Data-driven მიდგომა მოდურ ტერმინად ჟღერს, თუმცა არსებითად ის მშვიდ მართვას გულისხმობს: გადაწყვეტილებები ეყრდნობა მონაცემებს, რომელთა გადამოწმებაც შესაძლებელია. ფული, ვადები, გუნდის დატვირთვა, ვადაგადაცილებები და რენტაბელობა — ეს ყველაფერი „შეგრძნებებიდან“ კონკრეტულ რიცხვებად იქცევა.
ეს მიდგომა განსაკუთრებით თვალსაჩინოა პროექტებზე დაფუძნებულ ბიზნესში: მშენებლობაში, რემონტში, სააგენტოებში, პროდაქშენსა და კონსალტინგში. აქ თითოეულ ობიექტს საკუთარი დინამიკა აქვს და რიცხვების გარეშე ბრუნვა ადვილად შეიძლება მოგებაში აგერიოთ, ხოლო დატვირთულობა — ეფექტიანობაში.
ქვემოთ განვიხილავთ, რას ნიშნავს მონაცემებზე დაფუძნებული მართვა, რომელი ინსტრუმენტებია საჭირო და როგორ გამოიყენება ეს მიდგომა აპლიკაცია 101-ში — პროექტების, ფულის, როლებისა და ანალიტიკის მეშვეობით.
შინაარსი:
რა არის data-driven მიდგომა?
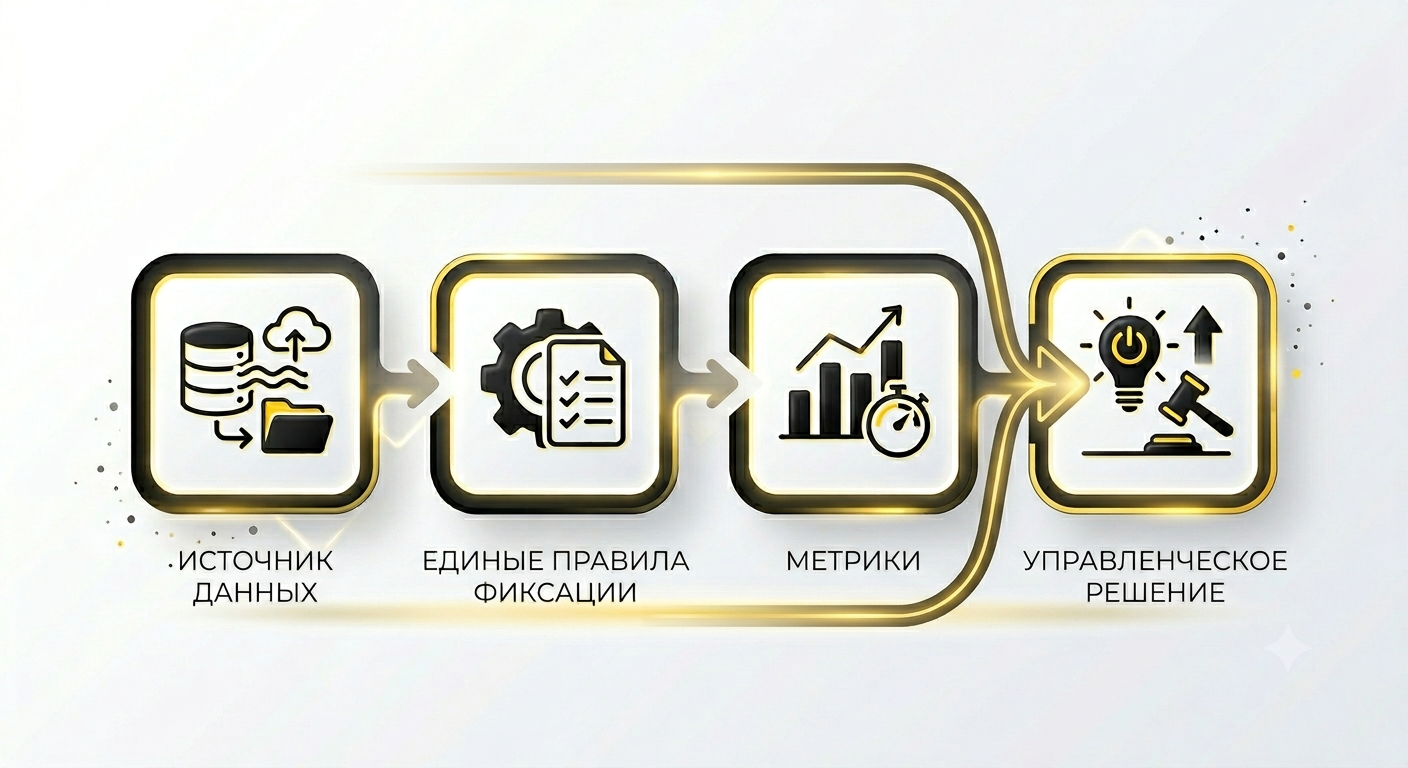
მონაცემებზე დაფუძნებული მართვისას კომპანიაში შეთანხმებულია, რომელი მონაცემები აღირიცხება, სად ინახება ისინი, ვინ არის პასუხისმგებელი მათ ხარისხზე, რომელი მაჩვენებლებია ძირითადი და რა სიხშირით განიხილავს მათ გუნდი. შემდეგ ხელმძღვანელი გადაწყვეტილებებს სწორედ ამ მაჩვენებლებზე დაყრდნობით იღებს.
ამ მიდგომის არსი რთული ანალიტიკა არ არის. მისი არსი ისაა, რომ ბიზნესი ფაქტებზე კამათს წყვეტს და მოქმედებების განხილვაზე გადადის: რატომ შემცირდა მარჟა, სად დაიხარჯა ფული, რომელი ტიპის პროექტია უფრო მომგებიანი და რომელი კატეგორიის ხარჯები იზრდება.
Data-driven კულტურის მთავარი ნიშანი სისწრაფეა: მოვლენა მოხდა, მონაცემები სისტემაში მოხვდა და დასკვნა ხელმისაწვდომი გახდა. თუ რიცხვები ერთი თვის შემდეგ მოდის, გადაწყვეტილებებიც გვიანდება.
რა მონაცემები სჭირდება ხელმძღვანელს?
მონაცემების მხოლოდ შეგროვების მიზნით დაგროვება შედეგს არ იძლევა. ყოველდღიური მართვისთვის თითქმის ყოველთვის საკმარისია სამი ფენა: ფინანსები, საოპერაციო ფაქტები და პასუხისმგებლობა.
ფინანსები მოიცავს შემოსულ თანხებს, ხარჯებს, ვალებსა და ანგარიშვალდებულ პირებზე გაცემულ თანხებს. პროექტებზე დაფუძნებულ ბიზნესში მნიშვნელოვანია თითოეული ობიექტის მაჩვენებლები ცალ-ცალკე დაინახოთ, წინააღმდეგ შემთხვევაში ერთი პროექტი შეუმჩნევლად აფინანსებს მეორეს.
საოპერაციო ფაქტები აჩვენებს, რა შესრულდა რეალურად: სამუშაოები, შესყიდვები, დოკუმენტები და შეთანხმებები. მათი საფუძველზე გასაგები ხდება, რატომ აღმოჩნდა პროექტი ზარალში: მასალების გადახარჯვა, სამუშაოების ხელახლა შესრულება, დამატებითი სამუშაო გასვლები, ვადების დარღვევა და დაუგეგმავი გადახდები.
პასუხისმგებლობა აჩვენებს, ვინ მიიღო გადაწყვეტილება და ვინ წარადგინა ანგარიში. როდესაც ხარჯს მითითებული აქვს შემსრულებელი, კატეგორია, თარიღი და პროექტი, საუბარი მარტივდება: კითხვა კონკრეტულ პირს მიემართება, შემოწმება სწრაფია, დასკვნა კი — კონკრეტული.
რომელი ინსტრუმენტებია საჭირო მონაცემებზე დაფუძნებული ანალიზისთვის?
ინსტრუმენტების შერჩევა მოსახერხებელია იმ ამოცანის მიხედვით, რომელსაც თითოეული მათგანი წყვეტს.
ყველაზე ხშირად შემდეგი ნაკრები გვხვდება.
- ოპერაციების აღრიცხვის სისტემა: ფული, დოკუმენტები, შესრულებული სამუშაოები და კონტრაგენტები.
- ცნობარები და წესები: ხარჯების კატეგორიები, როლები, კომენტარებისა და დოკუმენტების ერთიანი ფორმატები.
- საცავი: ადგილი, სადაც მონაცემები დიდხანს ინახება და არ იკარგება.
- ანგარიშები და საინფორმაციო დაფები: შეჯამებული ეკრანები, რომლებიც ხელმძღვანელის კითხვებს ერთ წუთში პასუხობს.
- რეგლამენტი: ვინ და როდის განიხილავს რიცხვებს. ამის გარეშე ზუსტი ანგარიშებიც „მოგვიანებით სანახავ ფაილად“ რჩება.
თუ გსურთ უკეთ გაერკვეთ, რომელი მაჩვენებლებით დაიწყოთ, სასარგებლოა საკუთარი სიის შედგენა და თითოეული მაჩვენებლის მნიშვნელობის განსაზღვრა: რას მიიჩნევთ ამონაგებად, რას — მოგებად და სად აღრიცხავთ დებიტორულ დავალიანებას. 101-ის ბლოგში ბიზნესის ძირითადი მაჩვენებლების შესახებ სტატიაა.
როგორ დანერგოთ მონაცემებზე დაფუძნებული მართვა?
დანერგვა ყველაზე ხშირად ორ საკითხში ფერხდება: კომპანია ყველაფრის ერთდროულად შეგროვებას ცდილობს, გუნდი კი მუშაობას ჩატებში აგრძელებს და რიცხვებს დაგვიანებით აწვდის. ამიტომ უმჯობესია მარტივით დაიწყოთ: შეთანხმდეთ აღრიცხვის წესებზე და აირჩიოთ მაჩვენებლები, რომლებიც მოგებაზე რეალურად მოქმედებს.
ქვემოთ მოცემული სამუშაო გეგმა მშენებლობას, რემონტსა და ნებისმიერ პროექტებზე დაფუძნებულ ბიზნესს შეესაბამება.
- განსაზღვრეთ 5–10 მთავარი კითხვა, რომლებზეც პასუხის მიღება რიცხვებით გსურთ. მაგალითად: რომელ პროექტს მოაქვს მეტი მოგება, სად იზრდება გადახარჯვა, რამდენი თანხაა ანგარიშვალდებულ პირებზე გაცემული და სად არსებობს ფულადი სახსრების დეფიციტის რისკი.
- ფულთან და პროექტებთან დაკავშირებული მონაცემებისთვის აირჩიეთ ერთი „სანდო წყარო“. თუ მონაცემები სხვადასხვა ადგილას ინახება, ყოველი შეხვედრა ვერსიების შეჯერებად იქცევა.
- მოაწყვეთ ხარჯების კატეგორიების სტრუქტურა და შეთანხმდით მონაცემების შეტანის წესებზე. კატეგორია, პროექტი, თარიღი, კომენტარი და დოკუმენტი — მმართველობითი აღრიცხვისთვის საჭირო მინიმალური ნაკრებია.
- გადაანაწილეთ როლები: ვინ შეიტანს ხარჯებს, ვინ დაადასტურებს მათ და ვინ შეაჯამებს პროექტის შედეგს. ეს ამცირებს ხარვეზებსა და „დავიწყებულ“ ოპერაციებს.
- დაამკვიდრეთ სამუშაო რიტმი: კვირაში ერთხელ მაჩვენებლების მოკლე მიმოხილვა, თვეში ერთხელ კი — გადახრებისა და გადაწყვეტილებების განხილვა. სასარგებლოა პროექტებისა და კომპანიის ანალიტიკაზე დაყრდნობა, სადაც ჩანს მოგება, მარჟის მაჩვენებელი და ხარჯების სტრუქტურა.
- შეამოწმეთ ერთი მმართველობითი ჰიპოთეზა: შეცვალეთ შესყიდვის წესი, შეასწორეთ ფასნამატი, გადახედეთ მოტივაციის სისტემას და შედეგი რიცხვებში აღრიცხეთ. ამ ეტაპზე გადაწყვეტილების ფინანსურ შედეგს ფაქტობრივი მონაცემებით ამოწმებთ.
რეგულარულ ანალიზსა და გადახრების ლოგიკას ცალკე სტატია ეძღვნება (რუსულ ენაზე).
როგორ გამოიყენება data-driven მიდგომა აპლიკაცია 101-ში?
აპლიკაცია 101-ში data-driven მიდგომა პროექტის გარშემო იგება. თითოეული ობიექტი ან კონტრაქტი ცალკე პროექტად იმართება. შემოსული და გადახდილი თანხები, მონაწილეებთან ანგარიშსწორება და დარიცხული მოგება ცალ-ცალკე მოწმდება: მოგება ფულის ნაშთს არ უდრის.
შემდეგ მნიშვნელოვანია აღრიცხვის დისციპლინა: გუნდი საკუთარი უფლებების ფარგლებში პროექტში აღრიცხავს ოპერაციებს და ურთავს დოკუმენტებს, ხელმძღვანელი კი აღრიცხულ მონაცემებს აანალიზებს. მობილურ აპლიკაციაში სამუშაოებისა და მასალების ანგარიშებს შეგიძლიათ დაურთოთ ფოტოები და დოკუმენტები. მხარდაჭერილი რუსული ფისკალური ქვითრებისთვის ხელმისაწვდომია QR-კოდის სკანირება. საქონლის ჩამონათვალის ჩატვირთვა დამოკიდებულია რუსეთის ფედერალური საგადასახადო სამსახურის (FNS) გარე მონაცემებზე; ფიქსირებული ვადა გარანტირებული არ არის. თუ ინფორმაცია ხელმისაწვდომი არ არის, გათვალისწინებულია მისი ხელით შეტანა. ქვითრების ამოცნობის შეზღუდვები აღწერილია დახმარების განყოფილებაში (რუსულ ენაზე).
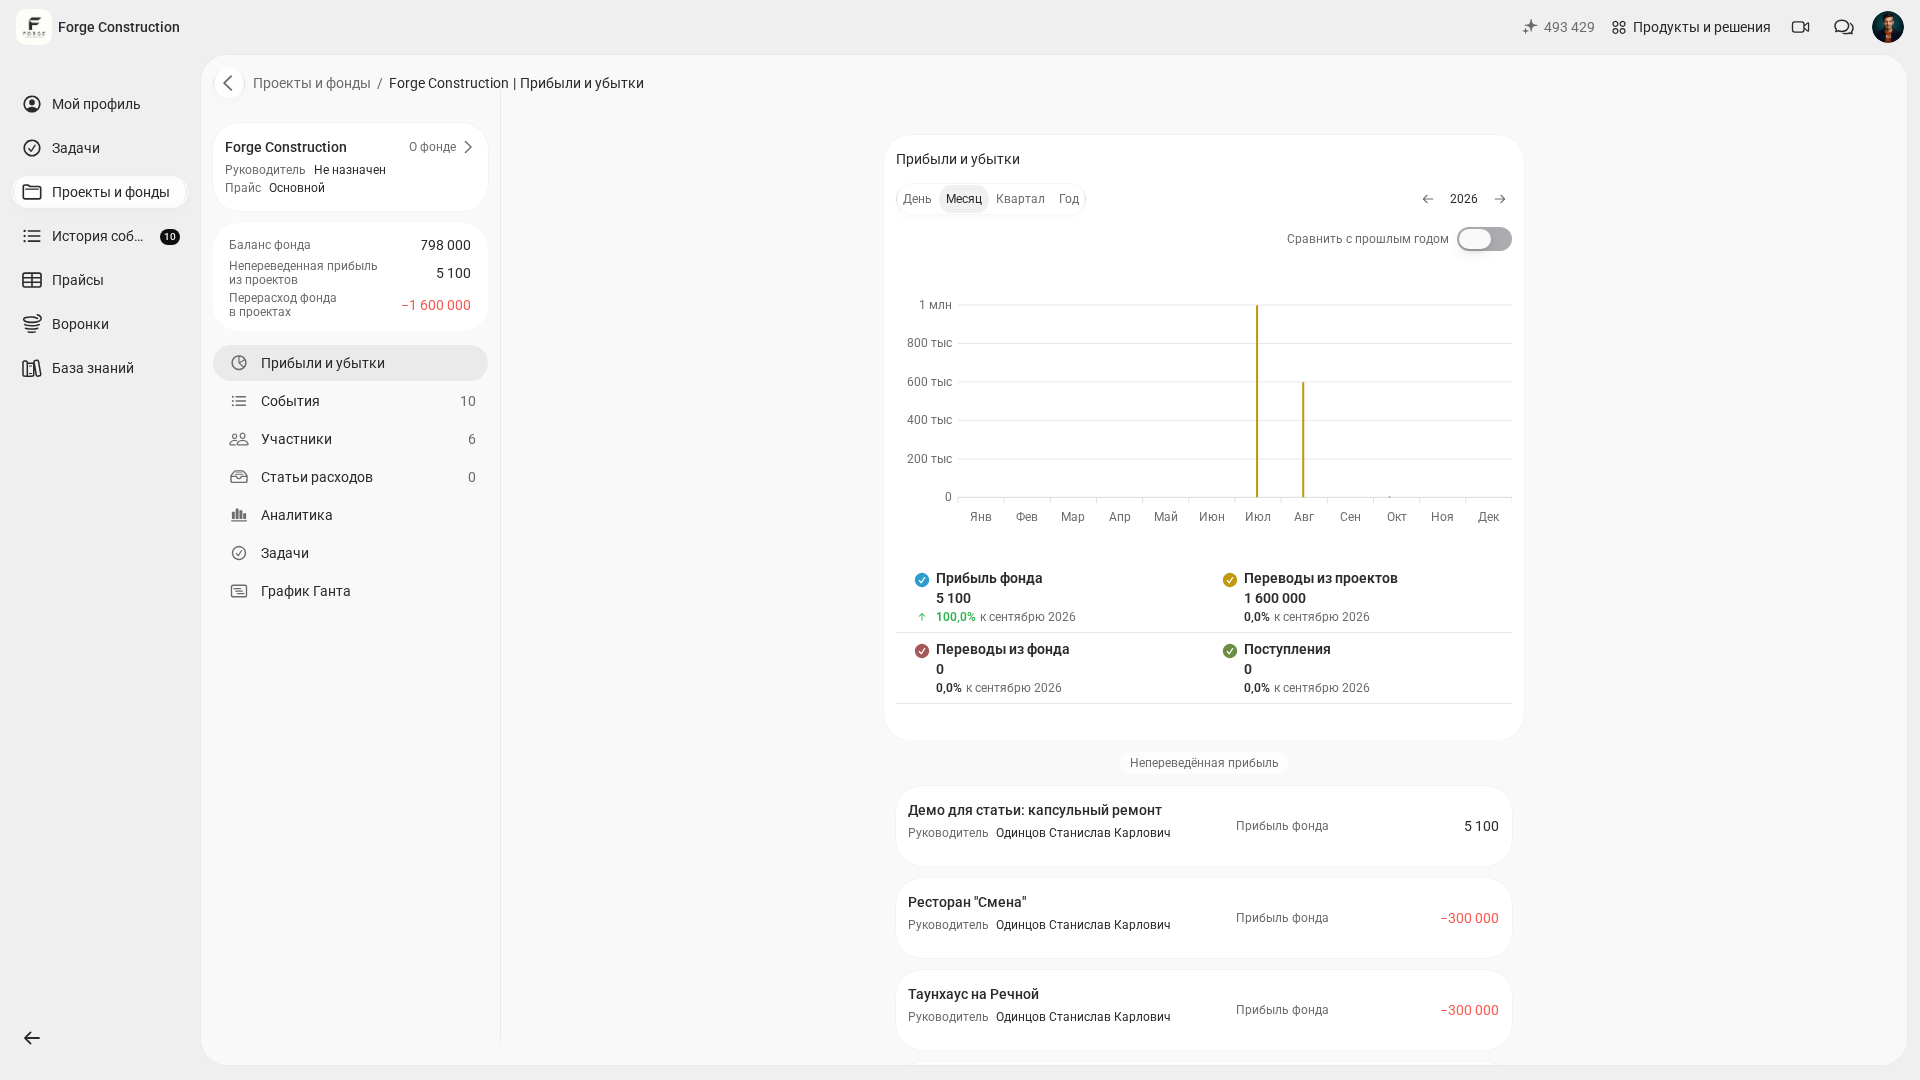
განყოფილება „ანალიტიკა“ გეხმარებათ აღრიცხული ხარჯების კატეგორიებისა და პერიოდების მიხედვით შედარებაში. პროექტებიდან დარიცხული მოგება ცალკე მოწმდება განყოფილებაში „მოგება და ზარალი“; მოგება და ფულის ნაშთი განსხვავებული მაჩვენებლებია. ამ განყოფილების მუშაობა აღწერილია დახმარების გვერდზე (რუსულ ენაზე).
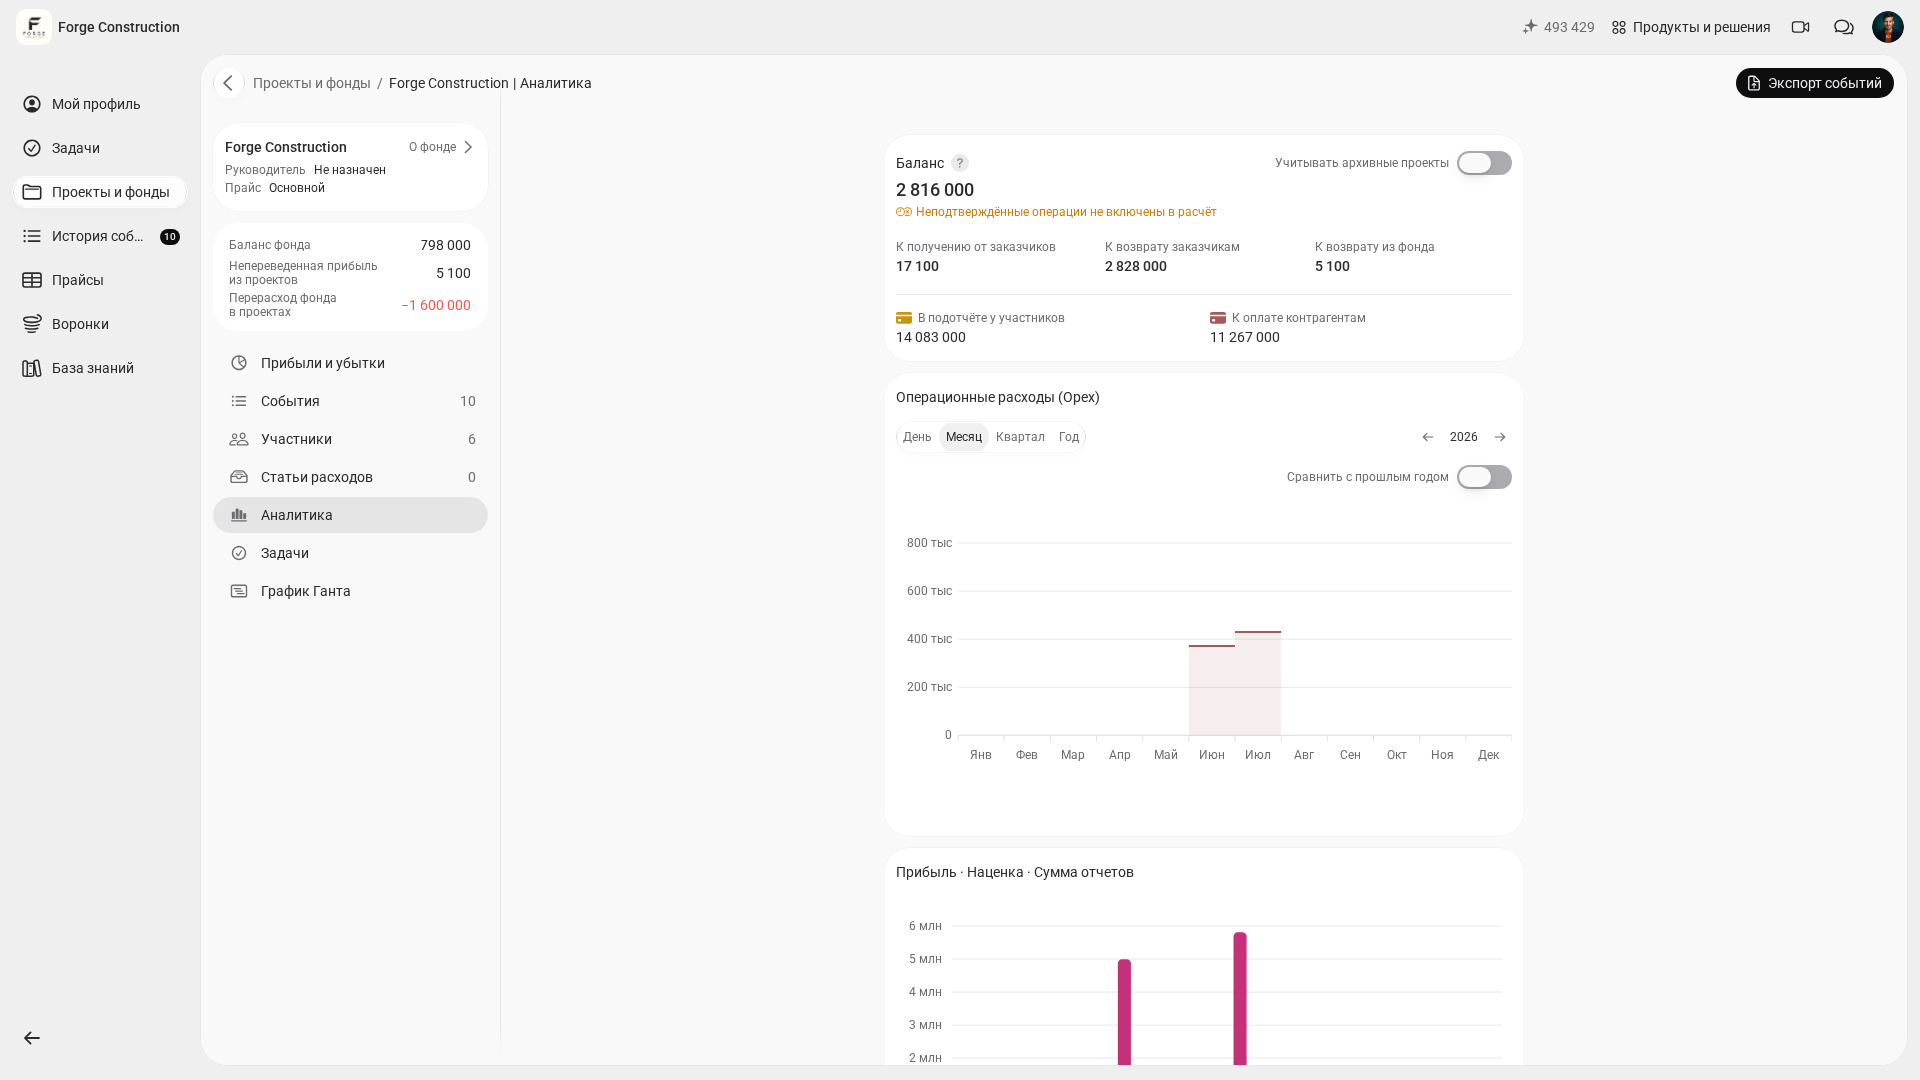
PRO+ ანალიტიკისა და კომპანიის ფონდის გაფართოებულ შესაძლებლობებს ითვალისწინებს. ფუნქციების მიმდინარე ჩამონათვალი გადაამოწმეთ განყოფილებაში „ტარიფები“; მონაცემების ხილვადობა თქვენს უფლებებზეც არის დამოკიდებული. მაჩვენებლები შეტანილი ოპერაციების საფუძველზე გამოითვლება: წმინდა მოგების შესაფასებლად საჭიროა შესაბამისი პერიოდის ყველა ხარჯისა და გადასახადის გათვალისწინება. ტარიფების პირობები მოცემულია 101-ის დახმარების განყოფილებაში (რუსულ ენაზე).
მონაცემებზე დაფუძნებული მართვისთვის განსაკუთრებული მნიშვნელობა აქვს ხარჯების დანიშნულების მიხედვით გამიჯვნას: რომელი ხარჯი ეკუთვნის კონკრეტულ პროექტს და რომელი — კომპანიის საერთო ხარჯებს. 101-ში ხარჯების კატეგორიები და კომპანიის ფონდი საპროექტო და საერთო ხარჯების გამიჯვნაში გეხმარებათ. პროექტებიდან მოგების დარიცხვა და მისი ფონდში ფაქტობრივი გადარიცხვა სხვადასხვა მაჩვენებელია, რომლებიც ცალ-ცალკე უნდა შეაჯეროთ.
გავრცელებული შეცდომები და მონაცემთა ხარისხის შემოწმება
Data-driven მიდგომა შეუმჩნევლად ირღვევა: ანგარიშები ფორმალურად არსებობს, გადაწყვეტილებები კი ჩვევის მიხედვით მიიღება. მიზეზი, ჩვეულებრივ, მონაცემების ხარისხსა და წესების არარსებობაშია.
შემდეგი შემოწმებები სწრაფად აჩვენებს, რამდენად გამართულად მუშაობს სისტემა.
- მონაცემების დაგვიანება: რამდენი დღე გადის გადახდასა და ოპერაციის აღრიცხვაში ასახვას შორის. რაც ნაკლებია დაგვიანება, მით უფრო მშვიდია მართვა.
- სისრულე: არსებობს თუ არა „დაფარული“ გადახდები და სისტემის გარეთ დარჩენილი ხარჯები. თუ ასეთი ხარჯები რჩება, პროექტების მომგებიანობა ილუზიად იქცევა.
- ერთიანი კატეგორიები: ხომ არ მრავლდება ისეთი დუბლიკატები, როგორიცაა „მასალები“, „მასალა“ და „სახარჯი მასალები“. კატეგორიების სტრუქტურა სტაბილური უნდა იყოს.
- ხარჯების მიკუთვნება: საპროექტო ხარჯი შესაბამის პროექტს მიეკუთვნება, საერთო ხარჯი კი — კომპანიის ფონდს; უთითებენ კატეგორიას და ურთავენ ხელმისაწვდომ დამადასტურებელ დოკუმენტებს. ასეთი მიკუთვნება აღრიცხვის შემოწმებას ამარტივებს.
თუ გსურთ გადაამოწმოთ, სწორად აწარმოებთ თუ არა აღრიცხვას, გამოგადგებათ მასალა მმართველობითი აღრიცხვის აუდიტისა და შეუსაბამობების გავრცელებული მიზეზების შესახებ.
გსურთ ნახოთ, როგორ შეესაბამება მონაცემებზე დაფუძნებული მართვა თქვენი პროექტებისა და ხარჯების სტრუქტურას? შეგიძლიათ გაეცნოთ პროდუქტის მოკლე პრეზენტაციას და თქვენი გუნდისთვის დანერგვის გეგმა შეადგინოთ.