
تفصل هذه المقالة بين صورة تاريخية لروسيا في أواخر عام 2025 ومطلع عام 2026 وبين المبادئ العامة لاتخاذ قرار بشأن النشاط التجاري. شملت تلك الصورة منشآت تتوقف عن العمل، وتبيع مخزونها المتبقي، وتقلص فرقها، وتحاول الاستمرار حتى الربيع. عند اتخاذ القرار بشأن شركتكم، قارنوا هذه الأمثلة بأرقامها المالية والظروف الحالية.
المحتويات:
المثال الروسي: ملخص تاريخي لشهر يناير 2026
1) توقفت 107,500 شركة عن العمل في روسيا خلال النصف الأول من عام 2024، بجميع أسباب التوقف. ووفقًا لما نشرته إنترفاكس نقلًا عن بيانات مصلحة الضرائب الفيدرالية الروسية (بالروسية)، شطبت الجهة الضريبية معظمها، أي 89,800 شركة، من السجل الحكومي الموحد للكيانات القانونية. ولا يعني تغيير القيد في السجل بالضرورة أن نشاطًا فعليًا أغلق بسبب الخسائر.
2) وفقًا لـالإصدار الإحصائي لفيدريسورس عن الربع الأول من عام 2025 (بالروسية)، افتتحت في روسيا 1,629 من إجراءات التصفية ضمن الإفلاس، بانخفاض قدره 22.1% مقارنة بالعام السابق. وانخفض أيضًا عدد إخطارات الدائنين عن نيتهم بدء إجراءات الإفلاس. تصف هذه الأرقام التاريخية فترة محددة، ولا تدل على خلو شركة بعينها من مشكلات الديون.
3) بحسب قسم التسجيل في التقرير السنوي لمصلحة الضرائب الفيدرالية الروسية لعام 2024 (بالروسية)، كان في روسيا نحو 4.5 مليون من أصحاب الأعمال الفردية. يوضح هذا الرقم التاريخي السياق: ينبغي مقارنة أخبار توقف الأنشطة بعدد أصحاب الأعمال القائمين والجدد.
ما العوامل التي قد تسهم في زيادة إغلاق الأنشطة التجارية؟
لننظر إلى العوامل الأساسية:
- الضرائب والأنظمة الضريبية: أصبح المعدل العام لضريبة القيمة المضافة في روسيا 22% في 1 يناير 2026. هذا مثال روسي على تغير الظروف؛ تحققوا من النظام الضريبي المطبق على شركتكم.
- ارتفاع تكلفة الاقتراض: في الصورة التاريخية الروسية، بلغ سعر الفائدة الرئيسي 16% في 30 ديسمبر 2025، وكان الاجتماع التالي المقرر آنذاك في 13 فبراير 2026. هذا ليس السعر الحالي. قيموا شروط القروض وتقسيط الموردين وفقًا للعقد الفعلي.
- فجوة التدفق النقدي: يستغرق العملاء وقتًا أطول لاعتماد الأعمال، ويطلب الموردون دفعات مقدمة بوتيرة أكبر، وتدفع المنشآت مقدمًا بوتيرة أكبر أيضًا. في الأعمال القائمة على المشاريع، قد يؤدي ذلك سريعًا إلى فجوات نقدية.
لا داعي للذعر أو تفسير كل شيء بوصفه تأكيدًا لمخاوفكم. تغلق أنشطة كثيرة، لكن ذلك لا يعني استحالة صمود أي نشاط.
لماذا يغلق رواد الأعمال أنشطتهم التجارية؟
تبدو الأسباب في عام 2026 عادية في كثير من الأحيان: لا تملك الشركة نقدًا كافيًا لسداد المدفوعات الحالية، رغم شعورها بأنها مشغولة بالعمل. هذه فجوة نقدية معتادة: تستحق الالتزامات قبل ورود الأموال. تشرح مدونة 101 أسباب هذه الفجوات وكيفية التعامل معها بطريقة منظمة: كيفية تجنب فجوة التدفق النقدي في شركة بناء.
السبب الثاني هو بدء انخفاض الإيرادات دون أن يلفت الانتباه. تقل العقود الجديدة أولًا، ثم تتأخر المدفوعات، ثم تنخفض قيمة البيع المتوسطة. يواصل صاحب النشاط العمل بالوتيرة نفسها، ويسدد الرواتب والإيجار، ثم يدرك أن أمواله الشخصية تمول النشاط. توضح مقالة لماذا تنخفض إيرادات النشاط وماذا يمكن فعله (بالروسية) مسار هذا الانخفاض.
السبب الثالث هو أن الأسعار لم تعد تغطي الأعباء الواقعة على النشاط. في المثال الروسي، بدأ تطبيق معدل عام جديد لضريبة القيمة المضافة وتعديلات في قواعد النظام الضريبي المبسط منذ مطلع عام 2026. ويتوقف أثرها على دخل النشاط والمعدلات المختارة والمعاملات. قد يحول خطأ في التسعير عامًا يبدو طبيعيًا إلى عام لا يخدم فيه العمل سوى تحقيق حجم مبيعات. لمعرفة مواضع الخلل في التسعير أثناء الأزمات، راجعوا طرق تسعير الأعمال القائمة على المشاريع أثناء الأزمة (بالروسية).
مثال افتراضي من نشاط قائم على المشاريع: يتولى فريق عدة أعمال تُدفع قيمتها بعد الإنجاز، وتُشترى المواد في الأسابيع الأولى، ويدفع العميل بعد إتمام إحدى المراحل. تختلط أموال المشاريع المختلفة في الحسابات، ويرى المدير فائضًا إجماليًا. ثم يحقق مشروع خسارة تُغطى بأموال مشروع آخر. بعد شهرين تقريبًا، تتضح الصورة الحقيقية: استهلك مشروع واحد هامش مساهمة مشروعين آخرين، ولم يعد هناك نقد. لتحديد المشكلة الجوهرية، افحصوا التسعير والعقد والمحاسبة وطريقة عمل الفريق؛ فهذا المثال لا يثبت مدى تكرار إغلاق رواد الأعمال لأنشطتهم.
من دون حسابات منفصلة للمشاريع ومقارنة التدفقات النقدية المخططة بالفعلية، يصبح قرار الإغلاق عاطفيًا. تكشف الأرقام خيارات مثل إيقاف أحد مجالات النشاط، أو تغيير العقود، أو إعادة بناء التسعير، أو تعليق النمو.
أرقام يجب فحصها قبل قرار إغلاق النشاط
لقرار الإغلاق أو الاستمرار جانب غير مريح: غالبًا ما يؤجل إلى أن تتقلص الخيارات المتاحة. يفيد إنشاء لوحة تضم 7–10 مؤشرات لمراجعتها أسبوعيًا وشهريًا. وللحصول على قائمة جاهزة، ابدؤوا بمقالة مؤشرات أداء النشاط التي ينبغي لكل رائد أعمال تحليلها.
يمكن للمؤشرات أدناه أن تكون إشارات تحذير لأنشطة البناء والخدمات والتصنيع الصغير. تابعوا اتجاهها ووثقوا طريقة حساب كل منها. فالربح الذي تتصورونه اليوم قد يختفي بسهولة بعد تسوية المصروفات.
| المؤشر | طريقة تقييمه | ما يعنيه للشركة |
|---|---|---|
| مدة كفاية النقد | عدد الأسابيع التي يستطيع النشاط الاستمرار خلالها إذا توقفت المقبوضات مع بقاء المدفوعات الإلزامية | إذا كانت المدة أقصر من دورة البيع، يصبح النشاط معتمدًا على دفعات مقدمة وقروض جديدة |
| هامش المساهمة لكل منتج أو مشروع | الإيرادات ناقص التكاليف المتغيرة | عندما يكون هامش المساهمة موجبًا، قد تساعد زيادة حجم العمل على تغطية التكاليف الثابتة. وعندما يكون سالبًا، تزيد كل عملية بيع إضافية الخسارة |
| التكاليف الثابتة | الإيجار وتكاليف المكتب والإدارة والخدمات؛ احتسبوا فوائد القروض وفق النموذج المستخدم. وأدرجوا سداد أصل القرض بشكل منفصل في الخطة النقدية | ارتفاع مستوى التكاليف الثابتة يجعل انخفاض الإيرادات أمرًا حرجًا |
| فجوة التدفق النقدي | مواعيد المدفوعات والمقبوضات؛ التدفقات النقدية المخططة مقارنة بالفعلية | تكرار الفجوات يعني أن ترتيبات الدفع والشراء تضر بالنشاط |
| أعمار الذمم المدينة | المبالغ المستحقة على العملاء ومدة بقائها دون سداد | نمو الأرصدة المتأخرة يزيد خطر توقف العمل والنزاعات التعاقدية |
| رأس المال العامل | الأصول المتداولة ناقص الالتزامات المتداولة | عندما لا يكفي رأس المال العامل، يعتمد النشاط على الدفعات المقدمة وتحويل الأموال بين الالتزامات |
يلزم هيكل مالي أساسي كي لا تتحول متابعة هذه المؤشرات إلى عمل يدوي مرهق. في النشاط القائم على المشاريع، تفيد ثلاثة تقارير: قائمة التدفقات النقدية وقائمة الدخل والميزانية العمومية. راجعوا التقارير الثلاثة الأساسية لصاحب النشاط (بالروسية)، والدليل المنفصل حول رأس المال العامل للشركة.
تضيف الظروف الضريبية المتغيرة طبقة أخرى من المخاطر. في المثال الروسي، أصبح المعدل العام لضريبة القيمة المضافة 22% في 1 يناير 2026، وتغيرت قواعد النظام الضريبي المبسط. إذا بلغ النشاط حدًا معينًا أو اضطر إلى الانتقال إلى ضريبة القيمة المضافة، فقد تتغير اقتصاديات المعاملة فورًا. احتفظوا بهذه الأدلة الروسية للرجوع إليها: ضريبة القيمة المضافة في 2026: معدل 22% وما يمكن للأنشطة فعله (بالروسية)، والإصلاح الضريبي الروسي لعام 2026 (بالروسية)، وتغييرات النظام الضريبي المبسط في روسيا عام 2026 (بالروسية).
عندما تتوزع الحسابات على جداول متفرقة، غالبًا ما تتأخر قرارات الإغلاق: تصل الأرقام بعد وقوع الأحداث. يسهل تطبيق 101 تسجيل الأحداث حسب المشروع ورؤية المقبوضات والمصروفات والالتزامات وتحليلات الهوامش. يساعد ذلك على اكتشاف أسباب المشكلات مبكرًا؛ لكن المحاسبة وحدها لا تضمن إنقاذ النشاط.
لإجراء تحليل أعمق، يفيد إنشاء تقارير تلقائية عن ربحية المشاريع وهيكل المصروفات وصندوق الشركة. في خطة PRO+ بتطبيق 101، تُنشأ التقارير تلقائيًا من الأحداث المسجلة وتعرض تحليلات للمصروفات والأرباح والهوامش وصندوق الشركة.
السؤال الرئيسي بسيط: هل يستطيع النموذج توليد الأموال خلال الأشهر 3–6 المقبلة في ظل القواعد الضريبية والأسعار والطلب الحالية؟ إذا لم تقدم الأرقام إجابة، نظموا الحسابات أولًا، ثم اتخذوا القرار.
كيف تختارون بين الإغلاق والتوقف المؤقت وإعادة الانطلاق؟
لا تعني الأزمة أن على الشركة أن تغلق فورًا. توجد سيناريوهات عدة: إغلاقها قانونيًا، أو تعليق العمليات مع الاحتفاظ بقاعدة النشاط، أو إعادة إطلاق النموذج بأسعار وعقود جديدة. للاختيار، نفذوا سلسلة قصيرة من الحسابات:
- ضعوا خطة نقدية لستة أسابيع تشمل المدفوعات الإلزامية والمقبوضات المتوقعة والمواعيد. إذا كانت هذه خطتكم الأولى، ابدؤوا بدليل فجوات التدفق النقدي.
- حللوا الربح حسب مجال النشاط أو المشروع: أين يوجد هامش مساهمة، وأين يغيب؟ للحساب الأساسي، راجعوا كيفية حساب ربحية النشاط.
- أعيدوا حساب التكاليف الثابتة ونقطة التعادل. للاستعانة بإرشادات، راجعوا كيف تؤثر التكاليف الثابتة والمتغيرة في النشاط (بالروسية).
- افحصوا العقود والدفعات المرحلية: الدفعات المقدمة، وإنجاز المراحل، ومواعيد توقيع مستندات الاستلام، والمسؤولية عن تأخر الدفع. غالبًا ما يكون الانضباط التعاقدي أقل تكلفة من الاقتراض.
- راعوا السيناريو الضريبي المطبق. المثال الروسي في عام 2026 هو ضريبة قيمة مضافة بنسبة 22% وقواعد محدثة للأنظمة الضريبية الخاصة. في الحالات المعقدة، ابدؤوا بمقالة كيف تتعامل المنشآت المتناهية الصغر مع الإصلاح الضريبي الروسي لعام 2026 (بالروسية)، وحددوا النظام الذي ينطبق على شركتكم.
- اختاروا بين الإغلاق والتوقف المؤقت وإعادة الانطلاق. المعيار هو مقدار المال والوقت اللازمين للوصول إلى فائض مستدام، وما إذا كانت هذه الموارد متاحة.
إذا أظهرت الحسابات أن أحد مجالات النشاط هو مصدر الخسارة، فقد يكون إغلاق الشركة بأكملها سابقًا لأوانه. يمكن أن يفيد تدقيق المحاسبة الإدارية: ما الذي يُعد إيرادًا، وأين تكمن التكاليف الخفية، وكيف تعمل التقارير؟ ابدؤوا بـتدقيق المحاسبة الإدارية والمصروفات الخفية للنشاط (بالروسية).
إذا أظهرت الحسابات غياب الأموال اللازمة لإعادة الانطلاق، بينما تنمو الديون أسرع من الإيرادات، فقد يصبح الإغلاق وسيلة لوقف الخسائر. لا تحولوا الإغلاق إلى فوضى: سووا التزاماتكم تجاه الموظفين والمقاولين، وأكملوا مستندات الأعمال المنجزة، وأنهوا عقود العملاء بصورة منظمة. تعتمد الإجراءات القانونية على الشكل القانوني للنشاط ووضع الديون؛ وتحتاج الحالات المعقدة إلى محام ومحاسب.
قد يُتخذ قرار الإغلاق عندما ينفد النقد وتصبح الالتزامات مستحقة بالفعل. قد تتيح مراجعة الوضع قبل نقطة حرجة بمدة 6–12 أسبوعًا وقتًا لتقييم سيناريو إعادة الانطلاق. وتتوقف جدواه على النقد والديون والطلب.
ما الأنشطة التي قد تصمد في عام 2026؟
قد يعزز الانضباط المحاسبي والقدرة على إعادة النظر في القرارات قدرة النشاط على الصمود. في المثال الروسي من مطلع عام 2026، استلزم رفع المعدل العام لضريبة القيمة المضافة إلى 22% فحص الأسعار والمستندات، بينما عكس سعر الفائدة الرئيسي البالغ 16% في نهاية ديسمبر 2025 ظروفًا نقدية مشددة آنذاك. لا تصف هذه الأرقام جميع البلدان، ولا تغني عن التحقق من الظروف الحالية.
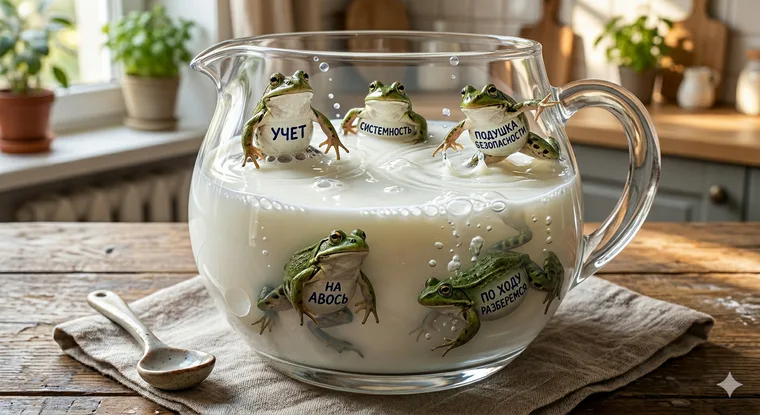
هذه سمات شركات قد تكون أكثر قدرة على الصمود؛ فالتنظيم والانضباط المالي لهما أهمية:
- أعيد حساب الأسعار والعقود لعام 2026. للسياق الضريبي الروسي، راجعوا الإصلاح الضريبي لعام 2026 (بالروسية) وملخص ضريبة القيمة المضافة لعام 2026 (بالروسية).
- ترتبط إدارة المشاريع بإدارة النقد، بحيث تظهر الالتزامات والمشتريات مسبقًا. مثلًا، تستخدم الشركة أدوات إدارة المشاريع (بالروسية) ونظام تحليل بيانات النشاط (بالروسية).
- تبقى التكاليف الثابتة عند مستوى يسمح بتحمل انخفاض الإيرادات دون ذعر.
- يلتزم الفريق والمقاولون بقواعد الدفعات المقدمة والتقارير والمواعيد والأدلة المؤيدة للمصروفات.
إذا كنتم تعملون في البناء أو الترميم أو الخدمات القائمة على المشاريع، فراجعوا أزمة 2026: خطة المقاول (بالروسية). توضح المقالة أثر الاضطرابات في الطلب والعقود والنقد، والإجراءات التي قد تتيح هامشًا احتياطيًا.
فكرة أخيرة بشأن إغلاق رواد الأعمال لأنشطتهم: قد تصبح الشركات أكثر قدرة على الصمود حين تراعي الضرائب المطبقة وتكاليف الاقتراض وتوقعات العملاء، وتربط الحسابات والعقود والتسعير في نظام واحد. لا يوجد ضمان للبقاء. توفر هذه الإجراءات أساسًا لتقييم الخيارات، ويمكن عندئذ أن يصبح إغلاق النشاط أحد خيارات عدة قابلة للإدارة.