
عادةً ما يظهر سؤال استئجار المكتب أو شرائه عندما لا يعود المطبخ أو مساحة العمل المشتركة كافيًا للفريق. فلقاءات العملاء والوثائق والمعدات ومنطقة الاجتماعات والتخزين تحتاج إلى مكان. وهي تخلق أيضًا تكاليف متكررة قد تؤثر في الربح بقدر الرواتب.
مقارنة الإيجار والشراء بالحدس وحده مخاطرة. فالإيجار الدوري وبعض تكاليف الصيانة يفرضان التزامات بصرف النظر عن حجم العمل. شراء العقار ودفع تأمين قابل للاسترداد وسداد أصل القرض تدفقات نقدية مختلفة، ولا تُعد تلقائيًا مصروفات تشغيلية جارية. ينبغي فصل مصروفات المكتب في المحاسبة الإدارية حتى لا تُوزع عشوائيًا على المشاريع وتؤدي إلى استنتاجات مضللة.
سنناقش مزايا الخيارين وعيوبهما، ثم نبني مقارنة بسيطة على مدى 3–5 سنوات لتستند القرارات إلى الأرقام.
المحتويات:
ما الذي ينبغي تحديده قبل مقارنة الإيجار والشراء؟
تفقد المقارنة معناها إذا لم تحددوا المتطلبات أولًا. المكتب أداة للبيع والعمل وتخزين الأشياء وجمع الفريق. وتؤثر مواصفاته في تكلفة استخدامه وامتلاكه.
ابدؤوا بالمدة والمرونة. إذا كان نمو النشاط متقطعًا، فقد تتغير الحاجة إلى المساحة بسرعة. وقد يربط الشراء الأموال بعقار لم يعد مناسبًا لطريقة عمل الفريق.
المسألة الثانية هي الضغط المالي. إيجار المكتب مصروف ثابت، إلى جانب بعض الرواتب والضرائب والاشتراكات. تساعد اقتصاديات الوحدة وتحليل نقطة التعادل والربحية على تقييم هذه التكاليف معًا. ومن المقالات المفيدة مؤشرات أداء الأعمال وكيفية عمل التحليلات في تطبيق 101 (مقال باللغة الروسية).
استئجار مكتب: المزايا والعيوب
يوفر الإيجار السرعة ومخاطرة قابلة للإدارة: توقيع العقد وإجراء تحسينات بسيطة والانتقال. وهو لكثير من الشركات وسيلة لاختبار الموقع وشكل المكتب والمساحة المطلوبة فعليًا.
من المزايا المعتادة سهولة الانتقال وزيادة القدرة على تعديل المساحة مع نمو الفريق والحاجة إلى نقد أقل في البداية مقارنة بالشراء. يشجع الإيجار أيضًا الانضباط: ينبغي أن تبرر المبيعات وكفاءة العمليات تكلفة المكتب.
من العيوب المعتادة الاعتماد على شروط المالك والزيادات المرتبطة بالمؤشرات وقيود التعديلات وخطر إنهاء العقد. وهناك جانب نفسي أيضًا: قد تترددون في استثمار مبلغ كبير في عقار لا تملكه الشركة. قبل الأعمال، تحققوا من مدة الإيجار ومتطلبات الموافقة والتعويض عن التحسينات. ولا يثبت الاعتبار العاطفي وحده أي الخيارين أفضل ماليًا.
شراء مكتب: المزايا والعيوب
يوفر الشراء التحكم وأفقًا أطول للتخطيط. تكتسب الشركة ملكية العقار، أما إمكانية بيعه أو تأجيره أو تقديمه ضمانًا فتتوقف على القانون المعمول به والاستخدام المسموح والحقوق أو الأعباء على العقار وشروط التمويل. قد يدعم المكتب المملوك صورة الاستقرار، لكنه لا يثبت وحده قدرة الشركة على سداد ديونها.
من المزايا المعتادة فرص أكبر للتجهيز طويل الأجل وتنظيم المكان بحسب العمليات، مثل غرف الاجتماعات أو صالة العرض أو أماكن العمل. يجب أن تتوافق التعديلات وتغييرات الأنظمة الفنية والتخزين والورش مع الاستخدام المسموح والمتطلبات المحلية والموافقات اللازمة.
من العيوب المعتادة سعر الشراء وتكاليف الصفقة والتجهيز والأثاث والمعدات، وخطر اختيار موقع غير مناسب وانخفاض المرونة. إذا تغير شكل النشاط بسبب العمل عن بعد أو الانتقال إلى منطقة أخرى أو تغير تدفق العملاء، فقد يصبح المكتب عائقًا: يتوقف الانتقال على بيع العقار أو تأجيره.
| المعيار | الإيجار | الشراء |
|---|---|---|
| مرونة المساحة | أعلى: توسيع المساحة أو تقليصها أسهل | أقل: تغيير المكتب يتطلب صفقة |
| التكاليف الأولية | أقل: التأمين وإيجار الشهر الأول والتجهيز الأساسي | أعلى: الشراء + التجهيز + الأثاث |
| التحكم في التعديلات | قيود عقد الإيجار | فرص أكبر، مع الالتزام بالاستخدام المسموح والموافقات الإلزامية |
| خطر ارتفاع المدفوعات | الربط بالمؤشرات ومراجعة شروط الإيجار | يتوقف على التمويل وصيانة العقار |
| ملكية العقار | الإيجار المعتاد لا ينقل الملكية تلقائيًا | تُكتسب وفق الصفقة والقانون المعمول به؛ وقد يُقيد الاستخدام |
الملكية والاعتراف بأصل في الحسابات مسألتان مختلفتان. فالمستأجر الذي يطبق المعايير الدولية للتقرير المالي يعترف عادةً بأصل حق استخدام والتزام إيجار وفق المعيار IFRS 16 (المصدر باللغة الإنجليزية)؛ ويتضمن المعيار إعفاءات للإيجارات قصيرة الأجل والأصول منخفضة القيمة. تحققوا من الضرائب والتصنيف المحاسبي وفق المعايير والقانون المطبقين على شركتكم.
كيف تقارنون الإيجار والشراء في نموذج واحد؟
افصلوا التدفقات الخارجة الأولية والمدفوعات الشهرية والنتيجة النقدية في نهاية الفترة المختارة. أفق 3–5 سنوات مثال لتحليل السيناريوهات، وليس توقعًا لمدة استرداد الاستثمار. يترك الشراء أصلًا، وقد يترك القرض دينًا قائمًا. وبدون هذه الأرصدة تكون المقارنة مع الإيجار ناقصة.
توفر الخطوات التالية مقارنة أولية. استخدموا المساحة والفترة والعملة ونطاق المدفوعات نفسها، وقيّموا الآثار الضريبية منفصلة وفق القواعد المحلية. لا يغني الحساب عن الفحص القانوني والفني للعقار.
- الخطوة 1. حددوا المتطلبات والسيناريوهات: المساحة والمنطقة ومواقف السيارات والوصول ومساحة العملاء ومدة الاستخدام المتوقعة وتغيرات الفريق.
- الخطوة 2. اجمعوا التدفقات النقدية للإيجار: التأمين والتجهيز في البداية، والإيجار الشهري مع الزيادة المحددة بالعقد والصيانة، وتكاليف المغادرة المحتملة في النهاية. اعرضوا استرداد التأمين المتوقع كتدفق داخل منفصل وفق شروط العقد. وضعوا الجزء الذي قد يُحتجز ضمن السيناريو السلبي.
- الخطوة 3. احسبوا الشراء. دون قرض، أدرجوا السعر كاملًا وتكاليف الصفقة والتجهيز والصيانة، واعرضوا منفصلًا صافي حصيلة البيع المفترضة في نهاية الفترة. مع القرض، أدرجوا الدفعة الأولى وتكاليف الصفقة والتجهيز وأقساط القرض الشهرية والصيانة. اطرحوا تكاليف البيع والدين المتبقي من سعر البيع المفترض. لا تضيفوا سعر العقار كاملًا مرة أخرى فوق الدفعة الأولى والأقساط.
- الخطوة 4. قارنوا توقيت المدفوعات والحاجة إلى رأس المال العامل. للمقارنة الأعمق، يمكنكم خصم التدفقات النقدية لجميع الخيارات بمعدل واحد مبرر. إذا كان المعدل يحتسب تكلفة رأس المال بالفعل، فلا تضيفوها مرة أخرى كمبلغ منفصل. تعاملوا مع عائد الاستثمار في نمو النشاط كسيناريو بديل غير مؤكد.
- الخطوة 5. قارنوا إجمالي التدفقات النقدية الخارجة خلال الفترة بعد طرح التدفقات الداخلة النهائية، وكذلك أقصى حاجة إلى النقد. اختبروا سيناريوهات ارتفاع الإيجار وتكاليف التجهيز وانخفاض سعر البيع. التدفق النقدي ليس مصروفًا محاسبيًا: لا ينبغي إدراج أصل القرض والتأمين وشراء الأصل بالكامل في حساب نقطة التعادل التشغيلية.
لتحليل أعمق، وزعوا الإنفاق على المكتب بحسب فئات المصروفات لتعرفوا أين يُستهلك الربح. في 101، البداية المفيدة هي فئات واضحة بأسماء موحدة لدى الفريق. ومقالنا عن فئات المصروفات (باللغة الروسية) مفيد خارج قطاع البناء أيضًا، إذ يمكن تطبيق نهج تسجيل التكاليف بصورة أوسع.
لتحديد نقطة التعادل التشغيلية، افصلوا المصروفات الثابتة عن نسبة هامش المساهمة المحسوبة على أساس التكاليف المتغيرة. عندما تكون النسبة موجبة، تساوي الإيرادات المطلوبة المصروفات الثابتة مقسومة على هذه النسبة. راجعوا شراء العقار وسداد أصل القرض في الخطة النقدية؛ وتتوقف المصروفات المعترف بها في الفترة على قواعد المحاسبة المستخدمة.
التجهيز والانتقال والأثاث: أين قد تضيع الأموال
غالبًا ما تُغفل مناقشة الإيجار والشراء عنصرًا ثالثًا: تكلفة تجهيز العقار للعمل. قد يزيد التجهيز والأثاث الميزانية كثيرًا عندما تظهر أثناء الإعداد احتياجات الكهرباء أو التهوية أو المعدات أو أثاث الفريق المتنامي.
قاعدة مفيدة هي الاحتفاظ بنسخ تقديرات تكلفة تجهيز المكتب. إذا زاد المبلغ المتفق عليه أثناء العمل، فسجلوا ما أُضيف ومن وافق عليه. قارنوا الميزانية الأصلية والتغييرات المتفق عليها والإنفاق الفعلي، واحتفظوا بمبرر كل عمل إضافي.
الانتقال نفسه مصدر محتمل للخسائر: توقف الفريق عن العمل وضياع الوثائق وفوضى الوصول والتوريد. وغالبًا ما تُهمل هذه التكاليف حتى تظهر.
كيف تضبطون مصروفات المكتب
مدفوعات المكتب جزء من المصروفات الثابتة. يساعد تسجيلها منفصلة على مستوى الشركة على معرفة تكلفة دعم النشاط: الإيجار والاتصالات والمحاسبة والخدمات ورواتب موظفي المكتب. تسهل مجموعة منفصلة لمصروفات المكتب مقارنتها بالإيرادات وهامش المساهمة.
في تطبيق 101، يساعد صندوق الشركة على تسجيل العمليات العامة بصورة منفصلة. تنص شروط عرض PRO+، البند 1.2 (باللغة الروسية) على تسجيل العمليات المالية للصندوق وإعداد التقارير عنها. يسجل الحدث المعلومات المدخلة عن دفعة أو سلفة؛ ولا تحل حالته في التطبيق محل تأكيد البنك للتحويل. طابقوا اكتمال السجلات مع العقود ووثائق الدفع.
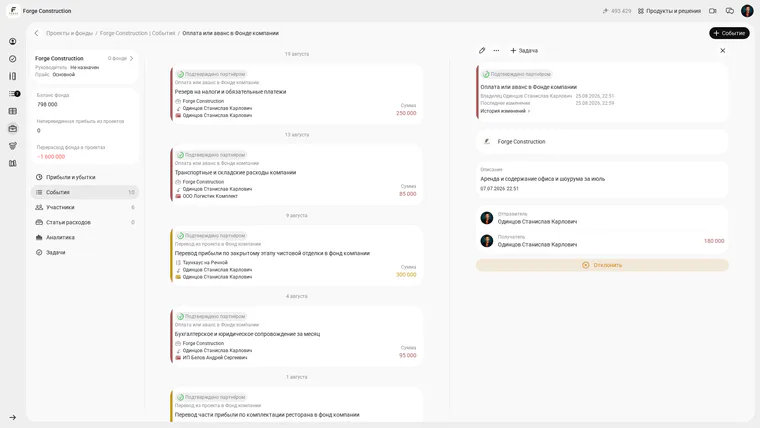
تُظهر لقطة الشاشة التالية سجلًا تدريبيًا موجودًا لإيجار وصيانة المكتب وصالة العرض لشهر يوليو في صندوق شركة Forge Construction. تعرض البطاقة وصفًا ومرسلًا ومستلمًا ومبلغًا توضيحيًا قدره 180 000. كل بيانات حساب العرض هذا خيالية؛ والمبلغ ليس إيجارًا سوقيًا ولا ميزانية موصى بها. تُظهر الصورة سجلًا محاسبيًا، لا دليلًا على تنفيذ دفعة مصرفية.
إذا كنتم تختارون مكتبًا أثناء نمو النشاط، فاحسبوا الربحية أيضًا وافحصوا أثر المصروفات الثابتة. من المقالات المفيدة حساب الربحية ومعنى هامش المساهمة وحساب الإيرادات في المحاسبة الإدارية.
الخلاصة: متى تستأجرون ومتى تشترون
غالبًا ما يناسب الإيجار الحاجة السريعة إلى مقر وعدم وضوح نمو الفريق والرغبة في اختبار الموقع وشكل المكتب أو أهمية مرونة المساحة.
غالبًا ما يناسب الشراء وضوح أفق البقاء في الموقع واستقرار التدفق النقدي والتخطيط لتجهيز كبير وفق العمليات، وأن يكون المكتب جزءًا من صورة الشركة ومصداقيتها.
إذا تعثر القرار، فابدؤوا بمتطلبات المكتب والالتزام النقدي الممكن تحمله، ثم قارنوا الإيجار والشراء خلال الفترة نفسها. قيّموا المصروفات الثابتة ونقطة التعادل منفصلتين. وبعد جمع الأرقام يصبح اختيار المكتب أقل اعتمادًا على الذوق الشخصي.