
Pertanyaan menyewa atau membeli kantor biasanya muncul ketika tim tidak lagi muat di dapur atau ruang kerja bersama. Pertemuan dengan klien, dokumen, peralatan, area rapat, dan penyimpanan membutuhkan ruang. Semuanya juga menimbulkan biaya berulang yang dapat memengaruhi laba seperti gaji.
Membandingkan sewa dan pembelian berdasarkan intuisi berisiko. Sewa rutin dan sebagian biaya pemeliharaan menjadi kewajiban terlepas dari volume pekerjaan. Membeli properti, membayar deposit yang dapat dikembalikan, dan melunasi pokok pinjaman merupakan arus kas berbeda: semuanya tidak otomatis menjadi beban operasi berjalan. Akuntansi manajemen perlu memisahkan biaya kantor agar tidak dibagi sembarangan ke proyek dan menghasilkan kesimpulan keliru.
Kita akan meninjau kelebihan dan kekurangan kedua pilihan, lalu membuat perbandingan sederhana selama 3–5 tahun agar keputusan didasarkan pada angka.
Daftar isi:
- Apa yang perlu ditentukan sebelum membandingkan sewa dan pembelian?
- Menyewa kantor: kelebihan dan kekurangan
- Membeli kantor: kelebihan dan kekurangan
- Bagaimana membandingkan sewa dan pembelian dalam satu model?
- Renovasi, pindahan, dan perabot: potensi kehilangan uang
- Cara mengendalikan biaya kantor
- Kesimpulan: kapan menyewa dan kapan membeli
Apa yang perlu ditentukan sebelum membandingkan sewa dan pembelian?
Perbandingan kehilangan makna jika kebutuhan belum ditentukan. Kantor merupakan sarana untuk penjualan, bekerja, penyimpanan, dan menyatukan tim. Karakteristiknya memengaruhi biaya penggunaan dan kepemilikan.
Mulailah dengan durasi dan fleksibilitas. Jika bisnis tumbuh tidak merata, kebutuhan ruang bisa cepat berubah. Pembelian dapat mengikat uang pada properti yang tidak lagi sesuai dengan cara kerja tim.
Masalah kedua adalah tekanan keuangan. Sewa kantor merupakan biaya tetap, bersama sebagian gaji, pajak, dan langganan. Ekonomi per unit, titik impas, dan profitabilitas membantu menilai biaya tersebut bersama. Bahan pendukungnya adalah artikel tentang indikator kinerja bisnis dan cara kerja analitik di Aplikasi 101 (artikel berbahasa Rusia).
Menyewa kantor: kelebihan dan kekurangan
Sewa memberikan kecepatan dan risiko yang dapat dikelola: menandatangani perjanjian, melakukan perbaikan ringan, lalu pindah. Bagi banyak perusahaan, ini cara menguji lokasi, format kantor, dan luas yang benar-benar diperlukan.
Kelebihan umumnya meliputi pindahan yang lebih mudah, kemampuan menyesuaikan ruang saat tim tumbuh, dan kebutuhan uang awal lebih rendah daripada membeli. Sewa juga mendorong disiplin: biaya kantor perlu dibenarkan oleh penjualan dan proses yang lebih efisien.
Kekurangan umumnya meliputi ketergantungan pada ketentuan pemilik, kenaikan berdasarkan indeks, pembatasan perubahan, dan risiko penghentian perjanjian. Ada juga pertimbangan psikologis: Anda mungkin enggan berinvestasi besar pada ruang yang bukan milik perusahaan. Sebelum pekerjaan dimulai, periksa masa sewa, persetujuan yang diperlukan, dan kompensasi atas perbaikan. Alasan emosional saja tidak membuktikan pilihan mana yang lebih baik secara keuangan.
Membeli kantor: kelebihan dan kekurangan
Pembelian memberikan kendali dan jangka perencanaan lebih panjang. Perusahaan memperoleh kepemilikan properti; kemampuan menjual, menyewakan, atau menjaminkannya bergantung pada hukum yang berlaku, penggunaan yang diizinkan, beban hak, dan ketentuan pembiayaan. Kantor sendiri dapat mendukung citra stabil, tetapi tidak otomatis membuktikan kemampuan perusahaan membayar utang.
Kelebihan umumnya adalah lebih banyak ruang untuk renovasi jangka panjang dan penataan sesuai proses Anda, seperti ruang rapat, ruang pamer, atau tempat kerja. Perubahan bangunan, sistem teknis, penyimpanan, dan bengkel harus memenuhi penggunaan yang diizinkan, persyaratan setempat, dan persetujuan yang diperlukan.
Kekurangan umumnya adalah harga beli serta biaya transaksi, renovasi, perabot, dan peralatan, risiko salah lokasi, dan fleksibilitas lebih rendah. Jika format bisnis berubah karena kerja jarak jauh, kawasan baru, atau arus klien berbeda, kantor dapat menghambat: pindahan bergantung pada penjualan atau penyewaan properti.
| Kriteria | Sewa | Beli |
|---|---|---|
| Fleksibilitas luas | Lebih tinggi: lebih mudah memperluas atau mengurangi ruang | Lebih rendah: pindah kantor membutuhkan transaksi |
| Biaya awal | Lebih rendah: deposit, sewa bulan pertama, dan persiapan dasar | Lebih tinggi: pembelian + renovasi + perabot |
| Kendali atas perubahan | Pembatasan dalam perjanjian sewa | Lebih banyak kesempatan, sesuai penggunaan yang diizinkan dan persetujuan wajib |
| Risiko kenaikan pembayaran | Indeksasi dan revisi ketentuan sewa | Bergantung pada pembiayaan dan pemeliharaan properti |
| Kepemilikan properti | Sewa biasa tidak otomatis memindahkan kepemilikan | Diperoleh sesuai transaksi dan hukum yang berlaku; penggunaan dapat dibatasi |
Kepemilikan dan aset dalam pembukuan adalah persoalan berbeda. Misalnya, penyewa yang menerapkan IFRS umumnya mengakui aset hak guna dan liabilitas sewa berdasarkan IFRS 16 (sumber berbahasa Inggris); standar ini memberikan pengecualian untuk sewa jangka pendek dan aset bernilai rendah. Periksa pajak dan klasifikasi akuntansi berdasarkan standar serta hukum yang berlaku bagi perusahaan Anda.
Bagaimana membandingkan sewa dan pembelian dalam satu model?
Pisahkan pengeluaran awal, pembayaran bulanan, dan hasil kas pada akhir periode pilihan Anda. Jangka 3–5 tahun adalah contoh analisis skenario, bukan proyeksi waktu pengembalian investasi. Pembelian menyisakan aset, sedangkan pinjaman mungkin menyisakan utang. Tanpa saldo tersebut, perbandingan dengan sewa tidak lengkap.
Langkah berikut memberikan perbandingan awal. Gunakan luas, periode, mata uang, dan cakupan pembayaran yang sama; nilai dampak pajak secara terpisah menurut aturan setempat. Perhitungan tidak menggantikan pemeriksaan hukum dan teknis properti.
- Langkah 1. Tentukan kebutuhan dan skenario: luas, kawasan, parkir, akses, ruang klien, periode penggunaan yang diharapkan, dan perubahan tim.
- Langkah 2. Susun arus kas sewa: deposit dan persiapan di awal, sewa bulanan dengan indeksasi kontraktual serta pemeliharaan, dan kemungkinan biaya keluar di akhir. Tampilkan pengembalian deposit yang diharapkan sebagai arus masuk terpisah sesuai perjanjian. Tempatkan bagian yang berisiko ditahan dalam skenario buruk.
- Langkah 3. Hitung pembelian. Tanpa pinjaman, masukkan harga penuh, biaya transaksi, persiapan, dan pemeliharaan; tampilkan terpisah perkiraan hasil bersih penjualan pada akhir periode. Dengan pinjaman, masukkan uang muka, biaya transaksi, persiapan, cicilan bulanan, dan pemeliharaan. Kurangi perkiraan harga jual dengan biaya penjualan dan sisa utang. Jangan menambahkan harga penuh properti sekali lagi di atas uang muka dan cicilan.
- Langkah 4. Bandingkan waktu pembayaran dan kebutuhan modal kerja. Untuk analisis lebih mendalam, arus kas seluruh pilihan dapat didiskontokan dengan tingkat yang sama dan beralasan. Jika tingkat tersebut sudah memperhitungkan biaya modal, jangan menambahkannya lagi sebagai jumlah terpisah. Perlakukan hasil investasi pada pertumbuhan bisnis sebagai skenario alternatif yang tidak pasti.
- Langkah 5. Bandingkan total arus keluar kas selama periode setelah dikurangi arus masuk akhir, serta kebutuhan kas maksimum. Uji skenario kenaikan sewa, biaya renovasi, dan harga jual lebih rendah. Arus kas tidak sama dengan beban akuntansi: pokok pinjaman, deposit, dan pembelian aset tidak boleh dimasukkan seluruhnya dalam perhitungan titik impas operasi.
Untuk analisis lebih mendalam, uraikan pengeluaran kantor menurut kategori agar terlihat ke mana laba terserap. Di 101, mulailah dengan kategori biaya yang jelas dan penamaan konsisten untuk seluruh tim. Artikel kami tentang kategori biaya (berbahasa Rusia) juga berguna di luar konstruksi: pendekatan pencatatan biaya memiliki penggunaan lebih luas.
Untuk titik impas operasi, tentukan terpisah biaya tetap dan rasio margin kontribusi berdasarkan biaya variabel. Dengan rasio positif, pendapatan yang diperlukan sama dengan biaya tetap dibagi rasio tersebut. Periksa pembelian properti dan pelunasan pokok pinjaman dalam rencana kas; beban yang diakui dalam suatu periode bergantung pada aturan akuntansi yang digunakan.
Renovasi, pindahan, dan perabot: potensi kehilangan uang
Pembahasan sewa atau beli sering melupakan komponen ketiga: biaya menyiapkan properti untuk bekerja. Renovasi dan perabot dapat meningkatkan anggaran secara signifikan ketika kebutuhan listrik, ventilasi, peralatan, atau perabot bagi tim yang tumbuh ditemukan saat persiapan.
Aturan yang berguna adalah menyimpan versi setiap estimasi biaya renovasi kantor. Jika nilai yang disepakati meningkat selama pekerjaan, catat tambahan dan siapa yang menyetujuinya. Bandingkan anggaran awal, perubahan yang disepakati, dan pengeluaran aktual, lalu simpan dasar setiap pekerjaan tambahan.
Pindahan sendiri merupakan potensi kerugian: waktu henti tim, dokumen hilang, serta kekacauan akses dan pasokan. Biaya ini sering terabaikan sampai muncul.
Cara mengendalikan biaya kantor
Pembayaran kantor merupakan bagian dari biaya tetap. Pencatatan terpisah pada tingkat perusahaan membantu melihat biaya penunjang bisnis: sewa, komunikasi, akuntansi, layanan, dan gaji staf kantor. Kelompok biaya kantor terpisah memudahkan perbandingan dengan pendapatan dan margin kontribusi.
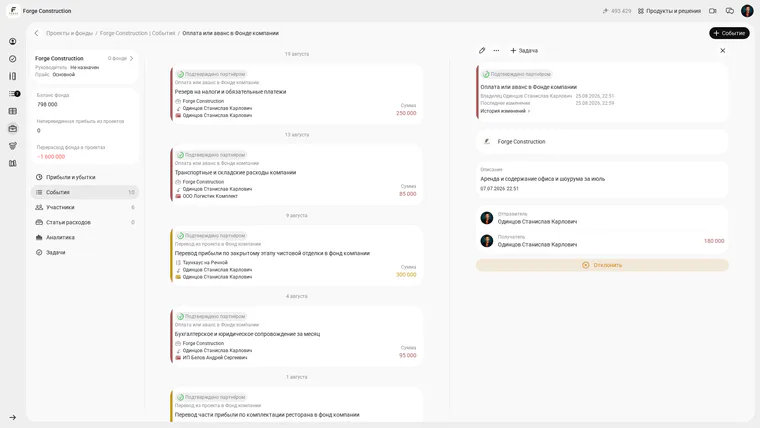
Di Aplikasi 101, dana perusahaan membantu mencatat transaksi umum secara terpisah. Ketentuan penawaran PRO+, bagian 1.2 (berbahasa Rusia) mengatur pencatatan transaksi keuangan dana dan pelaporannya. Peristiwa mencatat informasi yang dimasukkan tentang pembayaran atau uang muka; statusnya di aplikasi tidak menggantikan konfirmasi transfer oleh bank. Rekonsiliasikan kelengkapan catatan dengan kontrak dan dokumen pembayaran.
Tangkapan layar berikut menunjukkan catatan pelatihan yang sudah ada untuk sewa serta pemeliharaan kantor dan ruang pamer bulan Juli dalam dana perusahaan Forge Construction. Kartu menampilkan uraian, pengirim, penerima, dan jumlah ilustratif 180 000. Semua data akun demonstrasi ini fiktif; jumlah tersebut bukan tarif sewa pasar atau anggaran yang disarankan. Gambar menunjukkan catatan akuntansi, bukan bukti pembayaran bank telah dilakukan.
Jika memilih kantor ketika bisnis tumbuh, hitung juga profitabilitas dan periksa pengaruh biaya tetap. Artikel yang berguna membahas perhitungan profitabilitas, arti margin kontribusi, dan perhitungan pendapatan dalam akuntansi manajemen.
Kesimpulan: kapan menyewa dan kapan membeli
Sewa sering sesuai ketika ruang diperlukan segera, pertumbuhan tim tidak pasti, Anda ingin menguji lokasi serta format kantor, atau fleksibilitas luas penting.
Pembelian sering sesuai ketika jangka perencanaan di lokasi itu jelas, arus kas stabil, renovasi besar sesuai proses direncanakan, dan kantor menjadi bagian dari citra serta kredibilitas perusahaan.
Jika keputusan macet, mulai dari kebutuhan kantor dan komitmen kas yang dapat ditanggung, lalu bandingkan sewa serta pembelian pada periode yang sama. Nilai biaya tetap dan titik impas secara terpisah. Setelah angka terkumpul, pilihan kantor tidak terlalu bergantung pada selera pribadi.