
Jamoa oshxona yoki kovorkingga sig‘may qolganida ofisni ijaraga olish yoki sotib olish masalasi odatda dolzarb bo‘ladi. Mijozlar bilan uchrashuvlar, hujjatlar, uskunalar, muzokara maydoni va saqlash joyi uchun xona kerak. Ular ish haqi kabi foydaga ta’sir qiladigan muntazam xarajatlarni ham keltirib chiqaradi.
Ijara va xaridni faqat sezgi bilan solishtirish xavfli. Muntazam ijara to‘lovi va ayrim saqlash xarajatlari ish hajmidan qat’i nazar majburiyat tug‘diradi. Xonani sotib olish, qaytariladigan depozitni to‘lash va kreditning asosiy qarzini qaytarish turli pul oqimlaridir: ularni avtomatik ravishda joriy operatsion xarajat deb bo‘lmaydi. Boshqaruv hisobida ofis xarajatlarini alohida ajratish kerak; aks holda ular loyihalarga tartibsiz taqsimlanib, noto‘g‘ri xulosaga olib kelishi mumkin.
Ikkala variantning afzallik va kamchiliklarini ko‘rib chiqamiz, so‘ng qarorni raqamlarga asoslash uchun 3–5 yilga sodda taqqoslash tuzamiz.
Mundarija:
- Ijara va xaridni taqqoslashdan oldin nimani belgilash kerak?
- Ofis ijarasi: afzalliklar va kamchiliklar
- Ofis xaridi: afzalliklar va kamchiliklar
- Ijara va xaridni bitta modelda qanday taqqoslash mumkin?
- Ta’mirlash, ko‘chish va jihozlash: pul qayerda yo‘qotilishi mumkin
- Ofis xarajatlarini qanday nazorat qilish kerak
- Xulosalar: qachon ijaraga olish va qachon sotib olish kerak
Ijara va xaridni taqqoslashdan oldin nimani belgilash kerak?
Avval talablar aniqlanmasa, ijara va xaridni taqqoslash mazmunsiz bo‘lib qoladi. Ofis savdo qilish, ishlash, buyumlarni saqlash va jamoani bir joyga yig‘ish vositasidir. Uning xususiyatlari undan foydalanish va unga egalik qilish xarajatlariga ta’sir qiladi.
Muddat va moslashuvchanlikdan boshlang. Biznes notekis sur’atda o‘ssa, maydonga ehtiyoj tez o‘zgarishi mumkin. Bunday vaziyatda xarid jamoaning ish usuliga endi mos kelmaydigan xonada mablag‘ni band qilib qo‘yishi mumkin.
Ikkinchi masala — moliyaviy yuk. Ofis ijarasi ayrim ish haqlari, soliqlar va obunalar qatori doimiy xarajatdir. Bir birlik iqtisodiyoti, zararsizlik nuqtasi va rentabellik bu xarajatlarni birgalikda baholashga yordam beradi. Mavzuni chuqurroq o‘rganish uchun biznes samaradorligi ko‘rsatkichlari va 101 ilovasidagi tahlil qanday ishlashi (maqola rus tilida) haqidagi maqolalarimiz foydali.
Ofis ijarasi: afzalliklar va kamchiliklar
Ijara tezlik va boshqariladigan xavfni beradi: shartnomani imzolash, yengil ta’mirlash va ko‘chib o‘tish. Ko‘p kompaniyalar uchun bu joylashuvni, ofis formatini va aslida qancha maydon kerakligini sinash usulidir.
Odatdagi afzalliklar — osonroq ko‘chish, jamoa o‘sganida maydonni moslashtirish imkoniyati va xaridga nisbatan kamroq boshlang‘ich mablag‘ talabi. Ijara intizomga ham undaydi: ofis xarajati savdo va jarayonlarning samaradorligi bilan oqlanishi kerak.
Odatdagi kamchiliklar — ijaraga beruvchining shartlariga bog‘liqlik, indeksatsiya, o‘zgartirishlarga cheklovlar va shartnoma bekor qilinishi xavfi. Psixologik jihat ham bor: kompaniyaga tegishli bo‘lmagan xonaga katta mablag‘ sarflashga ikkilanishingiz mumkin. Ishlarni boshlashdan oldin ijara muddatini, rozilik talablarini va yaxshilashlar uchun kompensatsiyani tekshiring. Hissiy dalilning o‘zi qaysi variant moliyaviy jihatdan yaxshiroq ekanini isbotlamaydi.
Ofis xaridi: afzalliklar va kamchiliklar
Xarid nazorat va uzoqroq rejalashtirish davrini beradi. Kompaniya xonaga egalik huquqini oladi; uni sotish, ijaraga berish yoki garovga qo‘yish imkoniyati amaldagi qonun, ruxsat etilgan foydalanish, cheklovlar va moliyalashtirish shartlariga bog‘liq. O‘z ofisi barqarorlik taassurotini berishi mumkin, lekin kompaniyaning qarzlarini to‘lash qobiliyatini o‘z-o‘zidan isbotlamaydi.
Odatdagi afzalliklar — uzoq muddatli ta’mirlash va xonani jarayonlaringizga moslashtirish uchun ko‘proq imkoniyat: muzokara xonalari, ko‘rgazma maydoni yoki ish joylari. Qayta qurish, muhandislik tizimlarini o‘zgartirish, saqlash joylari va ustaxonalar ruxsat etilgan foydalanish, mahalliy talablar va zarur roziliklarga mos bo‘lishi kerak.
Odatdagi kamchiliklar — xarid narxi, bitim, ta’mirlash, mebel va uskuna xarajatlari, noto‘g‘ri joy tanlash xavfi va kamroq moslashuvchanlik. Masofaviy ish, boshqa hudud yoki mijozlar oqimi o‘zgarishi sabab biznes formati almashsa, ofis uni cheklashi mumkin: ko‘chish mulkni sotish yoki ijaraga berishga bog‘liq bo‘ladi.
| Mezon | Ijara | Xarid |
|---|---|---|
| Maydonni o‘zgartirish imkoniyati | Yuqoriroq: maydonni kengaytirish yoki qisqartirish osonroq | Pastroq: ofisni almashtirish uchun bitim kerak |
| Boshlang‘ich xarajatlar | Kamroq: depozit, birinchi oy va asosiy tayyorgarlik | Ko‘proq: xarid + ta’mirlash + jihozlash |
| O‘zgartirishlar ustidan nazorat | Ijara shartnomasidagi cheklovlar | Ko‘proq imkoniyat, ammo foydalanish talablari va majburiy roziliklar hisobga olinadi |
| To‘lovlar oshishi xavfi | Indeksatsiya va ijara shartlarining qayta ko‘rib chiqilishi | Moliyalashtirish va mulkni saqlash xarajatlariga bog‘liq |
| Xonaga egalik | Oddiy ijara egalik huquqini avtomatik o‘tkazmaydi | Bitim va amaldagi qonun bo‘yicha olinadi; foydalanish cheklanishi mumkin |
Egalik huquqi va hisobdagi aktiv bir xil masala emas. Masalan, MHXSni qo‘llaydigan ijarachi odatda MHXS 16 (manba ingliz tilida) asosida foydalanish huquqi aktivini va ijara majburiyatini tan oladi; standart qisqa muddatli ijara va past qiymatli aktivlar uchun istisnolarni nazarda tutadi. Soliqlar va hisob tasnifini kompaniyangizga tatbiq etiladigan standartlar va qonun bo‘yicha tekshiring.
Ijara va xaridni bitta modelda qanday taqqoslash mumkin?
Taqqoslash uchun boshlang‘ich chiqimlarni, oylik to‘lovlarni va tanlangan davr oxiridagi pul natijasini ajrating. 3–5 yillik davr ssenariy tahlili uchun misol, o‘zini qoplash muddati prognozi emas. Xariddan keyin aktiv qoladi, kredit bo‘yicha esa to‘lanmagan qarz qolishi mumkin. Bu qoldiqlarsiz ijara bilan taqqoslash to‘liq bo‘lmaydi.
Quyidagi qadamlar dastlabki taqqoslash uchun xizmat qiladi. Bir xil maydon, davr, valyuta va kiritiladigan to‘lovlar tarkibidan foydalaning; soliq ta’sirini mahalliy qoidalarga muvofiq alohida baholang. Hisob xonani huquqiy va texnik tekshirishning o‘rnini bosmaydi.
- 1-qadam. Talablar va ssenariylarni belgilang: maydon, hudud, avtoturargoh, kirish imkoniyati, mijozlar uchun joy, foydalanish muddati va jamoadagi kutilayotgan o‘zgarishlar.
- 2-qadam. Ijara pul oqimlarini to‘plang: boshida depozit va tayyorgarlik, har oy shartnomadagi indeksatsiya bilan ijara hamda saqlash xarajatlari, oxirida esa ehtimoliy ko‘chib chiqish xarajatlari. Depozitning kutilayotgan qaytarilishini shartnoma bo‘yicha alohida kirim sifatida ko‘rsating. Ushlab qolinishi mumkin bo‘lgan qismini salbiy ssenariyda qoldiring.
- 3-qadam. Xaridni hisoblang. Kreditsiz xaridda to‘liq narx, bitim, tayyorgarlik va saqlash xarajatlarini kiriting; davr oxirida sotishdan olinishi taxmin qilinayotgan sof kirimni alohida ko‘rsating. Kredit bo‘lsa, boshlang‘ich badal, bitim, tayyorgarlik, oylik kredit to‘lovlari va saqlash xarajatlarini kiriting. Taxminiy sotuv narxidan sotish xarajatlari va qolgan qarzni ayiring. Boshlang‘ich badal va kredit to‘lovlariga mulkning to‘liq narxini yana qo‘shmang.
- 4-qadam. To‘lovlar vaqtini va aylanma mablag‘ ehtiyojini taqqoslang. Chuqurroq tahlil uchun barcha variantlarning pul oqimlarini bir xil asoslangan stavka bilan diskontlash mumkin. Agar stavka kapital qiymatini allaqachon hisobga olsa, uni yana alohida summa sifatida qo‘shmang. Biznesni rivojlantirishga sarmoya kiritish daromadini noaniq muqobil ssenariy deb qarang.
- 5-qadam. Davrdagi jami pul chiqimlaridan yakuniy kirimlarni ayirib, maksimal mablag‘ ehtiyojini ham taqqoslang. Ijara oshishi, ta’mirlash xarajatlari va pastroq sotuv narxi ssenariylarini sinang. Pul oqimi hisob xarajati bilan bir xil emas: kreditning asosiy qarzi, depozit va aktiv xaridini operatsion zararsizlik hisobiga to‘liq kiritmaslik kerak.
Chuqurroq tahlil uchun ofis xarajatlarini toifalarga ajratib, foyda qayerda sarflanayotganini ko‘ring. 101da jamoa bo‘ylab bir xil nomlangan aniq xarajat toifalaridan boshlash foydali. Xarajat toifalari haqidagi maqolamiz (rus tilida) qurilishdan tashqarida ham foydali: xarajatlarni qayd etish yondashuvi kengroq qo‘llanadi.
Operatsion zararsizlik nuqtasi uchun doimiy xarajatlar va o‘zgaruvchan xarajatlarga asoslangan marjinal foyda ulushini alohida aniqlang. Ulush musbat bo‘lsa, zarur tushum doimiy xarajatlarni shu ulushga bo‘lishga teng. Xona xaridi va kreditning asosiy qarzini qaytarishni pul rejasida tekshiring; davr xarajatlari qo‘llanadigan hisob qoidalariga bog‘liq.
Ta’mirlash, ko‘chish va jihozlash: pul qayerda yo‘qotilishi mumkin
Ijara yoki xarid muhokamasida uchinchi tarkibiy qism — xonani ishga tayyorlash qiymati ko‘pincha unutiladi. Tayyorgarlik davomida elektr, shamollatish, uskuna yoki o‘sayotgan jamoa uchun mebel ehtiyoji aniqlansa, ta’mirlash va jihozlash byudjetni sezilarli oshirishi mumkin.
Foydali qoida — har bir ofis ta’mirlash smetasining versiyalarini saqlash. Kelishilgan summa ish davomida oshsa, nima qo‘shilgani va kim tasdiqlaganini qayd eting. Dastlabki byudjet, kelishilgan o‘zgarishlar va haqiqiy sarfni taqqoslang; har bir qo‘shimcha ishning asosini saqlang.
Ko‘chish ham yo‘qotish manbai bo‘lishi mumkin: jamoaning bekor turishi, yo‘qolgan hujjatlar, kirish ruxsatlari va ta’minotdagi tartibsizlik. Bu xarajatlar paydo bo‘lmaguncha ko‘pincha e’tibordan chetda qoladi.
Ofis xarajatlarini qanday nazorat qilish kerak
Ofis to‘lovlari doimiy xarajatlarning bir qismidir. Ularni kompaniya darajasida alohida qayd etish biznesni ta’minlashga qancha sarflanayotganini ko‘rsatadi: ijara, aloqa, buxgalteriya, xizmatlar va ofis xodimlari ish haqi. Alohida ofis xarajatlari guruhi ularni tushum va marjinal foyda bilan taqqoslashni osonlashtiradi.
101 ilovasida kompaniya fondi umumiy operatsiyalarni alohida qayd etishga yordam beradi. PRO+ ofertasining 1.2-bandi (rus tilida) fondning moliyaviy operatsiyalarini qayd etish va ular bo‘yicha hisobotni nazarda tutadi. Hodisa to‘lov yoki avans haqida kiritilgan ma’lumotni qayd etadi; ilovadagi holat pul o‘tkazmasining bank tasdig‘i o‘rnini bosmaydi. Qaydlarning to‘liqligini shartnomalar va to‘lov hujjatlari bilan solishtiring.
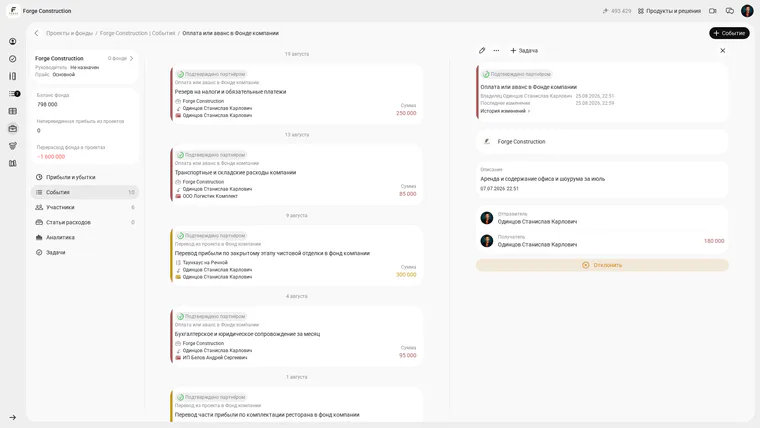
Quyidagi skrinshot Forge Construction kompaniya fondida iyul oyidagi ofis va ko‘rgazma maydoni ijarasi hamda saqlash xarajatlari bo‘yicha mavjud o‘quv yozuvini ko‘rsatadi. Kartochkada tavsif, jo‘natuvchi, oluvchi va misol tariqasidagi 180 000 summa ko‘rinadi. Namoyish hisobidagi barcha ma’lumotlar uydirma; summa bozor ijara narxi yoki tavsiya etilgan byudjet emas. Skrinshot hisob yozuvini ko‘rsatadi, bank to‘lovi amalga oshirilganini isbotlamaydi.
Biznes o‘sayotgan paytda ofis tanlasangiz, rentabellikni ham hisoblab, doimiy xarajatlarning unga ta’sirini tekshiring. Foydali maqolalar: rentabellikni hisoblash, marjinal foyda mazmuni va boshqaruv hisobida tushumni hisoblash.
Xulosalar: qachon ijaraga olish va qachon sotib olish kerak
Xona tez kerak bo‘lsa, jamoa o‘sishi noaniq bo‘lsa, joylashuv va ofis formatini sinamoqchi bo‘lsangiz yoki maydon moslashuvchanligi muhim bo‘lsa, ijara ko‘pincha mos keladi.
Shu joydagi rejalashtirish davri aniq, pul oqimi barqaror, jarayonlarga mos katta ta’mirlash rejalashtirilgan va ofis kompaniya imiji hamda ishonchliligining bir qismi bo‘lsa, xarid ko‘pincha mos keladi.
Qaror to‘xtab qolsa, ofis talablari va ko‘tara oladigan pul yukidan boshlang, so‘ng ijara bilan xaridni bir xil davrda taqqoslang. Doimiy xarajatlar va zararsizlik nuqtasini alohida baholang. Raqamlar yig‘ilgach, ofis tanlovi shaxsiy didga kamroq bog‘liq bo‘ladi.