
La pregunta de alquilar o comprar una oficina suele surgir cuando el equipo ya no cabe en una cocina o un espacio de trabajo compartido. Las reuniones con clientes, los documentos, los equipos, una zona de reuniones y el almacenamiento necesitan espacio. También generan costes recurrentes que pueden afectar al beneficio tanto como los salarios.
Comparar el alquiler y la compra por intuición es arriesgado. El alquiler periódico y parte de los gastos de mantenimiento generan obligaciones independientemente de la carga de trabajo. Comprar un inmueble, entregar un depósito reembolsable y devolver el principal de un préstamo son flujos de efectivo distintos: no se pueden tratar automáticamente como gastos operativos corrientes. En la contabilidad de gestión conviene identificar por separado los gastos de oficina para no repartirlos indiscriminadamente entre proyectos y sacar conclusiones erróneas.
Examinaremos las ventajas y desventajas de ambas opciones y elaboraremos una comparación sencilla a 3–5 años para decidir con cifras.
Contenido:
- ¿Qué conviene definir antes de comparar el alquiler y la compra?
- Alquilar una oficina: ventajas y desventajas
- Comprar una oficina: ventajas y desventajas
- ¿Cómo comparar el alquiler y la compra en un mismo modelo?
- Acondicionamiento, mudanza y mobiliario: dónde se puede perder dinero
- Cómo mantener bajo control los gastos de oficina
- Conclusiones: cuándo alquilar y cuándo comprar
¿Qué conviene definir antes de comparar el alquiler y la compra?
La comparación pierde sentido si antes no se han definido los requisitos. La oficina es una herramienta para vender, trabajar, almacenar materiales y reunir al equipo. Sus características influyen en el coste de uso y de propiedad.
Empiece por el plazo y la flexibilidad. Si el negocio crece a saltos, las necesidades de espacio pueden cambiar rápidamente. La compra podría inmovilizar dinero en un inmueble que ya no se adapte a la forma de trabajar del equipo.
El segundo aspecto es la presión financiera. El alquiler de la oficina es un gasto fijo, junto con parte de los salarios, los impuestos y las suscripciones. La economía unitaria, el umbral de rentabilidad y la rentabilidad ayudan a evaluar conjuntamente estos costes. Puede ampliar el tema en nuestros artículos sobre indicadores de rendimiento del negocio y sobre cómo funciona la analítica en la Aplicación 101 (artículo en ruso).
Alquilar una oficina: ventajas y desventajas
El alquiler ofrece rapidez y un riesgo controlable: firmar el contrato, hacer pequeñas mejoras y trasladarse. Para muchas empresas permite probar una ubicación, un formato de oficina y la superficie que realmente necesitan.
Entre las ventajas habituales están una mudanza más sencilla, más posibilidades de ajustar el espacio al crecimiento del equipo y una necesidad inicial de efectivo menor que en la compra. El alquiler también fomenta la disciplina: la oficina es un coste que debe justificarse por las ventas y la eficiencia de los procesos.
Entre las desventajas habituales están la dependencia de las condiciones del arrendador, las revisiones indexadas, las restricciones a las obras y el riesgo de terminación del contrato. También puede existir una barrera psicológica: invertir mucho en un inmueble que no pertenece a la empresa. Antes de hacer obras, revise la duración del contrato, los permisos necesarios y la compensación por mejoras. Un argumento emocional no demuestra qué opción resulta económicamente mejor.
Comprar una oficina: ventajas y desventajas
La compra ofrece control y un horizonte de planificación más largo. La empresa adquiere la propiedad del inmueble; la posibilidad de venderlo, alquilarlo o darlo en garantía depende de la legislación aplicable, el uso permitido, las cargas y las condiciones de financiación. Una oficina propia puede contribuir a una imagen de estabilidad, pero no demuestra por sí sola la capacidad de la empresa para pagar sus deudas.
Entre las ventajas habituales están una mayor libertad para acondicionar el espacio a largo plazo y organizarlo según los procesos: salas de reuniones, una zona de exposición o puestos de trabajo. Las obras, los cambios en las instalaciones, el almacenamiento y los talleres deben respetar el uso permitido, los requisitos locales y las autorizaciones necesarias.
Entre las desventajas habituales están el precio de compra y los costes de la operación, el acondicionamiento, el mobiliario y los equipos, además del riesgo de elegir una ubicación equivocada y una menor flexibilidad. Si el negocio cambia de formato por el trabajo remoto, otro distrito o un flujo distinto de clientes, la oficina puede frenarlo: la mudanza dependerá de vender o alquilar el inmueble.
| Criterio | Alquiler | Compra |
|---|---|---|
| Flexibilidad de superficie | Mayor: resulta más fácil ampliar o reducir el espacio | Menor: cambiar de oficina exige una operación |
| Desembolso inicial | Menor: depósito, primer mes y preparación básica | Mayor: compra + acondicionamiento + mobiliario |
| Control sobre las obras | Limitaciones del contrato de alquiler | Más posibilidades, sujetas al uso permitido y a las autorizaciones obligatorias |
| Riesgo de aumento de pagos | Indexación y revisión de las condiciones del contrato | Depende de la financiación y del mantenimiento del inmueble |
| Propiedad del inmueble | Un alquiler ordinario no transmite automáticamente la propiedad | Se adquiere según la operación y la legislación aplicable; el uso puede estar restringido |
La propiedad y el reconocimiento de un activo contable son cuestiones distintas. Por ejemplo, un arrendatario que aplica las NIIF generalmente reconoce un activo por derecho de uso y un pasivo por arrendamiento conforme a la NIIF 16 (fuente en inglés); la norma contempla exenciones para los arrendamientos a corto plazo y los activos de bajo valor. Compruebe los impuestos y la clasificación contable conforme a las normas y la legislación aplicables a su empresa.
¿Cómo comparar el alquiler y la compra en un mismo modelo?
Separe los desembolsos iniciales, los pagos mensuales y el resultado de efectivo al final del periodo elegido. El horizonte de 3–5 años es un ejemplo de análisis de escenarios, no una previsión del plazo de recuperación. La compra deja un activo y el préstamo puede dejar deuda pendiente. Sin estos saldos, la comparación con el alquiler está incompleta.
Estos pasos permiten una comparación preliminar. Utilice la misma superficie, periodo, moneda y conjunto de pagos incluidos; evalúe los efectos fiscales por separado según las normas locales. El cálculo no sustituye la revisión jurídica y técnica del inmueble.
- Paso 1. Defina requisitos y escenarios: superficie, distrito, aparcamiento, accesos, zona para clientes, plazo previsto de uso y cambios esperados en el equipo.
- Paso 2. Reúna los flujos de efectivo del alquiler: depósito y preparación al inicio, renta mensual con la indexación pactada y mantenimiento, y posibles costes de salida al final. Muestre la devolución prevista del depósito como una entrada separada conforme al contrato. Reserve para el escenario adverso la parte que podría retenerse.
- Paso 3. Calcule la compra. Sin préstamo, incluya el precio completo, los costes de la operación, la preparación y el mantenimiento; muestre por separado los ingresos netos estimados de la venta al final del periodo. Con préstamo, incluya la entrada, los costes de la operación, la preparación, las cuotas mensuales y el mantenimiento. Reste del precio de venta estimado los gastos de venta y la deuda pendiente. No añada otra vez el precio completo del inmueble a la entrada y las cuotas.
- Paso 4. Compare el calendario de pagos y las necesidades de capital circulante. Para profundizar, puede descontar los flujos de todas las opciones con una misma tasa justificada. Si la tasa ya incorpora el coste del capital, no lo sume de nuevo como importe separado. Trate la rentabilidad de invertir en el crecimiento del negocio como un escenario alternativo incierto.
- Paso 5. Compare las salidas totales de efectivo del periodo, menos las entradas finales, y la necesidad máxima de efectivo. Pruebe escenarios de subida del alquiler, costes de acondicionamiento y menor precio de venta. El flujo de efectivo no equivale al gasto contable: el principal del préstamo, el depósito y la adquisición de un activo no deben incluirse íntegramente en el cálculo del umbral de rentabilidad operativo.
Para profundizar, desglose los gastos de oficina por categorías y vea dónde se consume el beneficio. En 101 conviene empezar por categorías claras con nombres uniformes para todo el equipo. Nuestro artículo sobre categorías de gastos (en ruso) resulta útil también fuera de la construcción: el enfoque de registro de costes tiene una aplicación más amplia.
Para calcular el umbral de rentabilidad operativo, identifique por separado los gastos fijos y la tasa de margen de contribución calculada a partir de los costes variables. Con una tasa positiva, los ingresos necesarios equivalen a los gastos fijos divididos por esa tasa. Compruebe la compra del inmueble y la devolución del principal en el plan de efectivo; los gastos reconocidos en cada periodo dependen de las normas contables utilizadas.
Acondicionamiento, mudanza y mobiliario: dónde se puede perder dinero
Al hablar de alquilar o comprar suele olvidarse un tercer componente: el coste de dejar el inmueble listo para trabajar. El acondicionamiento y el mobiliario pueden aumentar considerablemente el presupuesto cuando durante la preparación aparecen necesidades eléctricas, de ventilación, equipos o muebles para un equipo que crece.
Una regla útil es conservar versiones de cada presupuesto de acondicionamiento. Si el importe acordado aumenta durante las obras, registre qué se añadió y quién lo autorizó. Compare el presupuesto inicial, los cambios acordados y el gasto real, y conserve la justificación de cada trabajo adicional.
La mudanza también puede generar pérdidas: tiempo de inactividad del equipo, documentos extraviados y desorganización de accesos y suministros. A menudo estos costes se pasan por alto hasta que aparecen.
Cómo mantener bajo control los gastos de oficina
Los pagos de oficina forman parte de los gastos fijos. Registrarlos por separado a nivel de empresa permite ver cuánto cuesta sostener el negocio: alquiler, comunicaciones, contabilidad, servicios y salarios del personal de oficina. Un grupo separado de gastos de oficina facilita compararlos con los ingresos y el margen de contribución.
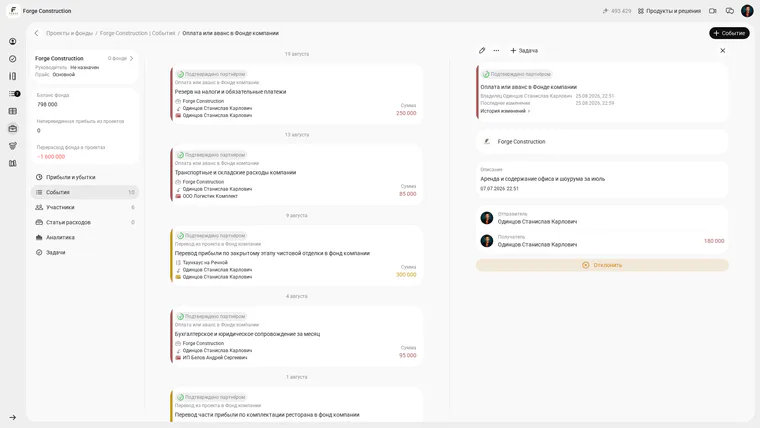
En la Aplicación 101, el fondo de empresa ayuda a registrar por separado las operaciones generales. Las condiciones de la oferta PRO+, apartado 1.2 (en ruso) contemplan el registro de las operaciones financieras del fondo y la elaboración de informes. Un evento recoge la información introducida sobre un pago o anticipo; su estado en la aplicación no sustituye la confirmación bancaria de una transferencia. Compruebe la integridad de los registros con los contratos y los documentos de pago.
La captura siguiente muestra un registro de formación existente de alquiler y mantenimiento de oficina y zona de exposición de julio en el fondo de Forge Construction. La tarjeta muestra una descripción, un remitente, un destinatario y un importe ilustrativo de 180 000. Todos los datos de esta cuenta de demostración son ficticios; el importe no representa un alquiler de mercado ni un presupuesto recomendado. La captura muestra un registro contable, no una prueba de que se haya ejecutado un pago bancario.
Si elige una oficina mientras el negocio crece, calcule también la rentabilidad y examine cómo le afectan los gastos fijos. Le serán útiles los artículos sobre cómo calcular la rentabilidad, el significado del margen de contribución y el cálculo de los ingresos en la contabilidad de gestión.
Conclusiones: cuándo alquilar y cuándo comprar
El alquiler suele resultar adecuado cuando necesita espacio rápidamente, el crecimiento del equipo es incierto, desea probar una ubicación y un formato de oficina o necesita flexibilidad de superficie.
La compra suele resultar adecuada cuando el horizonte de permanencia en esa ubicación está claro, el flujo de efectivo es estable, se prevé un acondicionamiento importante adaptado a sus procesos y la oficina forma parte de la imagen y la credibilidad de la empresa.
Si la decisión está bloqueada, empiece por los requisitos de la oficina y un compromiso de efectivo asumible, y compare alquiler y compra durante el mismo periodo. Evalúe por separado los gastos fijos y el umbral de rentabilidad. Con las cifras reunidas, elegir una oficina dependerá menos del gusto personal.