
المحتويات:
ما هي بنية الإيرادات ولماذا تحتاج إليها؟
في المحاسبة الإدارية، تمثل الإيرادات قيمة الالتزامات التي أُنجزت وثُبتت بمحاضر إنجاز الأعمال أو مراحل المشروع أو مستندات التسوية. قد يصل المال مبكراً كدفعة مقدمة أو لاحقاً بسبب تأخر السداد؛ ولا يغيّر توقيت وصوله أساس الاعتراف بالإيراد.
يجيب تفصيل الإيرادات عن سؤالين: ما الذي يدرّ الدخل فعلاً، وأي جزء يستحق التطوير؟ عندما تقسم الإيرادات إلى مكوّناتها، ترى الجزء المستقر والموسمي والجزء الذي يعتمد على عميل كبير واحد.
مثال من قطاع البناء: تنفّذ شركة أعمال تشطيب وتبيع المواد في الوقت نفسه. في نهاية الشهر، يبدو رقم «إيرادات بقيمة 12,000,000 روبل» كبيراً. لكن التفصيل يبيّن أن 7,000,000 روبل جاءت من مواد بهامش زيادة منخفض، و5,000,000 روبل من الأعمال، وأن الأعمال هي ما يدعم نشاط الشركة. وبدون هذا التفصيل، تصبح قرارات الإعلان والتوظيف وتوزيع عبء العمل على الفرق مجرد تخمين.
ممّ تتكوّن الإيرادات؟
ابدأ بتحديد ما تعدّه إيراداً. وفق أساس الاستحقاق، ينشأ الإيراد عند الوفاء بالالتزام: اكتمال مرحلة، أو توقيع محضر الإنجاز، أو تسليم المشروع. تشرح مقالة «ما هي الإيرادات؟» (بالروسية) هذا النهج.
بعد ذلك، قسّم الإيرادات حسب المصدر. تشمل المصادر المعتادة بيع السلع والخدمات والإيجارات والتراخيص. وفي البناء والترميم، غالباً ما تكون الخدمات، أي الأعمال المنفذة، هي المصدر الأساسي، بينما تشكّل المواد مجموعة منفصلة.
لجعل التفصيل مفيداً للإدارة، استخدم مستويين:
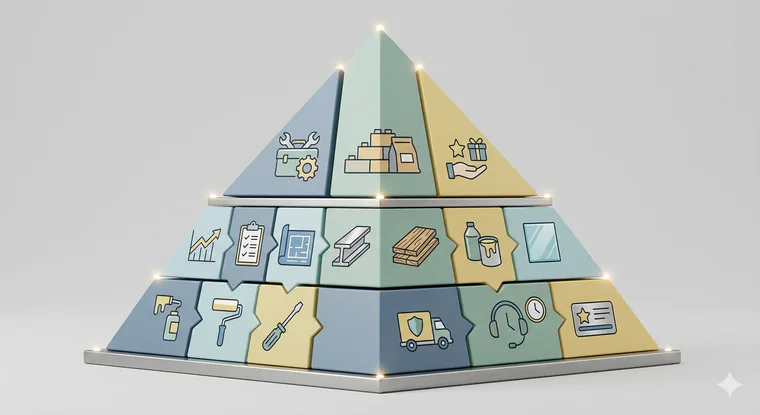
- المستوى الأول: نوع الإيراد، مثل الأعمال والمواد والخدمات الإضافية (التصميم وتوريد المكونات والإشراف الفني) وعقود الصيانة.
- المستوى الثاني: التفاصيل داخل كل نوع؛ فقسّم الأعمال حسب نوع العمل والمرحلة، والمواد حسب مجموعاتها، والخدمات الإضافية حسب الباقات المحددة.
هكذا ترى المجموعات الكبرى، مع إمكان التعمق لمعرفة الخدمة التي رفعت نتيجة الشهر.
أهم طرق تقسيم الإيرادات لاتخاذ القرارات الإدارية
طريقة تقسيم الإيرادات هي زاوية للنظر إلى الأموال نفسها. وكلما زاد اعتماد الشركة على المشاريع، ازدادت أهمية التحليل حسب المشروع والشخص المسؤول.
مثلاً، يرى المدير ارتفاع إيرادات «الأعمال». لكن مشرف موقع واحد مثقل بالمشاريع، وآخر بلا مشاريع، والمواعيد النهائية تتعثر. يكشف التفصيل حسب المسؤولين هذا الاختلال بسرعة.
كيف يمكن تحليل مكوّنات الإيرادات؟
- حسب المشاريع أو المواقع: تقسيم أساسي للبناء يُظهر مواقع توليد الإيرادات، وتأخر إقفال المراحل، والأعمال الإضافية.
- حسب الأنشطة والمنتجات: الشقق والمنازل والعقارات التجارية والخدمات المنفردة.
- حسب قنوات المبيعات: الإعلانات والتوصيات والشركاء والعملاء العائدون.
- حسب المديرين أو مشرفي المواقع أو الفرق: من يولّد الإيرادات ويحافظ على الجودة، وأين تحدث التأخيرات.
- حسب العملاء: حصة عميل واحد، وتكرار الطلبات، وتكوين محفظة العملاء.
- حسب المراحل: إذا اعتُرف بالإيراد عند إتمام كل مرحلة، فسترى أين تتعطل عمليات التسليم والتوقيع.
لوضع الإيرادات في سياق إدارة الشركة الأوسع، راجع مقالة «ستة مؤشرات لأداء الأعمال» (بالروسية). توضّح لماذا لا تكفي الإيرادات وحدها، وما المقاييس الأخرى التي يجدر متابعتها.
أخطاء شائعة في إيرادات البناء والترميم
الخطأ الأول: اعتبار المقبوضات النقدية إيرادات. الدفعات المقدمة مألوفة في البناء؛ ويمكن شراء المواد ودفع أجور الفنيين منها. وصل المال إلى الحساب، لكن الالتزامات المقابلة قد لا تكون أُنجزت بعد. تتناول مقالة «ما هي الإيرادات؟» (بالروسية) الإيرادات وفق أساس الاستحقاق والفرق بينها وبين حجم المبيعات.
الخطأ الثاني: الخلط بين «بيع المواد» و«الربح من المواد». إذا وُضعت المواد والأعمال في سطر واحد، فقد يخفي ارتفاع حجم المبيعات واقع الربحية. اعرض المواد في مجموعة مستقلة، وراقب هامشها لمعرفة مساهمتها في الربح.
الخطأ الثالث: عدم فصل الأعمال الإضافية. قد تؤثر هذه الأعمال كثيراً في ربحية المشروع. وبدون فئة مستقلة، يصعب تحديد ما إذا كان العميل يشتري «ترميماً متكاملاً» أو «ترميماً مع سلسلة خدمات إضافية خلال المشروع».
الخطأ الرابع: احتساب الإيرادات من دون ربطها بالتكاليف. لا يكشف هيكل الإيرادات وحده كم يتبقى للشركة. حلّل المصروفات حسب المشروع وبند التكلفة إلى جانبه. وللبداية، اقرأ «كيفية تسجيل مصروفات البناء بصورة صحيحة» (بالروسية).
كيف تعدّ تفصيلاً شهرياً للإيرادات؟
اتبع الخطوات التالية من دون منهجية معقدة:
- الخطوة 1. حدّد قاعدة الاعتراف بالإيراد: عند توقيع محضر الإنجاز، أو إتمام مرحلة، أو إغلاق حدث مرتبط بالعمل. إذا اعترفت به عند الدفع، فسيتغير التفصيل بتغيّر جدول الدفعات المقدمة.
- الخطوة 2. أدرج المصادر: الأعمال والمواد والخدمات الإضافية. واحسم منذ البداية ما إذا كنت ستفصل المواد في مجموعة مستقلة.
- الخطوة 3. اختر زاويتين أو ثلاث زوايا للتحليل في الشهر الأول. غالباً ما يكفي في البناء تقسيم «المشروع» و«نوع الإيراد» و«قناة المبيعات».
- الخطوة 4. اربط كل بند إيراد بمشروع ومصدر. البنود التي لا مصدر محدداً لها ستتراكم في خانة «أخرى» التي يصعب إدارتها.
- الخطوة 5. طابق التفصيل مع المستندات وقاعدة الاستحقاق: أين محضر الإنجاز، وأي مرحلة اكتملت، وأين نُفذ الالتزام جزئياً؟
- الخطوة 6. أعدّ تقريراً جدولياً: المشاريع أو الأنشطة في الصفوف، ومصادر الإيرادات في الأعمدة. خصص ورقة مستقلة لقنوات المبيعات.
- الخطوة 7. اتخذ ثلاثة قرارات بناء على النتيجة: ما الذي ستعززه، أو تخفضه، أو تعيد تقديمه كمنتج.
إذا أردت رؤية كيفية ارتباط المشاريع والأحداث والأرقام من دون جمع بيانات المحادثات والجداول يدوياً، فاحضر عرضاً توضيحياً لتطبيق 101. ستشاهد فيه كيف تظهر الإيرادات في التقارير.
كيف تربط الإيرادات بالربح والتدفق النقدي ورأس المال العامل؟
هيكل الإيرادات جزء من قائمة الأرباح والخسائر (P&L): فهو يوضح مقدار ما تحقق ومصادره. ويبيّن تقرير التدفق النقدي موعد دخول المال. أما الميزانية العمومية وتحليل رأس المال العامل فيوضحان مكان المال الآن ولماذا قد لا يكون متاحاً للاستخدام. تشرح مقالة «أهم ثلاثة تقارير لصاحب العمل» (بالروسية) هذه التقارير معاً.
اجمع تفصيل الإيرادات مع مقاييس أخرى لاتخاذ قرارات أوضح:
- هيكل الإيرادات والهوامش: معرفة المصادر التي تترك ربحاً تساعدك على اختيار مجموعة المنتجات. راجع «الربح الحدي» (بالروسية) للمفهوم الأساسي.
- هيكل الإيرادات والتدفق النقدي: قارن المشاريع التي اعتُرف بأعمالها كإيراد بفترات نقص السيولة وتأخر المدفوعات.
- هيكل الإيرادات ورأس المال العامل: غالباً ما يحتاج النمو إلى أموال إضافية للمواد والدفعات المقدمة للفرق والخدمات اللوجستية. تشرح مقالة «رأس المال العامل للشركة» (بالروسية) لماذا لا يكفي رصيد الحساب لتقييم وضع الشركة.
مثال: ترتفع الإيرادات بسبب مشاريع كبيرة، لكن تقرير التدفق النقدي يكشف نقصاً في السيولة منتصف الشهر. راجع جدول المدفوعات، وتوثيق إنجاز كل مرحلة، وشروط الدفعات المقدمة حتى لا يضغط النمو على السيولة.