
Daftar isi:
- Apa itu struktur pendapatan dan mengapa diperlukan?
- Apa saja sumber pendapatan?
- Sudut analisis utama untuk keputusan manajemen
- Kesalahan umum dalam pendapatan konstruksi dan renovasi
- Bagaimana menyusun struktur pendapatan bulanan?
- Bagaimana menghubungkan pendapatan dengan laba, arus kas, dan modal kerja?
Apa itu struktur pendapatan dan mengapa diperlukan?
Dalam akuntansi manajemen, pendapatan adalah nilai kewajiban yang telah dipenuhi dan didukung berita acara pekerjaan, tahapan yang selesai, atau dokumen penyelesaian lainnya. Kas dapat diterima lebih awal sebagai uang muka atau belakangan karena pembayaran terlambat; waktu penerimaan tersebut tidak mengubah dasar pengakuan pendapatan.
Struktur pendapatan menjawab dua pertanyaan: apa sebenarnya yang menghasilkan pemasukan, dan bagian mana yang layak dikembangkan? Saat pendapatan dipisahkan menurut komponennya, Anda dapat melihat bagian yang stabil, musiman, atau bergantung pada satu pelanggan besar.
Contoh dari konstruksi: sebuah perusahaan mengerjakan renovasi sekaligus menjual material. Pada akhir bulan, “pendapatan 12.000.000 ₽” tampak besar. Setelah diuraikan, ternyata 7.000.000 ₽ berasal dari material dengan markup rendah dan 5.000.000 ₽ dari pekerjaan; pekerjaanlah yang menopang bisnis. Tanpa struktur ini, keputusan tentang iklan, perekrutan, dan beban kerja tim menjadi tebakan.
Apa saja sumber pendapatan?
Mulailah dengan menyepakati apa yang Anda catat sebagai pendapatan. Menurut metode akrual, pendapatan muncul ketika kewajiban dipenuhi: suatu tahapan selesai, berita acara ditandatangani, atau proyek diserahterimakan. Pendekatan ini dijelaskan dalam artikel Apa Itu Pendapatan (dalam bahasa Rusia).
Selanjutnya, kelompokkan pendapatan berdasarkan sumber. Kategori umum meliputi penjualan barang, jasa, sewa, dan lisensi. Dalam konstruksi dan renovasi, jasa atau pekerjaan biasanya menjadi sumber utama, sedangkan barang atau material ditempatkan dalam kelompok tersendiri.
Agar berguna untuk manajemen, buat struktur dua tingkat:
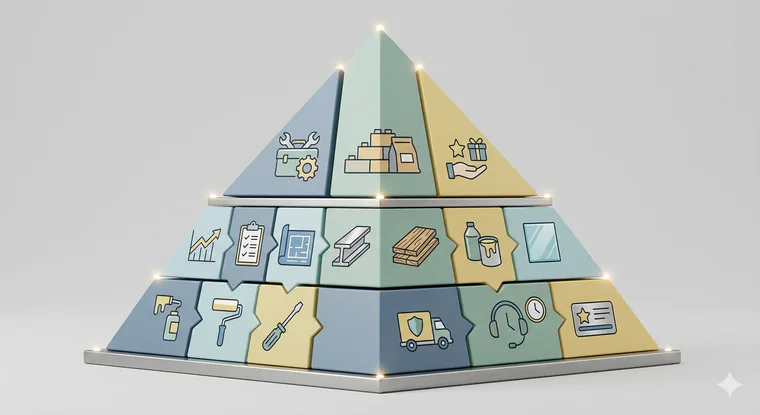
- Tingkat 1: jenis pendapatan, misalnya pekerjaan, material, layanan tambahan (desain, pengadaan, pengawasan teknis), dan kontrak layanan.
- Tingkat 2: rincian di dalam tiap jenis. Pisahkan pekerjaan menurut jenis dan tahapan, material menurut kelompok, serta layanan tambahan menurut paket tertentu.
Dengan begitu, Anda melihat gambaran besar sekaligus dapat menelusuri layanan yang paling menopang hasil bulan tersebut.
Sudut analisis utama untuk keputusan manajemen
Sudut analisis pendapatan adalah cara melihat uang yang sama dari sisi berbeda. Semakin banyak bisnis bertumpu pada proyek, semakin penting analisis menurut proyek dan orang yang bertanggung jawab.
Misalnya, seorang manajer melihat pendapatan “pekerjaan” meningkat. Namun, seorang pengawas lapangan kelebihan beban, pengawas lain tidak memiliki proyek, dan tenggat mulai meleset. Analisis menurut penanggung jawab segera memperlihatkan ketidakseimbangan itu.
Bagaimana sebaiknya Anda mengurai pendapatan?
- Menurut proyek atau lokasi. Ini adalah sudut utama dalam konstruksi: terlihat lokasi yang menghasilkan pendapatan, tahapan yang terlambat ditutup, dan pekerjaan tambahan.
- Menurut lini bisnis dan produk. Apartemen, rumah, bangunan komersial, atau jasa tersendiri.
- Menurut saluran penjualan. Iklan, rekomendasi, mitra, dan pelanggan lama.
- Menurut manajer, pengawas lapangan, atau tim. Siapa yang menghasilkan pendapatan, menjaga mutu, dan mengalami keterlambatan.
- Menurut pelanggan. Porsi seorang pelanggan, pesanan berulang, dan komposisi portofolio.
- Menurut tahapan. Bila pendapatan diakui per tahapan, terlihat bagian yang terhambat saat serah terima dan penandatanganan.
Untuk mengaitkan struktur pendapatan dengan pengelolaan bisnis secara lebih luas, baca Enam Indikator Kinerja Bisnis (dalam bahasa Rusia). Artikel tersebut menjelaskan mengapa pendapatan saja tidak cukup dan ukuran lain yang perlu dipantau.
Kesalahan umum dalam pendapatan konstruksi dan renovasi
Kesalahan 1: menganggap penerimaan kas sebagai pendapatan. Uang muka lazim dalam konstruksi; dana itu dapat dipakai membeli material dan membayar pekerja. Kas sudah masuk, tetapi kewajibannya mungkin belum selesai. Artikel Apa Itu Pendapatan (dalam bahasa Rusia) membahas pendapatan akrual dan perbedaannya dari omzet.
Kesalahan 2: mencampur “material terjual” dengan “laba dari material”. Jika material dan pekerjaan digabung dalam satu baris, pertumbuhan nilai transaksi dapat menutupi keadaan ekonomi sebenarnya. Tampilkan material secara terpisah dan pantau marginnya untuk melihat kontribusi pada laba.
Kesalahan 3: tidak memisahkan pekerjaan tambahan. Pekerjaan ini dapat sangat memengaruhi profitabilitas proyek. Tanpa kategori tersendiri, sulit mengetahui apakah pelanggan membeli “renovasi lengkap” atau “renovasi beserta serangkaian layanan tambahan selama proyek berjalan”.
Kesalahan 4: menghitung pendapatan tanpa membandingkan biaya. Komposisi pendapatan saja tidak menunjukkan berapa banyak uang yang tersisa di perusahaan. Analisis biaya menurut proyek dan kategori harus menyertainya. Sebagai pengantar, baca Cara Mencatat Biaya Konstruksi dengan Benar (dalam bahasa Rusia).
Bagaimana menyusun struktur pendapatan bulanan?
Gunakan langkah berikut tanpa metodologi yang rumit:
- Langkah 1. Tetapkan aturan pengakuan pendapatan: berdasarkan berita acara, tahapan yang selesai, atau peristiwa yang ditutup. Jika diakui saat pembayaran, struktur pendapatan akan mengikuti jadwal uang muka.
- Langkah 2. Daftarkan sumbernya: pekerjaan, material, dan layanan tambahan. Putuskan sejak awal apakah material ditempatkan dalam kelompok tersendiri.
- Langkah 3. Pilih dua atau tiga sudut analisis utama pada bulan pertama. Dalam konstruksi, proyek, jenis pendapatan, dan saluran penjualan biasanya cukup.
- Langkah 4. Hubungkan setiap pos pendapatan dengan proyek dan sumbernya. Pos tanpa sumber yang jelas akan menumpuk dalam kategori “lain-lain” yang sulit dikelola.
- Langkah 5. Cocokkan struktur dengan dokumen dan aturan akrual: mana berita acaranya, tahapan yang selesai, atau kewajiban yang baru terpenuhi sebagian.
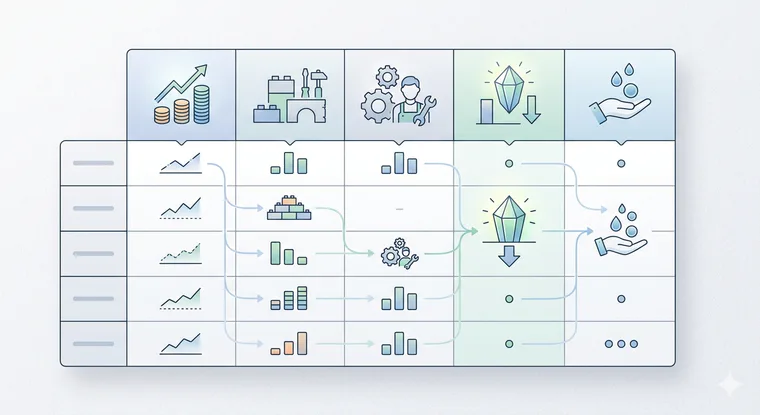
- Langkah 6. Susun laporan berbentuk tabel: proyek atau lini bisnis pada baris, sumber pendapatan pada kolom. Buat tab terpisah untuk saluran penjualan.
- Langkah 7. Rumuskan tiga keputusan dari hasilnya: apa yang akan diperkuat, dikurangi, atau dikemas ulang sebagai produk.
Jika Anda ingin melihat cara proyek, peristiwa, dan angka saling terhubung tanpa menyatukan obrolan dan tabel secara manual, ikuti demonstrasi produk 101. Di sana Anda dapat melihat bagaimana pendapatan muncul dalam laporan.
Bagaimana menghubungkan pendapatan dengan laba, arus kas, dan modal kerja?
Struktur pendapatan adalah bagian dari laporan laba rugi (P&L): laporan itu menunjukkan berapa banyak yang dihasilkan dan dari sumber mana. Laporan arus kas menunjukkan kapan uang diterima. Neraca dan analisis modal kerja menunjukkan di mana uang berada sekarang dan mengapa belum tersedia untuk digunakan. Hubungan ketiganya dijelaskan dalam Tiga Laporan Utama bagi Pemilik Bisnis (dalam bahasa Rusia).
Gabungkan struktur pendapatan dengan ukuran lain agar keputusan lebih jelas:
- Struktur pendapatan dan margin. Mengetahui sumber yang menyisakan laba membantu Anda memilih kombinasi produk. Dasarnya dibahas dalam Laba Marginal (dalam bahasa Rusia).
- Struktur pendapatan dan arus kas. Bandingkan proyek yang pekerjaannya sudah diakui sebagai pendapatan dengan kekurangan kas dan keterlambatan pembayaran.
- Struktur pendapatan dan modal kerja. Pertumbuhan sering membutuhkan lebih banyak dana untuk material, uang muka tim, dan logistik. Artikel Modal Kerja Perusahaan (dalam bahasa Rusia) menjelaskan mengapa saldo rekening tidak cukup untuk menilai kondisi bisnis.
Misalnya, pendapatan meningkat berkat proyek besar, tetapi laporan arus kas menunjukkan kekurangan dana di pertengahan bulan. Tinjau jadwal pembayaran, penandatanganan berita acara per tahapan, dan syarat pembayaran di muka agar pertumbuhan tidak mengganggu kas.