
შინაარსი:
- რა არის შემოსავლის სტრუქტურა და რისთვის არის საჭირო?
- რისგან შედგება შემოსავალი?
- შემოსავლის სტრუქტურის ძირითადი ჭრილები მმართველობითი გადაწყვეტილებებისთვის
- შემოსავალი მშენებლობასა და რემონტში: გავრცელებული შეცდომები
- როგორ შეადგინოთ ერთი თვის შემოსავლის სტრუქტურა?
- როგორ დაუკავშიროთ იგი მოგებას, ფულად ნაკადებსა და საბრუნავ კაპიტალს?
რა არის შემოსავლის სტრუქტურა და რისთვის არის საჭირო?
მმართველობით აღრიცხვაში შემოსავალი არის შესრულებული ვალდებულებების ღირებულება, რომელიც დადასტურებულია მიღება-ჩაბარების აქტებით, დასრულებული ეტაპებით ან სხვა დამადასტურებელი დოკუმენტებით. თანხა შეიძლება წინასწარ, ავანსის სახით შემოვიდეს ან მოგვიანებით, გადახდის დაგვიანების გამო; შემოსავლის აღიარების წესი ამით არ იცვლება.
შემოსავლის სტრუქტურა ორ კითხვას პასუხობს: „კონკრეტულად რას მოაქვს შემოსავალი?“ და „რომელი მიმართულების განვითარება ღირს?“. დაყოფის შემდეგ ჩანს, რომელი ნაწილი არის სტაბილური, რომელი — სეზონური და რამდენად არის კომპანია დამოკიდებული ერთ მსხვილ კლიენტზე.
წარმოიდგინეთ სამშენებლო კომპანია, რომელიც ასრულებს მოპირკეთების სამუშაოებს და ამავე დროს ყიდის მასალებს. თვის ბოლოს 12 000 000 ₽ შემოსავალი შთამბეჭდავად ჩანს. დეტალური განხილვა აჩვენებს, რომ 7 000 000 ₽ დაბალი ფასნამატის მქონე მასალებიდან მოდის, ხოლო 5 000 000 ₽ — სამუშაოებიდან; ბიზნესს სწორედ სამუშაოები არჩენს. ამ სტრუქტურის გარეშე რეკლამის, თანამშრომლების აყვანისა და ბრიგადების დატვირთვის შესახებ გადაწყვეტილებები ვარაუდებზე იქნება დაფუძნებული.
რისგან შედგება შემოსავალი?
პირველ რიგში განსაზღვრეთ, რას თვლით შემოსავლად. დარიცხვის მეთოდით შემოსავალი ვალდებულების შესრულებისას აღიარდება: როცა ეტაპი დასრულებულია, მიღება-ჩაბარების აქტი ხელმოწერილია ან ობიექტი ჩაბარებულია. ეს მიდგომა განმარტებულია სტატიაში „რა არის შემოსავალი“ (რუსულ ენაზე).
შემდეგ შემოსავალი წყაროებად დაყავით. გავრცელებული წყაროებია საქონლის გაყიდვა, მომსახურება, ქირა და ლიცენზიები. მშენებლობასა და რემონტში ძირითადი შემოსავალი, როგორც წესი, მომსახურებასა და სამუშაოებზე მოდის, ხოლო მასალები ცალკე ჯგუფს ქმნის.
მართვაში გამოსაყენებლად სტრუქტურა ორ დონედ ააწყვეთ:
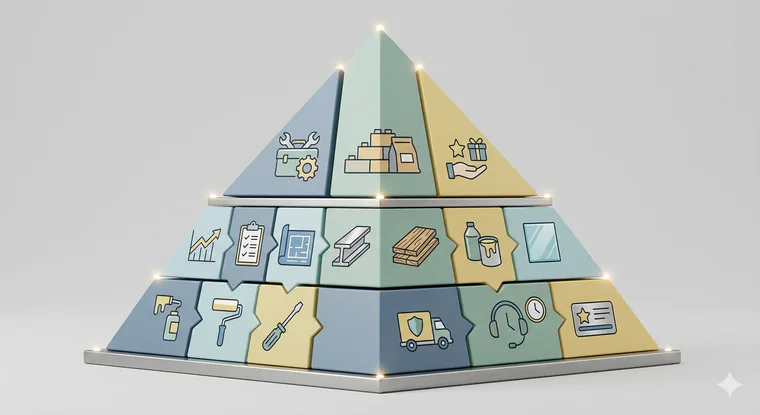
- დონე 1: შემოსავლის ტიპი — სამუშაოები, მასალები, დამატებითი მომსახურება (დიზაინი, კომპლექტაცია, ტექნიკური ზედამხედველობა) და მომსახურების ხელშეკრულებები.
- დონე 2: დეტალიზაცია თითოეულ ტიპში — სამუშაოების სახეები და ეტაპები, მასალების ჯგუფები და დამატებითი მომსახურების კონკრეტული პაკეტები.
ასე დაინახავთ მსხვილ ბლოკებს და საჭიროების შემთხვევაში გაიგებთ, რომელმა მომსახურებამ უზრუნველყო თვის შედეგი.
შემოსავლის სტრუქტურის ძირითადი ჭრილები მმართველობითი გადაწყვეტილებებისთვის
ჭრილი ერთი და იმავე შემოსავლის სხვა კუთხით დანახვის საშუალებას იძლევა. რაც უფრო პროექტულია ბიზნესი, მით უფრო მნიშვნელოვანია პროექტებისა და პასუხისმგებელი პირების მიხედვით დაყოფა.
მაგალითად, ხელმძღვანელი ხედავს, რომ სამუშაოებიდან შემოსავალი გაიზარდა. შემდეგ აღმოაჩენს, რომ ერთი ობიექტის ხელმძღვანელი გადატვირთულია, მეორეს ობიექტი არ აქვს და ვადები ირღვევა. პასუხისმგებელი პირების მიხედვით ჭრილი ამ უთანაბრობას სწრაფად აჩვენებს.
შემოსავლის შემადგენლობა შეგიძლიათ შემდეგი ჭრილებით შეაფასოთ:
- პროექტების ან ობიექტების მიხედვით. მშენებლობის ძირითადი ჭრილია: სად წარმოიქმნება შემოსავალი, სად ჭიანურდება ეტაპების დახურვა და სად ჩნდება დამატებითი სამუშაოები.
- მიმართულებებისა და პროდუქტების მიხედვით. ბინები, სახლები, კომერციული ფართები და ცალკეული მომსახურება.
- გაყიდვების არხების მიხედვით. რეკლამა, რეკომენდაციები, პარტნიორები და განმეორებითი კლიენტები.
- მენეჯერების, ობიექტის ხელმძღვანელებისა და ბრიგადების მიხედვით. ჩანს, ვის მოაქვს შემოსავალი, ვინ ინარჩუნებს ხარისხს და სად არის ჩავარდნები.
- კლიენტების მიხედვით. ჩანს ერთი კლიენტის წილი, განმეორებითი შეკვეთები და პორტფელის შემადგენლობა.
- ეტაპების მიხედვით. თუ შემოსავალი ეტაპობრივად აღიარდება, ჩანს, სად ჭიანურდება ჩაბარება ან ხელმოწერა.
შემოსავლის სტრუქტურის კომპანიის მართვასთან დასაკავშირებლად იხილეთ „ბიზნესის ეფექტიანობის 6 მაჩვენებელი“ (რუსულ ენაზე). სტატიაში განმარტებულია, რატომ არ კმარა მხოლოდ შემოსავალი და რომელი სხვა მაჩვენებლები უნდა აკონტროლოთ.
შემოსავალი მშენებლობასა და რემონტში: გავრცელებული შეცდომები
შეცდომა №1 — ყველა მიღებული თანხის შემოსავლად ჩათვლა. მშენებლობაში ავანსები ჩვეულებრივია: ამ თანხით ყიდულობენ მასალებს და უხდიან ხელოსნებს. ფული უკვე მიღებულია, მაგრამ ვალდებულება ჯერ არ შესრულებულა. 101-ის ბლოგში ცალკეა განხილული დარიცხვის მეთოდით შემოსავალი (რუსულ ენაზე) და მისი განსხვავება ბრუნვისგან.
შეცდომა №2 — „მასალები გავყიდე“ და „მასალებზე მოგება მივიღე“ ერთმანეთში არევა. თუ მასალები და სამუშაოები ერთ სტრიქონშია გაერთიანებული, ბრუნვის ზრდამ შეიძლება რეალური შედეგი დაფაროს. მასალები ცალკე აჩვენეთ და მათი მარჟაც აკონტროლეთ, რათა მოგებაში შეტანილი წვლილი დაინახოთ.
შეცდომა №3 — დამატებითი სამუშაოების არგამოყოფა. ისინი შეიძლება დანამატად ჩანდეს, მაგრამ ხშირად პროექტის მომგებიანობას სწორედ ისინი უზრუნველყოფს. ცალკე აღრიცხვის გარეშე ძნელია გაიგოთ, სინამდვილეში რას ყიდით: „რემონტს სრული მომსახურებით“ თუ „რემონტს და პროექტის მიმდინარეობისას დამატებულ მომსახურებებს“.
შეცდომა №4 — შემოსავლის ხარჯებთან კავშირის გარეშე დათვლა. შემოსავლის სტრუქტურა თავისთავად ვერ აჩვენებს, რამდენი ფული რჩება კომპანიაში. მის გვერდით უნდა იყოს ხარჯების ანალიზი პროექტებისა და კატეგორიების მიხედვით. თუ ხარჯების აღრიცხვა გიჭირთ, დაიწყეთ სტატიით „როგორ აღრიცხოთ სწორად ხარჯები მშენებლობაში“ (რუსულ ენაზე).
როგორ შეადგინოთ ერთი თვის შემოსავლის სტრუქტურა?
ქვემოთ მოცემული ნაბიჯები რთული მეთოდოლოგიის გარეშეც გამოდგება:
- ნაბიჯი 1. დაადგინეთ შემოსავლის აღიარების წესი: აქტით, ეტაპით ან დასრულებული მოვლენით. თუ შემოსავალს „გადახდისას“ აღიარებთ, სტრუქტურა ავანსების გრაფიკზე იქნება დამოკიდებული.
- ნაბიჯი 2. ჩამოწერეთ წყაროები: სამუშაოები, მასალები და დამატებითი მომსახურება. თავიდანვე გადაწყვიტეთ, გამოყოფთ თუ არა მასალებს ცალკე ბლოკად.
- ნაბიჯი 3. პირველი თვისთვის აირჩიეთ ორი ან სამი მთავარი ჭრილი. მშენებლობაში ხშირად საკმარისია „პროექტი“, „შემოსავლის ტიპი“ და „გაყიდვების არხი“.
- ნაბიჯი 4. შემოსავლის თითოეული ერთეული პროექტსა და წყაროს დაუკავშირეთ. თუ წყარო გაურკვეველია, ყველაფერი „სხვაში“ მოხვდება და სტრუქტურა მართვისთვის უსარგებლო გახდება.
- ნაბიჯი 5. სტრუქტურა შეადარეთ დოკუმენტებსა და დარიცხვის წესს: სად არის აქტი, რომელი ეტაპი დაიხურა და ვალდებულების რა ნაწილი შესრულდა.
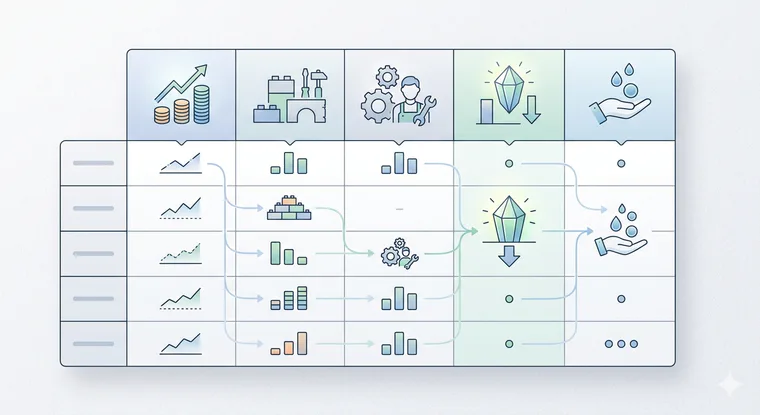
- ნაბიჯი 6. შეადგინეთ ცხრილი: სტრიქონებში — პროექტები ან მიმართულებები, სვეტებში — შემოსავლის წყაროები. გაყიდვების არხებისთვის ცალკე ჩანართი შექმენით.
- ნაბიჯი 7. შედეგების მიხედვით სამი გადაწყვეტილება ჩამოაყალიბეთ: რა გააძლიეროთ, რა შეამციროთ და რა გადააკეთოთ პროდუქტად.
თუ გსურთ, შემოსავლის სტრუქტურა ჩატებიდან და ცხრილებიდან ხელით გადმოტანის გარეშე შეადგინოთ, მოითხოვეთ დემონსტრაცია. ნახავთ, როგორ უკავშირდება ერთმანეთს პროექტები, მოვლენები და რიცხვები და სად ჩნდება შემოსავალი ანგარიშებში.
როგორ დაუკავშიროთ იგი მოგებას, ფულად ნაკადებსა და საბრუნავ კაპიტალს?
შემოსავლის სტრუქტურა მოგება-ზარალის ანგარიშის (P&L) ნაწილია: ის პასუხობს კითხვებს „რამდენი გამოიმუშავა კომპანიამ?“ და „რისგან?“. ფულადი ნაკადების ანგარიში აჩვენებს, „როდის შემოვიდა თანხა“, ხოლო ბალანსი და საბრუნავი კაპიტალი — „სად არის ის ახლა და რატომ არ არის ხელმისაწვდომი“. ამ სამი ანგარიშის შესახებ იხილეთ „ბიზნესის მფლობელის 3 მთავარი ანგარიში: მოგება-ზარალი, ფულადი ნაკადები და ბალანსი“ (რუსულ ენაზე).
მართვისთვის სასარგებლოა შემდეგი კავშირები:
- შემოსავლის სტრუქტურა და მარჟა. როცა იცით, რომელი წყაროები ტოვებს კომპანიაში ფულს, პროდუქტების არჩევა ადვილია. ძირითადი ცნებები განხილულია სტატიაში მარჟინალური მოგების შესახებ (რუსულ ენაზე).
- შემოსავლის სტრუქტურა და ფულადი ნაკადები. თუ ხედავთ, რომელ პროექტებზეა შემოსავალი უკვე აღიარებული, შეგიძლიათ ეს მონაცემები დროებით ფულად დეფიციტსა და გადახდების დაგვიანებას შეადაროთ.
- შემოსავლის სტრუქტურა და საბრუნავი კაპიტალი. ზრდა ხშირად მეტ თანხას მოითხოვს მასალებისთვის, ბრიგადების ავანსებისა და ლოგისტიკისთვის. საბრუნავი კაპიტალის შესახებ სტატიაში (რუსულ ენაზე) განმარტებულია, რატომ არ აღწერს ანგარიშზე არსებული თანხა ბიზნესის რეალურ მდგომარეობას.
მაგალითად, შემოსავალი მსხვილი ობიექტების ხარჯზე იზრდება, მაგრამ ფულადი ნაკადების ანგარიშში თვის შუაში ჩავარდნები ჩანს. გადაამოწმეთ გადახდების გრაფიკი, ეტაპების მიღება-ჩაბარება და წინასწარი გადახდის პირობები, რათა ზრდამ ლიკვიდობის პრობლემა არ შექმნას.