
Contenido:
- ¿Qué es la estructura de ingresos y para qué sirve?
- ¿De dónde proceden los ingresos?
- Dimensiones principales para tomar decisiones de gestión
- Ingresos en construcción y reformas: errores habituales
- ¿Cómo analizar la estructura de ingresos de un mes?
- ¿Cómo relacionarla con beneficios, flujo de caja y capital circulante?
¿Qué es la estructura de ingresos y para qué sirve?
En la contabilidad de gestión, los ingresos representan el valor de las obligaciones cumplidas y confirmadas mediante actas de aceptación, hitos u otros documentos de cierre. El dinero puede llegar antes como anticipo o después por un retraso en el pago; eso no cambia el criterio para reconocer los ingresos.
La estructura de ingresos responde a dos preguntas habituales: «¿qué genera realmente ingresos?» y «¿qué merece la pena desarrollar?». Al desglosarlos, se distingue la parte estable de la estacional y se ve cuánto depende la empresa de un solo cliente importante.
Imagine una empresa de construcción que realiza acabados y también vende materiales. Al final del mes, unos ingresos de 12 000 000 ₽ parecen impresionantes. Sin embargo, al analizarlos resulta que 7 000 000 ₽ corresponden a materiales con un margen bajo y 5 000 000 ₽ a trabajos; son estos últimos los que sostienen el negocio. Sin ese desglose, decidir cuánto invertir en publicidad, a quién contratar o cómo cargar de trabajo a las cuadrillas se convierte en una apuesta.
¿De dónde proceden los ingresos?
El primer paso es definir qué considera ingresos. Con el criterio de devengo, se reconocen cuando se cumplen las obligaciones: se termina un hito, se firma el acta de aceptación o se entrega la obra. Este enfoque se explica en el artículo «Qué son los ingresos» (en ruso).
Después conviene clasificarlos por fuente. Entre las fuentes habituales figuran la venta de productos, los servicios, los alquileres y las licencias. En construcción y reformas, el núcleo suele estar en los servicios y trabajos, mientras que los materiales forman una categoría aparte.
Para que el análisis ayude a gestionar, organícelo en dos niveles:
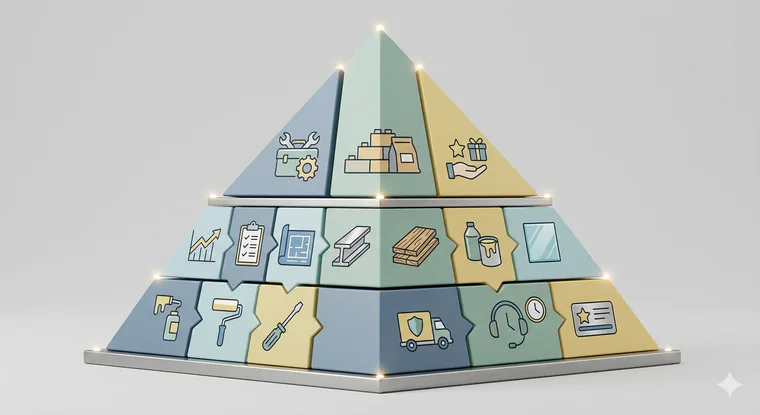
- Nivel 1: tipo de ingreso. Trabajos, materiales, servicios adicionales (diseño, suministro integral, supervisión técnica) y contratos de mantenimiento.
- Nivel 2: detalle dentro de cada tipo. En trabajos, clases de trabajo e hitos; en materiales, grupos de productos; en servicios adicionales, paquetes concretos.
Así puede ver los grandes bloques y, cuando haga falta, profundizar para saber qué servicio sostuvo el mes.
Dimensiones principales para tomar decisiones de gestión
Una dimensión permite observar los mismos ingresos desde otro ángulo. Cuanto más orientada a proyectos esté una empresa, más útiles serán los desgloses por proyecto y por personas responsables.
Por ejemplo, un responsable ve que aumentan los ingresos por trabajos. La satisfacción dura hasta que descubre que un jefe de obra está desbordado, otro no tiene proyectos y empiezan los retrasos. El desglose por responsables permite detectar el desequilibrio.
Puede analizar la composición de los ingresos de estas maneras:
- Por proyectos u obras. Es la vista básica en construcción: muestra dónde se generan ingresos, dónde se retrasa el cierre de hitos y dónde surgen trabajos adicionales.
- Por líneas de negocio y productos. Pisos, casas, locales comerciales y servicios individuales.
- Por canales de ventas. Publicidad, recomendaciones, socios y clientes recurrentes.
- Por comerciales, jefes de obra o cuadrillas. Permite ver quién genera ingresos, quién mantiene la calidad y dónde aparecen incumplimientos.
- Por clientes. Muestra la cuota de un cliente, la recurrencia y la composición de la cartera.
- Por hitos. Si los ingresos se reconocen por etapas, permite ver dónde se demora la entrega o la firma.
Para relacionar este análisis con la gestión general, consulte «6 indicadores de rendimiento empresarial» (en ruso). Explica por qué los ingresos por sí solos no bastan y qué otras métricas conviene seguir.
Ingresos en construcción y reformas: errores habituales
Error 1: considerar ingresos todos los cobros. En construcción es habitual recibir anticipos con los que se compran materiales y se paga a los profesionales. El efectivo ya ha entrado, pero la obligación aún no se ha cumplido. El Blog de 101 explica por separado los ingresos según el criterio de devengo (en ruso) y su diferencia con el volumen de negocio.
Error 2: confundir «vendí materiales» con «gané dinero con los materiales». Si materiales y trabajos se muestran como una sola línea, el volumen de ventas puede crecer y ocultar el resultado real. Conviene mostrar los materiales por separado y seguir su margen para conocer su contribución al beneficio.
Error 3: no separar los trabajos adicionales. Pueden parecer un complemento, pero a menudo sostienen la rentabilidad del proyecto. Sin distinguirlos, cuesta saber qué producto se vende de verdad: una «reforma llave en mano» o una «reforma más una serie de servicios adicionales durante el proyecto».
Error 4: analizar ingresos sin relacionarlos con los gastos. La estructura de ingresos no indica por sí sola cuánto dinero queda en la empresa. Necesita al lado un desglose de gastos por proyecto y categoría. Si este seguimiento falla, empiece por «Cómo llevar correctamente el control de gastos en construcción» (en ruso).
¿Cómo analizar la estructura de ingresos de un mes?
Puede seguir estos pasos sin implantar una metodología complicada:
- Paso 1. Fije el criterio de reconocimiento: actas de aceptación, hitos o cierre del evento. Si registra ingresos «cuando pagan», el desglose variará según el calendario de anticipos.
- Paso 2. Enumere las fuentes: trabajos, materiales y servicios adicionales. Decida desde el principio si los materiales tendrán un bloque propio.
- Paso 3. Elija entre dos y tres dimensiones principales para el primer mes. En construcción suelen bastar «proyecto», «tipo de ingreso» y «canal de ventas».
- Paso 4. Asigne cada ingreso a un proyecto y una fuente. Si deja la fuente sin definir, todo acabará en «otros» y el desglose perderá utilidad.
- Paso 5. Compruebe el desglose frente a los documentos y al criterio de devengo: dónde hay un acta, qué hito está cerrado y qué parte de la obligación se ha cumplido.
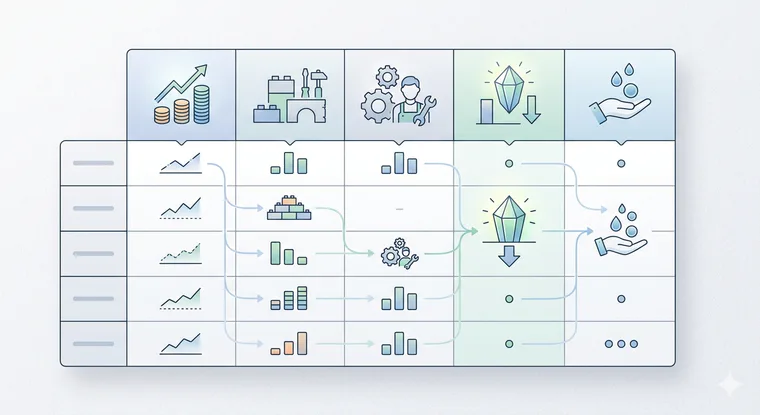
- Paso 6. Prepare una tabla con proyectos o líneas de negocio en las filas y fuentes de ingreso en las columnas. Cree una pestaña aparte para los canales de ventas.
- Paso 7. Formule tres decisiones: qué reforzar, qué reducir y qué volver a presentar como producto.
Si quiere reunir este desglose sin copiar manualmente datos de chats y hojas de cálculo, solicite una demostración. Podrá ver cómo se relacionan proyectos, eventos y cifras, y dónde aparecen finalmente los ingresos en los informes.
¿Cómo relacionarla con beneficios, flujo de caja y capital circulante?
La estructura de ingresos forma parte de la cuenta de resultados (P&L): responde a «cuánto se ha ganado» y «con qué actividades». El informe de flujo de caja muestra «cuándo entró el dinero»; el balance y el capital circulante ayudan a entender «dónde está ahora y por qué no se puede disponer de él». El artículo «Los 3 informes principales para un empresario: resultados, flujo de caja y balance» (en ruso) explica los tres.
Estas relaciones ayudan a tomar decisiones:
- Estructura de ingresos y margen. Saber qué fuentes dejan dinero facilita elegir la gama de productos. Puede repasar el concepto en el artículo sobre el margen de contribución (en ruso).
- Estructura de ingresos y flujo de caja. Al ver qué proyectos ya generan ingresos reconocidos, puede compararlos con las faltas temporales de liquidez y los pagos atrasados.
- Estructura de ingresos y capital circulante. El crecimiento suele exigir más dinero inmovilizado en materiales, anticipos a las cuadrillas y logística. El artículo sobre el capital circulante (en ruso) explica por qué el saldo bancario dice poco sobre la situación real de la empresa.
Imagine que los ingresos crecen gracias a grandes obras, pero el flujo de caja muestra caídas a mitad de mes. Conviene revisar el calendario de pagos, los hitos de aceptación y las condiciones de anticipo para que el crecimiento no provoque problemas de liquidez.