
Mundarija:
- Tushum tarkibi nima va u nega kerak?
- Tushum nimalardan tashkil topadi?
- Boshqaruv qarorlari uchun tushumning asosiy kesimlari
- Qurilish va ta’mirlashda tushumni hisoblashdagi odatiy xatolar
- Bir oylik tushum tarkibini qanday tuzish mumkin?
- Tushumni foyda, pul oqimi va aylanma kapital bilan qanday bog‘lash mumkin?
Tushum tarkibi nima va u nega kerak?
Boshqaruv hisobida tushum bajarilgan majburiyatlar qiymatidir. Ular bajarilgan ishlar dalolatnomasi, yakunlangan bosqich yoki boshqa yopuvchi hujjatlar bilan tasdiqlanadi. Pul oldindan avans sifatida yoki to‘lov kechikishi sababli keyinroq kelishi mumkin; bu tushumni tan olish mantiqini o‘zgartirmaydi.
Tushum tarkibi ikki savolga javob beradi: aynan nima daromad keltiradi va qaysi yo‘nalishni rivojlantirish kerak? Tushum qismlarga ajratilsa, qaysi qismi barqaror, qaysi qismi mavsumiy va qaysi qismi bitta yirik mijozga bog‘liq ekani ko‘rinadi.
Qurilishdagi misol: kompaniya pardozlash ishlarini bajaradi va materiallarni ham sotadi. Oy oxirida «tushum 12 000 000 ₽» degan raqam katta ko‘rinadi. Tahlil esa 7 000 000 ₽ past ustamali materiallardan, 5 000 000 ₽ ishlardan kelganini ko‘rsatadi; biznesni aynan ishlar ta’minlaydi. Tushum tarkibisiz reklama, xodim yollash va brigadalar yuklamasi bo‘yicha qaror taxminga aylanadi.
Tushum nimalardan tashkil topadi?
Avval nimani tushum deb hisoblashingizni belgilang. Hisoblash usulida tushum majburiyat bajarilgan paytda paydo bo‘ladi: bosqich yakunlanadi, dalolatnoma imzolanadi yoki obyekt topshiriladi. Bu yondashuv «Tushum nima?» (rus tilida) maqolasida tushuntirilgan.
Keyin tushumni manbalarga ajrating. Odatda bular tovar savdosi, xizmatlar, ijara va litsenziyalardir. Qurilish va ta’mirlashda tushumning asosi ko‘pincha xizmatlar, ya’ni ishlar bo‘ladi; tovarlar, ya’ni materiallar esa alohida qatlamni tashkil etadi.
Boshqaruv uchun ikki pog‘onali tuzilma qulay:
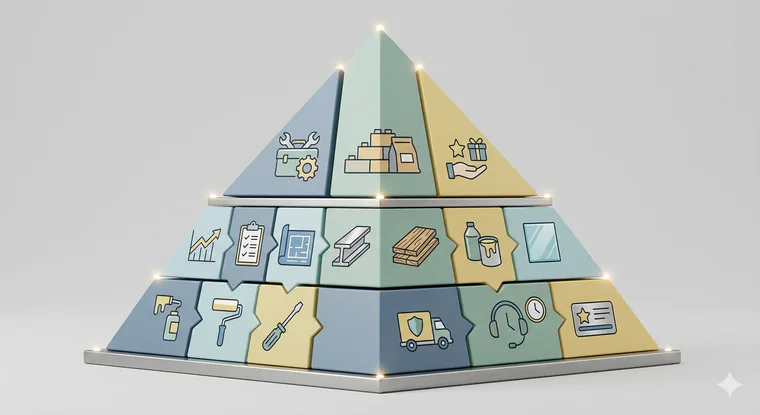
- 1-pog‘ona: tushum turi — ishlar, materiallar, qo‘shimcha xizmatlar (dizayn, komplektatsiya, texnik nazorat) va servis shartnomalari.
- 2-pog‘ona: har bir tur ichidagi tafsilotlar — ish turlari va bosqichlar, material guruhlari, qo‘shimcha xizmatlarning aniq paketlari.
Shunda tushumning yirik qismlari ko‘rinadi, zarurat tug‘ilganda esa qaysi xizmat oy natijasini ta’minlaganini chuqurroq tekshirishingiz mumkin.
Boshqaruv qarorlari uchun tushumning asosiy kesimlari
Tushum kesimi bir xil summaga turli nuqtai nazardan qarash imkonini beradi. Biznes qanchalik ko‘p loyihalarga tayansa, loyiha va mas’ul shaxslar bo‘yicha kesimlar shunchalik muhim bo‘ladi.
Masalan, rahbar umumiy tarkibda «ishlar» tushumi o‘sganini ko‘radi. Ammo bir prorab ortiqcha band, boshqasida obyekt yo‘q, muddatlar esa buzilmoqda. Mas’ullar bo‘yicha kesim vaziyatni tezda ravshanlashtiradi.
Tushum tarkibiga qanday kesimlarda qarash mumkin?
- Loyihalar yoki obyektlar bo‘yicha. Qurilish uchun asosiy kesim: tushum qayerda shakllanayotgani, bosqichlarning yopilishi qayerda kechikayotgani va qo‘shimcha ishlar qayerda paydo bo‘layotgani ko‘rinadi.
- Yo‘nalish va mahsulotlar bo‘yicha. Kvartiralar, uylar, tijorat obyektlari va alohida xizmatlar.
- Sotuv kanallari bo‘yicha. Reklama, tavsiyalar, hamkorlar va qayta murojaat qilgan mijozlar.
- Menejerlar, prorablar va brigadalar bo‘yicha. Kim tushum keltirayotgani, sifatni ushlab turgani va qayerda uzilishlar borligi.
- Mijozlar bo‘yicha. Bitta mijoz ulushi, takroriy buyurtmalar va portfel tarkibi.
- Bosqichlar bo‘yicha. Tushum bosqichma-bosqich tan olinsa, topshirish va imzolash qayerda to‘xtayotganini ko‘rasiz.
Tushumni kompaniya boshqaruvidagi boshqa ko‘rsatkichlar bilan bog‘lash uchun «Biznes samaradorligining 6 ko‘rsatkichi» (rus tilida) maqolasiga qarang. Unda nega faqat tushum yetmasligi va yana qaysi ko‘rsatkichlarni kuzatish kerakligi ko‘rsatilgan.
Qurilish va ta’mirlashda tushumni hisoblashdagi odatiy xatolar
1-xato — pul tushumlarini daromad deb hisoblash. Qurilishda avans odatiy hol: undan materiallar sotib olinadi va ustalarga haq to‘lanadi. Hisobga pul kelgan bo‘lsa ham, majburiyat hali bajarilmagan bo‘lishi mumkin. «Tushum nima?» (rus tilida) maqolasida hisoblash usulidagi tushum va uning aylanmadan farqi batafsil ko‘rilgan.
2-xato — «material sotildi» va «materialdan foyda olindi» degan tushunchalarni aralashtirish. Materiallar bilan ishlar bitta qatorda tursa, aylanma o‘sishi biznes iqtisodiyotini yaxshiroq ko‘rsatib yuborishi mumkin. Materiallarni alohida ko‘rsating va ularning marjasini ham kuzating: shunda foydaga qo‘shgan hissasi ko‘rinadi.
3-xato — qo‘shimcha ishlarni ajratmaslik. Ular loyiha rentabelligiga sezilarli hissa qo‘shishi mumkin. Alohida ko‘rsatilmasa, mijoz aslida «tayyor ta’mir»ni olmoqdami yoki «ta’mir va loyiha davomida qo‘shilgan xizmatlar»ni olmoqdami, aniqlash qiyinlashadi.
4-xato — tushumni xarajatlar bilan bog‘lamasdan hisoblash. Tushum tarkibining o‘zi kompaniyada qancha pul qolishini ko‘rsatmaydi. Yonida loyiha va xarajat moddalari bo‘yicha tahlil ham bo‘lishi kerak. Boshlash uchun «Qurilish xarajatlarini qanday to‘g‘ri hisobga olish kerak?» (rus tilida) maqolasiga qarang.
Bir oylik tushum tarkibini qanday tuzish mumkin?
Murakkab metodikasiz quyidagi tartibdan foydalaning:
- 1-qadam. Tushumni tan olish qoidasini belgilang: dalolatnoma, yakunlangan bosqich yoki yopilgan voqea asosidami? Uni to‘lov paytida tan olsangiz, tarkib avanslar jadvaliga qarab o‘zgarib ketadi.
- 2-qadam. Manbalarni sanang: ishlar, materiallar va qo‘shimcha xizmatlar. Materiallarni alohida blokka chiqarish-chiqarmaslikni darhol hal qiling.
- 3-qadam. Birinchi oy uchun ikki yoki uchta asosiy kesimni tanlang. Qurilishda odatda «loyiha», «tushum turi» va «sotuv kanali» yetarli.
- 4-qadam. Har bir tushum birligini loyiha va manbaga bog‘lang. Manbasi belgilanmagan summalar «boshqa»ga yig‘ilib, tahlil qiymatini yo‘qotadi.
- 5-qadam. Tarkibni hujjatlar va tan olish qoidasi bilan solishtiring: dalolatnoma qayerda, bosqich qayerda yakunlangan, majburiyat qayerda qisman bajarilgan?
- 6-qadam. Jadval tuzing: qatorlarga loyihalar yoki yo‘nalishlarni, ustunlarga tushum manbalarini qo‘ying. Sotuv kanallari uchun alohida varaq oching.
- 7-qadam. Natijadan uchta qaror chiqaring: nimani kuchaytirish, nimani qisqartirish va nimani mahsulot sifatida qayta shakllantirish.
Tushum tarkibini chatlar va jadvallardan qo‘lda yig‘ishni kamaytirmoqchi bo‘lsangiz, 101 ilovasi namoyishiga tashrif buyuring. Unda loyihalar, voqealar va raqamlar qanday bog‘lanishi hamda tushum hisobotda qayerda paydo bo‘lishi ko‘rsatiladi.
Tushumni foyda, pul oqimi va aylanma kapital bilan qanday bog‘lash mumkin?
Tushum tarkibi foyda va zarar hisobotining (P&L) bir qismi: u «qancha ishlab topildi» va «nimadan ishlab topildi» degan savollarga javob beradi. Pul oqimi hisoboti pul qachon kelganini ko‘rsatadi. Balans va aylanma kapital tahlili esa pul hozir qayerdaligi va nega undan foydalanib bo‘lmasligini tushuntiradi. Bu hisobotlar «Biznes egasi uchun 3 asosiy hisobot» (rus tilida) maqolasida ko‘rib chiqilgan.
Boshqaruv uchun quyidagi bog‘lanishlardan foydalaning:
- Tushum tarkibi va marjalilik. Qaysi manbalar foyda qoldirishini bilsangiz, mahsulot qatorini tanlash osonlashadi. Asosiy tushunchalar «Marjinal foyda» (rus tilida) maqolasida berilgan.
- Tushum tarkibi va pul oqimi. Tushum sifatida tan olingan loyihalarni kassa uzilishlari va kechikkan to‘lovlar bilan solishtiring.
- Tushum tarkibi va aylanma kapital. O‘sish ko‘pincha materiallar, brigadalarga avanslar va logistika uchun ko‘proq aylanma mablag‘ talab qiladi. «Kompaniyaning aylanma kapitali» (rus tilida) maqolasi hisobdagi pul qoldig‘i biznesning haqiqiy holatini nega to‘liq ifodalamasligini tushuntiradi.
Misol: yirik obyektlar tufayli tushum o‘sdi, ammo pul oqimi hisoboti oy o‘rtasida mablag‘ yetishmasligini ko‘rsatmoqda. To‘lovlar jadvali, bosqichlarni dalolatnoma bilan yopish tartibi va oldindan to‘lov shartlarini qayta ko‘rib chiqing, shunda o‘sish kassani izdan chiqarmaydi.