
विषय-सूची:
राजस्व की संरचना क्या है और इसकी ज़रूरत क्यों है?
प्रबंधन लेखांकन में राजस्व उन दायित्वों का मूल्य है जो पूरे हो चुके हैं और जिनकी पुष्टि स्वीकृति पत्र, पूरे हुए चरण या अन्य समापन दस्तावेज़ से होती है। पैसा अग्रिम के रूप में पहले आ सकता है या भुगतान में देरी के कारण बाद में; इससे राजस्व पहचानने का नियम नहीं बदलता।
राजस्व की संरचना दो सवालों का जवाब देती है: “असल में आमदनी किससे हो रही है?” और “किस हिस्से को बढ़ाना चाहिए?” जब राजस्व को हिस्सों में बाँटा जाता है, तो स्थिर और मौसमी आय अलग दिखती है तथा यह भी पता चलता है कि कारोबार किसी एक बड़े ग्राहक पर कितना निर्भर है।
मान लीजिए एक निर्माण कंपनी फ़िनिशिंग का काम करती है और साथ में सामग्री बेचती है। महीने के अंत में 12 000 000 ₽ का राजस्व बड़ा दिखाई देता है। लेकिन जाँच करने पर पता चलता है कि 7 000 000 ₽ कम मार्जिन वाली सामग्री से और 5 000 000 ₽ काम से आए हैं; व्यवसाय को वास्तव में काम वाला हिस्सा चला रहा है। इस विभाजन के बिना विज्ञापन, भर्ती और टीमों पर काम का बोझ तय करना अंदाज़े पर निर्भर होगा।
राजस्व किन स्रोतों से बनता है?
पहला कदम यह तय करना है कि आप राजस्व किसे मानते हैं। उपार्जन आधार पर राजस्व तब पहचाना जाता है जब दायित्व पूरा हो: चरण पूरा हो जाए, स्वीकृति पत्र पर हस्ताक्षर हों या निर्माण कार्य सौंप दिया जाए। यह तरीका “राजस्व क्या है” (रूसी भाषा में) लेख में समझाया गया है।
इसके बाद राजस्व को स्रोतों के अनुसार बाँटना उपयोगी है। आम स्रोत हैं माल की बिक्री, सेवाएँ, किराया और लाइसेंस। निर्माण और मरम्मत में मुख्य हिस्सा अक्सर सेवाओं तथा किए गए काम से आता है, जबकि सामग्री की बिक्री को अलग समूह में रखना चाहिए।
प्रबंधन में उपयोगी बनाने के लिए इसे दो स्तरों में बाँटें:
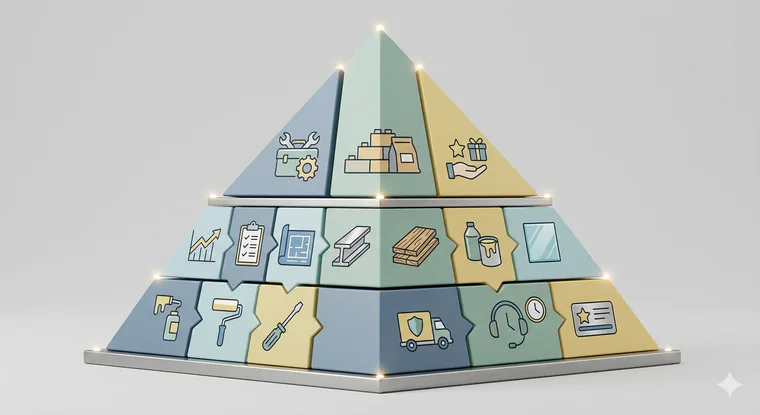
- स्तर 1: राजस्व का प्रकार — काम, सामग्री, अतिरिक्त सेवाएँ (डिज़ाइन, सामग्री उपलब्ध कराना, तकनीकी निगरानी) और रखरखाव अनुबंध।
- स्तर 2: हर प्रकार के भीतर विवरण — काम के प्रकार और चरण, सामग्री के समूह तथा अतिरिक्त सेवाओं के निश्चित पैकेज।
इससे बड़े हिस्से एक नज़र में दिखते हैं और ज़रूरत पड़ने पर आप यह भी जान सकते हैं कि किस सेवा ने महीने का परिणाम बेहतर बनाया।
प्रबंधन के फ़ैसलों के लिए राजस्व को किन आधारों पर देखें?
अलग-अलग आधार पर विभाजन से उसी राजस्व को नए नज़रिए से देखा जा सकता है। कारोबार जितना अधिक प्रोजेक्ट आधारित होगा, प्रोजेक्ट और ज़िम्मेदार लोगों के अनुसार विभाजन उतना ही उपयोगी होगा।
उदाहरण के लिए, प्रबंधक देखता है कि काम से होने वाला राजस्व बढ़ा है। फिर पता चलता है कि एक साइट प्रबंधक पर बहुत अधिक बोझ है, दूसरे के पास कोई प्रोजेक्ट नहीं है और समय-सीमाएँ टूट रही हैं। ज़िम्मेदार व्यक्तियों के अनुसार विभाजन यह असंतुलन तुरंत दिखाता है।
आप राजस्व को इन आधारों पर देख सकते हैं:
- प्रोजेक्ट या निर्माण स्थल के अनुसार। निर्माण व्यवसाय का बुनियादी विभाजन: कहाँ राजस्व बन रहा है, कहाँ चरण पूरा होने का दस्तावेज़ देर से बन रहा है और कहाँ अतिरिक्त काम हो रहा है।
- व्यवसाय की दिशा और उत्पाद के अनुसार। फ़्लैट, घर, व्यावसायिक परिसर और अलग-अलग सेवाएँ।
- बिक्री चैनल के अनुसार। विज्ञापन, सिफ़ारिशें, साझेदार और पुराने ग्राहक।
- बिक्री प्रबंधक, साइट प्रबंधक या टीम के अनुसार। इससे पता चलता है कि कौन राजस्व ला रहा है, कौन गुणवत्ता बनाए रखता है और कहाँ काम बिगड़ रहा है।
- ग्राहक के अनुसार। किसी एक ग्राहक का हिस्सा, दोबारा मिलने वाले ऑर्डर और ग्राहक पोर्टफ़ोलियो की संरचना।
- काम के चरण के अनुसार। यदि राजस्व चरण पूरा होने पर पहचाना जाता है, तो पता चलता है कि सौंपने या हस्ताक्षर में देरी कहाँ है।
राजस्व की संरचना को पूरे व्यवसाय के प्रबंधन से जोड़ने के लिए “व्यवसाय प्रदर्शन के 6 संकेतक” (रूसी भाषा में) देखें। इसमें बताया गया है कि केवल राजस्व पर्याप्त क्यों नहीं है और साथ में किन मापदंडों पर नज़र रखनी चाहिए।
निर्माण और मरम्मत के व्यवसाय में आम गलतियाँ
गलती 1 — प्राप्त हुई हर रकम को राजस्व मान लेना। निर्माण में अग्रिम आम है; उससे सामग्री खरीदी जाती है और कारीगरों को भुगतान किया जाता है। नकद आ चुका है, लेकिन दायित्व अभी पूरा नहीं हुआ। 101 ब्लॉग में उपार्जन आधार पर राजस्व (रूसी भाषा में) और कारोबार के कुल लेन-देन से उसका अंतर अलग से समझाया गया है।
गलती 2 — “सामग्री बेची” और “सामग्री से कमाई हुई” को एक समझना। अगर सामग्री और काम को एक ही पंक्ति में दिखाया जाए, तो बिक्री की मात्रा बढ़ने पर वास्तविक नतीजा छिप सकता है। सामग्री को अलग दिखाएँ और उसका मार्जिन भी साथ रखें, ताकि लाभ में उसका योगदान समझ सकें।
गलती 3 — अतिरिक्त काम को अलग न दिखाना। यह केवल बोनस लग सकता है, लेकिन कई बार यही प्रोजेक्ट की लाभप्रदता बढ़ाता है। इसे अलग किए बिना समझना मुश्किल है कि असल में कौन-सा उत्पाद बिक रहा है: “पूरी मरम्मत” या “मरम्मत के साथ काम के दौरान जुड़ी अतिरिक्त सेवाएँ”।
गलती 4 — खर्चों से जोड़े बिना राजस्व गिनना। राजस्व की संरचना अपने आप यह नहीं बताती कि कंपनी में कितना पैसा बचा। उसके साथ प्रोजेक्ट और खर्च की मद के अनुसार खर्चों का विवरण होना चाहिए। यदि खर्चों का हिसाब कमज़ोर है, तो “निर्माण में खर्चों का सही हिसाब कैसे रखें” (रूसी भाषा में) से शुरुआत करें।
एक महीने के राजस्व का ढाँचा कैसे बनाएँ?
यह क्रम जटिल पद्धति के बिना भी अपनाया जा सकता है:
- चरण 1. राजस्व पहचानने का नियम तय करें: स्वीकृति पत्र, पूरा हुआ चरण या पूरी हुई काम से जुड़ी घटना। यदि राजस्व “भुगतान मिलने पर” दर्ज होगा, तो संरचना अग्रिम भुगतान के समय के साथ बदलती रहेगी।
- चरण 2. स्रोतों की सूची बनाएँ: काम, सामग्री और अतिरिक्त सेवाएँ। शुरुआत में ही तय करें कि सामग्री को अलग भाग में रखेंगे या नहीं।
- चरण 3. पहले महीने के लिए दो या तीन मुख्य आधार चुनें। निर्माण में अक्सर “प्रोजेक्ट”, “राजस्व का प्रकार” और “बिक्री चैनल” पर्याप्त होते हैं।
- चरण 4. राजस्व की हर प्रविष्टि को प्रोजेक्ट और स्रोत से जोड़ें। स्रोत स्पष्ट न होने पर सब कुछ “अन्य” में चला जाएगा और संरचना प्रबंधन में उपयोगी नहीं रहेगी।
- चरण 5. संरचना को दस्तावेज़ों और उपार्जन नियम से मिलाएँ: कहाँ स्वीकृति पत्र है, कौन-सा चरण पूरा हुआ है और दायित्व का कितना हिस्सा पूरा हुआ है।
- चरण 6. एक तालिका बनाएँ: पंक्तियों में प्रोजेक्ट या व्यवसाय की दिशाएँ, स्तंभों में राजस्व के स्रोत। बिक्री चैनलों के लिए अलग टैब बनाएँ।
- चरण 7. नतीजों से तीन फ़ैसले निकालें: क्या बढ़ाना है, क्या घटाना है और किसे नए उत्पाद के रूप में पेश करना है।
यदि आप चैट और स्प्रेडशीट से डेटा हाथ से जोड़ने के बजाय राजस्व की संरचना आसानी से बनाना चाहते हैं, तो उत्पाद का डेमो देखें। उसमें दिखेगा कि प्रोजेक्ट, काम से जुड़ी घटनाएँ और आँकड़े कैसे जुड़े हैं तथा रिपोर्ट में राजस्व कहाँ दिखाई देता है।
इसे लाभ, नकदी प्रवाह और कार्यशील पूँजी से कैसे जोड़ें?
राजस्व की संरचना लाभ-हानि विवरण (P&L) का हिस्सा है: यह बताती है कि “कितना कमाया” और “किससे कमाया”। नकदी प्रवाह विवरण बताता है कि “पैसा कब आया”; बैलेंस शीट और कार्यशील पूँजी बताती हैं कि “पैसा अभी कहाँ है और उपलब्ध क्यों नहीं है”। इन तीनों रिपोर्टों की जानकारी “व्यवसाय के मालिक की 3 प्रमुख रिपोर्ट: लाभ-हानि, नकदी प्रवाह और बैलेंस शीट” (रूसी भाषा में) में दी गई है।
इन संबंधों से प्रबंधन के फ़ैसले बेहतर होते हैं:
- राजस्व की संरचना और मार्जिन। जब आप जानते हैं कि किन स्रोतों से पैसा बचता है, तो उत्पादों की श्रृंखला चुनना आसान होता है। बुनियादी जानकारी योगदान मार्जिन के लेख (रूसी भाषा में) में मिलेगी।
- राजस्व की संरचना और नकदी प्रवाह। जिन प्रोजेक्ट से राजस्व पहले ही पहचाना जा चुका है, उनकी तुलना नकदी की अस्थायी कमी और देर से मिलने वाले भुगतान से करें।
- राजस्व की संरचना और कार्यशील पूँजी। विकास के लिए अक्सर सामग्री, टीमों को अग्रिम और लॉजिस्टिक्स में अधिक पैसा लगाना पड़ता है। कार्यशील पूँजी पर लेख (रूसी भाषा में) समझाता है कि बैंक खाते में रकम व्यवसाय की वास्तविक स्थिति पूरी तरह क्यों नहीं बताती।
मान लीजिए बड़े प्रोजेक्ट से राजस्व बढ़ा है, लेकिन नकदी प्रवाह रिपोर्ट में महीने के बीच कमी दिखती है। भुगतान का समय, चरणों की स्वीकृति और अग्रिम भुगतान की शर्तें देखें, ताकि बढ़ता कारोबार नकदी संकट न पैदा करे।