
विषय-सूची:
- दर्ज नहीं हुए खर्च क्या हैं और वे मुनाफ़े को कैसे प्रभावित करते हैं?
- खर्च दर्ज न होने के 6 सामान्य कारण
- दर्ज नहीं हुए खर्चों की श्रेणियाँ: पहले कहाँ खोजें?
- हिसाब की गलतियाँ कैसे खोजें?
- टीम के विरोध के बिना खर्चों का हिसाब कैसे शुरू करें?
- दर्ज नहीं हुए खर्च खोजने में मदद करने वाला उपकरण
- पहली खोज के बाद क्या करें: सुधार को कायम रखें
दर्ज नहीं हुए खर्च क्या हैं और वे मुनाफ़े को कैसे प्रभावित करते हैं?
दर्ज नहीं हुए खर्च वे खर्च हैं जो हो चुके हैं, लेकिन रकम का हिसाब रखने वाली स्प्रेडशीट, रिकॉर्ड या सेवाओं में दिखाई नहीं देते। निर्माण और मरम्मत में यह अंतर अक्सर वहाँ पैदा होता है जहाँ कई लोग बहुत-से छोटे भुगतान करते हैं: कारीगर इस्तेमाल होने वाली सामग्री खरीदता है, साइट का प्रभारी डिलीवरी का भुगतान करता है, कार्यालय विज्ञापन का खर्च उठाता है या बैंक शुल्क काटता है। खाते में रकम कम हो जाती है, लेकिन परियोजना का शेष अपडेट नहीं होता।
दर्ज नहीं हुए खर्च प्रबंधन के लिए ज़रूरी तस्वीर को बिगाड़ते हैं। खर्च रिकॉर्ड में नहीं है तो योजना और वास्तविक परिणाम की तुलना अधूरी रहती है। प्रविष्टि मौजूद है, लेकिन सही साइट और खर्च श्रेणी से जुड़ी नहीं है तो उस परियोजना का विश्लेषण मुश्किल हो जाता है। नतीजतन, फैसले अनुमान के आधार पर लिए जाते हैं।
काल्पनिक चित्र: मेज़ पर बैठा व्यक्ति फ़ोन पर बात करते हुए दूसरे व्यक्ति को रूसी रूबल के नोट दे रहा है। चित्र किसी वास्तविक भुगतान या रिपोर्ट न होने की पुष्टि नहीं करता।
इस समस्या का रोज़मर्रा का रूप भी है: रसीदें खो जाती हैं। 101 ऐप के Telegram चैनल ने एक मामला बताया जिसमें परियोजना सौंपने के बाद कार में 50 000 रूसी रूबल की रसीदें मिली थीं (रूसी भाषा में)। रकम खर्च हो चुकी थी, लेकिन ये खर्च रिपोर्ट में नहीं थे।
खर्च दर्ज न होने के 6 सामान्य कारण
कारण 1: कंपनी के खर्च परियोजनाओं के खर्चों में मिल जाते हैं। कार्यालय, विज्ञापन, सेवाएँ, संचार, उपकरण और प्रशासनिक वेतन किसी एक साइट से संबंधित नहीं होते। इन खर्चों के लिए अलग रिकॉर्ड न हो तो हर परियोजना लाभदायक दिखती है, जबकि कंपनी अपने संसाधन खर्च करती जाती है। 101 में अलग हिसाब रखने के लिए कंपनी फंड (रूसी भाषा में) है। उपलब्ध कार्य और सीमाएँ प्लान पर निर्भर हैं; फंड को केवल PRO+ की सुविधा नहीं मानना चाहिए।
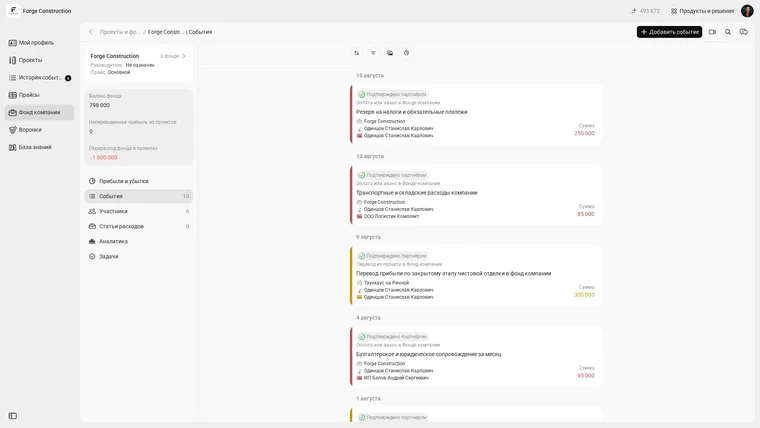
रूसी इंटरफ़ेस में कंपनी फंड के काल्पनिक इवेंट: भुगतान या अग्रिम राशि परियोजनाओं से आने वाले ट्रांसफ़र से अलग दिखाई देते हैं। परियोजना और फंड के बीच ट्रांसफ़र नया खर्च नहीं होता।
कारण 2: हिसाब देने के लिए दी गई रकम। किसी व्यक्ति को पैसे दिए जाते हैं, फिर जवाब मिलते हैं: “बाद में भेज दूँगा”, “रसीद ड्राइवर के पास है” या “डिलीवरी का दस्तावेज़ सप्लायर के पास है”। यह हिसाब एक जगह हो तो पता चलता है कि किसे रकम मिली और कितनी रकम का हिसाब अभी नहीं दिया गया। 101 ऐप में मिलान के लिए हर संबंधित पक्ष की हिसाब देने के लिए दी गई रकम का शेष उपलब्ध है। धनात्मक शेष का मतलब अभी खर्च नहीं हुई रकम या रिपोर्ट न होना हो सकता है; केवल इससे पैसे खोने का प्रमाण नहीं मिलता।
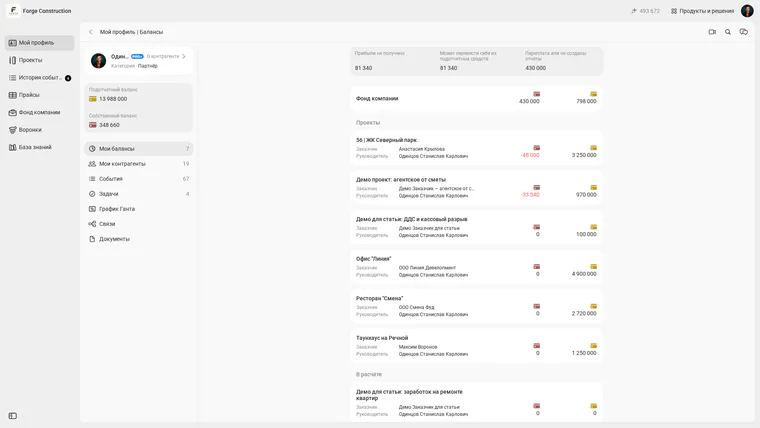
Forge Construction का डेमो अकाउंट, मालिक की भूमिका। रूसी इंटरफ़ेस परियोजनाओं और कंपनी फंड के लिए हिसाब देने के लिए दी गई रकम और अपनी रकम के शेष अलग दिखाता है। केवल शेष किसी नुकसान का प्रमाण नहीं है।
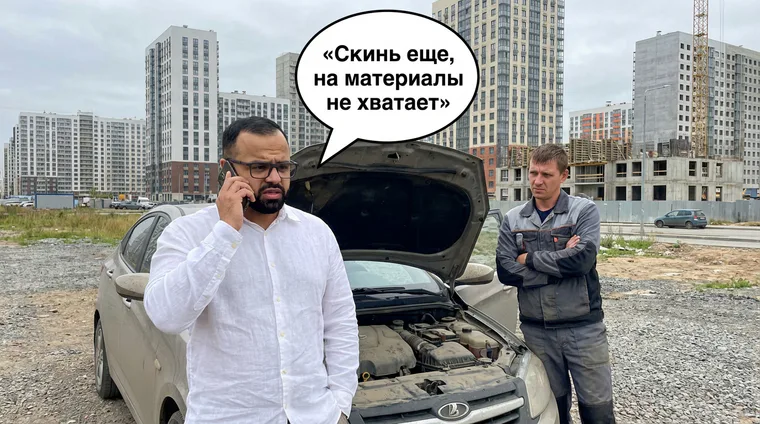
कार के पास का काल्पनिक चित्र। रूसी संवाद में लिखा है: “Скинь еще, на материалы не хватает” (“और पैसे भेजो, सामग्री के लिए कम पड़ रहे हैं”)। यह पैसे माँगने का चित्र है, किसी खरीद या हिसाब देने के लिए दी गई रकम की मात्रा की पुष्टि नहीं।
कारण 3: परियोजना पूरी होने के बाद लागत पैदा होती है। डिलीवरी देर से आती है, ठेकेदार महीने के अंत में काम पूरा होने का दस्तावेज़ देता है या भविष्य की साइटों के लिए औज़ार खरीदे जाते हैं। देर से आने वाले दस्तावेज़ और भुगतान दर्ज करने का नियम न हो तो खर्च छूट जाते हैं। लागत पैदा होने की तारीख और भुगतान की तारीख अलग रखें: देनदारियों का हिसाब रखा जा रहा हो तो बिना भुगतान वाला बिल भी दर्ज होना चाहिए, जबकि रकम की आवाजाही का मिलान अलग किया जाता है।
कारण 4: खर्च श्रेणियों में नहीं बाँटे गए। सब कुछ “अन्य” में डालने से विश्लेषण काम नहीं करता। समझ नहीं आता कि लागत किससे बढ़ रही है: सामग्री, लॉजिस्टिक्स, काम या उपकरण। 101 ब्लॉग में खर्चों को श्रेणियों में बाँटने का सिद्धांत विस्तार से समझाया गया है।
कारण 5: हाथ से हिसाब और दोहरी प्रविष्टियाँ। एक ही बिल दो बार दर्ज हो जाता है, भुगतान का उद्देश्य नहीं लिखा होता या खरीदारी निजी कार्डों में बिखरी रहती है। छिपे खर्चों वाले लेख में डेटा की अव्यवस्था और हाथ से किए जाने वाले कार्यों को नुकसान का अलग स्रोत बताया गया है।
कारण 6: लागतों का गलत वर्गीकरण। परियोजना-आधारित व्यवसाय में प्रत्यक्ष लागतों को अप्रत्यक्ष लागतों से अलग करना ज़रूरी है। परिचालन और गैर-परिचालन खर्च एक अलग वर्गीकरण है; इसे लागत के किसी परियोजना से जुड़े होने के साथ न मिलाएँ। कार्यालय और मार्केटिंग के खर्च आम तौर पर परिचालन गतिविधियों से जुड़े होते हैं। वरना संकेतक वास्तविकता नहीं दिखाते। ब्लॉग में प्रत्यक्ष लागतों और गैर-परिचालन खर्चों पर अलग लेख हैं।
दर्ज नहीं हुए खर्चों की श्रेणियाँ: पहले कहाँ खोजें?
दर्ज नहीं हुए खर्च खोजने के लिए श्रेणियों के आधार पर सोचना उपयोगी है। नीचे दी गई कार्य-रूपरेखा अधिकतर कंपनियों की पहली समीक्षा के लिए पर्याप्त है। इसके बाद संरचना अपनी कार्य-पद्धति के अनुसार बदलें।
- परियोजना के प्रत्यक्ष खर्च: सामग्री, काम, उपठेकेदारों की सेवाएँ, उपकरण, डिलीवरी और साइट पर इस्तेमाल होने वाली सामग्री। “एक साइट — एक परियोजना” का तरीका इन खर्चों को दिखाई देने वाला और योजना से तुलना योग्य बनाता है।
- कंपनी के खर्च (ओवरहेड): किराया, कार्यालय वेतन, मार्केटिंग, संचार, सदस्यताएँ, ईंधन, कर और प्रशिक्षण। इन्हें परियोजना के खर्चों से अलग रखना सुविधाजनक है।
- हिसाब देने के लिए दी गई रकम और अग्रिम: कर्मचारियों तथा सप्लायरों को दी गई रकम और उसके इस्तेमाल की रिपोर्ट जाँचें। रकम या अग्रिम देना हमेशा खर्च होने का अर्थ नहीं है। मिलान करते समय एक ही खरीद को दो बार न गिनें—रकम देते समय और उसके उपयोग की पुष्टि करते समय। जितने अधिक लोग कार्ड और नकद से खरीदते हैं, मिलान उतना मुश्किल होता है।
- लागत अनुमान और गणना की गलतियाँ: इस्तेमाल होने वाली सामग्री बजट में नहीं रखी, डिलीवरी छोड़ दी, सामान ऊपर पहुँचाने का खर्च नहीं जोड़ा या मलबा हटाना भूल गए। समय के साथ ये छोटी बातें मार्जिन में लगातार नुकसान बन जाती हैं।
हिसाब की गलतियाँ कैसे खोजें?
तालिका में जाँचने योग्य संकेत दिए गए हैं। मुनाफ़ा और उपलब्ध रकम का शेष अलग हैं; रसीद न होना या “अन्य” में प्रविष्टि होना अपने आप खर्च छूटने का अर्थ नहीं है। दोहरी प्रविष्टि दर्ज खर्चों को बढ़ाकर दिखा सकती है। हर अंतर का कारण भुगतान, प्रविष्टियों और सहायक दस्तावेज़ों से तय करें।
| संकेत | क्या जाँचें | अंतर के संभावित कारण |
|---|---|---|
| परियोजना मुनाफ़ा दिखाती है, लेकिन रकम नहीं है | परियोजना से बाहर के भुगतान | डिलीवरी, छोटी खरीदारी, कार्ड से रकम कटना |
| साइट का प्रभारी बार-बार अतिरिक्त रकम माँगता है | हिसाब देने के लिए दी गई रकम और अग्रिम | रसीदें जमा नहीं हुईं, खर्चों के सहायक दस्तावेज़ नहीं हैं |
| मार्जिन अलग-अलग साइटों में बदलता है | श्रेणियों में बाँटना | सब कुछ “अन्य” में दर्ज है, विश्लेषण उपलब्ध नहीं है |
| कंपनी का कारोबार बढ़ता है, मुनाफ़ा स्थिर है | कंपनी के खर्च | विज्ञापन, सेवाएँ, उपकरण, कार्यालय |
इसके बाद शुरुआती मिलान का तरीका अपनाएँ। थोड़े डेटा के लिए एक शाम और अगली सुबह, लगभग 1–2 दिन, एक अनुमानित अवधि हो सकती है; वास्तविक समय लेनदेन की संख्या और दस्तावेज़ों की उपलब्धता पर निर्भर है। इससे अंतरों की सूची बनती है, जिनमें से हर एक की जाँच आवश्यक है।
- चरण 1. पिछले 30 दिनों के सभी बाहर जाने वाले भुगतान निकालें: बैंक, नकद और कार्ड से ट्रांसफ़र।
- चरण 2. भुगतान दो समूहों में बाँटें: साइटों से जुड़े और कंपनी से जुड़े। अपने ही खातों के बीच ट्रांसफ़र, हिसाब देने के लिए दी गई रकम और अग्रिम अलग चिह्नित करें, ताकि खाते से हर कटौती को वास्तविक खर्च न मान लें।
- चरण 3. साइटों वाले समूह में परियोजनाओं और खर्च श्रेणियों से जुड़ाव जाँचें। श्रेणियाँ तय नहीं हैं तो मूल संरचना बनाएँ।
- चरण 4. हिसाब देने के लिए दी गई रकम का मिलान करें: किसे पैसे दिए गए, कितनी रकम की रिपोर्ट नहीं है और कौन-सी रसीदें तथा डिलीवरी के दस्तावेज़ संलग्न नहीं हैं।
- चरण 5. छोटे भुगतानों की समीक्षा करें: डिलीवरी, इस्तेमाल होने वाली सामग्री, ईंधन, शुल्क और सेवाएँ। इनमें दर्ज नहीं हुए खर्च मिल सकते हैं।
- चरण 6. दो सक्रिय साइटों की योजना और वास्तविक लागत की तुलना करें: कहाँ बजट से अधिक खर्च हुआ, कहाँ लागत रिकॉर्ड से छूटी और कहाँ बिना बजट का अतिरिक्त काम हुआ।
- चरण 7. भविष्य के नियम तय करें: खर्च कौन दर्ज करेगा, कितनी समय-सीमा में, किसे सहायक दस्तावेज़ माना जाएगा और साप्ताहिक जाँच कौन करेगा।
टीम के विरोध के बिना खर्चों का हिसाब कैसे शुरू करें?
आसान शुरुआत दो सिद्धांतों पर आधारित है: साइट पर लोगों के लिए कम से कम नए काम और प्रबंधक के लिए अधिकतम स्पष्टता। हिसाब वहाँ बिगड़ता है जहाँ सप्ताह के अंत में लंबा फ़ॉर्म भरना और याद करना पड़ता है कि किसने क्या खरीदा था।
परियोजना-आधारित मॉडल आसान है: हर साइट अलग परियोजना होती है, खर्च सीधे उसमें दर्ज होते हैं और प्रबंधक शेष तथा अतिरिक्त खर्च देख सकता है। 101 ऐप में यह मूल तरीका है।
लागू करने की व्यावहारिक रूपरेखा इस तरह है:
- चरण 1. एक सक्रिय साइट चुनें और पहले केवल उसका हिसाब शुरू करें। टीम अभ्यस्त हो जाए तो बाकी साइटें जोड़ें।
- चरण 2. अपनी कार्य-पद्धति के अनुसार 5–8 खर्च श्रेणियाँ बनाएँ: जैसे सामग्री, काम, उपकरण, लॉजिस्टिक्स और अन्य।
- चरण 3. दर्ज करने का समय तय करें: खरीद और भुगतान तुरंत, तथा पैदा हुई देनदारियों के दस्तावेज़ प्राप्त होते ही दर्ज करें। कारीगर सामग्री खरीदे तो खरीद दर्ज करे और सहायक दस्तावेज़ लगाए; उसे दी गई रकम अलग दर्ज की जाए।
- चरण 4. सहायक दस्तावेज़ देना आसान बनाएँ: रसीद, फ़ोटो या डिलीवरी का दस्तावेज़। काग़ज़ की रसीद की फ़ोटो खरीद के समय लें और संलग्न करें; सप्ताह के अंत तक उसका खो जाना आसान है।
- चरण 5. हिसाब देने के लिए दी गई रकम जाँचें: जारी रकम उस व्यक्ति के शेष में दिखती है, उपयोग की पुष्टि रिपोर्टों से होती है और बची हुई रकम वापस ली जाती है या उसका अलग मिलान होता है। इससे प्रबंधक और टीम दोनों में अनुशासन आता है।
- चरण 6. सप्ताह में एक बार छोटी वित्तीय जाँच करें: परियोजनाओं, हिसाब देने के लिए दी गई रकम और कंपनी खर्चों के लिए लगभग 30–40 मिनट रखें। डेटा अधिक हो या अंतर हों तो ज़्यादा समय लगेगा।
दर्ज नहीं हुए खर्च खोजने में मदद करने वाला उपकरण
दर्ज नहीं हुए खर्च खोजने वाले उपकरण को तीन काम करने चाहिए: खर्च को सही जगह जोड़ना, सहायक दस्तावेज़ रखना और लोगों तथा परियोजनाओं के हिसाब से शेष दिखाना। 101 ऐप परियोजना-आधारित हिसाब पर बना है: हर साइट अलग परियोजना है, जिसमें खर्च श्रेणियाँ, रिपोर्ट और स्पष्ट शेष उपलब्ध हैं।
दर्ज नहीं हुए खर्च सामने लाने वाली मुख्य सुविधाएँ:
- खरीद और सहायक दस्तावेज़ दर्ज करना। 101 में मदों को पहचानने और रिपोर्ट में फ़ाइलें जोड़ने की सुविधा है। वेबसाइट रसीदों को QR कोड से स्कैन करने का उल्लेख करती है; किसी खास रसीद की अनुकूलता जाँचनी चाहिए और इसे सभी देशों में एक जैसा नहीं मानना चाहिए। पहचान के बाद मदों और कुल रकम की जाँच करें, फिर रिपोर्ट सहेजें।
- हर व्यक्ति की हिसाब देने के लिए दी गई रकम का शेष। जारी रकम और रिपोर्टों का मिलान किया जा सकता है। बचे हुए शेष को जाँचने की ज़रूरत है: इसमें अभी इस्तेमाल नहीं की गई रकम भी हो सकती है।
- कंपनी फंड। कंपनी के इवेंट और आपसी लेनदेन के लिए अलग जगह होने से कार्यालय खर्च परियोजना डेटा में नहीं खोते। प्लान की शर्तें और भूमिका की अनुमतियाँ अलग जाँचें। परियोजना और फंड के बीच ट्रांसफ़र अपने आप नया खर्च नहीं बनाता।
- परियोजना और खर्च श्रेणी के अनुसार रिपोर्ट। श्रेणियाँ तय हों तो दिखाई देता है कि बजट किससे बढ़ रहा है: लॉजिस्टिक्स, सामग्री या काम।
“Отчёт” (“रिपोर्ट”) फ़ॉर्म में परियोजना या कंपनी फंड और खर्च श्रेणी चुनें, फिर मदों की जाँच करें। “Сканировать позиции” (“मदें स्कैन करें”) बटन चुने गए चित्र के साथ काम शुरू करता है; दिखाए गए स्क्रीनशॉट में कुछ भी पहचाना या सहेजा नहीं गया है।
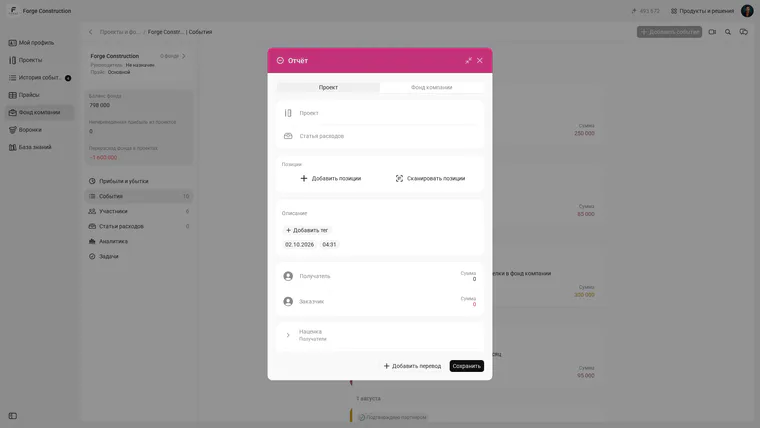
रूसी इंटरफ़ेस में नया, अभी नहीं सहेजा गया “Отчёт” रिपोर्ट फ़ॉर्म। परियोजना और खर्च श्रेणी के फ़ील्ड तथा मदें जोड़ने का विकल्प दिखाई देते हैं। खाली फ़ॉर्म किसी पूरी हुई खरीद की पुष्टि नहीं करता।
“Файлы” (“फ़ाइलें”) भाग में प्रविष्टि के साथ सहायक दस्तावेज़ जोड़ें। बटन या खाली फ़ॉर्म मौजूद होने से दस्तावेज़ अपलोड हो जाने का प्रमाण नहीं मिलता; सहेजने से पहले दस्तावेज़ और रकम जाँचें।
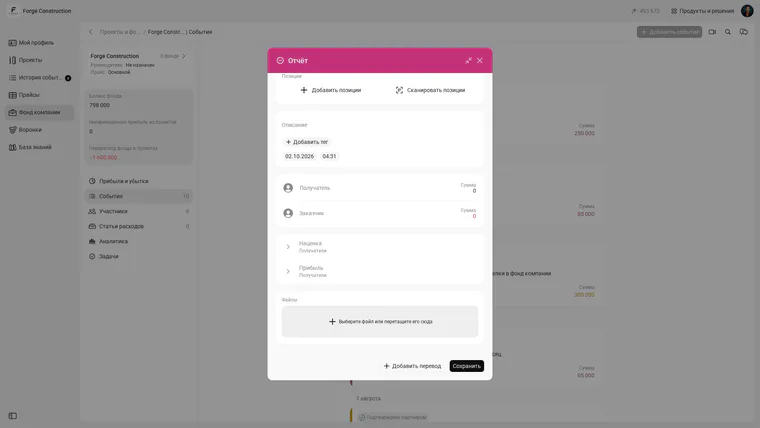
उसी बिना सहेजे गए “Отчёт” रिपोर्ट फ़ॉर्म का निचला भाग: सहायक दस्तावेज़ जोड़ने के लिए “Файлы” भाग। अभी कोई फ़ाइल नहीं चुनी गई और फ़ॉर्म नहीं सहेजा गया है।
रूसी रूबल में एक काल्पनिक उदाहरण: एक सप्ताह के मिलान के बाद भूली हुई रसीदों वाली 50 000 रूबल की खरीद, आवंटित नहीं की गई 80 000 रूबल की खरीद, 40 000 रूबल की डिलीवरी और 30 000 रूबल की कार्यालय सेवाएँ सामने आती हैं। कुल मिलाकर पहले दर्ज नहीं हुए खर्च 200 000 रूसी रूबल हैं। यह काल्पनिक गणना है; आपकी कंपनी में ऐसा परिणाम मिलने की गारंटी नहीं है। इन लागतों को दर्ज करने से मुनाफ़ा अधिक सही होता है; पहले खर्च हो चुकी रकम वापस नहीं आती।
अगर आप अपनी कंपनी के उदाहरणों पर हिसाब पर चर्चा करना चाहते हैं, तो 101 की मुफ़्त प्रस्तुति में परियोजनाओं, हिसाब देने के लिए दी गई रकम और कंपनी फंड पर सवाल पूछ सकते हैं।
पहली खोज के बाद क्या करें: सुधार को कायम रखें
दर्ज नहीं हुए खर्च ढूँढना आधा काम है। इसके बाद सुनिश्चित करना ज़रूरी है कि एक महीने बाद उन्हें फिर से न ढूँढना पड़े। इसके लिए नियमितता और ऐसे सरल नियम चाहिए जिनका वास्तव में पालन हो।
तीन आधार सुधार को कायम रखते हैं:
- जानकारी का एक भरोसेमंद स्रोत। खर्च एक जगह दर्ज हों, न कि स्प्रेडशीट, चैट और साइट प्रभारी की याददाश्त में बिखरे रहें।
- एकसमान श्रेणियाँ। खर्च श्रेणियाँ हर दिन न बदलें और विश्लेषण तथा योजना बनाम वास्तविक परिणाम की चर्चा के लिए पर्याप्त हों।
- साप्ताहिक मिलान। परियोजनाएँ, हिसाब देने के लिए दी गई रकम और कंपनी के खर्च। यह छोटी दिनचर्या रिकॉर्ड को काम करने लायक रखती है।
विषय को गहराई से समझने और हिसाब को व्यवस्थित करने के लिए 101 ब्लॉग में खर्चों को श्रेणियों में बाँटने (रूसी भाषा में), हिसाब देने के लिए दी गई रकम के रिकॉर्ड (रूसी भाषा में), व्यवसाय के छिपे खर्चों (रूसी भाषा में) और गैर-परिचालन खर्चों (रूसी भाषा में) पर सामग्री उपलब्ध है।