
Contenido:
- ¿Qué son los gastos no registrados y cómo afectan al beneficio?
- 6 motivos habituales por los que los gastos no se registran
- Categorías de gastos no registrados: ¿dónde buscar primero?
- ¿Cómo encontrar errores en los registros?
- ¿Cómo introducir el control de gastos sin resistencia del equipo?
- Una herramienta que ayuda a detectar gastos no registrados
- Qué hacer tras el primer hallazgo: consolidar el resultado
¿Qué son los gastos no registrados y cómo afectan al beneficio?
Los gastos no registrados son gastos ya efectuados que no aparecen en las hojas de cálculo, los registros o los servicios utilizados para controlar el dinero. En construcción y reformas, esta diferencia suele surgir donde intervienen muchas personas y se realizan numerosos pagos pequeños: un operario compra consumibles, un encargado paga el transporte, la oficina paga publicidad o el banco carga una comisión. Hay menos dinero en la cuenta, pero el saldo del proyecto no se ha actualizado.
El peligro de los gastos no registrados es que distorsionan la información utilizada para gestionar la empresa. Si un gasto no figura en los registros, la comparación entre presupuesto y ejecución está incompleta. Si existe un asiento, pero no está vinculado correctamente a una obra y una categoría, resulta difícil analizar ese proyecto. Al final, las decisiones se toman por intuición.
Ilustración ficticia: un hombre sentado a una mesa habla por teléfono y entrega billetes de rublos rusos a otra persona. La imagen no demuestra un pago real ni la ausencia de un informe.
Existe una versión cotidiana de este problema: los recibos se pierden. El canal de Telegram de la Aplicación 101 describió un caso en el que, tras entregar una obra, se encontraron en un coche recibos por 50 000 RUB (en ruso). El dinero se había gastado, pero esos gastos no figuraban en el informe.
6 motivos habituales por los que los gastos no se registran
Motivo 1: los gastos de la empresa se mezclan con los de los proyectos. La oficina, la publicidad, los servicios, las comunicaciones, los equipos y los salarios administrativos no corresponden a una obra concreta. Si no se les asigna un ámbito de registro separado, cada proyecto parece rentable mientras la empresa consume sus propios recursos. En 101, el Fondo de la empresa (en ruso) permite llevar un control separado. Las operaciones disponibles y los límites dependen del plan; el Fondo no debe considerarse una función exclusiva de PRO+.
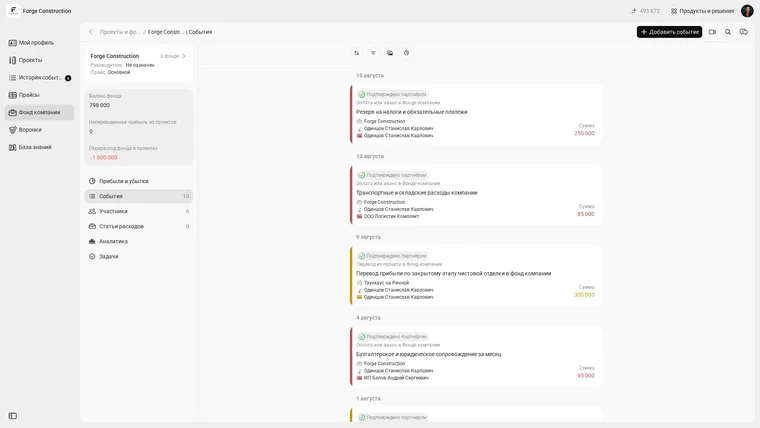
Eventos ficticios del Fondo de la empresa en la interfaz rusa: los pagos o anticipos se muestran por separado de las transferencias desde proyectos. Una transferencia entre un proyecto y el Fondo no representa un gasto nuevo.
Motivo 2: los fondos entregados a rendir cuentas. Se entrega dinero a una persona y después llegan respuestas como «lo envío más tarde», «el conductor tiene el recibo» o «el proveedor tiene el albarán». Cuando estos registros se reúnen en un solo lugar, se ve quién recibió fondos y qué importe aún no ha justificado. La Aplicación 101 ofrece un saldo de fondos a rendir cuentas para cada contraparte, con el fin de facilitar la conciliación. Un saldo positivo puede corresponder a dinero todavía no utilizado o a un informe pendiente; por sí solo no demuestra una pérdida de dinero.
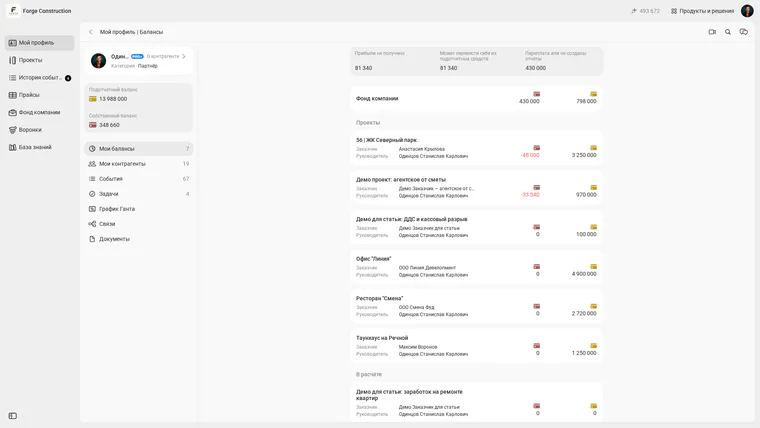
Cuenta de demostración Forge Construction, rol de propietario. La interfaz rusa muestra por separado los saldos de fondos a rendir cuentas y los saldos propios de cada proyecto y del Fondo de la empresa. El saldo por sí solo no demuestra una pérdida.
Ilustración ficticia junto a un automóvil. El bocadillo en ruso dice: «Скинь еще, на материалы не хватает» («Envía algo más; no alcanza para los materiales»). Representa una solicitud de dinero, no confirma una compra ni el importe de fondos a rendir cuentas.
Motivo 3: el coste surge cuando el proyecto ya ha terminado. La entrega llega más tarde, el contratista presenta un documento de trabajos realizados al final del mes o se compran herramientas para obras futuras. Si no existe una regla para registrar documentos y pagos tardíos, es fácil omitir gastos. Distinga la fecha en que surge el coste de la fecha del pago: si se registran obligaciones, una factura pendiente de pago también necesita un asiento, mientras los movimientos de dinero se concilian por separado.
Motivo 4: los gastos no se asignan a categorías. Si todo se acumula en «Otros», el análisis deja de funcionar. No se puede identificar qué está elevando los costes: materiales, logística, trabajos o equipos. El Blog 101 explica en detalle el principio de distribuir los gastos por categorías.
Motivo 5: registros manuales y duplicados. Una misma factura se registra dos veces, un pago se realiza sin indicar su concepto o las compras quedan repartidas entre tarjetas personales. El artículo sobre gastos ocultos identifica el desorden de los datos y las operaciones manuales como una fuente adicional de pérdidas.
Motivo 6: clasificación incorrecta de los costes. En una empresa que trabaja por proyectos, es importante distinguir los costes directos de los indirectos. La distinción entre gastos operativos y no operativos es diferente y no debe confundirse con la vinculación de los costes a un proyecto. Los gastos de oficina y marketing suelen corresponder a la actividad operativa. De lo contrario, los indicadores dejan de reflejar la realidad. El blog tiene explicaciones separadas sobre costes directos y gastos no operativos.
Categorías de gastos no registrados: ¿dónde buscar primero?
Para encontrar gastos no registrados, conviene pensar en categorías. El siguiente esquema de trabajo basta para la primera revisión de la mayoría de las empresas. Después, ajuste su estructura a su forma de trabajar.
- Gastos directos del proyecto: materiales, trabajos, servicios de subcontratistas, equipos, entregas y consumibles de la obra. La lógica de una obra por proyecto permite ver estos gastos y compararlos con el presupuesto.
- Gastos de la empresa (gastos generales): alquiler, salarios de oficina, marketing, comunicaciones, suscripciones, combustible, impuestos y formación. Conviene llevarlos por separado de los gastos de los proyectos.
- Fondos a rendir cuentas y anticipos: compruebe los importes entregados a empleados y proveedores y los informes que justifican su uso. Entregar dinero o un anticipo no siempre significa que se haya producido un gasto. Durante la conciliación, no cuente una compra dos veces: al entregar los fondos y al confirmar su utilización. Cuantas más personas compren con tarjetas y efectivo, más difícil será conciliar los registros.
- Errores de presupuesto y cálculo: no se incluyeron consumibles, se omitió el transporte, no se contempló subir materiales o se olvidó la retirada de residuos. Con el tiempo, estos detalles se convierten en una pérdida sistemática de margen.
¿Cómo encontrar errores en los registros?
La tabla enumera señales que conviene revisar. El beneficio y el dinero disponible son diferentes; la ausencia de un recibo o un asiento en «Otros» no significa por sí sola que falte un gasto. Un duplicado puede inflar los gastos registrados. Determine la causa de cada discrepancia a partir de los pagos, los asientos y los justificantes.
| Señal | Qué comprobar | Posibles causas de la discrepancia |
|---|---|---|
| El proyecto muestra beneficio, pero no hay dinero | Pagos fuera del proyecto | Transporte, pequeñas compras, cargos en tarjetas |
| El encargado pide más dinero con frecuencia | Fondos a rendir cuentas y anticipos | Recibos no entregados; gastos sin justificantes |
| El margen varía entre obras | Asignación a categorías | Todo se registra en «Otros»; no hay análisis |
| La facturación de la empresa crece, pero el beneficio se estanca | Gastos de la empresa | Publicidad, servicios, equipos, oficina |
A continuación se presenta un método de conciliación inicial. Para un volumen pequeño de datos, una tarde y la mañana siguiente, aproximadamente 1–2 días, pueden servir de referencia; el plazo real depende del número de operaciones y de la disponibilidad de documentos. El resultado es una lista de discrepancias que deben comprobarse una por una.
- Paso 1. Exporte todos los pagos salientes de los últimos 30 días: pagos bancarios, pagos en efectivo y transferencias con tarjetas.
- Paso 2. Separe los pagos en dos grupos: por obras y de la empresa. Marque por separado las transferencias entre cuentas propias, los fondos a rendir cuentas y los anticipos, para no confundir cualquier cargo con un gasto real.
- Paso 3. Dentro del grupo por obras, compruebe la vinculación a proyectos y categorías de gastos. Si las categorías no están configuradas, establezca una estructura básica.
- Paso 4. Concilie los fondos a rendir cuentas: a quién se entregó dinero, por qué importe falta un informe y qué recibos y albaranes no se han adjuntado.
- Paso 5. Revise los pequeños pagos: transporte, consumibles, combustible, comisiones y servicios. Entre ellos puede haber gastos no registrados.
- Paso 6. Compare el presupuesto con los costes reales de dos obras activas: dónde hay sobrecostes, dónde faltan costes en los registros y dónde se realizaron trabajos adicionales sin presupuesto.
- Paso 7. Establezca reglas para el futuro: quién registra el gasto, en qué plazo, qué se considera un justificante y quién realiza la revisión semanal.
¿Cómo introducir el control de gastos sin resistencia del equipo?
Una implantación sencilla se basa en dos principios: el mínimo de tareas nuevas para las personas de la obra y la máxima claridad para quien dirige. Los registros fallan cuando hay que rellenar un formulario enorme al final de la semana y recordar quién compró cada cosa.
Con un modelo por proyectos es más fácil: cada obra se gestiona como un proyecto separado, los gastos se registran directamente en él y la dirección puede ver el saldo y los sobrecostes. Esta lógica es fundamental en la Aplicación 101.
Un esquema práctico de implantación es el siguiente:
- Paso 1. Elija una obra activa y empiece a llevar los registros solo de ella. Cuando el equipo se acostumbre, incorpore las demás.
- Paso 2. Configure entre 5 y 8 categorías de gastos adaptadas a su forma de trabajar: por ejemplo, materiales, trabajos, equipos, logística y otros.
- Paso 3. Acuerde cuándo registrar cada operación: las compras y los pagos se registran de inmediato, y los documentos de obligaciones, cuando se reciben. Si un operario compra materiales, registra la compra y adjunta un justificante; el dinero que se le entrega se registra por separado.
- Paso 4. Simplifique los justificantes: un recibo, una foto o un albarán. Fotografíe el recibo en papel y adjúntelo al realizar la compra; al final de la semana es fácil perderlo.
- Paso 5. Revise los fondos a rendir cuentas: los importes entregados aparecen en el saldo de la persona, su utilización se justifica con informes y el saldo no utilizado se devuelve o se concilia por separado. Esto fomenta la disciplina tanto de la dirección como del equipo.
- Paso 6. Realice una revisión financiera breve cada semana: calcule aproximadamente 30–40 minutos para proyectos, fondos a rendir cuentas y gastos de la empresa. Si hay muchos datos o discrepancias, necesitará más tiempo.
Una herramienta que ayuda a detectar gastos no registrados
Una herramienta para encontrar gastos no registrados debe hacer tres cosas: asignar cada gasto a su lugar, conservar los justificantes y mostrar los saldos de personas y proyectos. La Aplicación 101 se basa en el control por proyectos: cada obra tiene un proyecto separado, con categorías de gastos, informes y un saldo claro.
Funciones clave que ayudan a sacar a la luz los gastos no registrados:
- Registro de compras y justificantes. 101 permite reconocer partidas y adjuntar archivos a un informe. El sitio web anuncia el escaneo de recibos mediante códigos QR; debe comprobarse la compatibilidad de cada recibo y no suponerse automáticamente que es igual en todos los países. Tras el reconocimiento, revise las partidas y el importe total y después guarde el informe.
- Saldo de fondos a rendir cuentas de cada persona. Permite conciliar los importes entregados con los informes. El saldo pendiente requiere revisión: puede incluir dinero aún no utilizado.
- Fondo de la empresa. Un lugar separado para eventos y liquidaciones de la empresa evita que los gastos de oficina se pierdan entre los datos de los proyectos. Compruebe por separado las condiciones del plan y los permisos del rol. Una transferencia entre un proyecto y el Fondo no crea por sí misma un gasto nuevo.
- Informes por proyecto y por categoría de gasto. Con las categorías configuradas, se ve qué impulsa el presupuesto: logística, materiales o trabajos.
En el formulario de informe denominado «Отчёт», indique el proyecto o el Fondo de la empresa y la categoría de gasto, y revise las partidas. El botón «Сканировать позиции» («Escanear partidas») inicia el trabajo con una imagen seleccionada; en la captura mostrada no se ha reconocido ni guardado nada.
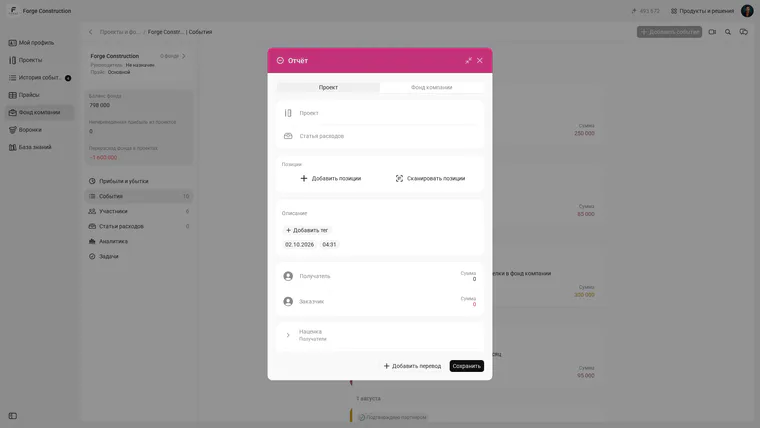
Formulario de informe «Отчёт» nuevo y sin guardar en la interfaz rusa. Se ven los campos de proyecto y categoría de gasto y la opción de añadir partidas. Un formulario vacío no demuestra una compra realizada.
En la sección «Файлы» («Archivos»), adjunte el justificante al registro. Un botón o un formulario vacío no demuestra que el documento ya esté cargado; compruebe el documento y el importe antes de guardar.
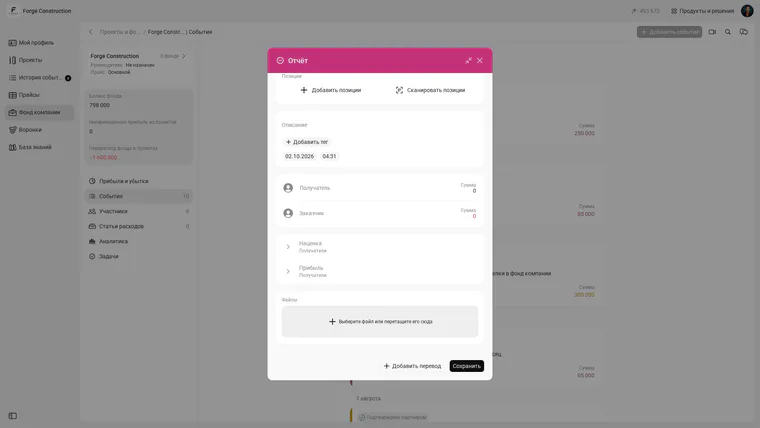
Parte inferior del mismo formulario de informe «Отчёт» sin guardar: sección «Файлы» para adjuntar justificantes. Todavía no se ha seleccionado ningún archivo ni se ha guardado el formulario.
Ejemplo hipotético en rublos rusos: tras una semana de conciliación se detectan compras con recibos olvidados por 50 000 RUB, compras sin asignar por 80 000 RUB, transporte por 40 000 RUB y servicios de oficina por 30 000 RUB. Total: 200 000 RUB de gastos que antes no figuraban en los registros. Es un cálculo ficticio, sin garantía de obtener ese resultado en su empresa. Registrar estos costes precisa el beneficio; no recupera el dinero ya gastado.
Si desea hablar del control de gastos con ejemplos de su empresa, en una presentación gratuita de 101 puede plantear preguntas sobre proyectos, fondos a rendir cuentas y el Fondo de la empresa.
Qué hacer tras el primer hallazgo: consolidar el resultado
Encontrar los gastos no registrados es solo la mitad del trabajo. Después hay que evitar tener que buscarlos de nuevo un mes más tarde. Esto se logra con constancia y reglas sencillas que se cumplen de verdad.
Tres pilares sostienen el resultado:
- Una única fuente de información fiable. Los gastos se registran en un solo lugar, sin quedar repartidos entre hojas de cálculo, chats y la memoria del encargado.
- Categorías uniformes. Las categorías de gastos no cambian cada día y ofrecen el detalle necesario para analizar y comparar presupuesto y ejecución.
- Conciliación semanal. Proyectos, fondos a rendir cuentas y gastos de la empresa. Una rutina breve que mantiene los registros en buen estado.
Para profundizar y organizar los registros de forma sistemática, el Blog 101 ofrece materiales sobre distribución de gastos por categorías (en ruso), control de fondos a rendir cuentas (en ruso), gastos ocultos de la empresa (en ruso) y gastos no operativos (en ruso).