
შინაარსი:
- რა არის აღურიცხავი ხარჯები და როგორ მოქმედებს ისინი მოგებაზე?
- 6 გავრცელებული მიზეზი, რის გამოც ხარჯები აღურიცხავი რჩება
- აღურიცხავი ხარჯების კატეგორიები: სად ვეძებოთ პირველად?
- როგორ ვიპოვოთ შეცდომები აღრიცხვაში?
- როგორ დავნერგოთ ხარჯების აღრიცხვა გუნდის წინააღმდეგობის გარეშე?
- ინსტრუმენტი, რომელიც აღურიცხავი ხარჯების აღმოჩენაში გეხმარებათ
- რა გავაკეთოთ პირველი აღმოჩენის შემდეგ: შედეგის განმტკიცება
რა არის აღურიცხავი ხარჯები და როგორ მოქმედებს ისინი მოგებაზე?
აღურიცხავი ხარჯები უკვე გაწეული ხარჯებია, რომლებიც ფულის აღსარიცხად გამოყენებულ ცხრილებში, ჩანაწერებსა თუ სერვისებში არ აისახა. მშენებლობასა და რემონტში ასეთი სხვაობა ხშირად ჩნდება იქ, სადაც ბევრი მონაწილე და მცირე გადახდაა: ხელოსანი სახარჯ მასალებს ყიდულობს, სამუშაოთა ხელმძღვანელი მიწოდების საფასურს იხდის, ოფისი რეკლამას აფინანსებს ან ბანკი საკომისიოს ჩამოჭრის. ანგარიშზე თანხა მცირდება, მაგრამ პროექტის ბალანსი არ განახლებულა.
აღურიცხავი ხარჯების საფრთხე ისაა, რომ ისინი მართვისთვის საჭირო სურათს ამახინჯებს. თუ ხარჯი აღრიცხვაში არ არის ასახული, გეგმისა და ფაქტობრივი შედეგის შედარება არასრულია. თუ ჩანაწერი არსებობს, მაგრამ ობიექტსა და ხარჯის კატეგორიას სწორად არ უკავშირდება, კონკრეტული პროექტის ანალიზი რთულდება. შედეგად, გადაწყვეტილებები ინტუიციით მიიღება.
გამოგონილი ილუსტრაცია: მაგიდასთან მჯდომი კაცი ტელეფონზე საუბრობს და სხვა ადამიანს რუსული რუბლის ბანკნოტებს გადასცემს. კადრი ნამდვილ გადახდას ან ანგარიშის არქონას არ ადასტურებს.
ამ პრობლემას ყოველდღიური სახეც აქვს: ქვითრები იკარგება. 101 აპლიკაციის Telegram არხზე აღწერეს შემთხვევა, როდესაც ობიექტის ჩაბარების შემდეგ მანქანაში 50 000 რუსული რუბლის ქვითრები იპოვეს (რუსულად). თანხა დახარჯული იყო, მაგრამ ეს ხარჯები ანგარიშში არ ჩანდა.
6 გავრცელებული მიზეზი, რის გამოც ხარჯები აღურიცხავი რჩება
მიზეზი 1 — კომპანიის ხარჯები პროექტის ხარჯებს ერევა. ოფისი, რეკლამა, სერვისები, კავშირი, ტექნიკა და ადმინისტრაციული ხელფასები კონკრეტულ ობიექტს არ ეკუთვნის. თუ ამ ხარჯებისთვის ცალკე აღრიცხვის ადგილი არ არის გამოყოფილი, ყველა პროექტი მომგებიანი ჩანს, კომპანია კი საკუთარ რესურსებს ხარჯავს. 101-ში ცალკე აღრიცხვისთვის არსებობს კომპანიის ფონდი (რუსულად). ხელმისაწვდომი ოპერაციები და ლიმიტები ტარიფზეა დამოკიდებული; ფონდი მხოლოდ PRO+-ის შესაძლებლობად არ უნდა ჩაითვალოს.
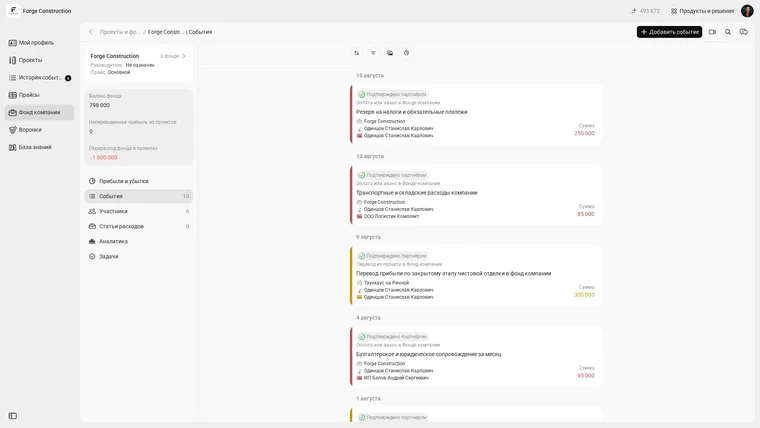
კომპანიის ფონდის გამოგონილი მოვლენები რუსულ ინტერფეისში: გადახდები ან ავანსები პროექტებიდან გადარიცხვებისგან ცალკე ჩანს. პროექტსა და ფონდს შორის გადარიცხვა ახალ ხარჯს არ ნიშნავს.
მიზეზი 2 — ანგარიშვალდებული პირებისთვის გაცემული თანხები. ადამიანს ფულს აძლევენ, შემდეგ კი იწყება პასუხები: „მოგვიანებით გამოგიგზავნით“, „ქვითარი მძღოლთანაა“, „ზედნადები მომწოდებელს აქვს“. როდესაც ასეთი აღრიცხვა ერთ ადგილას იყრის თავს, ჩანს, ვინ მიიღო თანხა და რა ოდენობაზე არ წარმოუდგენია ანგარიში. 101 აპლიკაციაში შესაჯერებლად თითოეული კონტრაგენტის ანგარიშვალდებული თანხების ბალანსია გათვალისწინებული. დადებითი ნაშთი შეიძლება ნიშნავდეს ჯერ დაუხარჯავ თანხას ან ანგარიშის არქონას; თავისთავად ის ფულის დაკარგვას არ ამტკიცებს.
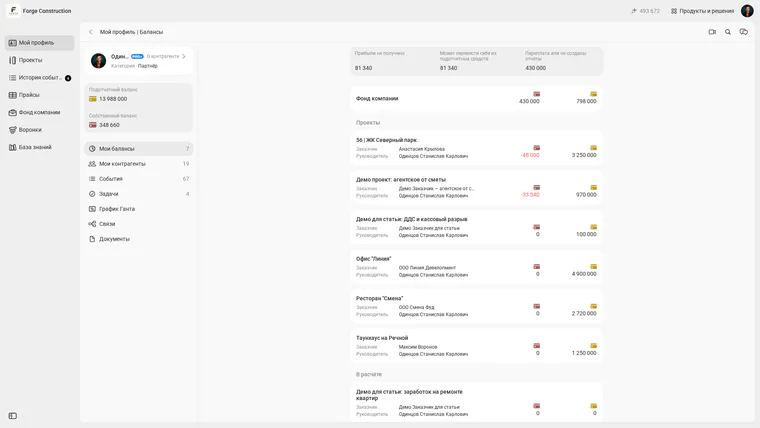
Forge Construction-ის სადემონსტრაციო ანგარიში, მფლობელის როლი. რუსული ინტერფეისი ანგარიშვალდებული თანხებისა და პირად ბალანსებს პროექტებისა და კომპანიის ფონდის მიხედვით ცალ-ცალკე აჩვენებს. მხოლოდ ნაშთი დანაკარგს არ ადასტურებს.
გამოგონილი ილუსტრაცია ავტომობილთან. რუსულ ტექსტურ ბუშტში წერია: „Скинь еще, на материалы не хватает“ („კიდევ გამომიგზავნე, მასალებისთვის არ მყოფნის“). ეს თანხის თხოვნას ასახავს და არა დადასტურებულ შესყიდვას ან ანგარიშვალდებული თანხის ოდენობას.
მიზეზი 3 — ხარჯი პროექტის დასრულების შემდეგ წარმოიშობა. მიწოდება გვიან მოდის, კონტრაქტორი შესრულებული სამუშაოს დოკუმენტს თვის ბოლოს წარადგენს, ან ხელსაწყოს მომავალი ობიექტებისთვის ყიდულობენ. დაგვიანებული დოკუმენტებისა და გადახდების რეგისტრაციის წესის გარეშე ხარჯები ადვილად იკარგება. განასხვავეთ ხარჯის წარმოშობის თარიღი და გადახდის თარიღი: ვალდებულებების აღრიცხვისას გადაუხდელ ანგარიშსაც სჭირდება ჩანაწერი, ფულის მოძრაობა კი ცალკე უნდა შეჯერდეს.
მიზეზი 4 — ხარჯები კატეგორიებზე არ არის განაწილებული. როდესაც ყველაფერი „სხვაში“ გროვდება, ანალიზი აღარ მუშაობს. ვერ გაიგებთ, რა ზრდის თვითღირებულებას: მასალები, ლოგისტიკა, სამუშაოები თუ ტექნიკა. 101 ბლოგში ხარჯების კატეგორიებზე განაწილების პრინციპი დეტალურად არის განხილული.
მიზეზი 5 — ხელით წარმოებული აღრიცხვა და დუბლირებული ჩანაწერები. ერთი და იგივე ანგარიში ორჯერ აისახა, გადახდა დანიშნულების მითითების გარეშე შესრულდა, ან შესყიდვები პირად ბარათებზეა გაფანტული. ფარულ ხარჯებზე სტატიაში მონაცემთა უწესრიგობა და ხელით შესრულებული ოპერაციები დანაკარგების ცალკე წყაროდ არის გამოყოფილი.
მიზეზი 6 — ხარჯების არასწორი კლასიფიკაცია. პროექტულ ბიზნესში მნიშვნელოვანია პირდაპირი და არაპირდაპირი ხარჯების გამიჯვნა. საოპერაციო და არასაოპერაციო ხარჯები სხვა დაყოფაა; ის არ უნდა აგვერიოს ხარჯის პროექტთან დაკავშირებაში. ოფისისა და მარკეტინგის ხარჯები, როგორც წესი, საოპერაციო საქმიანობას ეკუთვნის. წინააღმდეგ შემთხვევაში მაჩვენებლები რეალობას აღარ შეესაბამება. ბლოგში პირდაპირ ხარჯებსა და არასაოპერაციო ხარჯებზე ცალკე განმარტებებია.
აღურიცხავი ხარჯების კატეგორიები: სად ვეძებოთ პირველად?
აღურიცხავი ხარჯების საპოვნელად კატეგორიებით აზროვნება სასარგებლოა. ქვემოთ მოცემული სამუშაო სქემა კომპანიების უმეტესობის პირველადი შემოწმებისთვის საკმარისია. შემდეგ სტრუქტურა თქვენი საქმიანობის მოდელს მოარგეთ.
- პროექტის პირდაპირი ხარჯები: მასალები, სამუშაოები, ქვეკონტრაქტორების მომსახურება, ტექნიკა, მიწოდება და ობიექტის სახარჯი მასალები. მიდგომა „ერთი ობიექტი — ერთი პროექტი“ ამ ხარჯებს ხილულს და გეგმასთან შესადარებელს ხდის.
- კომპანიის ხარჯები (ზედნადები ხარჯები): ქირა, ოფისის ხელფასები, მარკეტინგი, კავშირი, გამოწერები, საწვავი, გადასახადები და სწავლება. მათი პროექტის ხარჯებისგან ცალკე აღრიცხვა მოსახერხებელია.
- ანგარიშვალდებული თანხები და ავანსები: შეამოწმეთ თანამშრომლებისა და მომწოდებლებისთვის გაცემული თანხები და მათი გამოყენების ანგარიშები. ფულის გაცემა ან ავანსი თავისთავად ყოველთვის ხარჯს არ ნიშნავს. შეჯერებისას ერთი შესყიდვა ორჯერ არ დათვალოთ — თანხის გაცემისას და მისი გამოყენების დადასტურებისას. რაც მეტი ადამიანი ყიდულობს ბარათითა და ნაღდი ფულით, მით უფრო რთულია შეჯერება.
- ხარჯთაღრიცხვისა და გამოთვლების შეცდომები: სახარჯი მასალები არ გაითვალისწინეს, მიწოდება გამორჩათ, მასალების ზემოთ ატანა არ შეაფასეს ან ნარჩენების გატანა დაავიწყდათ. დროთა განმავლობაში ასეთი წვრილმანები მარჟის სისტემურ დანაკარგად იქცევა.
როგორ ვიპოვოთ შეცდომები აღრიცხვაში?
ცხრილი შესამოწმებელ ნიშნებს ჩამოთვლის. მოგება და ფულის ნაშთი განსხვავდება; ქვითრის არქონა ან „სხვაში“ შეტანილი ჩანაწერი თავისთავად გამორჩენილ ხარჯს არ ნიშნავს. დუბლირებულმა ჩანაწერმა შეიძლება აღრიცხული ხარჯები გაზარდოს. თითოეული სხვაობის მიზეზი გადახდების, ჩანაწერებისა და დამადასტურებელი დოკუმენტების მიხედვით დაადგინეთ.
| ნიშანი | რა უნდა შეამოწმოთ | სხვაობის შესაძლო მიზეზები |
|---|---|---|
| პროექტი მოგებას აჩვენებს, მაგრამ ფული არ არის | პროექტის გარეთ შესრულებული გადახდები | მიწოდება, მცირე შესყიდვები, ბარათიდან თანხის ჩამოჭრა |
| სამუშაოთა ხელმძღვანელი ხშირად დამატებით თანხას ითხოვს | ანგარიშვალდებული თანხები და ავანსები | ქვითრები არ არის ჩაბარებული, ხარჯებს დამადასტურებელი დოკუმენტები აკლია |
| მარჟა ობიექტიდან ობიექტამდე იცვლება | კატეგორიებზე განაწილება | ყველაფერი „სხვაშია“ შეტანილი, ანალიზი არ არის |
| კომპანიის ბრუნვა იზრდება, მოგება უცვლელია | კომპანიის ხარჯები | რეკლამა, სერვისები, ტექნიკა, ოფისი |
შემდეგ მოდის პირველადი შეჯერების პროცესი. მცირე მოცულობის მონაცემებისთვის ორიენტირი შეიძლება იყოს ერთი საღამო და მომდევნო დილა, დაახლოებით 1–2 დღე; რეალური დრო ოპერაციების რაოდენობასა და დოკუმენტების ხელმისაწვდომობაზეა დამოკიდებული. შედეგად მიიღება სხვაობების სია, რომლის თითოეული პუნქტი უნდა შემოწმდეს.
- ნაბიჯი 1. ჩამოტვირთეთ ბოლო 30 დღის ყველა გამავალი გადახდა: საბანკო, ნაღდი ფულით გადახდები და ბარათით გადარიცხვები.
- ნაბიჯი 2. გადახდები ორ ჯგუფად გაყავით: ობიექტების მიხედვით და კომპანიის მიხედვით. საკუთარი ანგარიშების შიდა გადარიცხვები, ანგარიშვალდებული თანხები და ავანსები ცალკე მონიშნეთ, რათა ანგარიშიდან ყოველი ჩამოჭრა ნამდვილ ხარჯად არ მიიჩნიოთ.
- ნაბიჯი 3. ობიექტების ჯგუფში პროექტებთან და ხარჯის კატეგორიებთან კავშირი შეამოწმეთ. თუ კატეგორიები არ არის გამართული, ძირითადი სტრუქტურა შექმენით.
- ნაბიჯი 4. შეაჯერეთ ანგარიშვალდებული თანხები: ვის გადაეცა ფული, რა ოდენობაზე არ არის ანგარიში და რომელი ქვითრები თუ ზედნადებები არ არის მიმაგრებული.
- ნაბიჯი 5. გადახედეთ მცირე გადახდებს: მიწოდება, სახარჯი მასალები, საწვავი, საკომისიოები და სერვისები. მათ შორის შეიძლება აღურიცხავი ხარჯებიც იყოს.
- ნაბიჯი 6. ორი აქტიური ობიექტის გეგმა და ფაქტობრივი ხარჯები შეადარეთ: სად არის გადახარჯვა, რომელი ხარჯი გამორჩა აღრიცხვას და სად გაჩნდა დამატებითი სამუშაო ბიუჯეტის გარეშე.
- ნაბიჯი 7. მომავლისთვის წესები განსაზღვრეთ: ვინ შეიტანს ხარჯს, რა ვადაში, რა ჩაითვლება დამადასტურებელ დოკუმენტად და ვინ შეამოწმებს კვირაში ერთხელ.
როგორ დავნერგოთ ხარჯების აღრიცხვა გუნდის წინააღმდეგობის გარეშე?
აღრიცხვის მარტივი დანერგვა ორ პრინციპს ეფუძნება: ობიექტზე მომუშავე ადამიანებისთვის რაც შეიძლება ნაკლები ახალი მოქმედება და ხელმძღვანელისთვის მაქსიმალური სიცხადე. აღრიცხვა ფერხდება იქ, სადაც კვირის ბოლოს უზარმაზარი ფორმის შევსება და იმის გახსენებაა საჭირო, ვინ რა იყიდა.
პროექტული მოდელი უფრო მარტივია: თითოეული ობიექტი ცალკე პროექტად იმართება, ხარჯები პირდაპირ მასში აისახება და ხელმძღვანელი ბალანსსა და გადახარჯვას ხედავს. 101 აპლიკაციაში ეს მიდგომა საფუძველია.
დანერგვის პრაქტიკული სქემა ასეთია:
- ნაბიჯი 1. აირჩიეთ ერთი აქტიური ობიექტი და აღრიცხვა მხოლოდ მასზე დაიწყეთ. როდესაც გუნდი მიეჩვევა, დანარჩენებიც დაამატეთ.
- ნაბიჯი 2. თქვენი მუშაობის მოდელს მორგებული 5–8 ხარჯის კატეგორია შექმენით: მაგალითად, მასალები, სამუშაოები, ტექნიკა, ლოგისტიკა და სხვა.
- ნაბიჯი 3. რეგისტრაციის ვადა შეათანხმეთ: შესყიდვა და გადახდა დაუყოვნებლივ აღირიცხება, წარმოშობილი ვალდებულებების დოკუმენტები კი მიღებისთანავე. თუ ხელოსანი მასალებს ყიდულობს, შესყიდვას არეგისტრირებს და დამადასტურებელ დოკუმენტს ურთავს; მისთვის გაცემული თანხა ცალკე აღირიცხება.
- ნაბიჯი 4. დადასტურება გაამარტივეთ: ქვითარი, ფოტო ან ზედნადები. ქაღალდის ქვითარს შეძენისთანავე გადაუღეთ ფოტო და მიამაგრეთ: კვირის ბოლოს მისი დაკარგვა ადვილია.
- ნაბიჯი 5. ანგარიშვალდებული თანხები შეამოწმეთ: გაცემული თანხა ადამიანის ბალანსზე აისახება, გამოყენება ანგარიშებით დასტურდება, გამოუყენებელი ნაშთი კი ბრუნდება ან ცალკე ჯერდება. ეს ხელმძღვანელსაც და გუნდსაც დისციპლინას აჩვევს.
- ნაბიჯი 6. კვირაში ერთხელ მოკლე ფინანსური შემოწმება ჩაატარეთ: პროექტებს, ანგარიშვალდებულ თანხებსა და კომპანიის ხარჯებს დაახლოებით 30–40 წუთი დაუთმეთ. თუ მონაცემები ბევრია ან სხვაობები არსებობს, მეტი დრო დაგჭირდებათ.
ინსტრუმენტი, რომელიც აღურიცხავი ხარჯების აღმოჩენაში გეხმარებათ
აღურიცხავი ხარჯების საპოვნელმა ინსტრუმენტმა სამი რამ უნდა გააკეთოს: ხარჯი სწორ ადგილს მიაკუთვნოს, დამადასტურებელი დოკუმენტები შეინახოს და ადამიანებისა და პროექტების ბალანსები აჩვენოს. 101 აპლიკაცია პროექტულ აღრიცხვაზეა აგებული: ობიექტი ცალკე პროექტად იმართება, მასში ხარჯის კატეგორიები, ანგარიშები და გასაგები ბალანსია.
ძირითადი ფუნქციები, რომლებიც აღურიცხავი ხარჯების გამოვლენაში გეხმარებათ:
- შესყიდვებისა და დამადასტურებელი დოკუმენტების რეგისტრაცია. 101-ში პოზიციების ამოცნობა და ანგარიშზე ფაილების მიმაგრება შესაძლებელია. საიტზე მითითებულია ქვითრების QR-კოდით სკანირება; კონკრეტული ქვითრის თავსებადობა უნდა შეამოწმოთ და ავტომატურად არ ჩათვალოთ, რომ ის ყველა ქვეყანაში ერთნაირია. ამოცნობის შემდეგ პოზიციები და თანხა გადაამოწმეთ, შემდეგ ანგარიში შეინახეთ.
- თითოეული ადამიანის ანგარიშვალდებული თანხების ბალანსი. შესაძლებელია გაცემული თანხებისა და ანგარიშების შეჯერება. ნაშთი შემოწმებას საჭიროებს: მასში ჯერ გამოუყენებელი თანხაც შეიძლება შედიოდეს.
- კომპანიის ფონდი. კომპანიის მოვლენებისა და ურთიერთანგარიშსწორების ცალკე ადგილი ოფისის ხარჯებს პროექტის მონაცემებში დაკარგვისგან იცავს. ტარიფის პირობები და როლის უფლებები ცალკე შეამოწმეთ. პროექტსა და ფონდს შორის გადარიცხვა თავისთავად ახალ ხარჯს არ წარმოშობს.
- ანგარიშები პროექტისა და ხარჯის კატეგორიის მიხედვით. როდესაც კატეგორიები გამართულია, ჩანს, რა ზრდის ბიუჯეტს: ლოგისტიკა, მასალები თუ სამუშაოები.
ანგარიშის ფორმაში „Отчёт“ მიუთითეთ პროექტი ან კომპანიის ფონდი და ხარჯის კატეგორია, შემდეგ პოზიციები შეამოწმეთ. ღილაკი „Сканировать позиции“ („პოზიციების სკანირება“) არჩეულ სურათთან მუშაობას იწყებს; ნაჩვენებ კადრში არაფერი ამოცნობილა ან შენახულა.
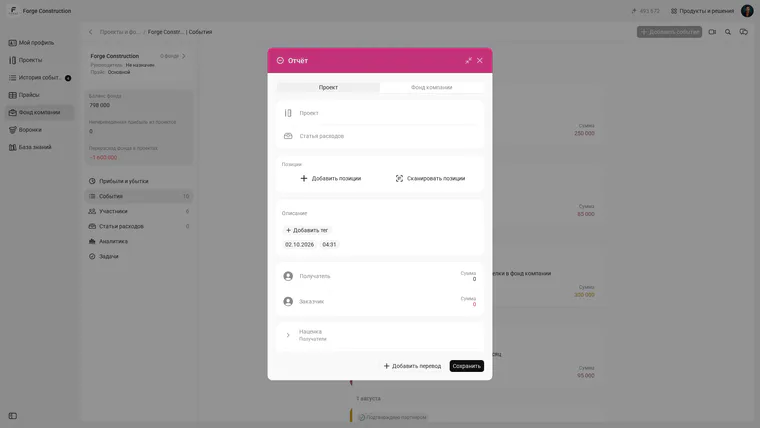
ახალი, შეუნახავი ანგარიშის ფორმა „Отчёт“ რუსულ ინტერფეისში. ჩანს პროექტისა და ხარჯის კატეგორიის ველები და პოზიციების დამატების შესაძლებლობა. ცარიელი ფორმა შესრულებულ შესყიდვას არ ადასტურებს.
განყოფილებაში „Файлы“ („ფაილები“) ჩანაწერს დამადასტურებელი დოკუმენტი მიამაგრეთ. ღილაკის ან ცარიელი ფორმის არსებობა დოკუმენტის ატვირთვას არ ამტკიცებს; შენახვამდე დოკუმენტი და თანხა შეამოწმეთ.
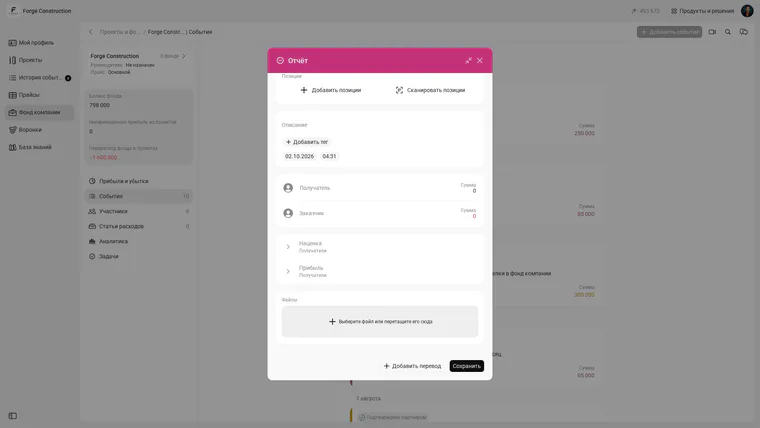
იმავე შეუნახავი ანგარიშის ფორმის „Отчёт“ ქვედა ნაწილი: განყოფილება „Файлы“ დამადასტურებელი დოკუმენტების მისამაგრებლად. ფაილი ჯერ არ არის არჩეული და ფორმა არ შენახულა.
პირობითი მაგალითი რუსულ რუბლებში: ერთკვირიანი შეჯერების შემდეგ აღმოჩნდა დავიწყებული ქვითრებით დადასტურებული 50 000 რუბლის შესყიდვები, გაუნაწილებელი 80 000 რუბლის შესყიდვები, 40 000 რუბლის მიწოდება და 30 000 რუბლის საოფისე სერვისები. ჯამში — ადრე აღურიცხავი ხარჯები 200 000 რუსული რუბლის ოდენობით. ეს გამოგონილი გამოთვლაა და თქვენი კომპანიისთვის ასეთ შედეგს არ უზრუნველყოფს. ამ ხარჯების რეგისტრაცია მოგებას აზუსტებს; უკვე დახარჯულ ფულს არ აბრუნებს.
თუ თქვენი კომპანიის მაგალითებით აღრიცხვის განხილვა გსურთ, 101-ის უფასო პრეზენტაციაზე პროექტების, ანგარიშვალდებული თანხებისა და კომპანიის ფონდის შესახებ კითხვების დასმა შეგიძლიათ.
რა გავაკეთოთ პირველი აღმოჩენის შემდეგ: შედეგის განმტკიცება
აღურიცხავი ხარჯების პოვნა საქმის ნახევარია. შემდეგ მნიშვნელოვანია, რომ ერთი თვის შემდეგ მათი ძებნა თავიდან არ გახდეს საჭირო. ამას რეგულარულობა და მარტივი, რეალურად შესრულებადი წესები უზრუნველყოფს.
შედეგს სამი საყრდენი ინარჩუნებს:
- ინფორმაციის ერთი სანდო წყარო. ხარჯები ერთ ადგილას აღირიცხება და არა ცხრილებში, ჩატებსა და სამუშაოთა ხელმძღვანელის მეხსიერებაში გაფანტულად.
- ერთიანი კატეგორიები. ხარჯის კატეგორიები ყოველდღე არ იცვლება და ანალიზისა და გეგმა-ფაქტის განხილვისთვის საკმარისია.
- ყოველკვირეული შეჯერება. პროექტები, ანგარიშვალდებული თანხები და კომპანიის ხარჯები. ეს მოკლე რუტინა აღრიცხვას სამუშაო მდგომარეობაში ინარჩუნებს.
თემის სიღრმისეულად გასაგებად და სისტემური აღრიცხვის შესაქმნელად გამოგადგებათ 101 ბლოგის მასალები ხარჯების კატეგორიებზე განაწილების (რუსულად), ანგარიშვალდებული თანხების აღრიცხვის (რუსულად), ბიზნესის ფარული ხარჯებისა (რუსულად) და არასაოპერაციო ხარჯების (რუსულად) შესახებ.