
Daftar isi:
- Apa itu pengeluaran yang belum tercatat, dan bagaimana dampaknya pada laba?
- 6 penyebab umum pengeluaran tidak tercatat
- Kategori pengeluaran yang belum tercatat: di mana harus mulai mencari?
- Bagaimana menemukan kesalahan dalam pencatatan?
- Bagaimana menerapkan pencatatan pengeluaran tanpa penolakan tim?
- Alat yang membantu menemukan pengeluaran yang belum tercatat
- Apa yang dilakukan setelah temuan pertama: mempertahankan hasil
Apa itu pengeluaran yang belum tercatat, dan bagaimana dampaknya pada laba?
Pengeluaran yang belum tercatat adalah pengeluaran yang sudah terjadi tetapi tidak muncul dalam spreadsheet, catatan, atau layanan yang digunakan untuk mencatat uang. Dalam pekerjaan konstruksi dan renovasi, selisih ini biasanya muncul ketika banyak orang melakukan banyak pembayaran kecil: tukang membeli bahan habis pakai, mandor membayar pengiriman, kantor membayar iklan, atau bank mendebit biaya layanan. Uang di rekening berkurang, tetapi saldo proyek belum diperbarui.
Bahaya pengeluaran yang belum tercatat adalah terdistorsinya informasi untuk mengelola usaha. Jika pengeluaran tidak dicatat, perbandingan anggaran dengan realisasi tidak lengkap. Jika ada catatan tetapi tidak terhubung dengan lokasi proyek dan kategori yang tepat, analisis proyek tersebut menjadi sulit. Akhirnya, keputusan dibuat berdasarkan perkiraan.
Ilustrasi fiktif: seorang pria di meja berbicara melalui telepon sambil menyerahkan uang kertas rubel Rusia kepada orang lain. Gambar ini tidak membuktikan pembayaran nyata atau tidak adanya laporan.
Ada bentuk sehari-hari dari masalah ini: struk hilang. Kanal Telegram Aplikasi 101 menceritakan kasus ditemukannya struk senilai RUB 50.000 di mobil setelah proyek diserahterimakan (berbahasa Rusia). Uangnya sudah dibelanjakan, tetapi pengeluaran tersebut tidak tercantum dalam laporan.
6 penyebab umum pengeluaran tidak tercatat
Penyebab 1: pengeluaran perusahaan bercampur dengan pengeluaran proyek. Kantor, iklan, layanan, komunikasi, peralatan, dan gaji administrasi tidak terkait dengan satu lokasi proyek tertentu. Jika biaya-biaya ini tidak memiliki tempat pencatatan tersendiri, setiap proyek terlihat menguntungkan sementara perusahaan menghabiskan sumber dayanya sendiri. Di 101, Dana Perusahaan (berbahasa Rusia) menyediakan pencatatan terpisah. Operasi yang tersedia dan batasannya bergantung pada paket; Dana Perusahaan tidak boleh dianggap sebagai fitur eksklusif PRO+.
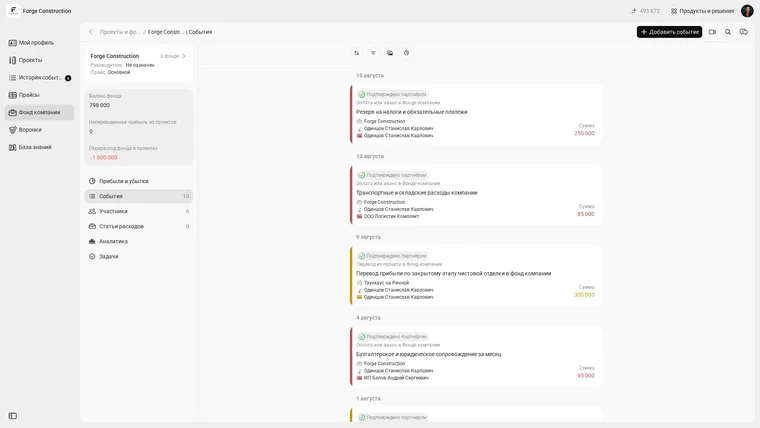
Peristiwa fiktif Dana Perusahaan dalam antarmuka berbahasa Rusia: pembayaran atau uang muka ditampilkan terpisah dari transfer dari proyek. Transfer antara proyek dan dana tidak berarti ada pengeluaran baru.
Penyebab 2: dana yang harus dipertanggungjawabkan. Uang diberikan kepada seseorang, kemudian muncul jawaban seperti “nanti saya kirim”, “struknya di sopir”, atau “surat jalannya di pemasok”. Jika pencatatan dana ini terkumpul di satu tempat, terlihat siapa yang menerima dana dan berapa jumlah yang belum dipertanggungjawabkan. Aplikasi 101 menyediakan saldo dana yang harus dipertanggungjawabkan untuk setiap pihak terkait sebagai sarana rekonsiliasi. Saldo positif bisa berarti uang yang belum digunakan atau laporan yang belum ada; saldo itu sendiri tidak membuktikan kehilangan uang.
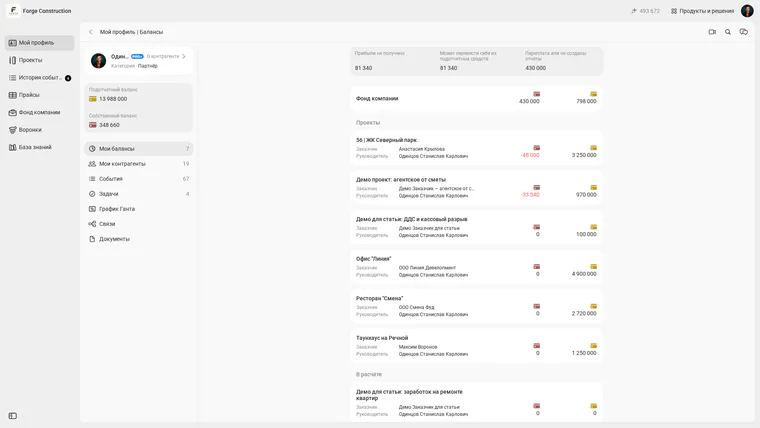
Akun demonstrasi Forge Construction, peran pemilik. Antarmuka berbahasa Rusia menampilkan saldo dana yang harus dipertanggungjawabkan dan saldo milik sendiri secara terpisah menurut proyek dan Dana Perusahaan. Saldo saja tidak membuktikan kerugian.
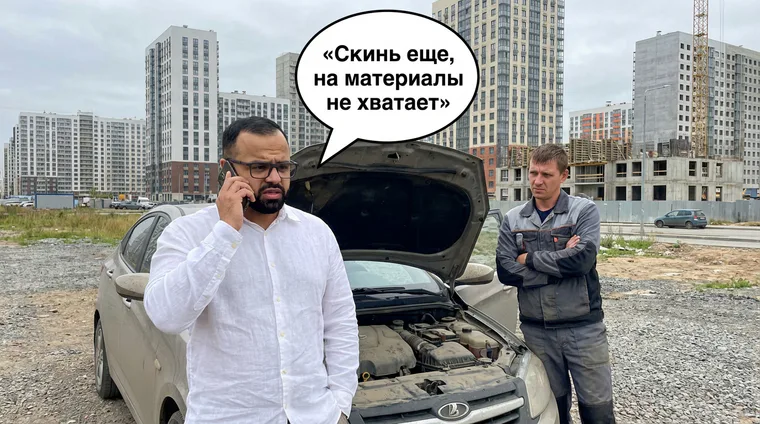
Ilustrasi fiktif di samping mobil. Balon percakapan berbahasa Rusia berbunyi: “Скинь еще, на материалы не хватает” (“Kirim lagi, uangnya tidak cukup untuk bahan”). Gambar ini menunjukkan permintaan uang, bukan bukti pembelian atau besarnya dana yang harus dipertanggungjawabkan.
Penyebab 3: biaya timbul setelah proyek selesai. Pengiriman datang terlambat, kontraktor menyerahkan dokumen pekerjaan yang telah diselesaikan pada akhir bulan, atau alat dibeli untuk lokasi proyek berikutnya. Tanpa aturan pencatatan dokumen dan pembayaran yang terlambat, pengeluaran mudah terlewat. Bedakan tanggal timbulnya biaya dengan tanggal pembayaran: jika kewajiban dicatat, tagihan yang belum dibayar juga membutuhkan catatan, sedangkan pergerakan uang direkonsiliasi secara terpisah.
Penyebab 4: pengeluaran tidak dikelompokkan dalam kategori. Jika semuanya dimasukkan ke “Lain-lain”, analisis tidak lagi berfungsi. Anda tidak dapat mengetahui apa yang menaikkan biaya: bahan, logistik, pekerjaan, atau peralatan. Blog 101 membahas prinsip pembagian pengeluaran menurut kategori secara terperinci.
Penyebab 5: pencatatan manual dan duplikasi. Tagihan yang sama dicatat dua kali, pembayaran dilakukan tanpa keterangan tujuan, atau pembelian tersebar di kartu pribadi. Artikel tentang pengeluaran tersembunyi menyebut kekacauan data dan operasi manual sebagai sumber kerugian tersendiri.
Penyebab 6: klasifikasi biaya yang keliru. Dalam usaha berbasis proyek, biaya langsung harus dibedakan dari biaya tidak langsung. Pengeluaran operasional dan nonoperasional merupakan pengelompokan berbeda; jangan mencampurkannya dengan keterkaitan biaya terhadap proyek. Biaya kantor dan pemasaran biasanya terkait kegiatan operasional. Jika tidak, metrik tidak lagi mencerminkan kenyataan. Blog menyediakan pembahasan terpisah tentang biaya langsung dan pengeluaran nonoperasional.
Kategori pengeluaran yang belum tercatat: di mana harus mulai mencari?
Untuk menemukan pengeluaran yang belum tercatat, berpikir berdasarkan kategori akan membantu. Peta kerja berikut cukup untuk pemeriksaan awal sebagian besar perusahaan. Selanjutnya, sesuaikan strukturnya dengan model kerja Anda.
- Pengeluaran langsung proyek: bahan, pekerjaan, jasa subkontraktor, peralatan, pengiriman, dan bahan habis pakai di lokasi proyek. Pendekatan satu lokasi untuk satu proyek membuat biaya ini terlihat dan dapat dibandingkan dengan anggaran.
- Pengeluaran perusahaan (overhead): sewa, gaji kantor, pemasaran, komunikasi, langganan, bahan bakar, pajak, dan pelatihan. Pengeluaran ini lebih mudah dicatat terpisah dari pengeluaran proyek.
- Dana yang harus dipertanggungjawabkan dan uang muka: periksa jumlah yang diberikan kepada karyawan dan pemasok serta laporan penggunaannya. Pemberian uang atau uang muka tidak selalu berarti pengeluaran telah terjadi. Saat rekonsiliasi, jangan menghitung pembelian yang sama dua kali: ketika uang diberikan dan ketika penggunaannya dikonfirmasi. Semakin banyak orang berbelanja menggunakan kartu dan uang tunai, semakin sulit rekonsiliasinya.
- Kesalahan estimasi dan perhitungan: bahan habis pakai tidak dianggarkan, pengiriman terlewat, pengangkutan ke lantai atas tidak diperhitungkan, atau pembuangan sampah terlupakan. Dalam jangka panjang, hal-hal kecil ini menjadi pengurang margin yang berulang.
Bagaimana menemukan kesalahan dalam pencatatan?
Tabel berikut memuat tanda-tanda yang perlu diperiksa. Laba dan saldo uang berbeda; tidak adanya struk atau catatan dalam “Lain-lain” tidak dengan sendirinya berarti pengeluaran terlewat. Duplikasi bisa membuat jumlah pengeluaran tercatat terlalu besar. Tentukan penyebab setiap selisih berdasarkan pembayaran, catatan, dan bukti pendukung.
| Tanda | Yang perlu diperiksa | Kemungkinan penyebab selisih |
|---|---|---|
| Proyek menunjukkan laba, tetapi tidak ada uang | Pembayaran di luar proyek | Pengiriman, pembelian kecil, pendebitan kartu |
| Mandor sering meminta tambahan uang | Dana yang harus dipertanggungjawabkan dan uang muka | Struk belum diserahkan; pengeluaran belum memiliki bukti pendukung |
| Margin berbeda antarproyek | Pembagian menurut kategori | Semuanya dicatat dalam “Lain-lain”; analisis tidak tersedia |
| Omzet perusahaan naik, tetapi laba tetap | Pengeluaran perusahaan | Iklan, layanan, peralatan, kantor |
Berikutnya adalah langkah rekonsiliasi awal. Untuk volume data kecil, satu malam dan pagi berikutnya, kira-kira 1–2 hari, bisa menjadi patokan; waktu sebenarnya bergantung pada jumlah transaksi dan ketersediaan dokumen. Hasilnya adalah daftar selisih yang harus diperiksa satu per satu.
- Langkah 1. Ekspor semua pembayaran keluar selama 30 hari terakhir: pembayaran bank, uang tunai, dan transfer melalui kartu.
- Langkah 2. Pisahkan pembayaran menjadi dua kelompok: terkait proyek dan terkait perusahaan. Tandai secara terpisah transfer antar-rekening Anda sendiri, dana yang harus dipertanggungjawabkan, dan uang muka, agar tidak menganggap setiap pendebitan sebagai pengeluaran nyata.
- Langkah 3. Dalam kelompok terkait proyek, periksa hubungan dengan proyek dan kategori pengeluaran. Jika kategori belum diatur, buat struktur dasar.
- Langkah 4. Rekonsiliasi dana yang harus dipertanggungjawabkan: siapa yang menerima uang, berapa jumlah yang belum dilaporkan, serta struk dan surat jalan apa yang belum dilampirkan.
- Langkah 5. Tinjau pembayaran kecil: pengiriman, bahan habis pakai, bahan bakar, biaya layanan, dan jasa. Di antaranya mungkin terdapat pengeluaran yang belum tercatat.
- Langkah 6. Bandingkan anggaran dengan realisasi pada dua proyek aktif: di mana terjadi pembengkakan biaya, biaya apa yang terlewat dalam catatan, dan di mana ada pekerjaan tambahan tanpa anggaran.
- Langkah 7. Tetapkan aturan untuk ke depannya: siapa yang memasukkan pengeluaran, kapan batas waktunya, apa yang dianggap sebagai bukti pendukung, dan siapa yang memeriksa setiap minggu.
Bagaimana menerapkan pencatatan pengeluaran tanpa penolakan tim?
Penerapan yang mudah bertumpu pada dua prinsip: sesedikit mungkin tindakan baru untuk orang di lokasi proyek dan informasi sejelas mungkin untuk pengelola. Pencatatan gagal jika orang harus mengisi formulir panjang pada akhir minggu sambil mengingat siapa membeli apa.
Model berbasis proyek lebih sederhana: setiap lokasi dikelola sebagai proyek tersendiri, pengeluaran langsung dicatat di dalamnya, dan pengelola dapat melihat saldo serta pembengkakan biaya. Pendekatan ini menjadi dasar Aplikasi 101.
Skema penerapan yang praktis adalah sebagai berikut:
- Langkah 1. Pilih satu lokasi proyek aktif dan mulai pencatatan hanya untuk lokasi tersebut. Setelah tim terbiasa, tambahkan yang lain.
- Langkah 2. Atur 5–8 kategori pengeluaran sesuai model kerja Anda: misalnya bahan, pekerjaan, peralatan, logistik, dan lain-lain.
- Langkah 3. Sepakati waktu pencatatan: pembelian dan pembayaran dicatat segera, sedangkan dokumen kewajiban dicatat saat diterima. Jika tukang membeli bahan, ia mencatat pembelian dan melampirkan bukti pendukung; uang yang diberikan kepadanya dicatat secara terpisah.
- Langkah 4. Permudah bukti pendukung: struk, foto, atau surat jalan. Foto dan lampirkan struk kertas saat pembelian; pada akhir minggu, struk mudah hilang.
- Langkah 5. Periksa dana yang harus dipertanggungjawabkan: jumlah yang diberikan muncul pada saldo orang tersebut, penggunaan dibuktikan dengan laporan, dan sisa yang belum digunakan dikembalikan atau direkonsiliasi secara terpisah. Ini membangun kedisiplinan pengelola maupun tim.
- Langkah 6. Lakukan pemeriksaan keuangan singkat sekali seminggu: sediakan sekitar 30–40 menit untuk proyek, dana yang harus dipertanggungjawabkan, dan pengeluaran perusahaan. Jika data banyak atau ada selisih, diperlukan waktu lebih lama.
Alat yang membantu menemukan pengeluaran yang belum tercatat
Alat untuk menemukan pengeluaran yang belum tercatat harus melakukan tiga hal: menempatkan setiap pengeluaran pada tujuan yang tepat, menyimpan bukti pendukung, dan menampilkan saldo menurut orang serta proyek. Aplikasi 101 dibangun berdasarkan pencatatan proyek: setiap lokasi memiliki proyek tersendiri dengan kategori pengeluaran, laporan, dan saldo yang jelas.
Fitur utama yang membantu mengungkap pengeluaran yang belum tercatat:
- Pencatatan pembelian dan bukti pendukung. 101 menyediakan pengenalan item dan lampiran berkas pada laporan. Situs web menyatakan adanya pemindaian struk melalui kode QR; kompatibilitas struk tertentu harus diperiksa dan tidak boleh otomatis dianggap sama di semua negara. Setelah pengenalan, periksa item dan jumlahnya, lalu simpan laporan.
- Saldo dana yang harus dipertanggungjawabkan untuk setiap orang. Anda dapat mencocokkan uang yang diberikan dengan laporan. Sisa saldo perlu diperiksa karena bisa mencakup uang yang belum digunakan.
- Dana Perusahaan. Tempat terpisah untuk peristiwa perusahaan dan penyelesaian transaksi menjaga biaya kantor agar tidak hilang di antara data proyek. Periksa ketentuan paket dan izin peran secara terpisah. Transfer antara proyek dan dana tidak dengan sendirinya membuat pengeluaran baru.
- Laporan menurut proyek dan kategori pengeluaran. Dengan kategori yang sudah diatur, terlihat apa yang membebani anggaran: logistik, bahan, atau pekerjaan.
Dalam formulir laporan berlabel “Отчёт”, tentukan proyek atau Dana Perusahaan serta kategori pengeluaran, lalu periksa item. Tombol “Сканировать позиции” (“Pindai item”) memulai pekerjaan dengan gambar yang dipilih; pada tangkapan layar yang ditampilkan, belum ada yang dikenali atau disimpan.
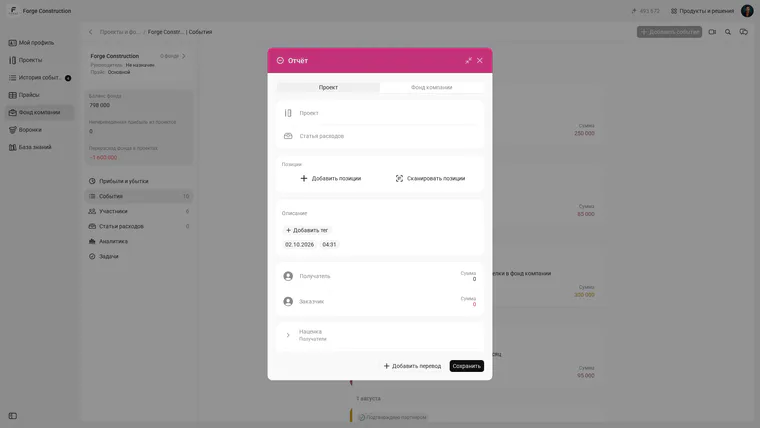
Formulir laporan “Отчёт” baru yang belum disimpan dalam antarmuka berbahasa Rusia. Kolom proyek, kategori pengeluaran, dan pilihan menambahkan item terlihat. Formulir kosong tidak membuktikan pembelian yang sudah dilakukan.
Pada bagian “Файлы” (“Berkas”), lampirkan bukti pendukung pada catatan. Keberadaan tombol atau formulir kosong tidak membuktikan dokumen sudah diunggah; periksa dokumen dan jumlahnya sebelum menyimpan.
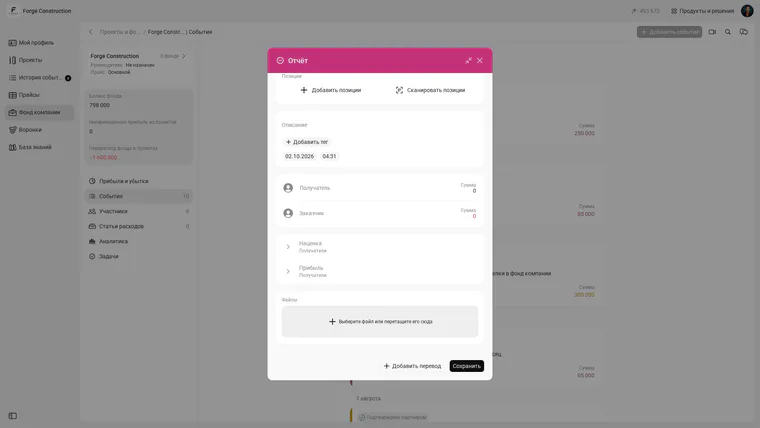
Bagian bawah formulir laporan “Отчёт” yang sama dan belum disimpan: bagian “Файлы” untuk melampirkan bukti pendukung. Belum ada berkas yang dipilih dan formulir belum disimpan.
Contoh hipotetis dalam rubel Rusia: setelah rekonsiliasi selama satu minggu, ditemukan pembelian dengan struk yang terlupakan senilai RUB 50.000, pembelian yang belum dialokasikan sebesar RUB 80.000, pengiriman sebesar RUB 40.000, dan layanan kantor sebesar RUB 30.000. Totalnya RUB 200.000 berupa pengeluaran yang sebelumnya belum tercatat. Perhitungan ini fiktif dan tidak menjamin hasil yang sama bagi perusahaan Anda. Mencatat biaya ini memperjelas laba; tidak mengembalikan uang yang sudah dibelanjakan.
Jika Anda ingin membahas pencatatan menggunakan contoh dari perusahaan Anda, presentasi gratis 101 memberi kesempatan untuk bertanya tentang proyek, dana yang harus dipertanggungjawabkan, dan Dana Perusahaan.
Apa yang dilakukan setelah temuan pertama: mempertahankan hasil
Menemukan pengeluaran yang belum tercatat baru separuh pekerjaan. Selanjutnya, pastikan Anda tidak perlu mencarinya lagi sebulan kemudian. Ini dicapai dengan konsistensi dan aturan sederhana yang benar-benar dijalankan.
Tiga fondasi yang mempertahankan hasil:
- Satu sumber informasi yang dapat diandalkan. Pengeluaran dicatat di satu tempat, bukan tersebar di spreadsheet, percakapan, dan ingatan mandor.
- Kategori yang seragam. Kategori pengeluaran tidak berubah setiap hari dan menyediakan rincian yang cukup untuk analisis serta pembahasan anggaran dibanding realisasi.
- Rekonsiliasi mingguan. Proyek, dana yang harus dipertanggungjawabkan, dan pengeluaran perusahaan. Rutinitas singkat ini menjaga pencatatan tetap berjalan.
Untuk memahami lebih dalam dan menyusun pencatatan yang sistematis, Blog 101 menyediakan materi tentang pembagian pengeluaran menurut kategori (berbahasa Rusia), pencatatan dana yang harus dipertanggungjawabkan (berbahasa Rusia), pengeluaran usaha yang tersembunyi (berbahasa Rusia), dan pengeluaran nonoperasional (berbahasa Rusia).