
Mundarija:
- Qayd etilmagan xarajatlar nima va ular foydaga qanday ta’sir qiladi?
- Xarajatlar qayd etilmay qolishining 6 keng tarqalgan sababi
- Qayd etilmagan xarajatlar toifalari: avval qayerdan izlash kerak?
- Hisobdagi xatolarni qanday topish mumkin?
- Jamoa qarshiligisiz xarajatlar hisobini qanday joriy qilish mumkin?
- Qayd etilmagan xarajatlarni aniqlashga yordam beradigan vosita
- Birinchi topilmadan keyin nima qilish kerak: natijani mustahkamlash
Qayd etilmagan xarajatlar nima va ular foydaga qanday ta’sir qiladi?
Qayd etilmagan xarajatlar — amalga oshirilgan, ammo mablag‘larni hisobga olish uchun ishlatiladigan jadvallar, yozuvlar yoki xizmatlarda aks etmagan xarajatlardir. Qurilish va ta’mirlashda bu farq ko‘p ishtirokchi va mayda to‘lovlar bo‘lgan joylarda yuzaga keladi: usta sarflanadigan materiallar sotib oladi, ishboshi yetkazib berish haqini to‘laydi, ofis reklamaga pul sarflaydi yoki bank komissiya yechadi. Hisobdagi pul kamayadi, lekin loyiha balansi yangilanmaydi.
Qayd etilmagan xarajatlarning xavfi shundaki, ular boshqaruv uchun kerakli manzarani buzadi. Xarajat hisobda aks etmasa, reja va amaldagi ko‘rsatkichlar taqqoslanishi to‘liq bo‘lmaydi. Yozuv bor, ammo obyekt va xarajat toifasiga to‘g‘ri bog‘lanmagan bo‘lsa, muayyan loyihani tahlil qilish qiyinlashadi. Natijada qarorlar taxminlarga asoslanadi.
To‘qima tasvir: stol yonidagi erkak telefonda gaplashib, boshqa kishiga Rossiya rubli banknotalarini uzatmoqda. Kadr haqiqiy to‘lovni yoki hisobot yo‘qligini tasdiqlamaydi.
Bu muammoning kundalik ko‘rinishi ham bor: cheklar yo‘qoladi. 101 ilovasining Telegram kanalida obyekt topshirilgandan keyin avtomobilda 50 000 Rossiya rubliga teng cheklar topilgani haqida yozilgan (rus tilida). Pul sarflangan, ammo xarajatlar hisobotda yo‘q.
Xarajatlar qayd etilmay qolishining 6 keng tarqalgan sababi
1-sabab — kompaniya xarajatlari loyiha xarajatlariga aralashib ketadi. Ofis, reklama, xizmatlar, aloqa, uskunalar va ma’muriy xodimlar maoshlari muayyan obyektga tegishli emas. Bu xarajatlar uchun alohida hisob joyi ajratilmasa, har bir loyiha foydali ko‘rinadi, kompaniya esa o‘z mablag‘larini sarflab boradi. 101da alohida hisob yuritish uchun Kompaniya fondi (rus tilida) mavjud. Amallar va cheklovlar tarifga bog‘liq; Fondni faqat PRO+ tarifining imkoniyati deb hisoblash mumkin emas.
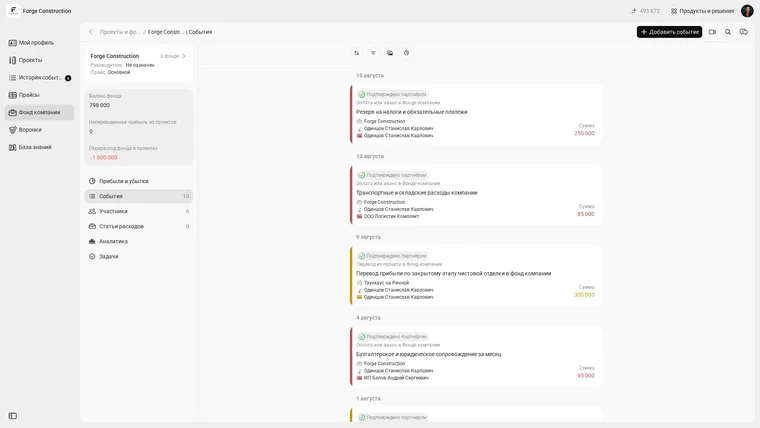
Ruscha interfeysdagi Kompaniya fondining to‘qima hodisalari: to‘lovlar yoki avanslar loyihalardan o‘tkazmalardan alohida ko‘rsatilgan. Loyiha va fond o‘rtasidagi o‘tkazma yangi xarajat degani emas.
2-sabab — foydalanilishi bo‘yicha hisobot berilishi kerak bo‘lgan mablag‘lar. Kishiga pul beriladi, keyin «keyin yuboraman», «chek haydovchida», «yuk xati yetkazib beruvchida» degan gaplar boshlanadi. Bunday hisob bir joyda jamlansa, kim mablag‘ olgani va qancha summa bo‘yicha hali hisobot bermagani ko‘rinadi. 101 ilovasida solishtirish uchun har bir kontragentning hisobdor mablag‘lar balansi mavjud. Musbat qoldiq hali sarflanmagan pulni yoki hisobot yo‘qligini bildirishi mumkin; o‘zi pul yo‘qolganini isbotlamaydi.
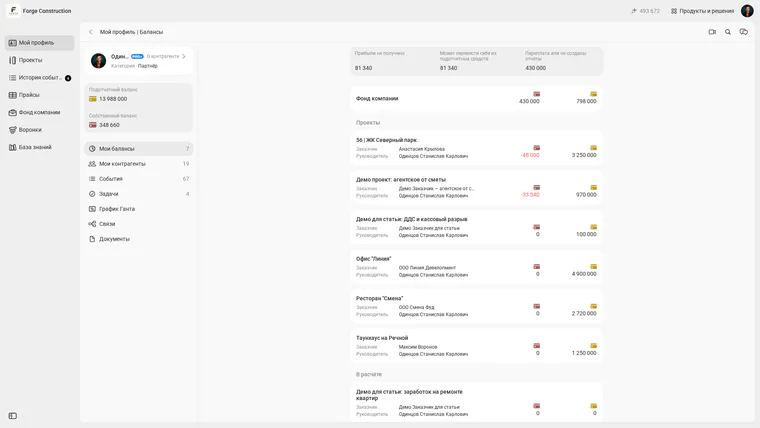
Forge Construction namoyish akkaunti, kompaniya egasi roli. Ruscha interfeys loyihalar va Kompaniya fondi bo‘yicha hisobdor hamda shaxsiy balanslarni alohida ko‘rsatadi. Qoldiqning o‘zi yo‘qotishni isbotlamaydi.
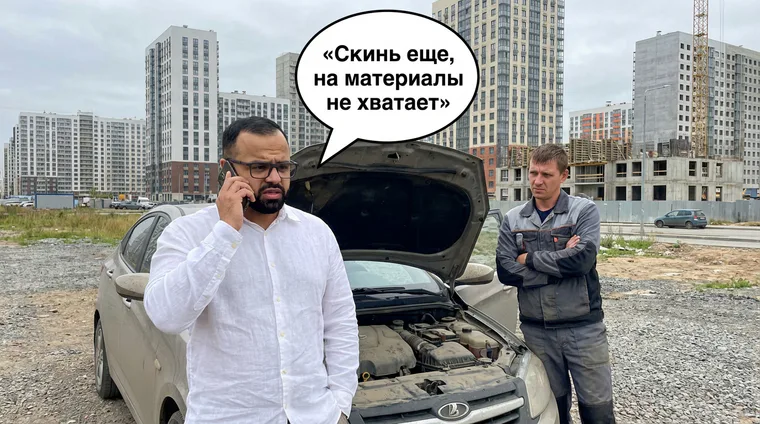
Avtomobil yonidagi to‘qima tasvir. Ruscha nutq pufagida «Скинь еще, на материалы не хватает» («Yana pul yuboring, materiallarga yetmayapti») deb yozilgan. Bu pul so‘rash holatini ko‘rsatadi, xaridni yoki hisobdor mablag‘ miqdorini tasdiqlamaydi.
3-sabab — xarajat loyiha tugaganidan keyin yuzaga keladi. Yetkazib berish kechikadi, pudratchi bajarilgan ishlar hujjatini oy oxirida taqdim etadi yoki asbob kelgusi obyektlar uchun sotib olinadi. Kech kelgan hujjatlar va to‘lovlarni ro‘yxatga olish qoidasi bo‘lmasa, xarajatlar osongina yo‘qoladi. Xarajat yuzaga kelgan sana va to‘lov sanasini ajrating: majburiyatlar hisobga olinsa, to‘lanmagan hisobvaraq uchun ham yozuv kerak, pul harakati esa alohida solishtiriladi.
4-sabab — xarajatlar toifalarga ajratilmagan. Hammasi «Boshqa» toifasiga kiritilsa, tahlil ishlamay qoladi. Tannarxni nima oshirayotganini tushunib bo‘lmaydi: materiallar, logistika, ishlar yoki uskunalar. 101 Blogida xarajatlarni toifalarga taqsimlash tamoyili batafsil yoritilgan.
5-sabab — qo‘lda yuritiladigan hisob va takroriy yozuvlar. Bir hisobvaraq ikki marta kiritiladi, to‘lov maqsadi ko‘rsatilmasdan yuboriladi yoki xaridlar shaxsiy kartalar bo‘ylab tarqaladi. Yashirin xarajatlar haqidagi maqolada ma’lumotlardagi tartibsizlik va qo‘lda bajariladigan amallar alohida yo‘qotish manbai sifatida ko‘rsatilgan.
6-sabab — xarajatlar noto‘g‘ri tasniflanadi. Loyiha asosidagi biznesda bevosita va bilvosita xarajatlarni ajratish muhim. Operatsion va operatsion bo‘lmagan xarajatlar — boshqa tasnif; uni xarajatning loyihaga tegishliligi bilan aralashtirmang. Ofis xarajatlari va marketing odatda operatsion faoliyatga tegishli. Aks holda ko‘rsatkichlar haqiqatga mos kelmay qoladi. Blogda bevosita xarajatlar va operatsion bo‘lmagan xarajatlar haqida alohida tahlillar bor.
Qayd etilmagan xarajatlar toifalari: avval qayerdan izlash kerak?
Qayd etilmagan xarajatlarni topish uchun toifalar bo‘yicha fikrlash foydali. Quyidagi ishchi sxema ko‘pchilik kompaniyalarning dastlabki tekshiruvi uchun yetarli. Keyin tuzilmani ish usulingizga moslashtiring.
- Loyihaning bevosita xarajatlari: materiallar, ishlar, subpudratchi xizmatlari, uskunalar, yetkazib berish va obyekt uchun sarflanadigan materiallar. «Bitta obyekt — bitta loyiha» tamoyili bu xarajatlarni ko‘rinadigan va reja bilan taqqoslanadigan qiladi.
- Kompaniya xarajatlari (ustama xarajatlar): ijara, ofis maoshlari, marketing, aloqa, obunalar, yoqilg‘i, soliqlar va ta’lim. Ularni loyiha xarajatlaridan alohida yuritish qulay.
- Hisobdor mablag‘lar va avanslar: xodimlar hamda yetkazib beruvchilarga berilgan summalarni va ulardan foydalanish hisobotlarini tekshiring. Pul yoki avans berishning o‘zi har doim ham xarajatni anglatmaydi. Solishtirishda bir xaridni ikki marta — pul berilganda va uning ishlatilishi tasdiqlanganda — hisoblamang. Karta va naqd pul bilan xarid qiladigan odamlar qancha ko‘p bo‘lsa, solishtirish shuncha qiyin.
- Smeta va hisob-kitob xatolari: sarflanadigan materiallar kiritilmagan, yetkazib berish o‘tkazib yuborilgan, yukni yuqoriga ko‘tarish hisobga olinmagan yoki chiqindi olib chiqish unutilgan. Vaqt o‘tishi bilan bu mayda xarajatlar marjani muntazam kamaytiradi.
Hisobdagi xatolarni qanday topish mumkin?
Jadval tekshirish lozim bo‘lgan belgilarni sanaydi. Foyda va pul qoldig‘i bir xil emas; chek yo‘qligi yoki «Boshqa» toifasidagi yozuvning o‘zi xarajat kiritilmaganini anglatmaydi. Takroriy yozuv qayd etilgan xarajatlarni oshirib ko‘rsatishi mumkin. Har bir tafovut sababini to‘lovlar, yozuvlar va tasdiqlovchi hujjatlar orqali aniqlang.
| Belgi | Nimani tekshirish kerak | Tafovutning mumkin bo‘lgan sabablari |
|---|---|---|
| Loyiha foydali ko‘rinadi, ammo pul yo‘q | Loyihadan tashqaridagi to‘lovlar | Yetkazib berish, mayda xaridlar, kartadan pul yechilishi |
| Ishboshi tez-tez qo‘shimcha pul so‘raydi | Hisobdor mablag‘lar va avanslar | Cheklar topshirilmagan, xarajatlar hujjatlar bilan tasdiqlanmagan |
| Marja obyektlar bo‘yicha farqlanadi | Toifalarga taqsimlash | Hammasi «Boshqa» toifasiga yozilgan, tahlil yo‘q |
| Kompaniya aylanmasi o‘sadi, foyda o‘zgarmaydi | Kompaniya xarajatlari | Reklama, xizmatlar, uskunalar, ofis |
Keyingi qadam — dastlabki solishtirish tartibi. Ma’lumotlar oz bo‘lsa, bir oqshom va keyingi tong, taxminan 1–2 kun, mo‘ljal bo‘lishi mumkin; haqiqiy muddat operatsiyalar soni va hujjatlarning mavjudligiga bog‘liq. Natijada tafovutlar ro‘yxati tuziladi va har birini tekshirish kerak bo‘ladi.
- 1-qadam. Oxirgi 30 kundagi barcha chiqim to‘lovlarini eksport qiling: bank, naqd pul va karta o‘tkazmalari.
- 2-qadam. To‘lovlarni «obyektlar bo‘yicha» va «kompaniya bo‘yicha» guruhlarga ajrating. O‘z hisoblaringiz o‘rtasidagi o‘tkazmalar, hisobdor mablag‘lar va avanslarni alohida belgilang; hisobdan pul yechilishining har bir holatini haqiqiy xarajat deb qabul qilmang.
- 3-qadam. «Obyektlar bo‘yicha» guruhida loyihalar va xarajat toifalariga bog‘lanishni tekshiring. Toifalar sozlanmagan bo‘lsa, asosiy tuzilmani yarating.
- 4-qadam. Hisobdor mablag‘larni tekshiring: kimga pul berilgan, qancha summa uchun hisobot yo‘q, qaysi cheklar va yuk xatlari biriktirilmagan.
- 5-qadam. Mayda to‘lovlarni ko‘rib chiqing: yetkazib berish, sarflanadigan materiallar, yoqilg‘i, komissiyalar va xizmatlar. Ular orasida qayd etilmagan xarajatlar bo‘lishi mumkin.
- 6-qadam. Ikkita faol obyekt bo‘yicha reja va amaldagi xarajatlarni solishtiring: qayerda ortiqcha xarajat bor, qaysi xarajatlar hisobdan tushib qolgan, qayerda budjetsiz qo‘shimcha ishlar paydo bo‘lgan.
- 7-qadam. Kelgusi qoidalarni belgilang: xarajatni kim kiritadi, qaysi muddatda, nima tasdiqlovchi hujjat hisoblanadi va haftalik tekshiruvni kim o‘tkazadi.
Jamoa qarshiligisiz xarajatlar hisobini qanday joriy qilish mumkin?
Hisobni qulay joriy qilish ikki tamoyilga asoslanadi: obyektdagi odamlar uchun yangi amallarni kamaytirish va rahbar uchun aniqlikni oshirish. Hafta oxirida ulkan shaklni to‘ldirish va kim nima sotib olganini eslash kerak bo‘lsa, hisob izdan chiqadi.
Loyiha modelida ish osonroq: har bir obyekt alohida loyiha sifatida yuritiladi, xarajatlar darhol unga kiritiladi, rahbar balans va ortiqcha xarajatlarni ko‘radi. 101 ilovasida bu asosiy yondashuvdir.
Amaliy joriy qilish sxemasi quyidagicha:
- 1-qadam. Bitta faol obyektni tanlang va avval faqat uning hisobini yuriting. Jamoa ko‘nikkach, qolganlarini qo‘shing.
- 2-qadam. Ish usulingizga mos 5–8 ta xarajat toifasini sozlang: masalan, materiallar, ishlar, uskunalar, logistika va boshqa xarajatlar.
- 3-qadam. Ro‘yxatga olish muddatini kelishib oling: xarid va to‘lov darhol, yuzaga kelgan majburiyatlar hujjatlari esa olinishi bilan qayd etiladi. Usta material sotib olsa, xaridni ro‘yxatga oladi va tasdiqlovchi hujjatni biriktiradi; unga berilgan pul alohida hisobga olinadi.
- 4-qadam. Tasdiqlashni soddalashtiring: chek, surat yoki yuk xati. Qog‘oz chekni xarid vaqtida suratga olib biriktiring: hafta oxiriga kelib uni yo‘qotish oson.
- 5-qadam. Hisobdor mablag‘larni tekshiring: berilgan summalar kishining balansida aks etadi, foydalanish hisobotlar bilan tasdiqlanadi, ishlatilmagan qoldiq qaytariladi yoki alohida solishtiriladi. Bu rahbar va jamoani tartibga o‘rgatadi.
- 6-qadam. Haftada bir marta qisqa moliyaviy tekshiruv o‘tkazing: loyihalar, hisobdor mablag‘lar va kompaniya xarajatlariga taxminan 30–40 daqiqa ajrating. Ma’lumotlar ko‘p yoki tafovutlar bor bo‘lsa, ko‘proq vaqt talab etiladi.
Qayd etilmagan xarajatlarni aniqlashga yordam beradigan vosita
Qayd etilmagan xarajatlarni topish vositasi uch ishni bajarishi kerak: xarajatni to‘g‘ri joyga bog‘lash, tasdiqlovchi hujjatlarni saqlash, odamlar va loyihalar bo‘yicha balansni ko‘rsatish. 101 ilovasi loyiha hisobiga asoslanadi: obyekt alohida loyiha sifatida yuritiladi, unda xarajat toifalari, hisobotlar va tushunarli balans bor.
Qayd etilmagan xarajatlarni yuzaga chiqarishga yordam beradigan asosiy funksiyalar:
- Xaridlar va tasdiqlovchi hujjatlarni qayd etish. 101da pozitsiyalarni tanib olish va hisobotga fayllar biriktirish imkoniyati bor. Saytda cheklar QR-kod orqali skanerlanishi aytilgan; muayyan chekning mosligini tekshirish kerak, uni barcha mamlakatlarda bir xil deb avtomatik hisoblab bo‘lmaydi. Tanib olishdan keyin pozitsiyalar va summani tekshirib, hisobotni saqlang.
- Har bir kishining hisobdor mablag‘lar balansi. Berilgan mablag‘larni hisobotlar bilan solishtirish mumkin. Qoldiqni tekshirish kerak: unda hali ishlatilmagan pul ham bo‘lishi mumkin.
- Kompaniya fondi. Korporativ hodisalar va o‘zaro hisob-kitoblar uchun alohida joy ofis xarajatlarining loyiha ma’lumotlari orasida yo‘qolishiga yo‘l qo‘ymaydi. Tarif shartlari va rol huquqlarini alohida tekshiring. Loyiha va fond o‘rtasidagi o‘tkazma o‘z-o‘zidan yangi xarajat yaratmaydi.
- Loyiha va xarajat toifalari bo‘yicha hisobotlar. Toifalar sozlansa, budjetni nima oshirayotgani ko‘rinadi: logistika, materiallar yoki ishlar.
«Отчёт» («Hisobot») shaklida loyiha yoki Kompaniya fondini va xarajat toifasini belgilang, pozitsiyalarni tekshiring. «Сканировать позиции» («Pozitsiyalarni skanerlash») tugmasi tanlangan tasvir bilan ishlashni boshlaydi; ko‘rsatilgan kadrda hech narsa tanib olinmagan va saqlanmagan.
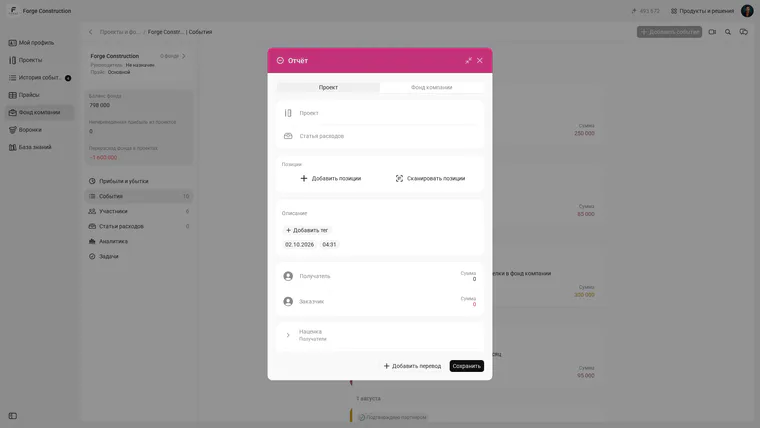
Ruscha interfeysdagi yangi, saqlanmagan «Отчёт» hisobot shakli. Loyiha va xarajat toifasi maydonlari hamda pozitsiyalar qo‘shish imkoniyati ko‘rinadi. Bo‘sh shakl bajarilgan xaridni tasdiqlamaydi.
«Файлы» («Fayllar») bo‘limida yozuvga tasdiqlovchi hujjatni biriktiring. Tugma yoki bo‘sh shakl hujjat yuklanganini isbotlamaydi; saqlashdan oldin hujjat va summani tekshiring.
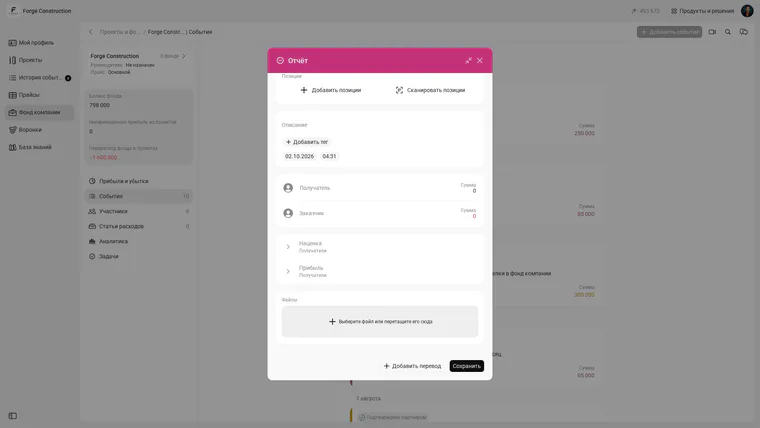
O‘sha saqlanmagan «Отчёт» hisobot shaklining pastki qismi: tasdiqlovchi hujjatlar uchun «Файлы» bo‘limi. Fayl hali tanlanmagan va shakl saqlanmagan.
Rossiya rublidagi shartli misol: bir haftalik solishtirishdan keyin unutilgan cheklarga oid 50 000 rubllik xaridlar, taqsimlanmagan 80 000 rubllik xaridlar, 40 000 rubllik yetkazib berish va 30 000 rubllik ofis xizmatlari aniqlangan. Jami — ilgari qayd etilmagan 200 000 Rossiya rubli miqdoridagi xarajatlar. Bu to‘qima hisob-kitob, kompaniyangizda shunday natija bo‘lishi kafolatlanmaydi. Bu xarajatlarni yozish foydani aniqlashtiradi; allaqachon sarflangan pulni qaytarmaydi.
Kompaniyangiz misollarida hisobni muhokama qilmoqchi bo‘lsangiz, 101ning bepul taqdimotida loyihalar, hisobdor mablag‘lar va Kompaniya fondi haqida savollar berishingiz mumkin.
Birinchi topilmadan keyin nima qilish kerak: natijani mustahkamlash
Qayd etilmagan xarajatlarni topish — ishning yarmi. Keyin bir oy o‘tib ularni qaytadan izlashga to‘g‘ri kelmasligini ta’minlash muhim. Bunga muntazamlik va amalda bajariladigan oddiy qoidalar yordam beradi.
Natijani saqlaydigan uch tayanch:
- Yagona ishonchli manba. Xarajatlar jadvallar, chatlar va ishboshi xotirasida tarqalib qolmay, bir joyda qayd etiladi.
- Yagona toifalar. Xarajat toifalari har kuni o‘zgarmaydi va tahlil hamda reja bilan amaldagi natijalarni muhokama qilish uchun yetarli bo‘ladi.
- Haftalik solishtirish. Loyihalar, hisobdor mablag‘lar va kompaniya xarajatlari. Bu qisqa tartib hisobni ishchi holatda saqlaydi.
Mavzuni chuqurroq o‘rganish va hisobni tizimlashtirish uchun 101 Blogidagi xarajatlarni toifalarga taqsimlash (rus tilida), hisobdor mablag‘larni hisobga olish (rus tilida), biznesning yashirin xarajatlari (rus tilida) va operatsion bo‘lmagan xarajatlar (rus tilida) haqidagi materiallar yordam beradi.