
المحتويات:
ما المصروفات غير المسجلة وكيف تؤثر في الربح؟
المصروفات غير المسجلة هي مصروفات حدثت فعلاً لكنها لا تظهر في الجداول أو السجلات أو الخدمات المستخدمة لتتبع الأموال. في البناء والترميم، يظهر هذا الفرق عادة عندما يشارك أشخاص كثيرون في مدفوعات صغيرة عديدة: يشتري عامل مواد استهلاكية، أو يدفع مشرف الموقع تكلفة التوصيل، أو يدفع المكتب للإعلانات، أو يخصم البنك رسوماً. تقل الأموال في الحساب، لكن رصيد المشروع لم يُحدَّث.
خطورة المصروفات غير المسجلة أنها تشوّه المعلومات اللازمة لإدارة العمل. إذا لم يظهر المصروف في السجلات، تكون مقارنة الخطة بالنتائج الفعلية ناقصة. وإذا وُجد قيد لكنه غير مرتبط بالموقع وبند المصروف الصحيحين، يصعب تحليل المشروع المعني. وفي النهاية، تُتخذ القرارات بناء على الانطباعات.
صورة توضيحية خيالية: رجل عند طاولة يتحدث بالهاتف ويسلّم شخصاً آخر أوراقاً نقدية من الروبل الروسي. لا تثبت الصورة دفعة حقيقية أو غياب تقرير.
لهذه المشكلة صورة يومية أيضاً: تضيع الإيصالات. وصفت قناة تطبيق 101 على Telegram حالة العثور على إيصالات بقيمة 50 000 روبل روسي في سيارة بعد تسليم المشروع (بالروسية). كانت الأموال قد أُنفقت، لكن المصروفات لم تظهر في التقرير.
6 أسباب شائعة لعدم تسجيل المصروفات
السبب 1: اختلاط مصروفات الشركة بمصروفات المشاريع. تكاليف المكتب والإعلانات والخدمات والاتصالات والمعدات والرواتب الإدارية لا تخص موقعاً معيناً. إذا لم يُخصَّص لها موضع مستقل في السجلات، يبدو كل مشروع مربحاً بينما تستنزف الشركة مواردها. يوفّر صندوق الشركة (بالروسية) في 101 سجلاً منفصلاً. تعتمد العمليات المتاحة والحدود على الباقة؛ ولا ينبغي اعتبار الصندوق ميزة حصرية لباقة PRO+.
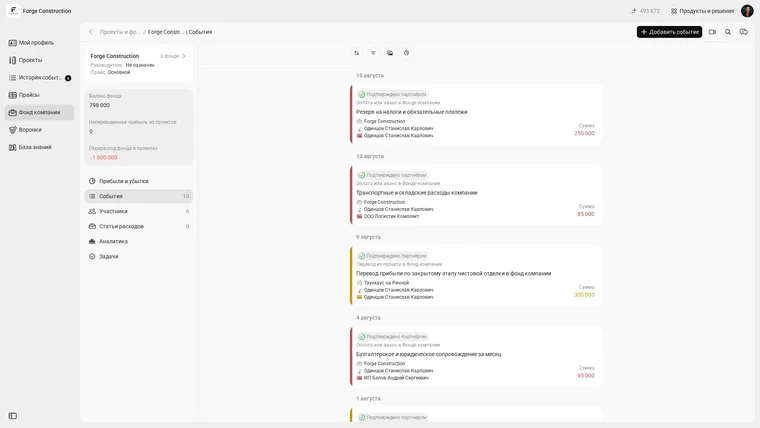
أحداث خيالية لصندوق الشركة في الواجهة الروسية: تظهر المدفوعات أو السلف منفصلة عن التحويلات من المشاريع. التحويل بين المشروع والصندوق لا يعني مصروفاً جديداً.
السبب 2: الأموال المسلّمة إلى أشخاص بعهدة تقديم حساب عن استخدامها. يُسلَّم المال لشخص، ثم تبدأ الردود مثل «سأرسلها لاحقاً» أو «الإيصال لدى السائق» أو «مستند التسليم لدى المورد». عندما تُجمع سجلات هذه الأموال في مكان واحد، يظهر من تسلّمها وما المبلغ الذي لم يقدم عنه تقريراً بعد. يوفّر تطبيق 101 رصيد العهد المالية لكل طرف متعامل للمساعدة في المطابقة. قد يعني الرصيد الموجب أموالاً لم تُستخدم بعد أو تقريراً غير موجود؛ ولا يثبت بمفرده ضياع المال.
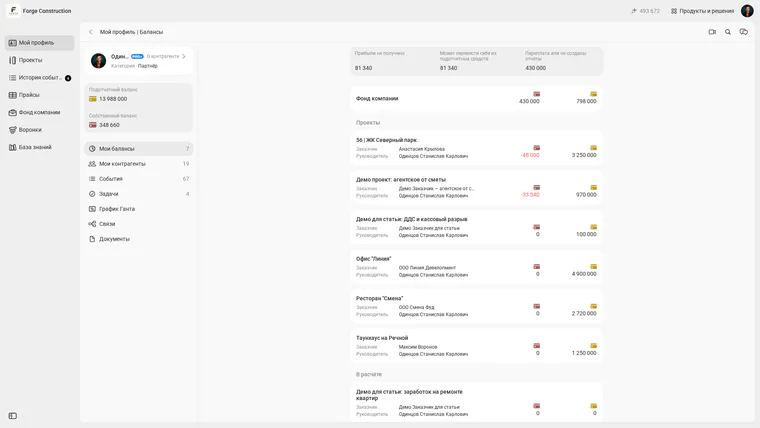
حساب Forge Construction التجريبي، بصلاحية مالك الشركة. تعرض الواجهة الروسية أرصدة العهد المالية والأرصدة الخاصة منفصلة بحسب المشاريع وصندوق الشركة. الرصيد وحده لا يثبت خسارة.
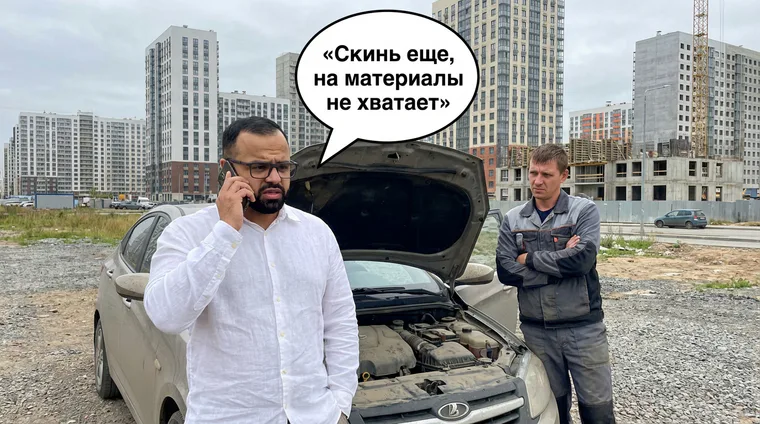
صورة خيالية بجوار سيارة. تقول فقاعة الحوار الروسية: «Скинь еще, на материалы не хватает» («أرسل المزيد، المبلغ لا يكفي للمواد»). توضح طلباً للمال ولا تثبت شراءً أو قيمة عهدة مالية.
السبب 3: نشوء تكلفة بعد انتهاء المشروع. يصل التوصيل متأخراً، أو يقدم المقاول مستند العمل المنجز في نهاية الشهر، أو تُشترى أدوات لمواقع مستقبلية. من دون قاعدة لتسجيل المستندات والمدفوعات المتأخرة، يسهل إغفال المصروفات. افصلوا تاريخ نشوء التكلفة عن تاريخ الدفع: عند تسجيل الالتزامات، تحتاج الفاتورة غير المدفوعة أيضاً إلى قيد، بينما تُطابَق حركة الأموال بشكل منفصل.
السبب 4: عدم توزيع المصروفات على البنود. عندما يُدرج كل شيء تحت «أخرى»، يتوقف التحليل عن أداء دوره. لا يمكن معرفة ما يرفع التكلفة: المواد أم الخدمات اللوجستية أم الأعمال أم المعدات. تناقش مدونة 101 بالتفصيل مبدأ توزيع المصروفات على البنود.
السبب 5: التسجيل اليدوي والقيود المكررة. تُسجَّل الفاتورة نفسها مرتين، أو يُنفَّذ الدفع دون تحديد الغرض، أو تتوزع المشتريات على بطاقات شخصية. يحدد المقال عن المصروفات الخفية فوضى البيانات والعمليات اليدوية بوصفها مصدراً منفصلاً للخسائر.
السبب 6: التصنيف غير الصحيح للتكاليف. في الأعمال القائمة على المشاريع، يجب الفصل بين التكاليف المباشرة وغير المباشرة. المصروفات التشغيلية وغير التشغيلية تقسيم مختلف، ولا ينبغي خلطه بارتباط التكلفة بمشروع. عادة تكون مصروفات المكتب والتسويق مرتبطة بالنشاط التشغيلي. وإلا ابتعدت المؤشرات عن الواقع. تضم المدونة شرحاً مستقلاً للتكاليف المباشرة وآخر للمصروفات غير التشغيلية.
فئات المصروفات غير المسجلة: أين تبدأون البحث؟
يساعد التفكير بحسب الفئات على العثور على المصروفات غير المسجلة. تكفي خريطة العمل التالية للمراجعة الأولى لدى معظم الشركات. بعد ذلك، عدّلوا الهيكل ليلائم طريقة عملكم.
- المصروفات المباشرة للمشروع: المواد والأعمال وخدمات المقاولين من الباطن والمعدات والتوصيل والمواد الاستهلاكية في الموقع. تجعل قاعدة «موقع واحد — مشروع واحد» هذه التكاليف ظاهرة وقابلة للمقارنة بالخطة.
- مصروفات الشركة العامة: الإيجار ورواتب المكتب والتسويق والاتصالات والاشتراكات والوقود والضرائب والتدريب. يسهل تتبعها بشكل منفصل عن مصروفات المشاريع.
- العهد المالية والسلف: راجعوا المبالغ المسلّمة للموظفين والموردين والتقارير عن استخدامها. تسليم المال أو دفع سلفة لا يعني دائماً حدوث مصروف. عند المطابقة، لا تحسبوا عملية الشراء نفسها مرتين، عند تسليم الأموال وعند تأكيد استخدامها. كلما زاد عدد الأشخاص الذين يشترون بالبطاقات والنقد، أصبحت المطابقة أصعب.
- أخطاء التقدير والحساب: لم تُدرج المواد الاستهلاكية في الميزانية، أو أُغفل التوصيل، أو لم تُحسب تكلفة رفع المواد، أو نُسي إخراج المخلفات. بمرور الوقت تتحول هذه التفاصيل الصغيرة إلى خسارة متكررة في الهامش.
كيف تجدون الأخطاء في السجلات؟
يسرد الجدول مؤشرات تستدعي المراجعة. الربح ورصيد الأموال مختلفان؛ غياب الإيصال أو التسجيل تحت «أخرى» لا يعني بمفرده إغفال مصروف. قد يؤدي القيد المكرر إلى تضخيم المصروفات المسجلة. حددوا سبب كل فارق بالرجوع إلى المدفوعات والقيود والمستندات المؤيدة.
| المؤشر | ما يجب مراجعته | الأسباب المحتملة للفارق |
|---|---|---|
| المشروع يظهر ربحاً، لكن لا توجد أموال | المدفوعات خارج المشروع | التوصيل والمشتريات الصغيرة والمبالغ المخصومة من البطاقات |
| مشرف الموقع يطلب أموالاً إضافية كثيراً | العهد المالية والسلف | لم تُسلَّم الإيصالات، ولا توجد مستندات تؤيد المصروفات |
| الهامش يتغير بين المواقع | التوزيع على البنود | كل شيء مسجّل تحت «أخرى»، ولا يتوفر تحليل |
| إيرادات الشركة تنمو، لكن الربح ثابت | مصروفات الشركة | الإعلانات والخدمات والمعدات والمكتب |
تأتي بعد ذلك خطوات المطابقة الأولية. عند وجود حجم صغير من البيانات، يمكن اعتبار مساء واحد وصباح اليوم التالي، أي نحو 1–2 يوم، تقديراً إرشادياً؛ تعتمد المدة الفعلية على عدد العمليات وتوفر المستندات. ينتج عن ذلك قائمة بالفوارق يحتاج كل منها إلى مراجعة.
- الخطوة 1. صدّروا جميع المدفوعات الصادرة خلال آخر 30 يوماً: المدفوعات البنكية والنقدية والتحويلات بالبطاقات.
- الخطوة 2. قسّموا المدفوعات إلى مجموعتين: مرتبطة بالمواقع ومرتبطة بالشركة. ميّزوا بشكل منفصل التحويلات بين حساباتكم الخاصة والعهد المالية والسلف، حتى لا تعتبروا كل خصم من الحساب مصروفاً فعلياً.
- الخطوة 3. داخل مجموعة المواقع، راجعوا الارتباط بالمشاريع وبنود المصروفات. إذا لم تكن البنود مُعدّة، أنشئوا هيكلاً أساسياً.
- الخطوة 4. طابقوا العهد المالية: من تسلّم الأموال، وما المبلغ الذي لم يقدم عنه تقرير، وأي إيصالات ومستندات تسليم لم تُرفق.
- الخطوة 5. راجعوا المدفوعات الصغيرة: التوصيل والمواد الاستهلاكية والوقود والرسوم والخدمات. قد تشمل مصروفات غير مسجلة.
- الخطوة 6. قارنوا الخطة بالنتائج الفعلية في موقعين نشطين: أين يوجد تجاوز للميزانية، وأين غابت تكاليف عن السجلات، وأين ظهرت أعمال إضافية بلا ميزانية.
- الخطوة 7. ضعوا قواعد للمستقبل: من يُدخل المصروف، وفي أي مهلة، وما الذي يُعد مستنداً مؤيداً، ومن يراجع أسبوعياً.
كيف تطبقون تتبع المصروفات من دون مقاومة الفريق؟
يعتمد التطبيق السهل على مبدأين: أقل قدر من الإجراءات الجديدة للعاملين في الموقع، وأكبر قدر من الوضوح للمدير. تتعطل السجلات عندما يلزم ملء نموذج طويل في نهاية الأسبوع وتذكر من اشترى ماذا.
النموذج القائم على المشاريع أبسط: يُدار كل موقع بوصفه مشروعاً مستقلاً، وتُسجَّل المصروفات فيه مباشرة، ويرى المدير الرصيد وتجاوز الميزانية. هذا النهج أساسي في تطبيق 101.
تبدو خطوات التطبيق العملية كما يلي:
- الخطوة 1. اختاروا موقعاً نشطاً واحداً وابدؤوا التسجيل له وحده. عندما يعتاد الفريق، أضيفوا المواقع الأخرى.
- الخطوة 2. أعدّوا 5–8 بنود مصروفات تناسب طريقة عملكم: مثل المواد والأعمال والمعدات والخدمات اللوجستية وأخرى.
- الخطوة 3. اتفقوا على موعد التسجيل: تُسجَّل المشتريات والمدفوعات فوراً، ومستندات الالتزامات عند استلامها. إذا اشترى العامل مواد، يسجل الشراء ويرفق المستند المؤيد؛ وتُسجَّل الأموال المسلّمة إليه بشكل منفصل.
- الخطوة 4. سهّلوا تقديم الإثبات: إيصال أو صورة أو مستند تسليم. صوّروا الإيصال الورقي وأرفقوه وقت الشراء، إذ يسهل ضياعه بحلول نهاية الأسبوع.
- الخطوة 5. راجعوا العهد المالية: تظهر المبالغ المسلّمة في رصيد الشخص، ويُؤكَّد استخدامها بالتقارير، ويُعاد الرصيد غير المستخدم أو يُطابَق بشكل منفصل. يشجع ذلك الانضباط لدى المدير والفريق.
- الخطوة 6. أجروا مراجعة مالية قصيرة مرة كل أسبوع: خصصوا نحو 30–40 دقيقة للمشاريع والعهد المالية ومصروفات الشركة. إذا كانت البيانات كثيرة أو وُجدت فوارق، فستحتاجون إلى وقت أطول.
أداة تساعد على اكتشاف المصروفات غير المسجلة
ينبغي أن تؤدي أداة العثور على المصروفات غير المسجلة ثلاث وظائف: ربط المصروف بموضعه الصحيح، وحفظ المستندات المؤيدة، وعرض الأرصدة بحسب الأشخاص والمشاريع. بُني تطبيق 101 حول التسجيل القائم على المشاريع: يُدار الموقع كمشروع مستقل، له بنود مصروفات وتقارير ورصيد واضح.
الوظائف الأساسية التي تساعد على إظهار المصروفات غير المسجلة:
- تسجيل المشتريات والمستندات المؤيدة. يوفّر 101 التعرف على البنود وإرفاق الملفات بالتقرير. يذكر الموقع الإلكتروني مسح الإيصالات برمز QR؛ يجب التحقق من توافق الإيصال المحدد، ولا يجوز افتراض أن التوافق واحد في جميع البلدان. بعد التعرف، راجعوا البنود والمبلغ الإجمالي، ثم احفظوا التقرير.
- رصيد العهد المالية لكل شخص. يمكن مطابقة الأموال المسلّمة مع التقارير. يحتاج الرصيد المتبقي إلى مراجعة، فقد يشمل أموالاً لم تُستخدم بعد.
- صندوق الشركة. يمنع الموضع المنفصل لأحداث الشركة وتسوياتها ضياع تكاليف المكتب وسط بيانات المشاريع. راجعوا شروط الباقة وصلاحيات الدور بشكل منفصل. التحويل بين المشروع والصندوق لا ينشئ مصروفاً جديداً بمفرده.
- تقارير بحسب المشروع وبند المصروف. عندما تكون البنود مُعدّة، يظهر ما يضغط على الميزانية: الخدمات اللوجستية أو المواد أو الأعمال.
في نموذج التقرير المسمى «Отчёт»، حددوا المشروع أو صندوق الشركة وبند المصروف، ثم راجعوا البنود. يبدأ زر «Сканировать позиции» («مسح البنود») العمل على الصورة المختارة؛ في اللقطة المعروضة لم يُتعرف على شيء ولم يُحفظ شيء.
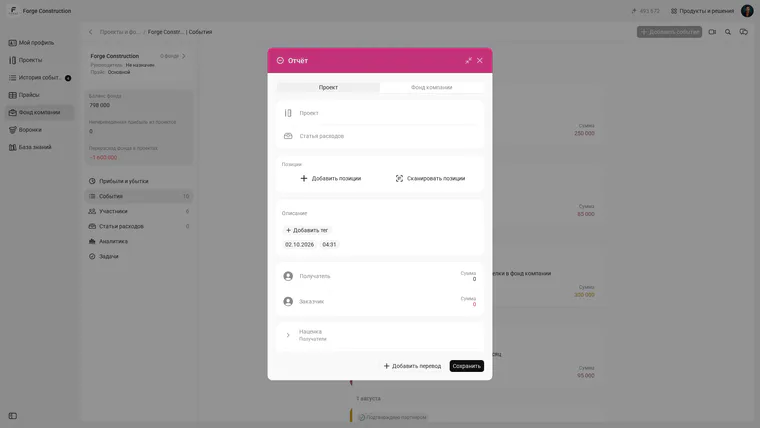
نموذج تقرير «Отчёт» جديد وغير محفوظ في الواجهة الروسية. تظهر حقول المشروع وبند المصروف وخيار إضافة البنود. النموذج الفارغ لا يثبت إتمام عملية شراء.
في قسم «Файлы» («الملفات»)، أرفقوا المستند المؤيد بالقيد. وجود زر أو نموذج فارغ لا يثبت أن المستند رُفع بالفعل؛ راجعوا المستند والمبلغ قبل الحفظ.
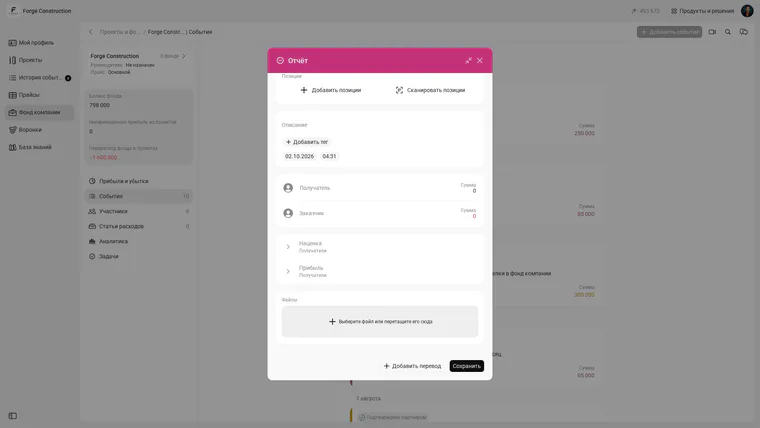
الجزء السفلي من نموذج التقرير «Отчёт» نفسه، وهو غير محفوظ: قسم «Файлы» لإرفاق المستندات المؤيدة. لم يُختَر ملف بعد ولم يُحفظ النموذج.
مثال افتراضي بالروبل الروسي: بعد أسبوع من المطابقة، ظهرت مشتريات بإيصالات منسية بقيمة 50 000 روبل، ومشتريات غير موزعة بقيمة 80 000 روبل، وتوصيل بقيمة 40 000 روبل، وخدمات مكتبية بقيمة 30 000 روبل. المجموع 200 000 روبل روسي من المصروفات التي لم تكن مسجلة سابقاً. هذا حساب خيالي ولا يضمن نتيجة مماثلة لشركتكم. تسجيل هذه التكاليف يجعل الربح أدق، ولا يعيد الأموال التي أُنفقت بالفعل.
إذا أردتم مناقشة التسجيل باستخدام أمثلة من شركتكم، يمكنكم طرح أسئلة عن المشاريع والعهد المالية وصندوق الشركة خلال عرض تقديمي مجاني من 101.
ماذا تفعلون بعد أول اكتشاف: ترسيخ النتيجة
العثور على المصروفات غير المسجلة نصف العمل. بعد ذلك، يجب تجنب الحاجة إلى البحث عنها مجدداً بعد شهر. يتحقق ذلك بالانتظام وقواعد بسيطة تُطبَّق فعلاً.
ثلاث ركائز تحافظ على النتيجة:
- مصدر موثوق واحد للمعلومات. تُسجَّل المصروفات في مكان واحد، ولا تتوزع بين الجداول والمحادثات وذاكرة مشرف الموقع.
- فئات موحدة. لا تتغير بنود المصروفات كل يوم، وتوفر التفاصيل الكافية للتحليل ومناقشة الخطة مقابل النتائج الفعلية.
- مطابقة أسبوعية. المشاريع والعهد المالية ومصروفات الشركة. روتين قصير يحافظ على السجلات في حالة عمل جيدة.
للتعمق في الموضوع وتنظيم السجلات، تفيدكم مواد مدونة 101 عن توزيع المصروفات على البنود (بالروسية)، وتسجيل العهد المالية (بالروسية)، والمصروفات الخفية في الأعمال (بالروسية)، والمصروفات غير التشغيلية (بالروسية).