

المحتويات:
ما الذي يعد قرارا إداريا؟
القرار الإداري اختيار يغير مسار عمل الشركة فيما يتعلق بالأشخاص أو المال أو المواعيد أو القواعد. وينبغي أن يقود الفريق إلى إجراءات محددة: ماذا سنفعل، ومن المسؤول، وما الموعد، وبأي معايير نتحقق من النتيجة.
ومن المهم أيضا مراعاة حدود الصلاحيات. فإذا قرر مسؤول الموقع تغيير نظام الأجور في الشركة كلها، فسيظل ذلك فكرة إلى أن يتخذ المالك أو المدير القرار ويسجل القواعد الجديدة.
ومن سماته كذلك قابلية التنفيذ. تبدو عبارة «لننجز العمل بسرعة مضاعفة» حماسية، لكنها لا تصبح قرارا دون خطة: كيف نزيد السرعة، وما الموارد التي نضيفها، وما المخاطر التي نتحملها، وكيف نراقب الجودة.
مناهج اتخاذ القرارات
يمزج المديرون في الواقع بين عدة مناهج. وهذا طبيعي، فالعمل الإداري لا يسير دائما كما تصفه الكتب. المهم أن تختاروا المنهج بوعي بما يناسب المهمة:
المنهج الحدسي مناسب للقرارات الصغيرة والسريعة: اعتماد بديل لمادة استهلاكية، أو الإجابة عن سؤال بسيط للعميل، أو تغيير ترتيب النقاش في مكالمة. قد يستند الحدس إلى الخبرة المتراكمة، لكنه قد يعكس أيضا العادات والتحيزات؛ لذلك ينبغي التحقق من استنتاجاته. تظهر المخاطرة عندما يتحكم الحدس في الخيارات الكبيرة: قبول مشروع، أو دخول نوع جديد من الأعمال، أو تغيير نظام الدفعات المقدمة.
المنهج القائم على الخبرة يستند إلى طرق نجحت من قبل. يفيد عندما يكون السياق متشابها: نوع المشاريع نفسه، والفريق نفسه، ومواعيد وميزانيات قابلة للمقارنة. ومكمن الخطأ واضح أيضا: السوق والموردون والقواعد والفريق تتغير. ينبغي اختبار الخبرة بالأرقام.
المنهج العقلاني هو الاختيار بين بدائل وفق معايير. ويتطلب بيانات ووقتا وانضباطا. ومن المناسب استخدامه عندما تكون تكلفة الخطأ مرتفعة: التسعير، وتوظيف أشخاص في مواقع رئيسية، وإعادة تنظيم العمليات، وإطلاق نشاط جديد.
مثال من البناء: يطلب العميل إنجاز العمل في موعد يربك الجدول. يقول الحدس: «سنتدبر الأمر». وتقول الخبرة: «فعلنا ذلك سابقا ثم استنزفتنا إعادة الأعمال». أما المنهج العقلاني فيطرح الأسئلة: ما الموارد المطلوبة، وكم تكلف زيادة السرعة، وما مخاطر الجودة، وما الشروط التي نسجلها في العقد.
مراحل القرار الإداري: حددتم المشكلة، فماذا بعد؟
قد تختلف إجراءات اتخاذ القرار في درجة تفصيلها. وللعمل اليومي يمكن تكييف مراحل اتخاذ القرار السبع (بالإنجليزية) في خطة عمل مختصرة:
- صوغوا المهمة في جملة واحدة: ما الذي نقرره تحديدا، وأين تنتهي حدود القرار.
- اجمعوا الحقائق: الأرقام والقيود والمواعيد والموارد والاتفاقات والأشخاص المؤثرين في النتيجة.
- حددوا معايير الاختيار: الربح والوقت والمخاطر وعبء الفريق والجودة والسلامة القانونية.
- اقترحوا مثلا 2–5 بدائل. حتى إذا بدا أن «الأمر واضح»، فغالبا ما توجد خيارات أخرى.
- قارنوا البدائل وفق المعايير واختاروا واحدا. سجلوا سبب اختياره.
- حولوا القرار إلى خطة: المسؤولون والمواعيد النهائية ونقاط المتابعة ومؤشرات القياس.
- تحققوا من النتيجة بعد المدة المختارة وأدخلوا التعديلات.
عندما تكثر القرارات، قد يقع أحد أوجه التعثر في خطوة «جمع الحقائق». فالمعلومات موزعة بين المحادثات والجداول وذاكرة مسؤول التوريد وملاحظات مشرف الموقع. والمنهج العقلاني دون حقائق يتحول إلى مظهر للتحليل دون مضمونه.
أساليب اتخاذ القرارات الإدارية
من المفيد تقسيم أساليب اتخاذ القرارات الإدارية إلى نوعية وكمية. تساعد الأساليب النوعية على جمع الآراء والأفكار والمخاطر وتنظيمها. وتساعد الأساليب الكمية على مقارنة البدائل بالأرقام عندما تتوافر البيانات أو يكون جمعها ممكنا فعلا.
فيما يلي مجموعة أساليب للمهام الشائعة لدى مدير الأعمال القائمة على المشاريع:
- تقييم الخبراء. يناسب الحالات التي لا تتوافر فيها الخبرة المطلوبة داخل الفريق أو التي تحتاج إلى نظرة خارجية: مختص قانوني للعقد، أو مهندس لحل تقني، أو خبير مالي للنموذج. من المهم تزويد الخبراء بالمعطيات والمعايير حتى لا تحصلوا على مجموعة نصائح غير مترابطة.
- العصف الذهني. يفيد عندما تكون البدائل قليلة وتريدون توسيع نطاق الحلول. وقاعدة الحفاظ على الجودة هي توليد الأفكار أولا ثم تقييمها؛ وإلا استبعدت المجموعة الأفكار قبل أن تتطور.
- قبعات التفكير الست. هي صيغة لنقاش موجه يتناول الحقائق والمشاعر والفوائد والمخاطر والأفكار وإدارة عملية النقاش. تفيد في المسائل الخلافية والاجتماعات التي يغلب فيها عادة صاحب الصوت الأعلى. وللتعمق، يوجد مقال مستقل عن قبعات التفكير الست (بالروسية).
- التفكيك إلى أجزاء. يساعد عندما تكون المشكلة فضفاضة: «الأرباح تنخفض»، أو «نتأخر عن المواعيد»، أو «الفريق مرهق». قسموا المشكلة إلى أجزاء مثل الخدمات اللوجستية والتخطيط والمشتريات والتواصل وشروط العقود، ثم اختبروا الأسباب المحتملة بالبيانات.
- تحليل SWOT للقرار. يفيد عند مناقشة اتجاه النشاط أو نوع الأعمال: نقاط القوة والضعف الداخلية، والفرص والتهديدات الخارجية. ويوفر إطارا للنقاش ويوثق ما يعده الفريق خطرا.
- مصفوفة القرار. تشرح ASQ خطوات استخدام المصفوفة (بالإنجليزية). حددوا المعايير وأوزانها، وقيموا البدائل على مقياس متفق عليه، واضربوا الدرجات في الأوزان ثم اجمعوا النتائج. يجب أن تعني الدرجة الأعلى في كل معيار نتيجة أكثر تفضيلا. تساعد الدرجة النهائية على مناقشة الاختيار، لكنها لا تلزم باختيار المتصدر؛ فالنتيجة تعتمد على البيانات والأوزان والافتراضات.
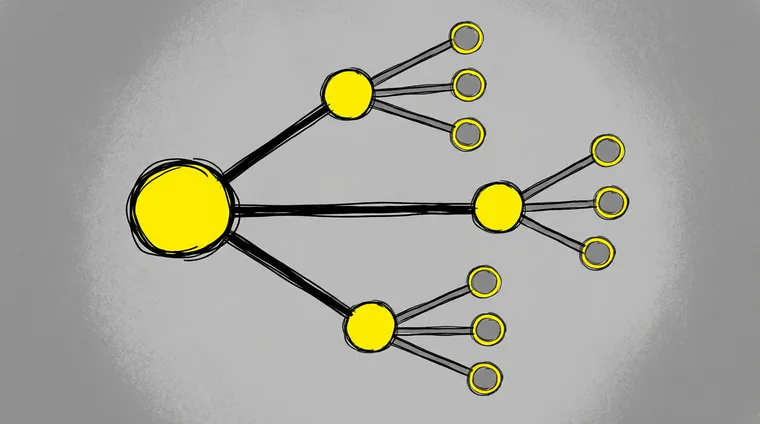
- شجرة القرار. تفيد عندما توجد تفرعات واحتمالات: «نقبل المشروع أم نرفضه»، أو «نقبل الدفع بعد الإنجاز أم نطلب دفعة مقدمة»، أو «نستعين بمقاول من الباطن أم ننفذ بفريقنا». تساعد الشجرة على مقارنة النتائج المحتملة؛ وتتطلب تقديرات الأموال والاحتمالات افتراضات لها أساس مبرر.
- أسلوب السيناريوهات. يفيد في الفترات غير المستقرة: يمكن مثلا بناء 2–3 سيناريوهات—متحفظ وأساسي ومتفائل—وتحديد الإجراءات والعلامات التي تستدعيها مسبقا. تصف السيناريوهات ظروفا محتملة، ولا تتنبأ بالمستقبل.
حتى لا تبقى شجرة القرار فكرة على الورق، من المفيد تمثيلها بصريا.
هناك فئة أخرى من القرارات في الأعمال القائمة على المشاريع تتعلق بالمال: الأسعار وهوامش الربح وشروط العقود. وهنا تحتاج أساليب اتخاذ القرارات الإدارية سريعا إلى المحاسبة الإدارية. من المفيد الرجوع إلى الأساسيات: ما المحاسبة الإدارية؟ (بالروسية) والتقارير الثلاثة الرئيسية لصاحب العمل: التدفقات النقدية والأرباح والخسائر والميزانية العمومية (بالروسية).
كيف تقيمون فعالية القرار الإداري؟
التقييم بعد التنفيذ نقطة ضعف لدى كثير من الشركات. تتخذ القرار وتنفذه ثم تنتقل إلى غيره. وبعد شهر يتكرر الخلاف لغياب الدليل: هل نجح القرار أم لا؟
يبدأ التقييم قبل التنفيذ. ففي مرحلة الاختيار ينبغي الاتفاق على ما يعد نجاحا. وغالبا ما تكون هناك في الأعمال القائمة على المشاريع مجموعة مؤشرات تستدعي موازنة المفاضلات بينها: هامش المساهمة، والالتزام بالمواعيد، وعدد الأعمال المعادة، وحجم الأعمال الإضافية، والذمم المدينة، وعبء الأشخاص الرئيسيين.
إذا كان القرار ماليا—قائمة أسعار أو خصومات أو نظام دفعات مقدمة—فقيموا هوامش المشاريع وأنواع الأعمال، وكذلك توقيت المقبوضات والمدفوعات والتكاليف والمخاطر. ومن المواد المساعدة: هامش المساهمة ومقال اختيار السعر في الفترات الصعبة: أساليب التسعير في الأعمال القائمة على المشاريع (بالروسية).
بعد ذلك اتبعوا دورة بسيطة: اختيار مؤشر → تسجيل خط الأساس → التنفيذ → التحقق في الموعد المختار. إذا لم يتحقق التغير المستهدف، فراجعوا فترة الرصد والبيانات وتنفيذ الخطة، ثم حددوا ما ينبغي تعديله. وإذا تراجع المؤشر، فلا بد من تحليل الأسباب، وغالبا عبر التفكيك: أين التراجع، في المشتريات أم التخطيط أم الانضباط في تسجيل المصروفات أم الاتفاقات مع العميل؟
كيف تدمجون أساليب اتخاذ القرارات في العمل اليومي؟
تؤتي أساليب اتخاذ القرارات الإدارية أثرها عندما تصبح عادة لدى الفريق. ويتطلب ذلك ترتيبا بسيطا: أين تحفظ الحقائق، وأين تسجل الاتفاقات، وكيف يسير إيقاع العمل الأسبوعي.
يمكن أن يكون الإطار العملي كما يلي:
- اختاروا مثلا كل أسبوع 1–3 قرارات تؤثر في المال والجدول الزمني. وتعالج المسائل الأخرى ضمن العمل التشغيلي.
- اجمعوا الحقائق قبل النقاش: ربحية المشاريع والمدفوعات وعبء العمل والانحرافات. وإذا كانت الأرقام موزعة في أماكن مختلفة، ففكروا في أتمتة المحاسبة الإدارية (بالروسية).
- أديروا النقاش وفق قالب: المعايير → البدائل → الاختيار → التوثيق. وللموضوعات المعقدة استخدموا قبعات التفكير الست (بالروسية).
- بعد القرار، سجلوا الخطة وموعد المراجعة. يفيد شركات المشاريع مبدأ «مصدر مرجعي واحد» للمهام والمواعيد والمال والموافقات. ولتنظيم إدارة المشاريع بصورة أوسع، يمكن الرجوع إلى مقال إدارة الأعمال القائمة على المشاريع (بالروسية).
- راجعوا المؤشرات مثلا بعد 2–4 أسابيع وأدخلوا التعديلات؛ واختاروا المدة بحسب الوقت المتوقع لظهور النتيجة.
عندما تجمع بيانات المشاريع في مكان واحد، يمكن للفريق مقارنتها بسرعة أكبر: يتضح أين توجد فجوة نقدية، وأين تراجع الهامش، وأي مشروع يشغل الطاقة المتاحة مقابل ربح قليل. تناولنا هذا المنطق في مقال تحليلات الأعمال (بالروسية).
إذا أردتم رؤية ذلك عمليا، فمن الأسهل البدء بعرض توضيحي. يتناول العرض هيكل المشاريع والمال والتقارير، ثم يوضح كيفية تسجيل الحقائق حتى تستند القرارات الإدارية إلى البيانات.