

Daftar isi:
Apa yang disebut keputusan manajemen?
Keputusan manajemen adalah pilihan yang mengubah jalannya pekerjaan perusahaan: terkait orang, uang, waktu, atau aturan. Keputusan itu harus mengarahkan tim pada tindakan konkret: apa yang dikerjakan, siapa yang bertanggung jawab, kapan tenggatnya, dan kriteria apa yang digunakan untuk memeriksa hasil.
Hal lain yang perlu diperhatikan adalah batas kewenangan. Jika kepala lapangan ingin mengubah sistem pengupahan seluruh perusahaan, usul itu tetap menjadi gagasan sampai pemilik atau direktur mengambil keputusan dan mencatat aturan baru.
Ciri berikutnya adalah dapat dilaksanakan. Kalimat “mari bekerja dua kali lebih cepat” terdengar bersemangat, tetapi belum menjadi keputusan tanpa rencana: apa yang memungkinkan percepatan, sumber daya apa yang ditambah, risiko apa yang diambil, dan bagaimana mutu dikendalikan.
Pendekatan pengambilan keputusan
Dalam praktiknya, pemimpin menggabungkan beberapa pendekatan. Hal ini wajar karena kenyataan manajemen tidak selalu mengikuti buku teks. Yang penting adalah memilih pendekatan secara sadar sesuai tugas:
Pendekatan intuitif cocok untuk keputusan kecil yang perlu diambil cepat: menyetujui penggantian bahan habis pakai, menjawab pertanyaan kecil pelanggan, atau mengubah urutan pembicaraan dalam rapat daring. Intuisi dapat bertumpu pada pengalaman yang terkumpul, tetapi juga mencerminkan kebiasaan dan prasangka; kesimpulannya perlu diperiksa. Risiko muncul ketika intuisi mengendalikan pilihan besar: menerima proyek, memasuki jenis pekerjaan baru, atau mengubah skema uang muka.
Pendekatan berbasis pengalaman bertumpu pada pola yang pernah berhasil. Pendekatan ini berguna jika konteksnya serupa: jenis proyek dan tim yang sama, serta waktu dan anggaran yang sebanding. Jebakannya juga jelas: pasar, pemasok, aturan, dan tim berubah. Pengalaman perlu diuji dengan angka.
Pendekatan rasional adalah memilih di antara alternatif berdasarkan kriteria. Pendekatan ini membutuhkan data, waktu, dan disiplin. Gunakan ketika kesalahan berbiaya tinggi: menetapkan harga, merekrut orang untuk posisi kunci, merombak proses, atau membuka bidang usaha baru.
Contoh dari konstruksi: pelanggan meminta pekerjaan selesai pada tenggat yang mengacaukan jadwal. Intuisi berkata, “kita pasti bisa.” Pengalaman berkata, “kita pernah melakukannya, lalu kewalahan karena pekerjaan ulang.” Pendekatan rasional bertanya: sumber daya apa yang dibutuhkan, berapa biaya percepatan, apa risiko mutunya, dan syarat apa yang dicantumkan dalam kontrak.
Tahapan keputusan manajemen: masalah ditemukan, lalu apa?
Proses pengambilan keputusan dapat memiliki tingkat perincian berbeda. Untuk pekerjaan sehari-hari, Anda dapat mengadaptasi tujuh tahap pengambilan keputusan (dalam bahasa Inggris) menjadi rencana tindakan singkat:
- Rumuskan tugas dalam satu kalimat: apa tepatnya yang diputuskan dan di mana batas keputusan itu.
- Kumpulkan fakta: angka, batasan, tenggat, sumber daya, kesepakatan, dan pihak yang memengaruhi hasil.
- Tetapkan kriteria pilihan: laba, waktu, risiko, beban kerja tim, mutu, dan kepatuhan hukum.
- Ajukan, misalnya, 2–5 alternatif. Walaupun terasa “sudah jelas”, hampir selalu ada pilihan lain.
- Bandingkan alternatif berdasarkan kriteria dan pilih satu. Catat alasan memilihnya.
- Ubah keputusan menjadi rencana: penanggung jawab, tenggat, titik pemeriksaan, dan metrik.
- Periksa hasil setelah periode yang dipilih dan lakukan penyesuaian.
Ketika keputusan yang harus diambil banyak, salah satu titik kegagalan adalah tahap “mengumpulkan fakta”. Informasi tersebar di percakapan, lembar kerja, ingatan petugas pengadaan, dan catatan mandor. Pendekatan rasional tanpa fakta berubah menjadi analisis semu.
Metode pengambilan keputusan manajemen
Metode pengambilan keputusan manajemen dapat dikelompokkan menjadi kualitatif dan kuantitatif. Metode kualitatif membantu mengumpulkan dan menata pendapat, gagasan, serta risiko. Metode kuantitatif membantu membandingkan alternatif dengan angka ketika data sudah tersedia atau memang dapat dikumpulkan.
Berikut beberapa metode untuk tugas yang umum dihadapi pemimpin bisnis berbasis proyek:
- Penilaian ahli. Cocok ketika tim tidak memiliki keahlian yang diperlukan atau membutuhkan pandangan dari luar: ahli hukum untuk kontrak, insinyur untuk solusi teknis, atau ahli keuangan untuk model bisnis. Berikan konteks dan kriteria kepada ahli agar sarannya tidak menjadi kumpulan nasihat yang tidak saling terkait.
- Curah pendapat. Digunakan ketika alternatif masih sedikit dan Anda ingin memperluas pilihan solusi. Aturan untuk menjaga kualitasnya: hasilkan gagasan terlebih dahulu, baru lakukan penilaian. Jika tidak, kelompok akan menolak gagasan sebelum sempat berkembang.
- Metode enam topi berpikir. Ini adalah format diskusi terarah yang membahas fakta, emosi, manfaat, risiko, gagasan, dan pengelolaan proses diskusi. Berguna untuk persoalan yang diperdebatkan dan rapat yang biasanya dikuasai orang yang paling keras bersuara. Untuk pembahasan lebih mendalam, baca artikel tersendiri tentang metode enam topi berpikir (dalam bahasa Rusia).
- Dekomposisi. Membantu ketika masalah masih kabur: “laba menurun”, “tenggat terlewat”, atau “tim kelelahan”. Pecah masalah menjadi bagian seperti logistik, perencanaan, pembelian, komunikasi, dan syarat kontrak, lalu uji kemungkinan penyebabnya dengan data.
- SWOT untuk keputusan. Berguna ketika membahas arah usaha atau jenis pekerjaan: kekuatan dan kelemahan internal, serta peluang dan ancaman eksternal. Metode ini menyediakan kerangka diskusi dan mencatat apa yang dianggap sebagai risiko oleh tim.
- Matriks keputusan. ASQ menjelaskan prosedur penggunaan matriks (dalam bahasa Inggris). Tentukan kriteria dan bobotnya, nilai alternatif dengan skala yang disepakati, kalikan nilai dengan bobot, lalu jumlahkan hasilnya. Nilai tinggi pada setiap kriteria harus menunjukkan hasil yang lebih diinginkan. Skor akhir membantu diskusi, tetapi tidak mewajibkan Anda memilih peringkat pertama: hasilnya bergantung pada data, bobot, dan asumsi.
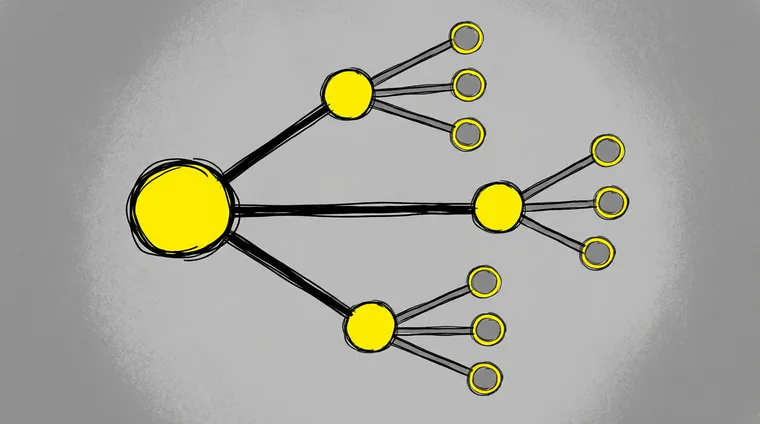
- Pohon keputusan. Berguna ketika ada percabangan dan probabilitas: “menerima proyek atau tidak”, “menerima pembayaran setelah pekerjaan atau meminta uang muka”, dan “menggunakan subkontraktor atau mengerjakan sendiri”. Pohon membantu membandingkan kemungkinan akibat; perkiraan nilai uang dan probabilitas membutuhkan asumsi yang dapat dipertanggungjawabkan.
- Metode skenario. Berguna pada masa tidak stabil: Anda dapat menyusun, misalnya, 2–3 skenario—konservatif, dasar, dan optimistis—serta menentukan tindakan dan tanda kapan tindakan tersebut diperlukan. Skenario menggambarkan kondisi yang mungkin terjadi, bukan meramalkan masa depan.
Agar pohon keputusan tidak berhenti sebagai gagasan di atas kertas, gambarkan secara visual.
Kelompok keputusan lain dalam bisnis berbasis proyek berkaitan dengan keuangan: harga, margin, dan syarat kontrak. Di sini metode pengambilan keputusan manajemen segera memerlukan akuntansi manajemen. Simpan bahan dasar berikut sebagai rujukan: apa itu akuntansi manajemen (dalam bahasa Rusia) dan tiga laporan utama pemilik usaha: arus kas, laba rugi, dan neraca (dalam bahasa Rusia).
Bagaimana menilai efektivitas keputusan manajemen?
Evaluasi setelah penerapan menjadi titik lemah banyak perusahaan. Keputusan diambil, diterapkan, lalu semua beralih ke urusan berikutnya. Sebulan kemudian perdebatan berulang karena tidak ada bukti apakah keputusan itu berhasil.
Evaluasi dimulai sebelum penerapan. Saat memilih alternatif, sepakati apa yang akan dianggap berhasil. Dalam bisnis berbasis proyek, biasanya ada beberapa metrik yang memerlukan pertimbangan kompromi: margin kontribusi, ketepatan waktu, jumlah pekerjaan ulang, volume pekerjaan tambahan, piutang, dan beban kerja orang-orang kunci.
Jika keputusannya menyangkut keuangan—daftar harga, diskon, atau skema uang muka—nilai bukan hanya margin per proyek dan jenis pekerjaan, tetapi juga waktu penerimaan dan pembayaran, biaya, serta risiko. Bahan pendukungnya adalah margin kontribusi dan pembahasan pemilihan harga pada masa sulit: metode penetapan harga dalam bisnis berbasis proyek (dalam bahasa Rusia).
Selanjutnya gunakan siklus sederhana: pilih metrik → catat nilai awal → terapkan → periksa pada tanggal yang dipilih. Jika perubahan yang ditargetkan belum tercapai, periksa durasi pengamatan, data, dan pelaksanaan rencana, lalu tentukan apa yang perlu disesuaikan. Jika metrik memburuk, analisis penyebabnya, sering kali dengan dekomposisi: apakah penurunan terjadi pada pembelian, perencanaan, disiplin pencatatan biaya, atau kesepakatan dengan pelanggan.
Bagaimana menerapkan metode pengambilan keputusan dalam pekerjaan sehari-hari?
Metode pengambilan keputusan manajemen memberi hasil ketika menjadi kebiasaan tim. Dibutuhkan sarana sederhana: tempat menyimpan fakta, tempat mencatat kesepakatan, dan pola kerja mingguan.
Kerangka praktisnya sebagai berikut:
- Misalnya, setiap minggu pilih 1–3 keputusan yang memengaruhi keuangan dan jadwal. Urusan lain ditangani dalam kegiatan operasional.
- Sebelum diskusi, kumpulkan fakta: profitabilitas proyek, pembayaran, beban kerja, dan penyimpangan. Jika angka tersebar di berbagai tempat, pertimbangkan otomatisasi akuntansi manajemen (dalam bahasa Rusia).
- Gunakan pola diskusi: kriteria → alternatif → pilihan → pencatatan. Untuk topik rumit, gunakan enam topi berpikir (dalam bahasa Rusia).
- Setelah mengambil keputusan, catat rencana dan tanggal pemeriksaan. Bagi perusahaan berbasis proyek, prinsip “satu sumber acuan” untuk tugas, tenggat, keuangan, dan persetujuan dapat membantu. Untuk menata manajemen proyek secara lebih luas, baca artikel tentang pengelolaan bisnis berbasis proyek (dalam bahasa Rusia).
- Periksa metrik, misalnya, setelah 2–4 minggu dan lakukan penyesuaian; pilih jangka waktu sesuai perkiraan kapan hasil mulai terlihat.
Ketika data proyek terkumpul di satu tempat, tim dapat membandingkannya lebih cepat: terlihat di mana terjadi kesenjangan kas, margin menurun, atau proyek menyita kapasitas tetapi hanya menghasilkan sedikit laba. Logika ini dibahas dalam artikel tentang analitik bisnis (dalam bahasa Rusia).
Jika Anda ingin melihat penerapannya, mulailah dengan demonstrasi. Presentasi membahas struktur proyek, keuangan, dan pelaporan, kemudian menunjukkan cara mencatat fakta agar keputusan manajemen bertumpu pada data.