

Contenido:
¿Qué es una decisión de gestión?
Una decisión de gestión es una elección que cambia el funcionamiento de la empresa: las personas, el dinero, los plazos o las reglas. Debe llevar al equipo a acciones concretas: qué se hará, quién será responsable, en qué plazo y con qué criterios se comprobará el resultado.
Un punto importante es la autoridad: las decisiones de gestión deben estar dentro de las atribuciones de quien las toma. Si un responsable de obra propone cambiar el sistema de remuneración de toda la empresa, seguirá siendo una idea hasta que el propietario o el director la apruebe y deje registradas las nuevas reglas.
Otro requisito es la viabilidad. Decir «vamos a trabajar el doble de rápido» suena bien, pero no constituye una decisión mientras no exista un plan: cómo se acelerará el trabajo, qué recursos se añadirán, qué riesgos se asumirán y cómo se controlará la calidad.
Enfoques para tomar decisiones
En la práctica, los responsables combinan varios enfoques. Es normal: la realidad de la gestión no cabe en un manual. Lo importante es elegir conscientemente el enfoque adecuado para cada tarea:
El enfoque intuitivo sirve para decisiones pequeñas y rápidas: autorizar la sustitución de un consumible, responder a una consulta menor del cliente o cambiar el orden de una llamada de trabajo. La intuición puede apoyarse en la experiencia acumulada, pero también reflejar hábitos y prejuicios; conviene comprobar sus conclusiones. El riesgo aparece cuando dirige decisiones importantes: aceptar una obra, ofrecer un nuevo tipo de trabajo o modificar los anticipos.
El enfoque basado en la experiencia se apoya en situaciones que ya dieron resultado. Es útil cuando el contexto es parecido: el mismo tipo de obra, el mismo equipo y plazos y presupuestos comparables. La trampa es evidente: cambian el mercado, los proveedores, las reglas y el equipo. Conviene contrastar la experiencia con cifras actuales.
El enfoque racional consiste en elegir entre alternativas mediante criterios. Requiere datos, tiempo y disciplina. Tiene sentido cuando el coste de equivocarse es alto: fijar precios, contratar personas clave, reorganizar procesos o abrir una nueva línea de negocio.
Un ejemplo de construcción: el cliente pide cumplir un plazo que desbarata el programa de obra. La intuición dice: «saldremos adelante». La experiencia recuerda: «ya lo hicimos y después sufrimos con los retrabajos». El enfoque racional pregunta qué recursos hacen falta, cuánto cuesta acelerar, qué riesgos hay para la calidad y qué condiciones se recogerán en el contrato.
Etapas de una decisión de gestión: ya se identificó el problema, ¿y ahora?
Los procesos pueden tener distintos niveles de detalle. Para el trabajo diario se pueden adaptar las siete etapas para tomar una decisión (en inglés) a un plan breve:
- Defina el problema en una frase: qué se está decidiendo y hasta dónde llega la decisión.
- Reúna los hechos: cifras, restricciones, plazos, recursos, acuerdos y personas que influyen en el resultado.
- Establezca los criterios de selección: beneficio, plazo, riesgo, carga de trabajo del equipo, calidad y cumplimiento legal.
- Proponga, por ejemplo, 2–5 alternativas: aunque la respuesta parezca obvia, casi siempre existen opciones.
- Compare las opciones con los criterios y elija una. Deje registrado por qué la ha seleccionado.
- Convierta la decisión en un plan: responsables, fechas límite, puntos de control e indicadores.
- Compruebe el resultado tras el periodo elegido e introduzca los ajustes necesarios.
Cuando hay muchas decisiones, uno de los posibles fallos está en la recopilación de hechos. La información se reparte entre chats, hojas de cálculo, la memoria del responsable de compras y las notas del encargado. Sin hechos, el enfoque racional se convierte en una apariencia de análisis.
Métodos de toma de decisiones de gestión
Es útil dividir los métodos de toma de decisiones en cualitativos y cuantitativos. Los cualitativos ayudan a reunir y ordenar opiniones, ideas y riesgos. Los cuantitativos permiten comparar opciones con cifras cuando los datos ya están disponibles o se pueden obtener de forma realista.
Estos métodos sirven para tareas habituales de los responsables de empresas que trabajan por proyectos:
- Juicio experto. Resulta útil cuando falta una competencia en el equipo o se necesita una perspectiva externa: un especialista jurídico para el contrato, un ingeniero para una solución técnica o un profesional financiero para el modelo. Es importante facilitarles el contexto y los criterios; de lo contrario, se pueden recibir consejos inconexos.
- Lluvia de ideas. Se utiliza cuando hay pocas opciones y se quiere ampliar el abanico de soluciones. Para mantener la calidad, primero se generan ideas y después se evalúan. De otro modo, el grupo las descarta antes de desarrollarlas.
- Seis sombreros para pensar. Es un formato de discusión guiada: hechos, emociones, beneficios, riesgos, ideas y gestión del propio proceso de reflexión. Es útil para cuestiones controvertidas y reuniones donde suele imponerse quien habla más alto. Puede profundizar en el artículo sobre los seis sombreros para pensar (en ruso).
- Descomposición. Ayuda cuando el problema es difuso: «bajan los beneficios», «no cumplimos los plazos» o «el equipo está agotado». Divida el problema en bloques —logística, planificación, compras, comunicación y condiciones contractuales— y contraste las posibles causas con los datos.
- Análisis FODA para decidir. Es útil al evaluar una dirección o modalidad de trabajo: fortalezas y debilidades internas, oportunidades y amenazas externas. Proporciona una estructura para la conversación y deja constancia de lo que el equipo considera un riesgo.
- Matriz de decisión. ASQ explica cómo utilizarla (en inglés). Defina criterios y pesos, puntúe las opciones con una escala acordada, multiplique las puntuaciones por los pesos y sume los resultados. Una puntuación alta en cada criterio debe representar un resultado más deseable. La puntuación total ayuda a debatir la elección, pero no obliga a escoger la opción mejor puntuada: depende de los datos, los pesos y los supuestos.
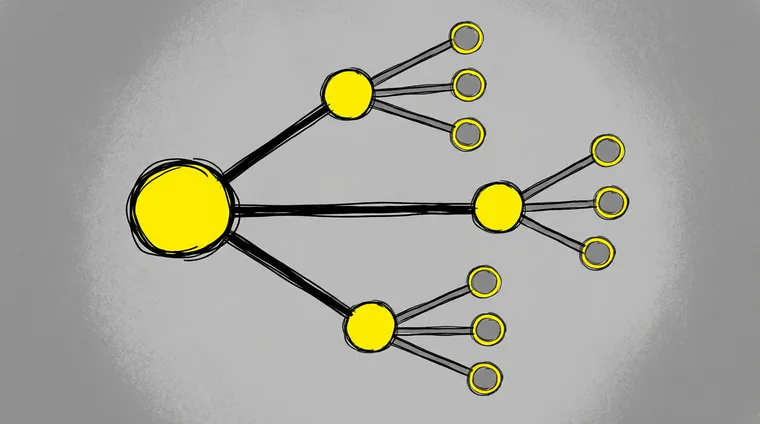
- Árbol de decisión. Funciona bien cuando existen bifurcaciones y probabilidades: aceptar o rechazar una obra, admitir un pago posterior o pedir un anticipo, contratar a un subcontratista o trabajar con el equipo propio. El árbol permite comparar posibles consecuencias; las estimaciones monetarias y las probabilidades necesitan supuestos fundamentados.
- Planificación por escenarios. Es útil en periodos inestables: se pueden elaborar, por ejemplo, 2–3 escenarios —conservador, base y optimista— y definir de antemano las acciones y las señales que indicarían cuándo aplicarlas. Los escenarios describen condiciones posibles; no predicen el futuro.
Para que el árbol de decisión no se quede en una idea sobre el papel, conviene representarlo visualmente.
En las empresas que trabajan por proyectos, muchas decisiones tienen que ver con el dinero: precios, márgenes y condiciones contractuales. Aquí los métodos de decisión pronto necesitan apoyarse en la contabilidad de gestión. Conviene tener a mano estas bases: qué es la contabilidad de gestión (en ruso) y los tres informes principales del propietario: flujo de efectivo, resultados y balance (en ruso).
¿Cómo evaluar la eficacia de una decisión de gestión?
La evaluación posterior a la puesta en práctica es un punto débil de muchas empresas. Se toma la decisión, se aplica y se pasa a otra cosa. Un mes después vuelve la discusión porque no hay evidencia de si funcionó o no.
La evaluación comienza antes de aplicar la decisión. Durante la selección hay que acordar qué se considerará un éxito. En un negocio por proyectos suelen utilizarse varios indicadores cuyos equilibrios deben tenerse en cuenta: margen de contribución, cumplimiento de plazos, retrabajos, volumen de trabajos adicionales, cuentas por cobrar y carga de las personas clave.
Si la decisión es financiera —precios, descuentos o anticipos—, hay que evaluar no solo el margen por proyecto y tipo de trabajo, sino también las fechas de cobros y pagos, los costes y los riesgos. Como apoyo: margen de contribución y el artículo sobre métodos de fijación de precios en negocios por proyectos durante periodos difíciles (en ruso).
Después se sigue un ciclo sencillo: elegir un indicador → registrar el punto de partida → aplicar la decisión → revisar en la fecha elegida. Si no se alcanza el cambio previsto, compruebe el periodo de observación, los datos y la ejecución del plan antes de decidir qué ajustar. Si el indicador empeora, analice las causas, a menudo descomponiendo el problema: compras, planificación, registro de gastos o acuerdos con el cliente.
¿Cómo incorporar los métodos de decisión al trabajo diario?
Los métodos de decisión dan resultado cuando se convierten en un hábito del equipo. Para ello hace falta una estructura sencilla: dónde se guardan los hechos, dónde se registran los acuerdos y cómo se organiza el ritmo semanal.
Una estructura práctica puede ser la siguiente:
- Por ejemplo, seleccione cada semana 1–3 decisiones que afecten al dinero y al programa de trabajo. Las demás se gestionan como parte de la actividad operativa.
- Reúna los hechos antes de la reunión: rentabilidad de los proyectos, pagos, carga de trabajo y desviaciones. Si las cifras están dispersas, conviene considerar la automatización de la contabilidad de gestión (en ruso).
- Siga una estructura de discusión: criterios → opciones → elección → registro. Para temas complejos, utilice los seis sombreros para pensar (en ruso).
- Después de decidir, registre el plan y la fecha de revisión. En las empresas por proyectos ayuda disponer de una única fuente fiable para tareas, plazos, dinero y aprobaciones. Para organizar mejor la gestión global, consulte el artículo sobre gestión de negocios por proyectos (en ruso).
- Compruebe los indicadores, por ejemplo, después de 2–4 semanas e introduzca ajustes; elija el plazo según el tiempo esperado para que aparezca el resultado.
Cuando los datos de los proyectos están en un solo lugar, el equipo puede compararlos con mayor rapidez: se observa dónde falta liquidez, dónde cae el margen y qué proyecto consume capacidad pero genera poco beneficio. Esta lógica se desarrolla en el artículo sobre analítica de negocio (en ruso).
Para ver cómo funciona en la práctica, puede empezar con una demostración: se revisan la estructura de los proyectos, el dinero y los informes, y después se muestra cómo registrar los hechos para que las decisiones de gestión se apoyen en datos.