غالبًا ما تتعثر المحاسبة الإدارية في قطاع البناء عند النقطة نفسها: تتوزع سجلات الأموال والمستندات بين المحادثات، وتبقى تقديرات التكاليف في الملفات والإيصالات في درج السيارة، ولا يُعدّ ملخص الأرباح إلا بعد فوات فرصة التأثير في النتيجة. وهكذا لا يرى صاحب العمل الصورة إلا بأثر رجعي، ويتخذ قراراته بناءً على الانطباع.
يمكن استخدام تطبيق 101 مركزًا للمحاسبة الإدارية للأعمال الإنشائية: تُقارَن داخل المشروع الأرصدة المالية والمقبوضات والمصروفات الفعلية والديون، بينما تُراجع مؤشرات الربح بصورة مستقلة. ويمكن تسجيل العمليات العامة للشركة في صندوق الشركة دون ربطها بمشروع. وبذلك تتكامل محاسبة المشاريع مع محاسبة الشركة ككل.
يسهّل إصدار الويب العمل على شاشة كبيرة مع المشاريع وفئات المصروفات وخطة تقدير التكاليف والتقارير المتاحة. ويظل الهاتف وسيلة تسجيل الوقائع في موقع العمل: الإيصالات والصور والأحداث والعُهد المالية.
المحتويات:
ما الذي تعنيه المحاسبة الإدارية، وما الأرقام الأساسية فيها؟
إذا اقتصر الهدف على عبارة «تطبيق المحاسبة الإدارية»، فمن السهل الغرق في تفاصيل لا تنتهي. والأجدى أن تحددوا ثلاثة أسئلة يجب أن تجيب عنها السجلات كل أسبوع: ما الأموال المتاحة للدفعات القريبة، وكم ربحنا من المشاريع، ومن يدين لمن؟
ومن هنا تتحدد ثلاث ركائز: التدفق النقدي الفعلي، ومؤشرات ربح كل مشروع (P&L، أي قائمة الأرباح والخسائر بالمعنى الإداري)، والديون، بما فيها الذمم المدينة والدائنة والعُهد المالية. ولتقييم الدفعات القريبة، يُقارَن الرصيد الفعلي بصورة مستقلة بخطة المقبوضات والمدفوعات. وتشرح مدونة 101 كيفية فهم هذه التقارير في مادة تقرير التدفقات النقدية.
يجب أن تراعي قواعد محاسبة المشاريع سياق كل عملية: انسبوا المقبوضات والمصروفات إلى المشروع المناسب أو إلى صندوق الشركة. واختاروا فئة مناسبة للمصروفات واحتفظوا بالمعلومات المؤيدة لها. عندئذ تستند التقارير إلى عمليات فعلية وقواعد محاسبية واضحة.
الاستعداد لتطبيق المحاسبة الإدارية
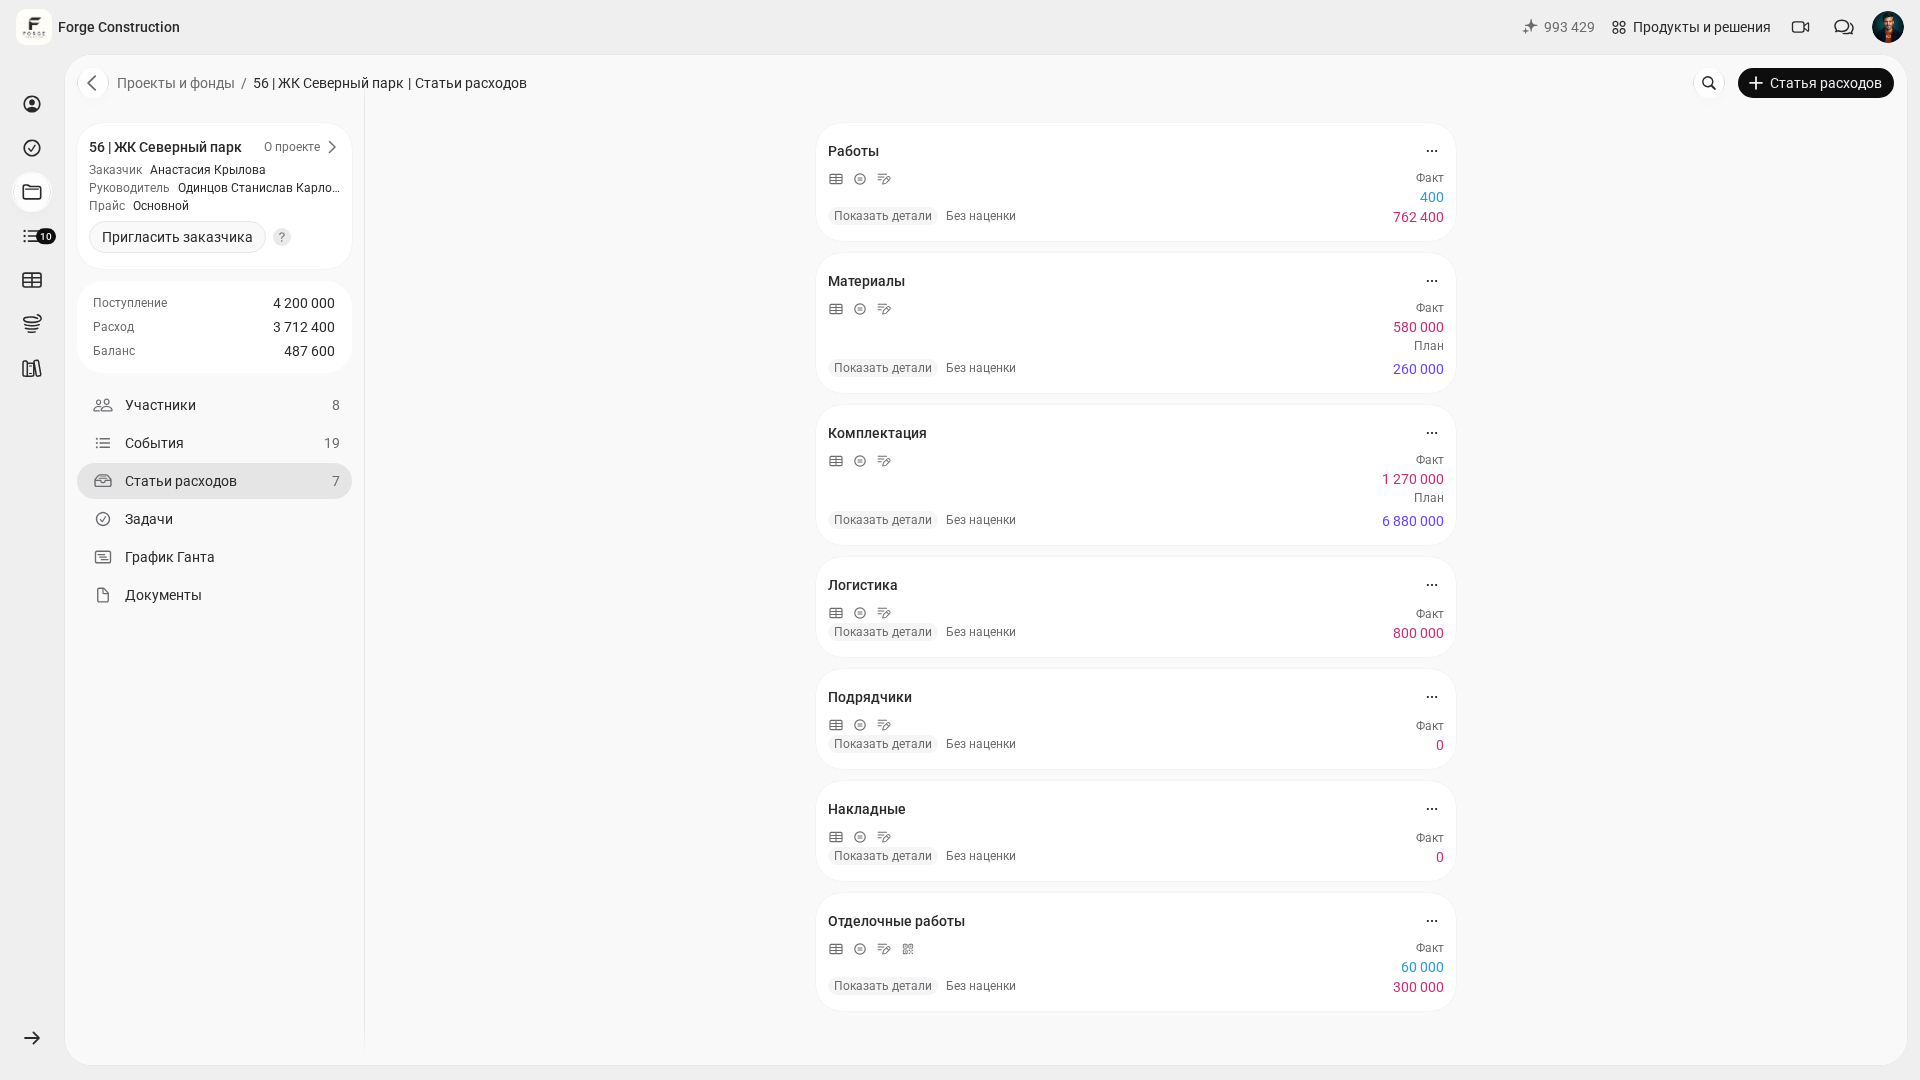
قبل إعداد إصدار الويب، يُستحسن الاتفاق على تعريفات بسيطة. ويمكنكم، في البداية، اعتماد قاعدة تنظيمية: التعامل مع موقع عمل أو عقد مستقل بوصفه مشروعًا، سواء كان شقة أو منزلًا أو منشأة تجارية أو مشروع تصميم أو إشرافًا من المصمم على التنفيذ. طبّقوا المبدأ المختار باستمرار حتى لا تختلط أموال المشاريع المختلفة، ولو كانت المشتريات مشتركة وسُدِّدت دفعة واحدة.
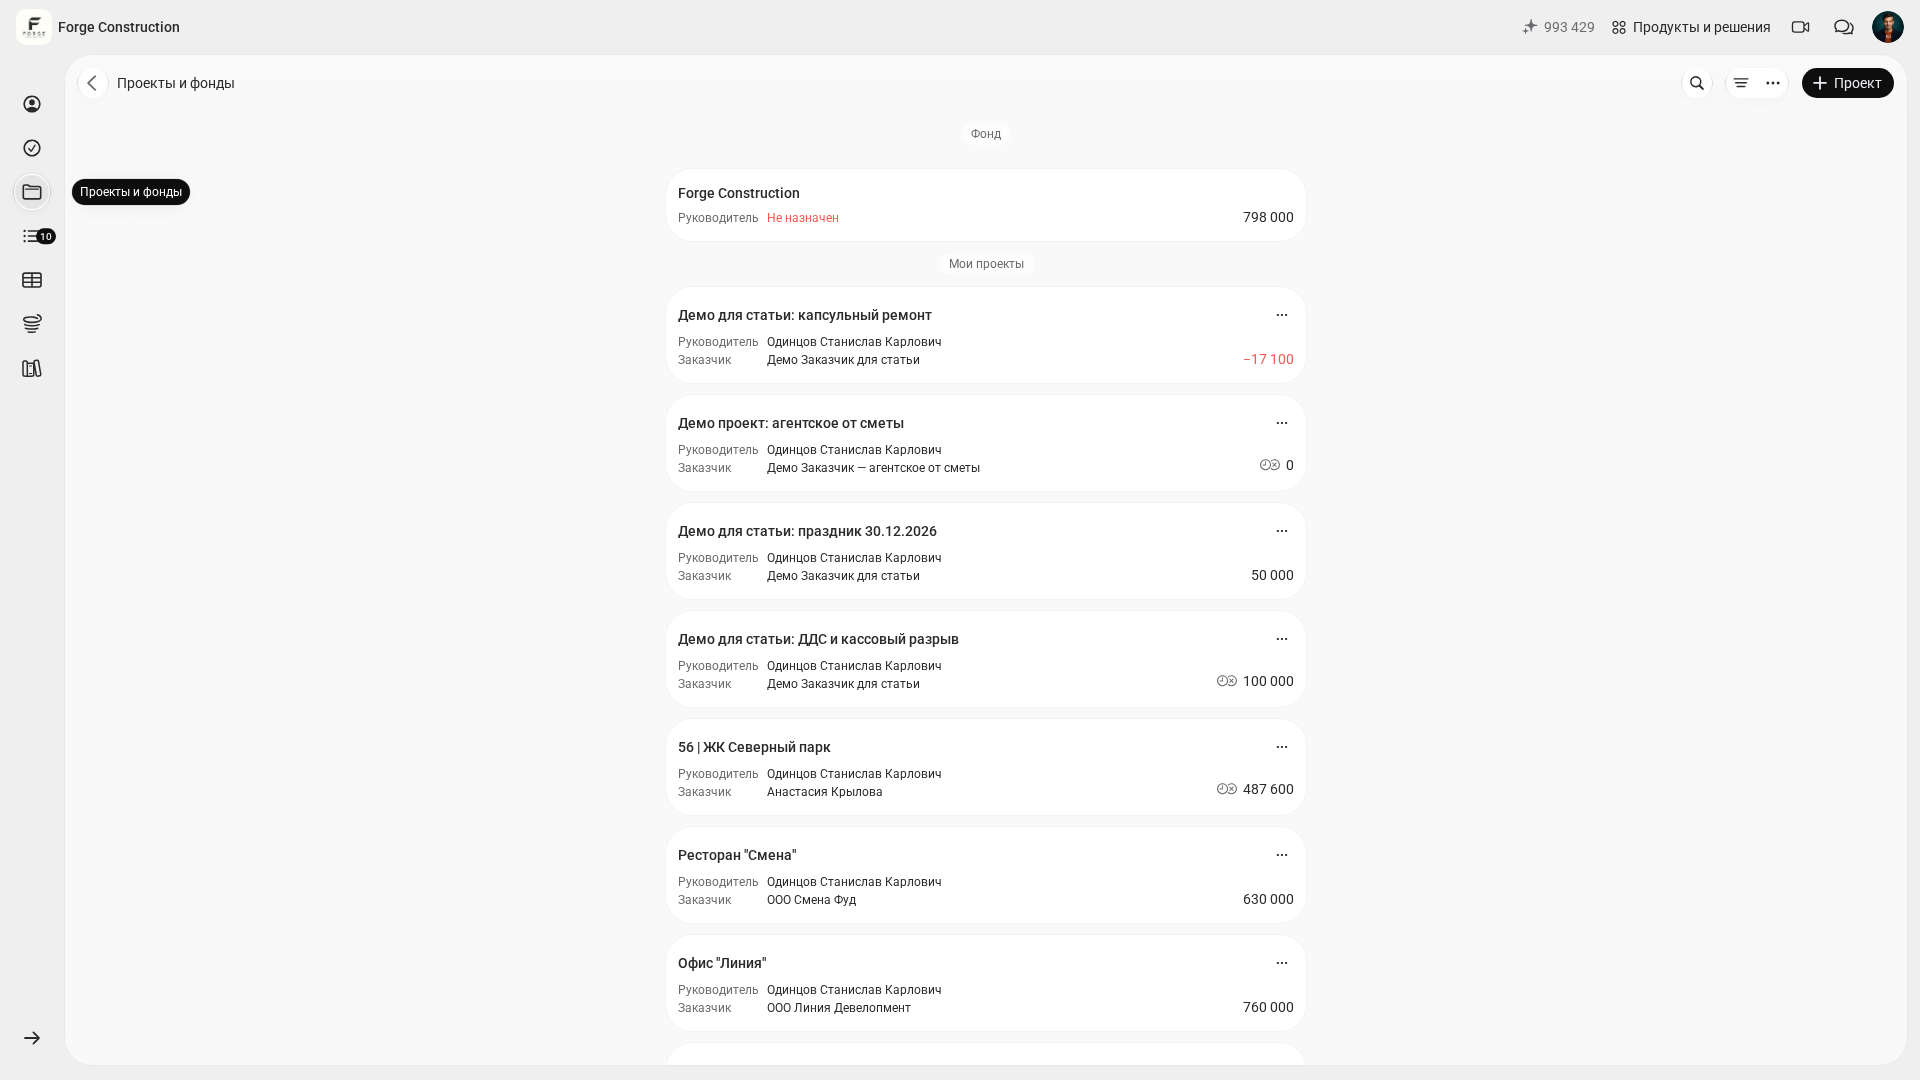
بعد ذلك تحتاجون إلى فئات المصروفات. لا تحاولوا بناء دليل حسابات محاسبي كامل منذ البداية. ويمكنكم، كإرشاد أولي، اختيار 10–15 فئة عامة للمصروفات، وتحديد قواعد لتسجيل المقبوضات تُطبَّق من مشروع إلى آخر. وهناك دليل مستقل عن توزيع المصروفات حسب الفئات (باللغة الروسية).
الطبقة الثالثة هي الأدوار: من ينشئ المشروع وتقدير التكاليف، ومن يسجّل المشتريات والإيصالات، ومن يؤكد تسوية العُهد المالية، ومن يقرأ التقارير ويتخذ القرارات. الأدوار أهم من أي إعداد؛ فإذا لم تتضح المسؤوليات، تفرقت السجلات مجددًا بين المحادثات.
وأخيرًا، اتفقوا على قاعدة «متى تُعد الواقعة فعلية». ميّزوا بين تنفيذ الأعمال أو نشوء المصروفات وبين حركة الأموال. فتقدير التكاليف يعكس الخطة؛ والتقرير والمستندات المؤيدة يعكسان الأعمال أو المصروفات الفعلية؛ أما المقبوضات والتحويلات فهي عمليات نقدية. ولا تثبت الفاتورة أو محضر الأعمال، بمفردهما، سداد المبلغ. راجعوا المشروع والمراحل والدفعات بوصفها جوانب مختلفة للمحاسبة. ويُشرح هذا النهج في مادة المحاسبة المالية لإيرادات الشركة ومصروفاتها.
مثال لخطة إعداد إصدار الويب خلال يوم عمل واحد
فيما يلي مثال لخطة الإعداد الأول للمحاسبة الإدارية في تطبيق 101 خلال يوم عمل واحد. وتعتمد المدة الفعلية على عدد المشاريع وجاهزية البيانات الأولية والقواعد التي يتفق عليها الفريق. ويمكنكم في إصدار الويب تجهيز الهيكل الأساسي للمحاسبة: المشاريع وفئات المصروفات وقائمة الأسعار وقوالب تقديرات التكاليف وصلاحيات المشاركين.
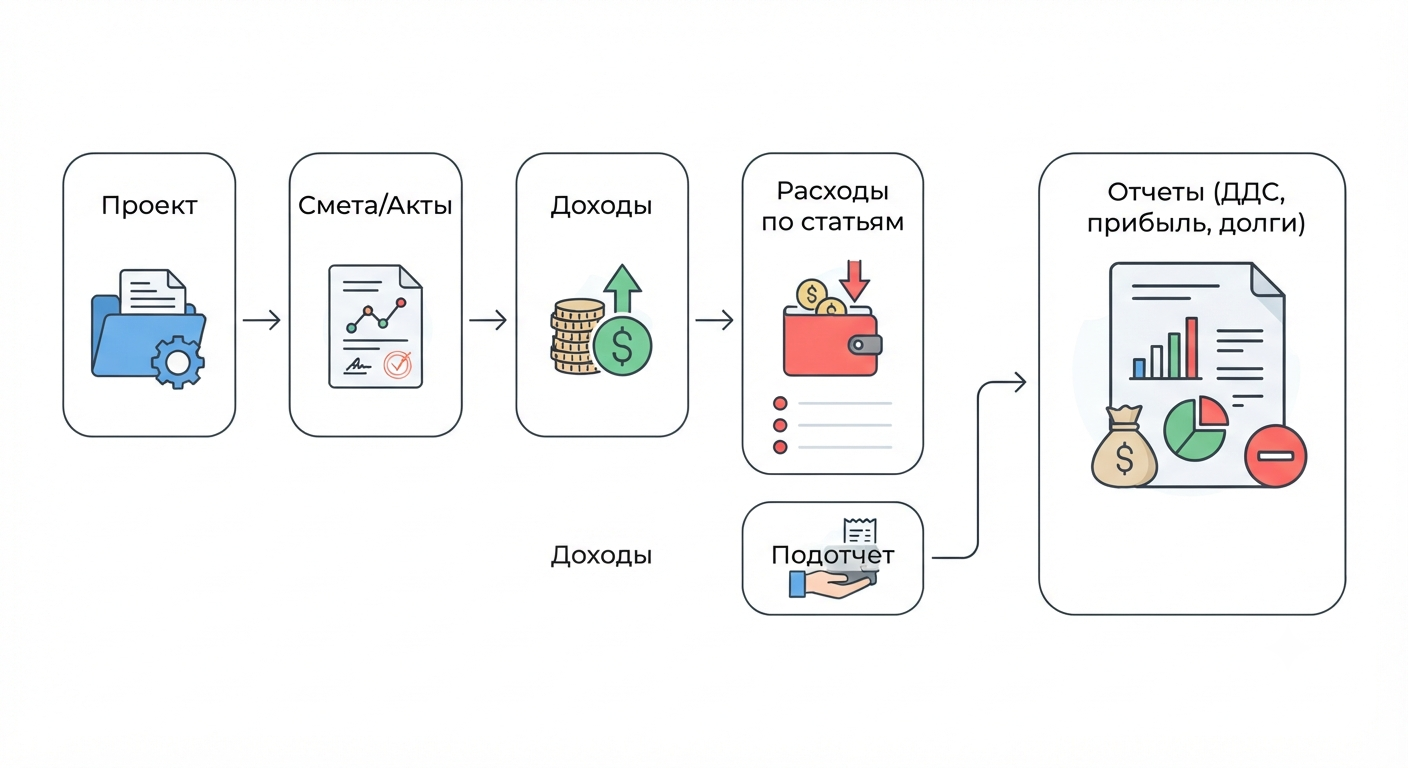
فيما يلي تسلسل الإعداد الأساسي:
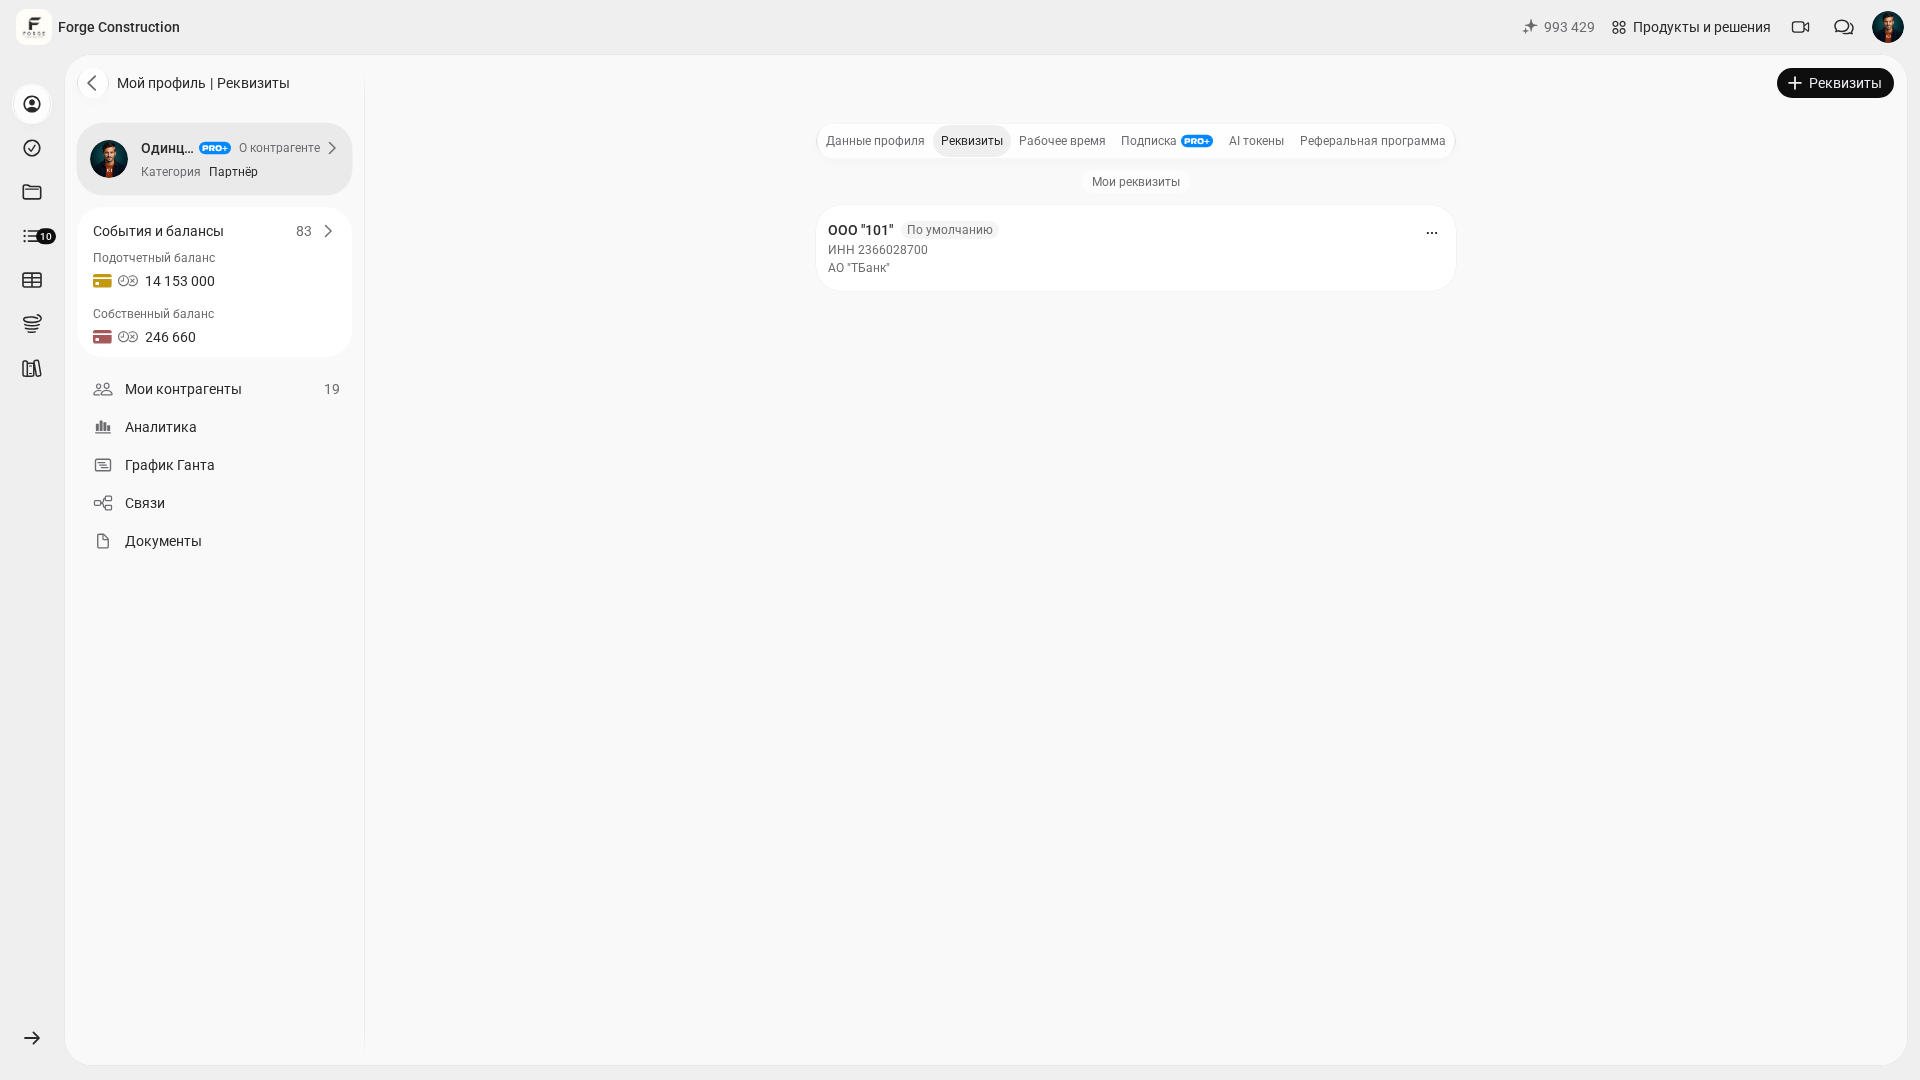
- أنشئوا الشركة وتحققوا من اسمها. جهّزوا بيانات الهوية والحسابات البنكية المحدّثة في الملف الشخصي وقوالب المستندات التي تستخدمونها.
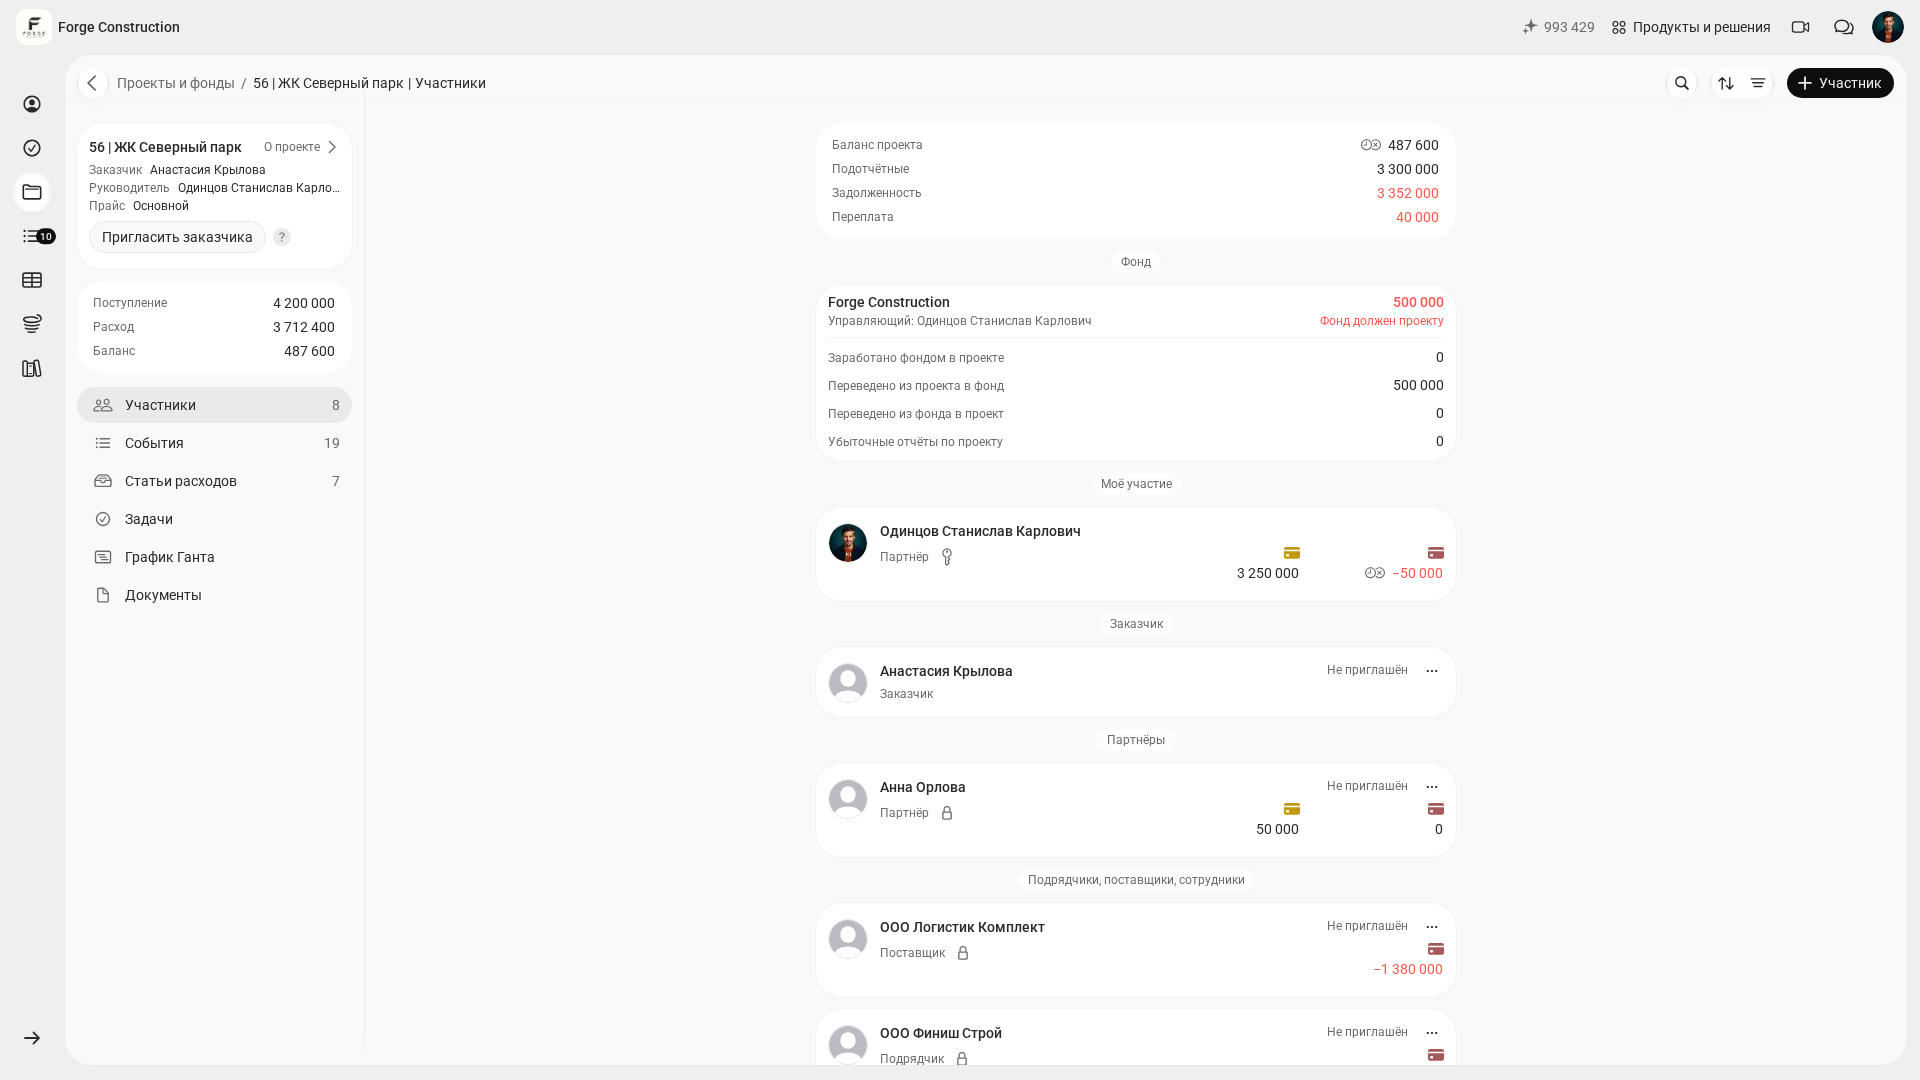
- أنشئوا مشاريع للأعمال الجارية. ويمكنكم، في البداية، اعتماد قاعدة «عقد واحد، مشروع واحد» وتطبيقها باستمرار داخل الشركة.
- أضيفوا العملاء والمقاولين، وتحققوا من الطرف المقابل في الدفعات والمستندات.
- أعدّوا فئات مصروفات عامة وواضحة، وحددوا قواعد تسجيل المقبوضات. فهذه القواعد ضرورية للحصول على بيانات تحليلية قابلة للمقارنة.
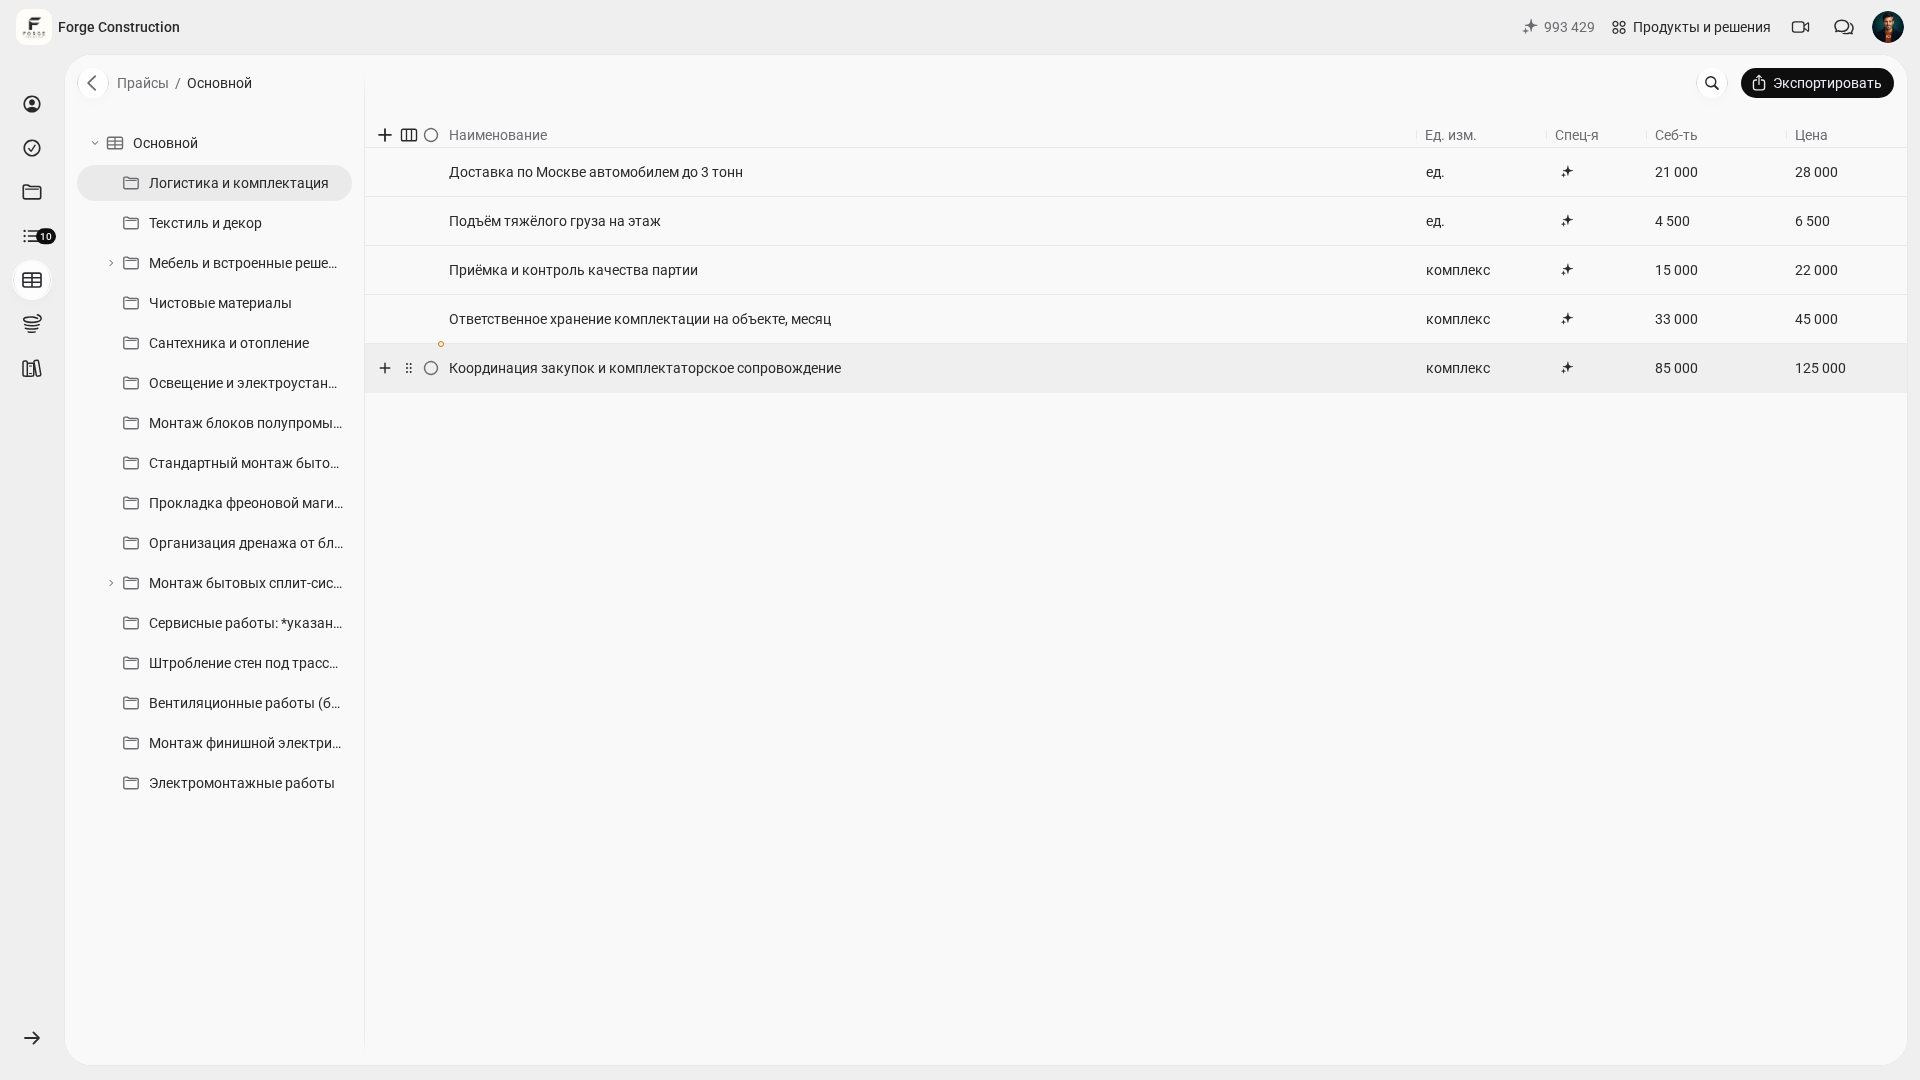
- جهّزوا قائمة أسعار أو قوالب لتقديرات التكاليف، حتى تُحسب التقديرات وفق منطق موحّد.
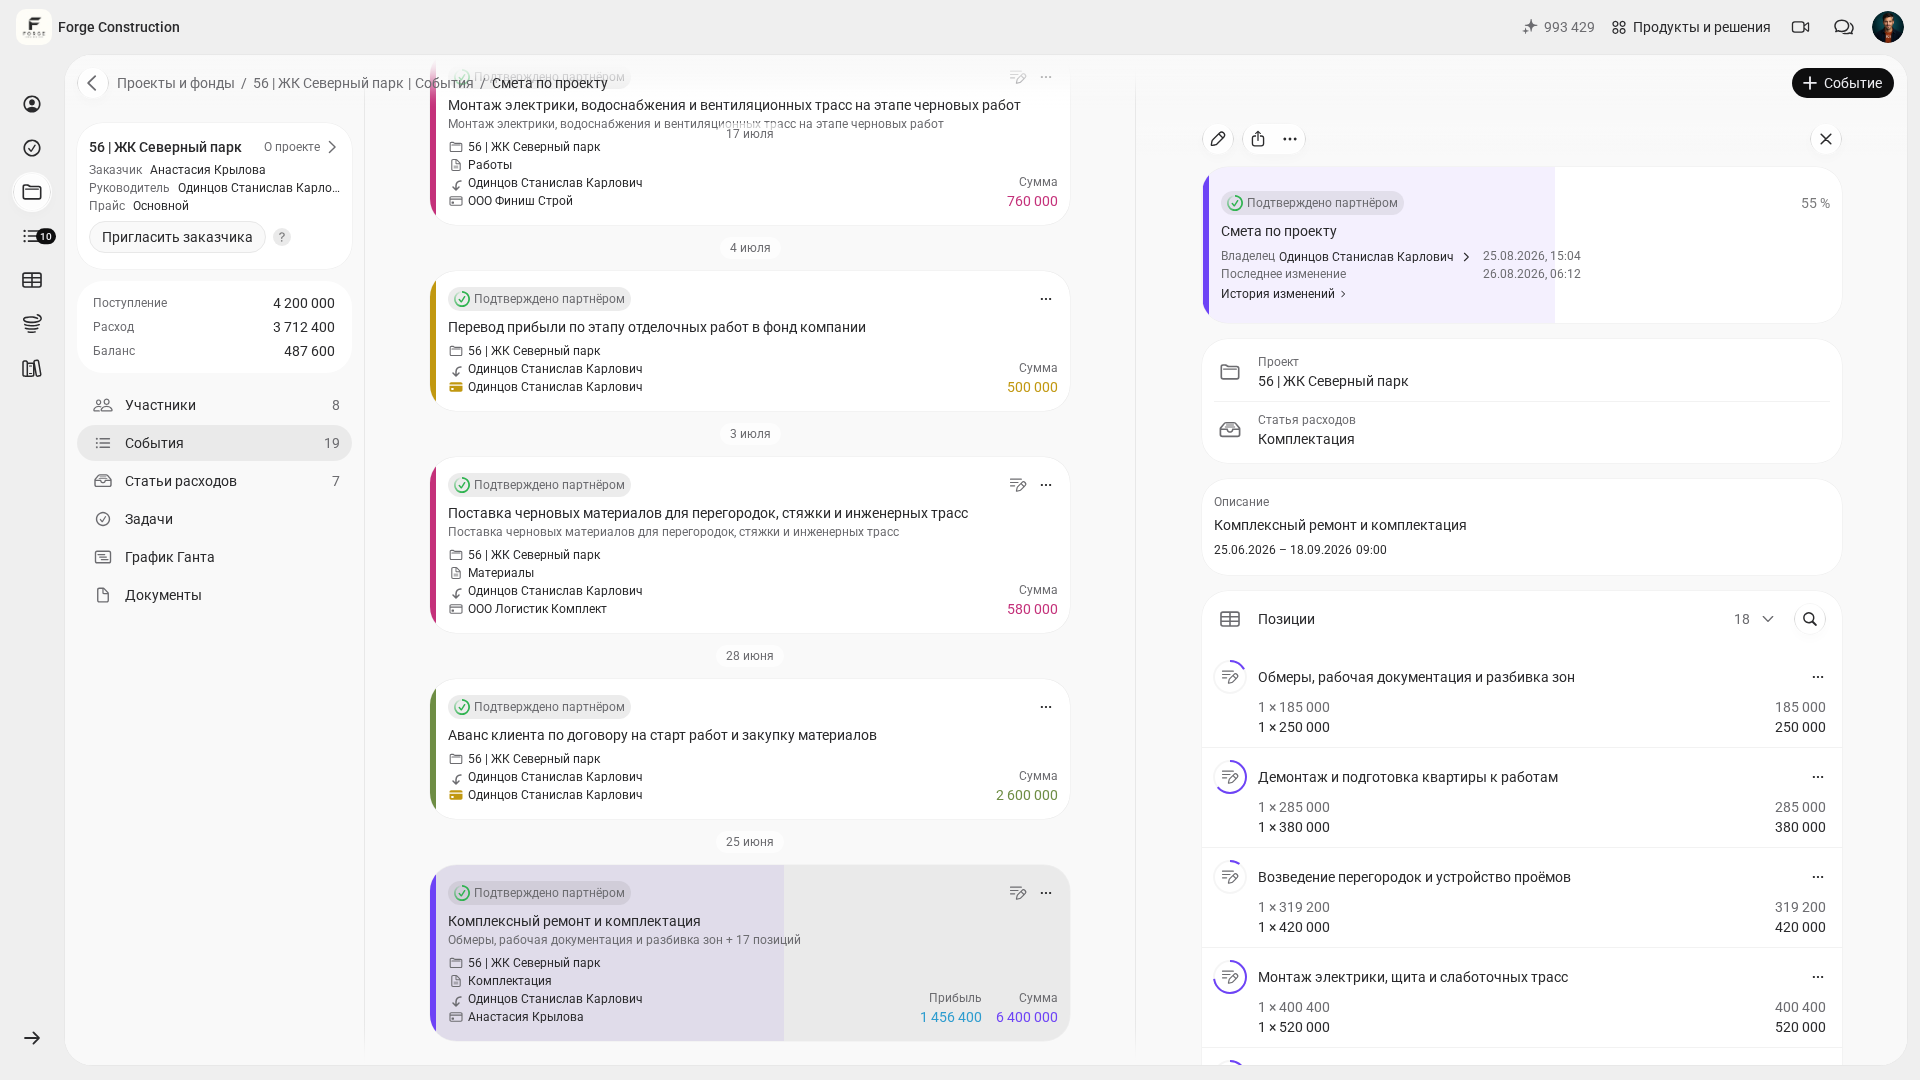
- ضعوا خطة المشروع من خلال تقدير التكاليف، لتكون مرجعًا للمقارنة بين المخطط والفعلي.
- حددوا أدوار الفريق وقواعد تسجيل الوقائع: تُسجَّل المشتريات وإيصالاتها في يوم العملية، وتُسوّى العُهد المالية بالمستندات، وتُطابق المقبوضات مع الاتفاقات الخاصة بمراحل العمل.
- خصصوا نحو 30 دقيقة للمراجعة الأولية: افتحوا مشروعًا واحدًا وراجعوا الخطة والعمليات الفعلية والرصيد والمسؤولين عن البيانات والمستندات المؤيدة.
العمل اليومي لتحديث السجلات
عندما يصبح الهيكل جاهزًا، تتحول المحاسبة إلى عمل روتيني. ويبسّط تطبيق 101 هذا العمل من خلال نهجين: تسجيل الوقائع حيث تحدث، وحفظ المستندات بجانب العملية. وعندئذ يمكن فتح أي مشروع كأنه «ملف قضية»، دون الحاجة إلى أرشيف منفصل في تطبيقات المراسلة.
يسهل تسجيل المصروفات في موقع العمل: الفئة، والمشروع أو صندوق الشركة، والتعليق، والمستندات المؤيدة. احفظوا الإيصال أو الصورة بجانب التقرير. وقبل استخدام البيانات في المحاسبة، تحققوا من المبلغ والمستلم والمشروع أو صندوق الشركة وفئة المصروفات. فوجود مرفق لا يغني عن مراجعة المستند وتأكيد التقرير.
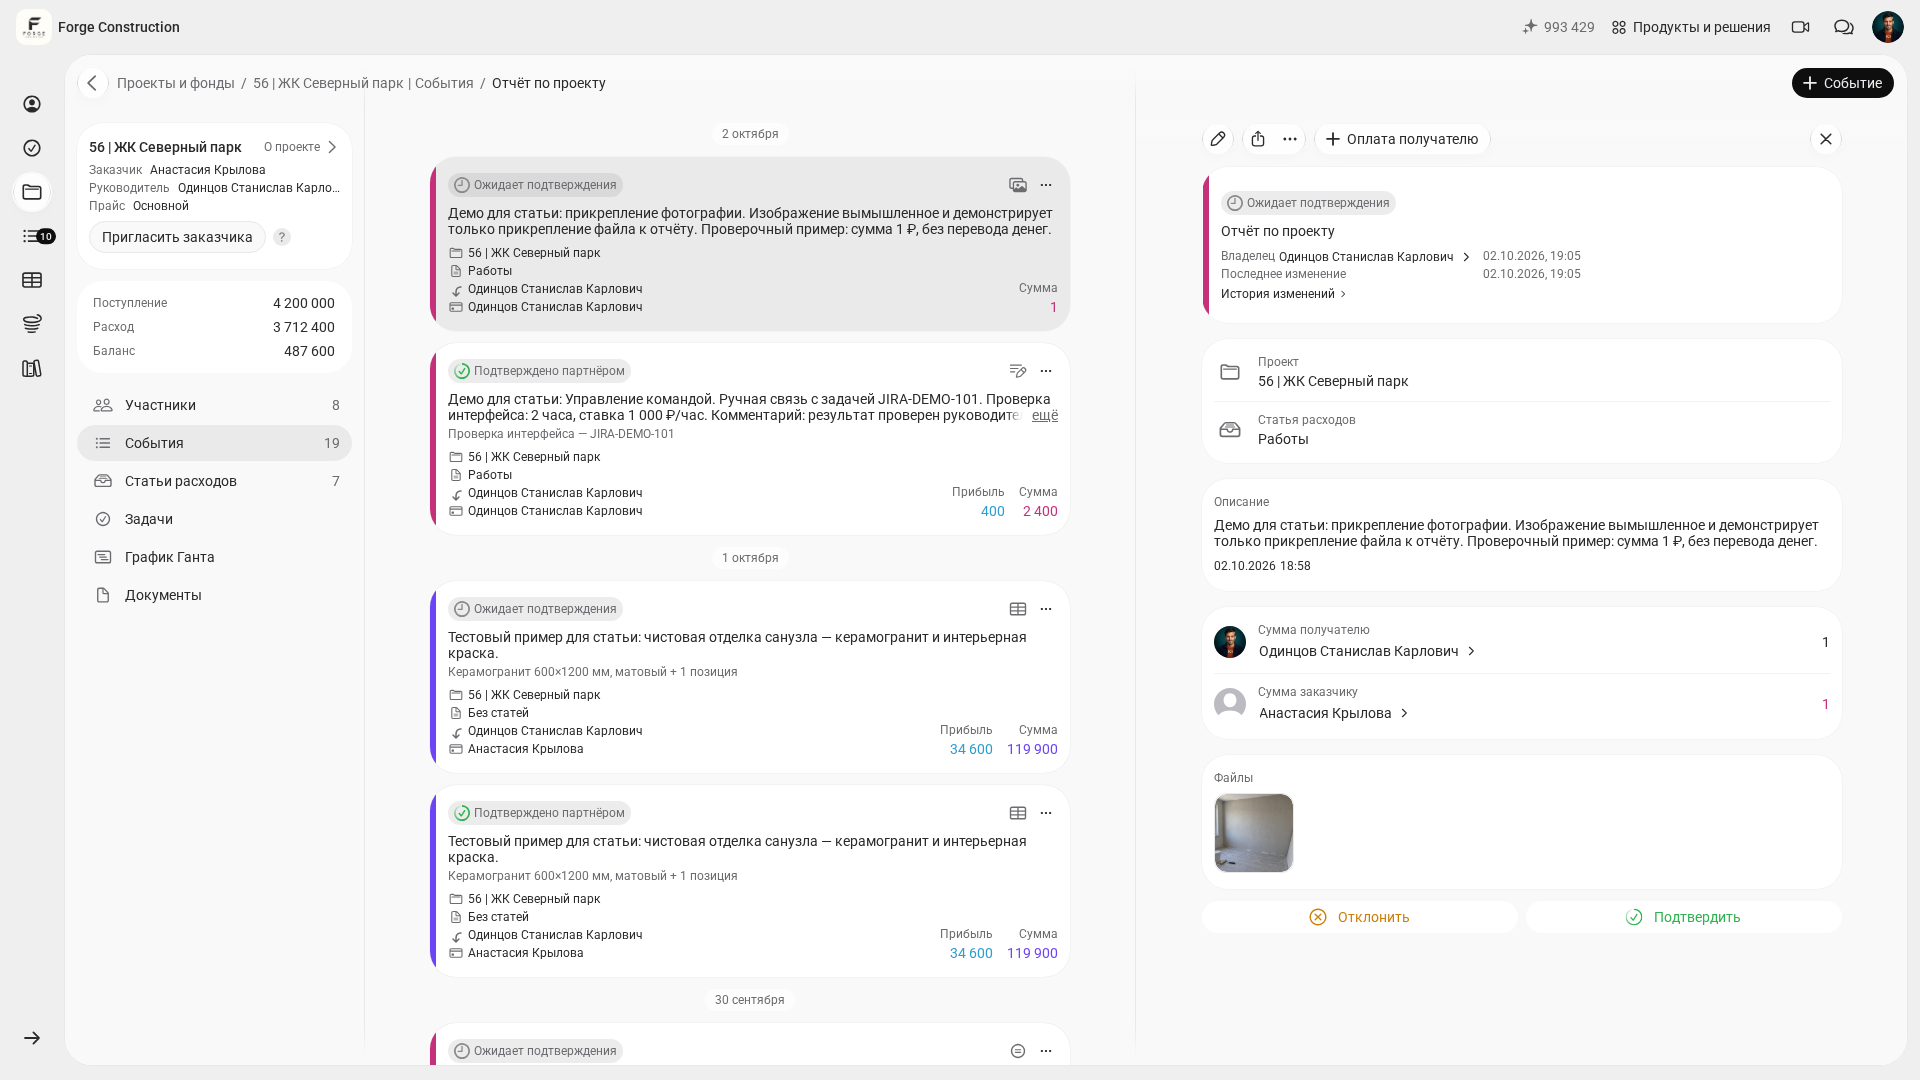
تربك العُهد المالية المحاسبة إذا اعتمد تسجيلها على الذاكرة وحدها. ولمراجعتها، قارنوا المبالغ المسلّمة وأوجه إنفاقها وما تؤيده المستندات وما يجب إرجاعه. ويعتمد اكتمال الصورة على العمليات المسجّلة ومراجعة المستندات. ويُشرح هذا الموضوع بالتفصيل في كيفية تسجيل العُهد المالية ومتابعتها (باللغة الروسية).
تتطلب الإيرادات الانضباط أيضًا. انسبوا المبلغ المقبوض من العميل إلى المشروع الصحيح، وبيّنوا في الوصف والمستندات العقد أو المرحلة التي تتعلق بها الدفعة. وطابقوا تقدير التكاليف والتقرير والمبلغ المقبوض بوصفها سجلات مستقلة. عندئذ تسهل مطابقة الدفعة المجمّعة مع الأعمال المنفذة فعليًا.
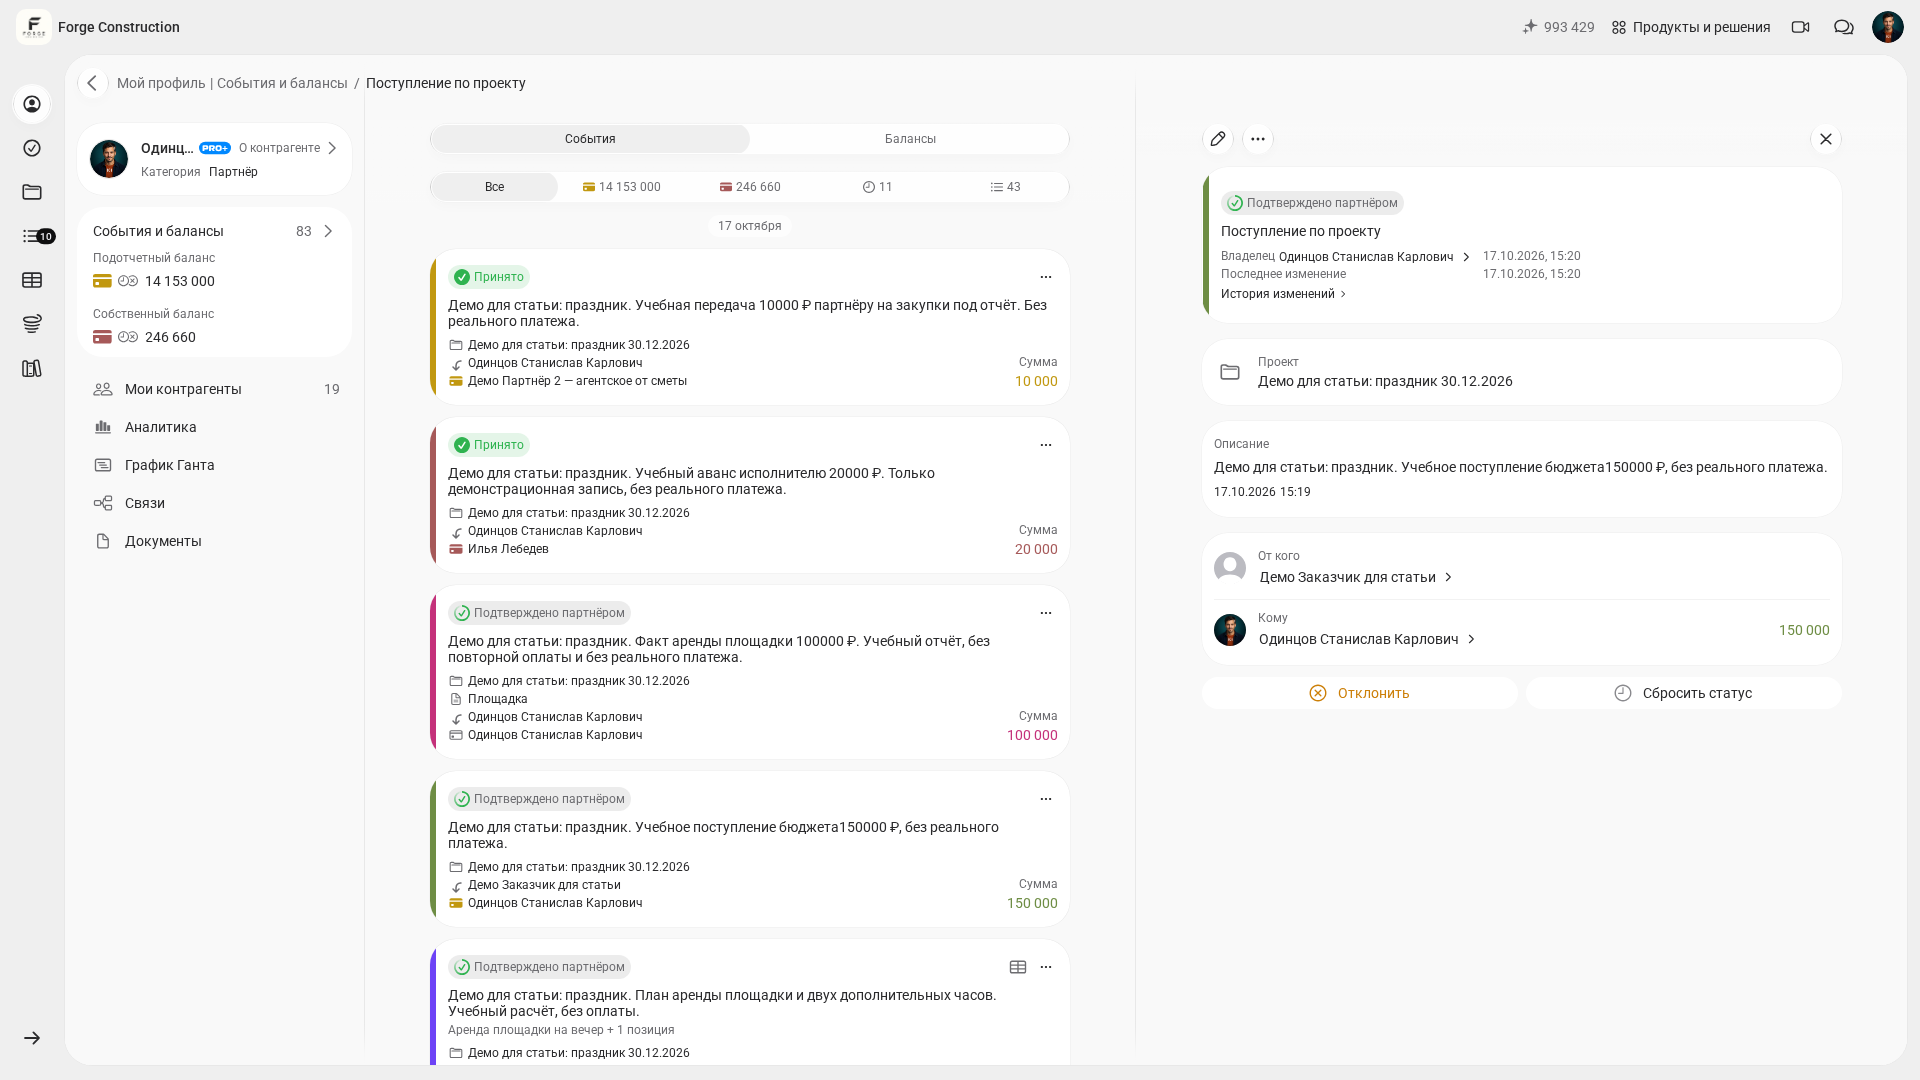
تقارير لصاحب العمل
يمكنكم دراسة التقارير على شاشة كبيرة في إصدار الويب ومقارنة مؤشرات المشاريع المتاحة. ومن الإرشادات العملية للمراجعة القصيرة محاولة الإجابة عن سؤال إداري واحد خلال 10–15 دقيقة عند تجهيز البيانات مسبقًا. وتعتمد المدة الفعلية على اكتمال السجلات والفروق المكتشفة.
تُظهر قائمة التدفقات النقدية الفعلية المقبوضات والمدفوعات التي حدثت بالفعل خلال الفترة المختارة. ولتقييم كفاية الأموال للدفعات القريبة، قارنوا الرصيد الحالي بصورة مستقلة بخطة المقبوضات والمدفوعات المستقبلية. فالرسم البياني النقدي لا يؤكد، بمفرده، مواعيد السداد المستقبلية. وإذا أردتم تذكّر أساسيات التدفقات النقدية، فاحتفظوا بمادة كيفية عمل تقرير التدفقات النقدية للرجوع إليها.
تجيب مراجعة مؤشرات الربح عن سؤال «كم ربحنا» من كل مشروع. وللتقييم، قارنوا سعر الأعمال للعميل وتكلفتها وهامش الزيادة على التكلفة وتوزيع الحصص استنادًا إلى العمليات المؤكدة. وراجعوا المقبوضات والأرصدة المالية بصورة مستقلة: فتقدير التكاليف وتقرير المصروفات والعملية النقدية تعكس جوانب مختلفة للمحاسبة. ويساعد اكتمال المستندات وصحة توزيع العمليات على الوصول إلى نتيجة موثوقة.
تجمع الديون ما قد يغيب عن انتباه الشركة: المراحل غير المسددة والدفعات المقدمة المعلّقة والذمم الدائنة والعُهد المالية. فإذا قرأتم التقارير مرة في الشهر، تحولت الديون إلى «مفاجآت». أما قراءتها كل أسبوع فتحولها إلى قائمة مهام.
صندوق الشركة ومراجعة المؤشرات المالية
عندما تتعدد المشاريع، تظهر طبقة من المصروفات «خارج مواقع العمل»: الإيجار والإدارة والإعلانات ورواتب المكتب والخدمات المشتركة. وإذا لم تُسجَّل هذه المصروفات بصورة مستقلة، بدت أرباح المشاريع أفضل من الوضع الفعلي للشركة.
يسمح صندوق الشركة بتسجيل المصروفات العامة بصورة مستقلة عن المشاريع. ويمكن في قسم «Аналитика» («التحليلات») بالصندوق الاطلاع على المصروفات التشغيلية خلال فترة معينة؛ أما الأرباح الآتية من المشاريع فلها قسم «Прибыли и убытки» («الأرباح والخسائر»). قارنوا المؤشرات للفترة نفسها، وراعوا صلاحيات الوصول المتاحة لكم. وتساعد هذه الإمكانات على مراجعة صورة الشركة؛ ويبدأ تحليلكم الخاص بسؤال واضح والتحقق من البيانات الأصلية. وترد الخطوات العملية في دليل المساعدة: كيفية تحليل مصروفات الشركة وأرباحها وتصدير البيانات (باللغة الروسية).
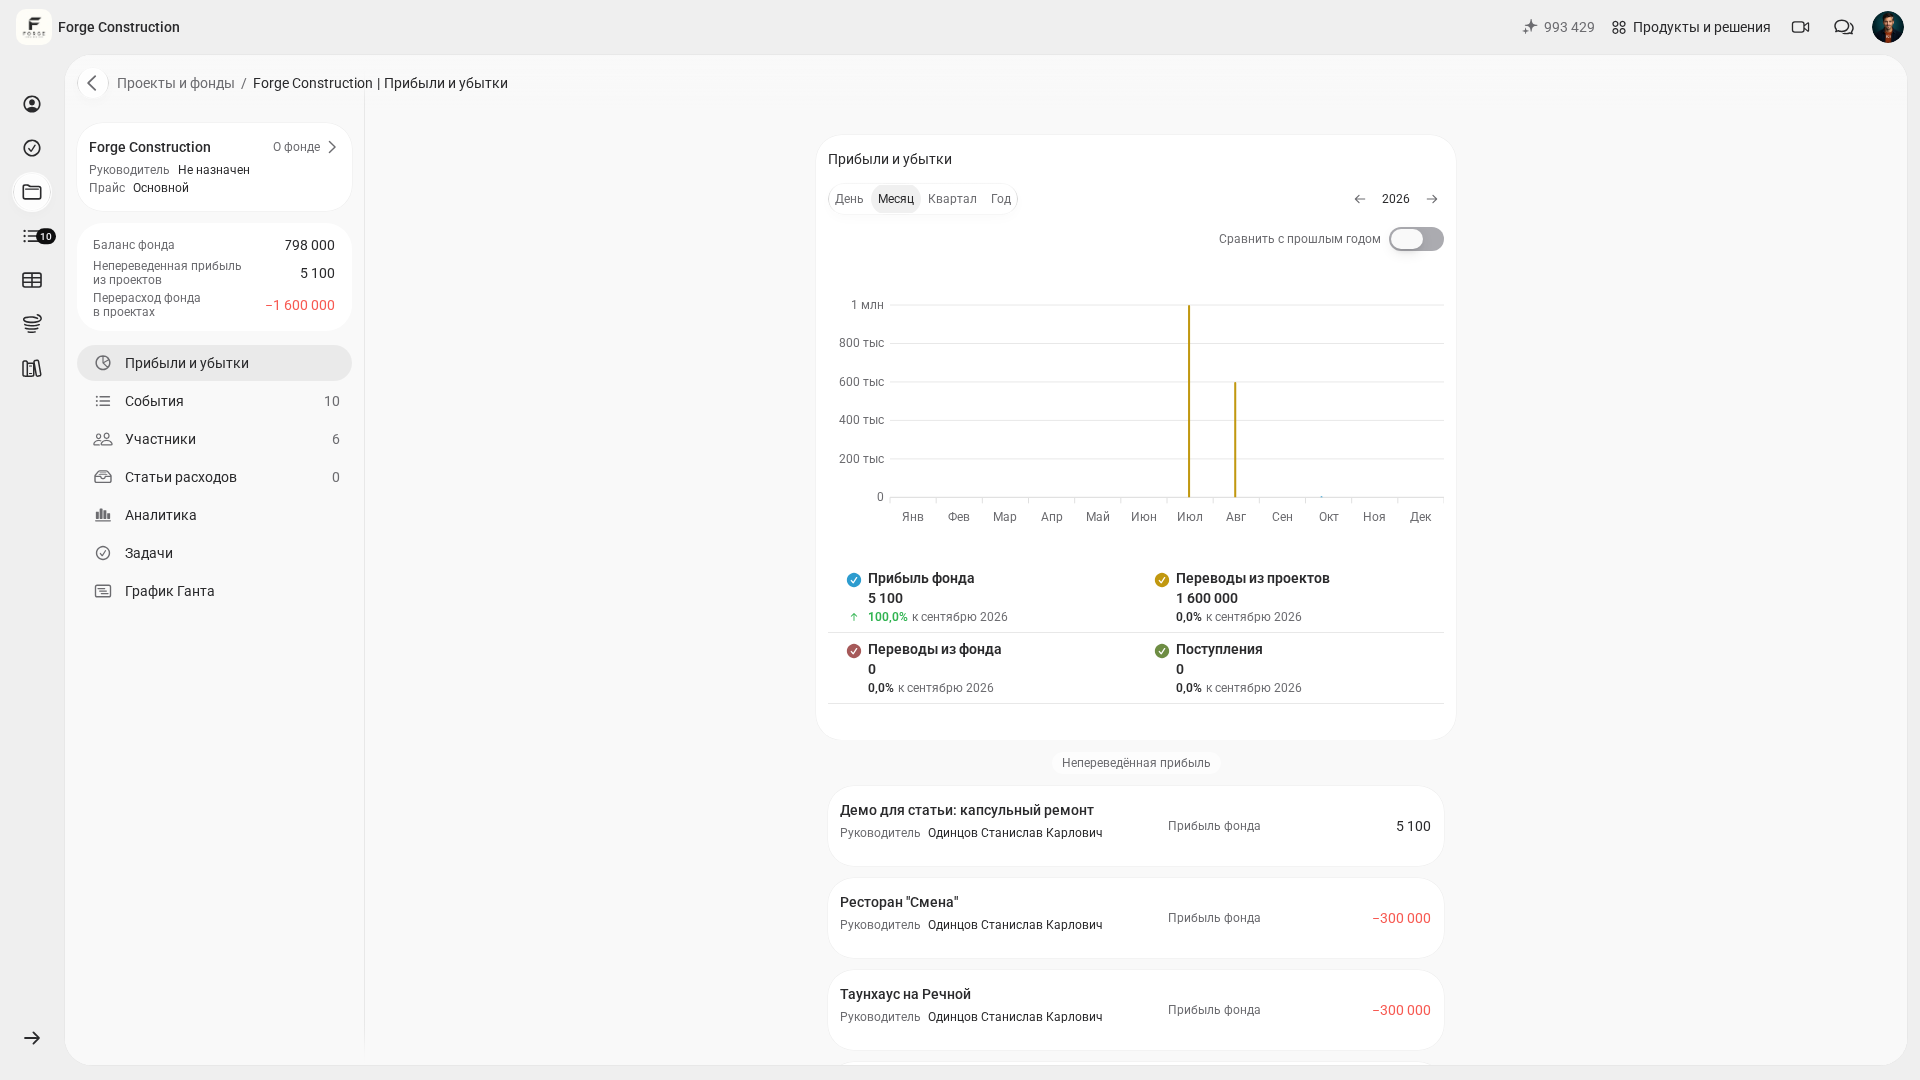
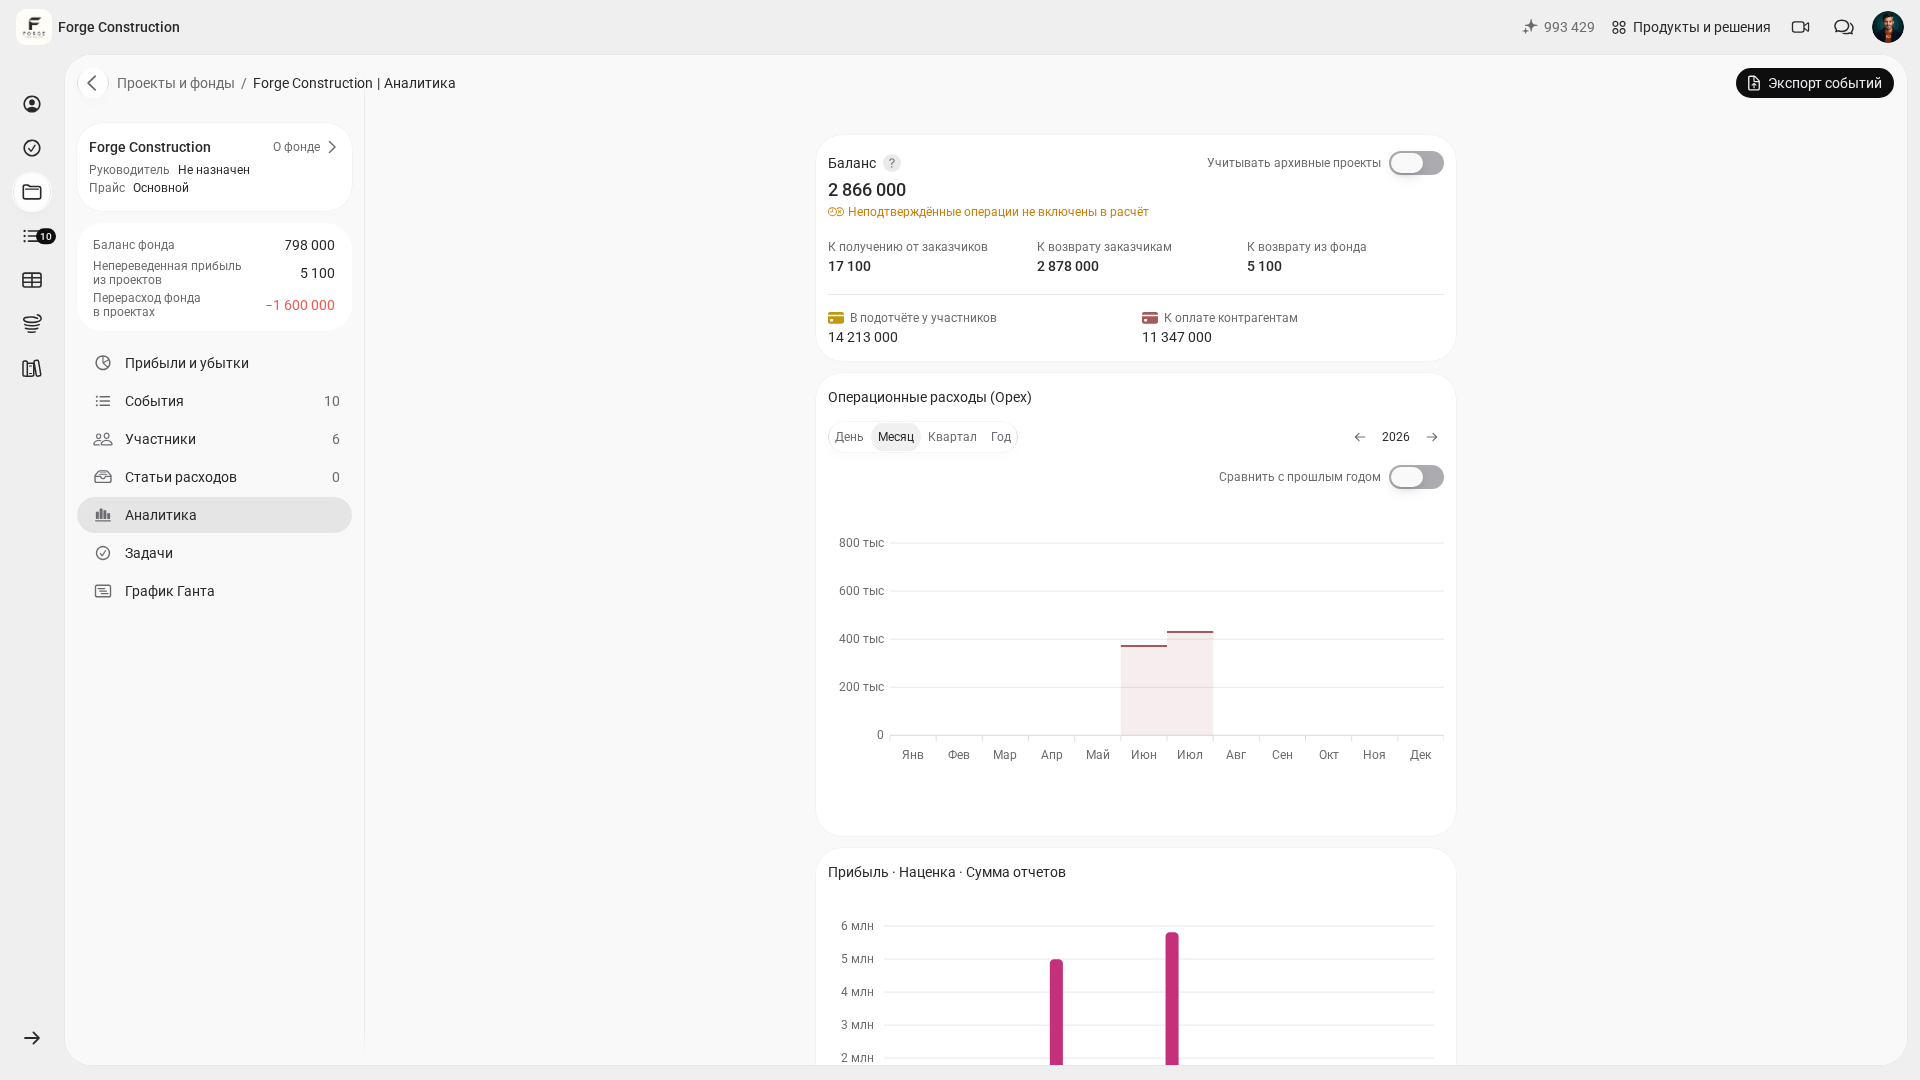
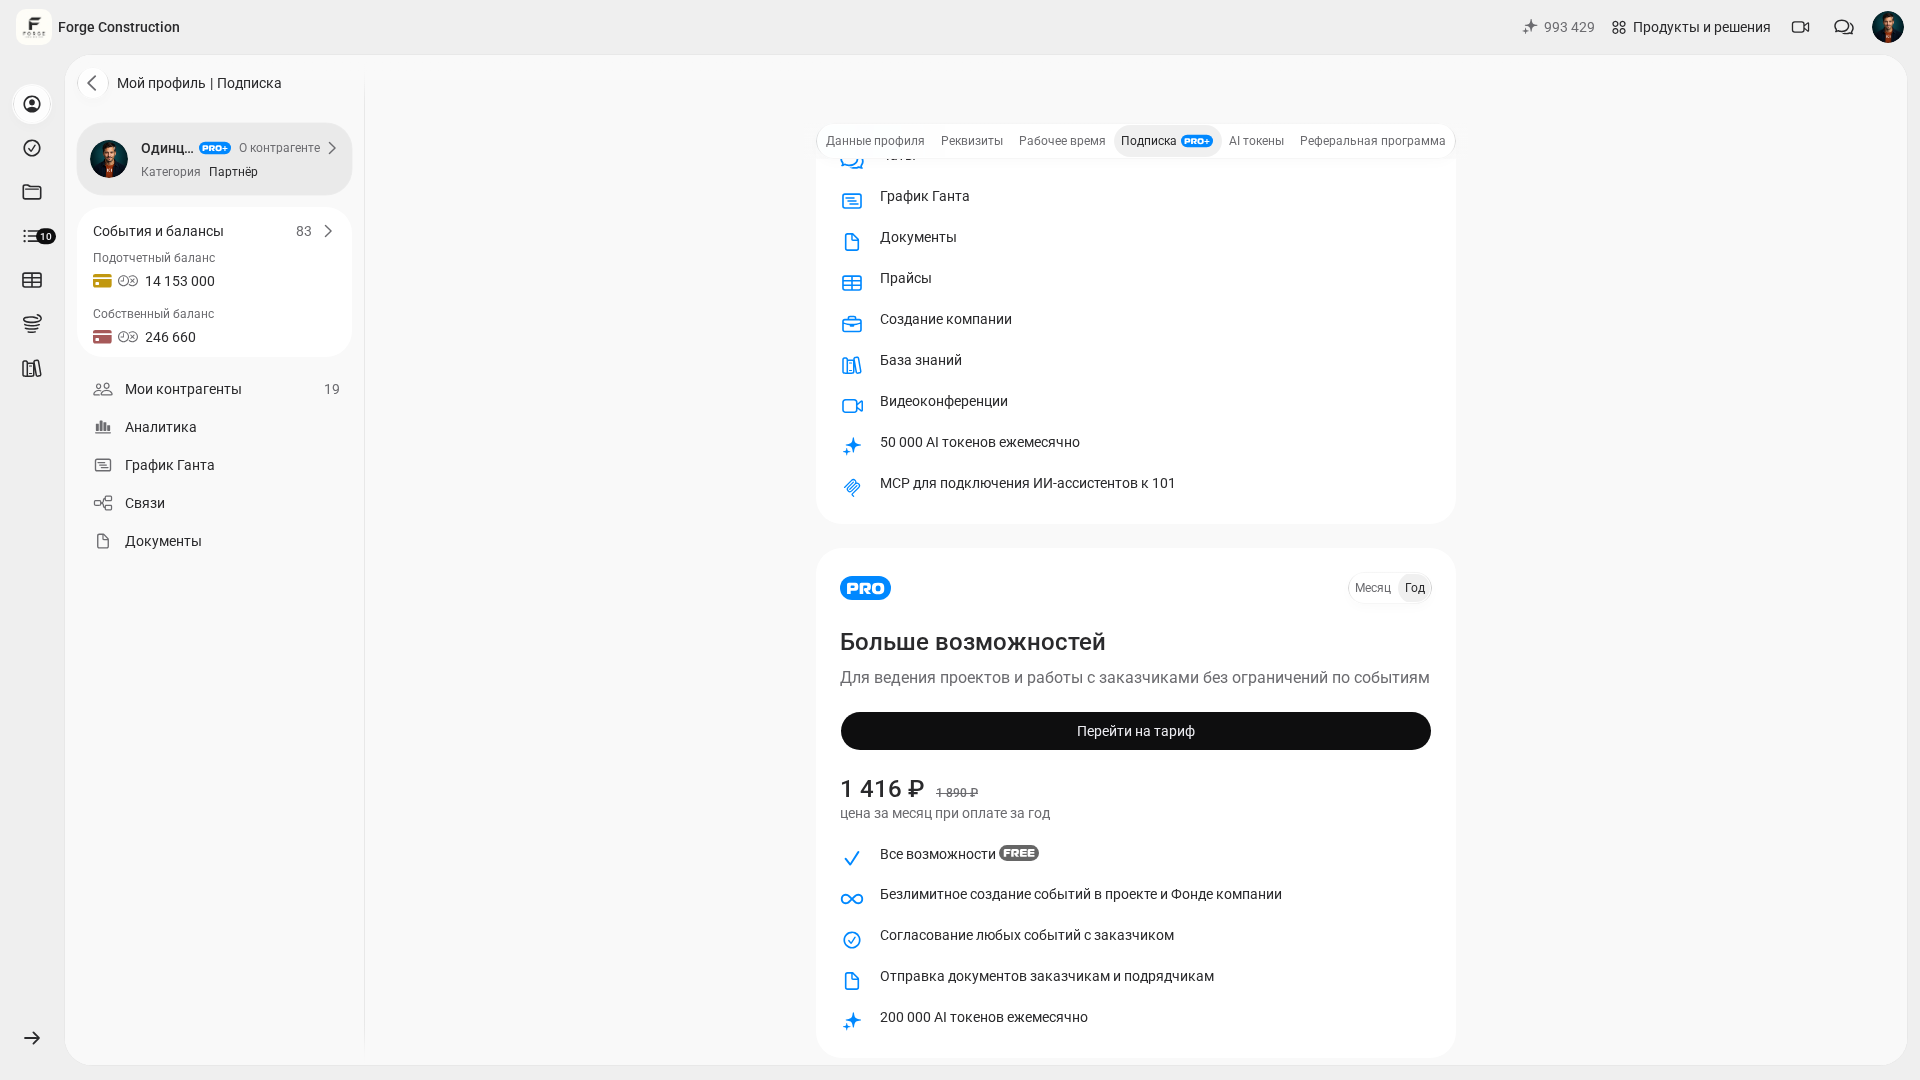
تفيد مراجعة الشؤون المالية للشركة خصوصًا عندما يسجّل الفريق الوقائع بانتظام ويحتاج صاحب العمل إلى رؤية شاملة للشركة، بما فيها المصروفات العامة. تحقّقوا من إمكانات Pro وPro+ وقيودهما في قسم «Подписка» («الاشتراك») بحسابكم. وتُراجع شروط الاشتراك وصلاحيات الشركة كلٌّ على حدة. وللاطلاع على المنطق التجاري لتحليل البيانات، يمكنكم قراءة كيفية إعداد نظام لتحليلات الأعمال (باللغة الروسية).
ومن علامات النضج أيضًا إدارة رأس المال العامل. فإذا ظلت الأموال عالقة بين سداد قيمة المواد وتحصيل الدفعة من العميل، فقارنوا الرصيد الحالي بخطة المقبوضات والمدفوعات القريبة لتقييم مخاطر فجوة التدفق النقدي مبكرًا. وتوجد مادة عملية عن فجوة التدفق النقدي في البناء ومقالة عن رأس المال العامل للشركة.
ضبط الجودة: مراجعة سريعة للأرقام كل أسبوع
قد تبدو السجلات مكتملة مع احتوائها على أخطاء. لذلك تفيد مراجعة قصيرة كل أسبوع: يمكنكم، في الجولة الأولى، اختيار 3–5 مشاريع ومطابقة الأرقام مع البيانات الأولية.
يمكنكم اعتماد 10–15 دقيقة لكل مشروع كإرشاد للمراجعة الأولى؛ وتعتمد المدة الفعلية على حجم العمليات والفروق المكتشفة. تحقّقوا مما سدده العميل، والمصروفات المسجّلة حسب الفئات، وكيفية حساب مؤشرات الربح، ومن لم يقدّم بعد مستندات تسوية العُهد المالية. ويُشرح هذا المنطق في مادة تدقيق المحاسبة الإدارية.
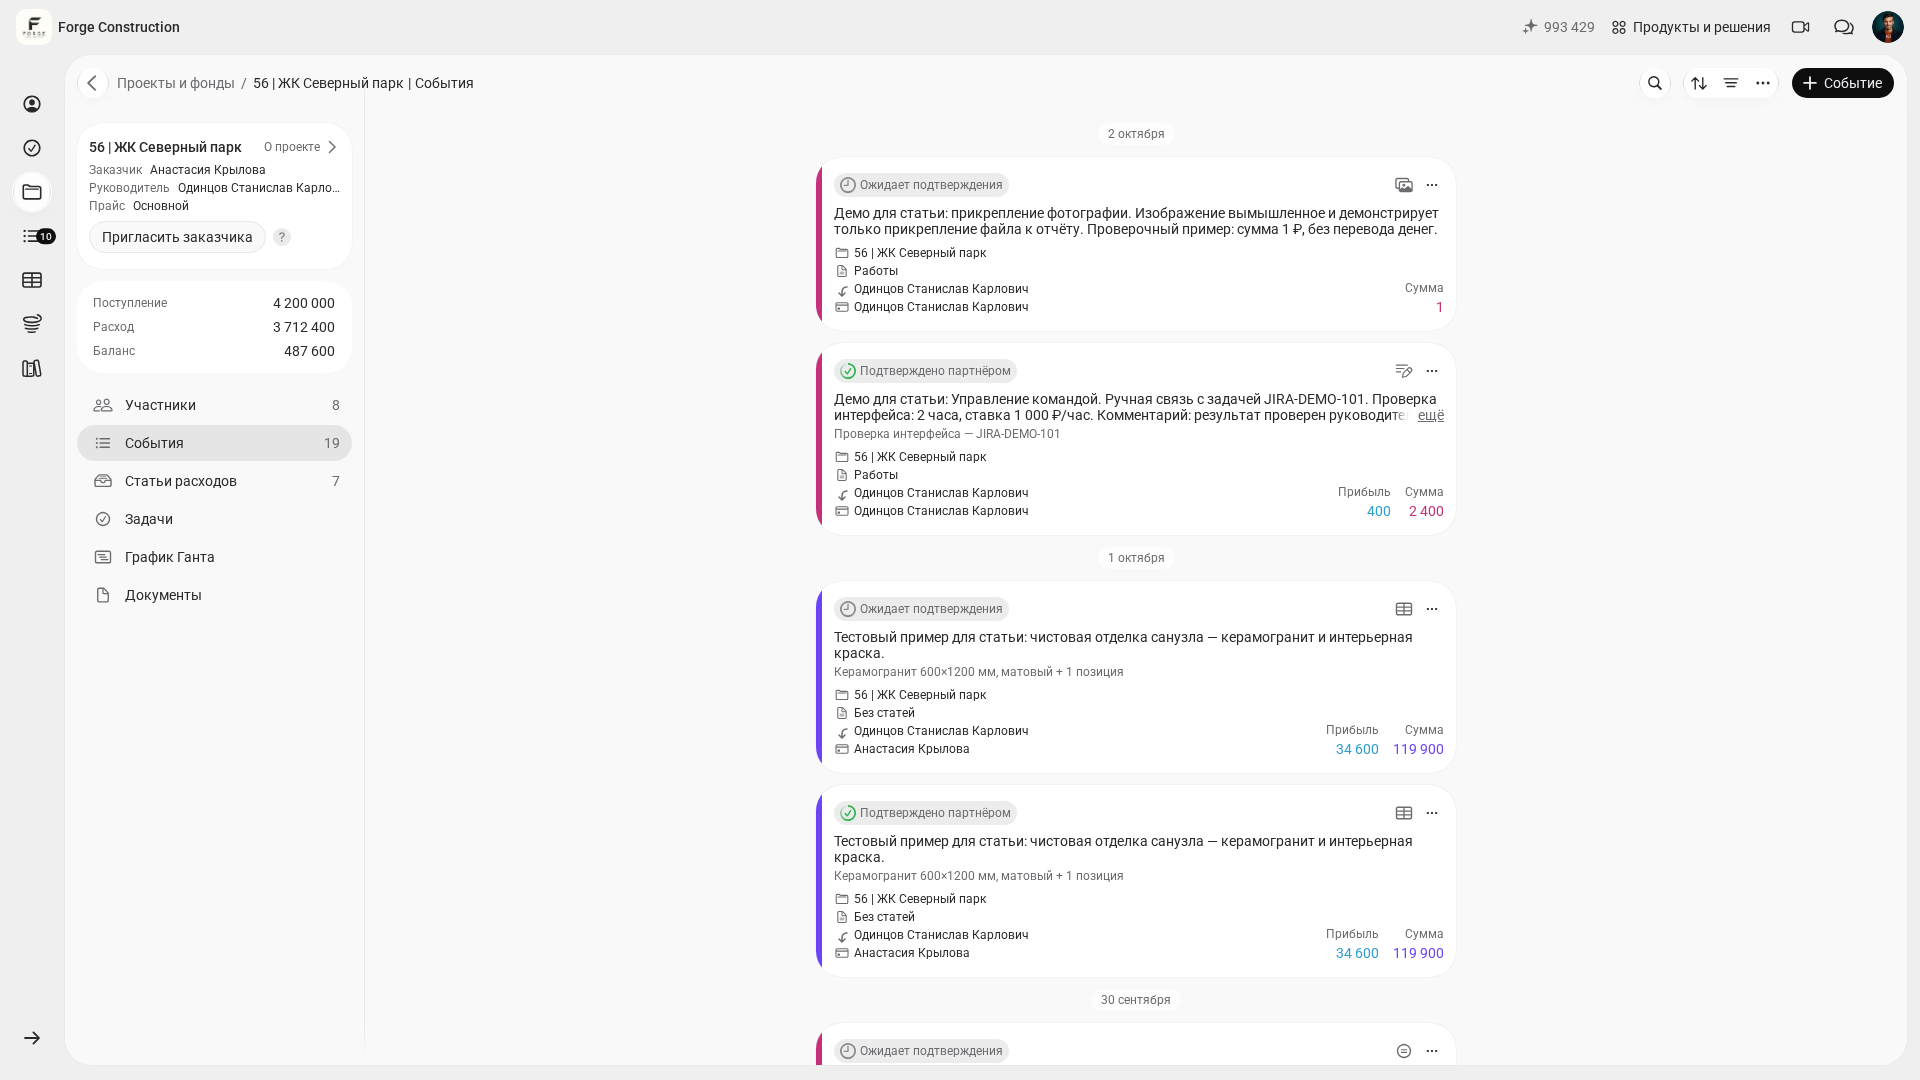
إذا وجدتم فروقًا، فأصلحوا عملية التسجيل: وضّحوا الفئة، وحددوا في قواعد الفريق المعلومات المطلوبة لسجل المصروف، وقيّدوا عند الحاجة دائرة الأشخاص المسموح لهم بإنفاق الأموال، وحددوا موعدًا لتسليم الإيصالات، واتفقوا على صيغة التعليق على المصروف. وطابقوا النتيجة مع المستندات الأصلية.
إذا أردتم الاطلاع على مناهج المحاسبة الإدارية التي تعتمدها الشركات والفروق بين الأدوات، فستفيدكم مقارنة أفضل 5 تطبيقات للمحاسبة الإدارية (باللغة الروسية). وإذا كانت سجلاتكم لا تزال في Excel، فاحفظوا مقالتي كيفية تسجيل المصروفات بصورة صحيحة (باللغة الروسية) وتسجيل المصروفات في Excel للمقارنة بين الانضباط والوقت والجهد المطلوبين.