მშენებლობაში მმართველობითი აღრიცხვა, როგორც წესი, ერთ ადგილას ირღვევა: ფული და დოკუმენტები ჩატებშია, ხარჯთაღრიცხვები — ფაილებში, ქვითრები — მანქანის სათავსოში, ხოლო მოგების შეჯამება მაშინ მზადდება, როცა შედეგზე გავლენის მოხდენა უკვე გვიანია. შედეგად, მესაკუთრე სურათს დაგვიანებით ხედავს და გადაწყვეტილებებს შეგრძნებებზე დაყრდნობით იღებს.
101 აპლიკაცია შეიძლება ობიექტების მიხედვით მმართველობითი აღრიცხვის ცენტრად გამოიყენოთ: პროექტში ერთმანეთს ადარებენ ფინანსურ ბალანსს, მიღებულ თანხებს, ფაქტობრივ ხარჯებსა და დავალიანებებს, მოგების მაჩვენებლებს კი ცალკე ამოწმებენ. კომპანიის საერთო ოპერაციების აღრიცხვა შესაძლებელია კომპანიის ფონდში, პროექტთან მიბმის გარეშე. ასე პროექტების აღრიცხვა მთლიანად კომპანიის აღრიცხვას ერწყმის.
ვებვერსიაში დიდ ეკრანზე მოსახერხებელია პროექტებთან, ხარჯების მუხლებთან, ხარჯთაღრიცხვის გეგმასა და ხელმისაწვდომ ანგარიშებთან მუშაობა. ტელეფონი კი ობიექტზე ფაქტობრივი მონაცემების შეტანის სამუშაო საშუალებად რჩება: ქვითრები, ფოტოები, მოვლენები და ანგარიშვალდებულ პირებზე გაცემული თანხები.
შინაარსი:
- რას ნიშნავს მმართველობითი აღრიცხვა და რომელი რიცხვები გახდება «მთავარი»?
- მმართველობითი აღრიცხვის წარმოებისთვის მომზადება
- ვებვერსიაში ერთ სამუშაო დღეზე გათვლილი გამართვის გეგმის მაგალითი
- აღრიცხვის ყოველდღიური წარმოება
- ანგარიშები მესაკუთრისთვის
- კომპანიის ფონდი და ფინანსური მაჩვენებლების შემოწმება
- ხარისხის კონტროლი — რიცხვების სწრაფი შემოწმება კვირაში ერთხელ
რას ნიშნავს მმართველობითი აღრიცხვა და რომელი რიცხვები გახდება «მთავარი»?
თუ მიზანი უბრალოდ «მმართველობითი აღრიცხვის წარმოებაა», უსასრულო დეტალიზაციაში გადაშვება მარტივია. უფრო სასარგებლოა საკუთარ თავს დაუსვათ სამი კითხვა, რომლებსაც აღრიცხვამ ყოველკვირეულად უნდა უპასუხოს: რამდენი ფულია უახლოესი გადახდებისთვის, რამდენი მოგება მიიღეთ პროექტებიდან და ვის ვისი ვალი აქვს.
აქედან გამომდინარეობს სამი საყრდენი: ფულადი ნაკადები — ფულის ფაქტობრივი მოძრაობა; პროექტების მოგების მაჩვენებლები — მოგებისა და ზარალის ანგარიში მმართველობითი აღრიცხვის გაგებით (P&L); და დავალიანებები — დებიტორული და კრედიტორული დავალიანებები, აგრეთვე ანგარიშვალდებულ პირებზე გაცემული თანხები. უახლოესი გადახდების შესაფასებლად ფულის ფაქტობრივ ნაშთს ცალკე ადარებენ მოსალოდნელი მიღებისა და გადახდის გეგმას. 101-ის ბლოგში განხილულია, როგორ მივუდგეთ ამ ანგარიშებს: ფულადი ნაკადების ანგარიში.
პროექტების აღრიცხვის წესები ოპერაციის კონტექსტს უნდა ითვალისწინებდეს: მიღებული თანხები და ხარჯები შესაბამის პროექტს ან კომპანიის ფონდს მიაკუთვნეთ. ხარჯებისთვის შეარჩიეთ შესაბამისი მუხლი და შეინახეთ დამადასტურებელი ინფორმაცია. ასე ანგარიშები ფაქტობრივ ოპერაციებსა და გასაგებ აღრიცხვის წესებს დაეყრდნობა.
მმართველობითი აღრიცხვის წარმოებისთვის მომზადება
ვებვერსიაში გამართვამდე მარტივ განმარტებებზე უნდა შეთანხმდეთ. დასაწყისისთვის შეგიძლიათ ორგანიზაციული წესი აირჩიოთ: ობიექტი ან ცალკე ხელშეკრულება პროექტად აღრიცხოთ — ბინა, სახლი, კომერციული ობიექტი, დიზაინპროექტი ან საავტორო ზედამხედველობა. შერჩეული პრინციპი თანმიმდევრულად გამოიყენეთ, რათა სხვადასხვა პროექტის ფული არ აირიოს, მაშინაც კი, თუ შესყიდვა საერთოა და გადახდა ერთიანი თანხით შესრულდა.
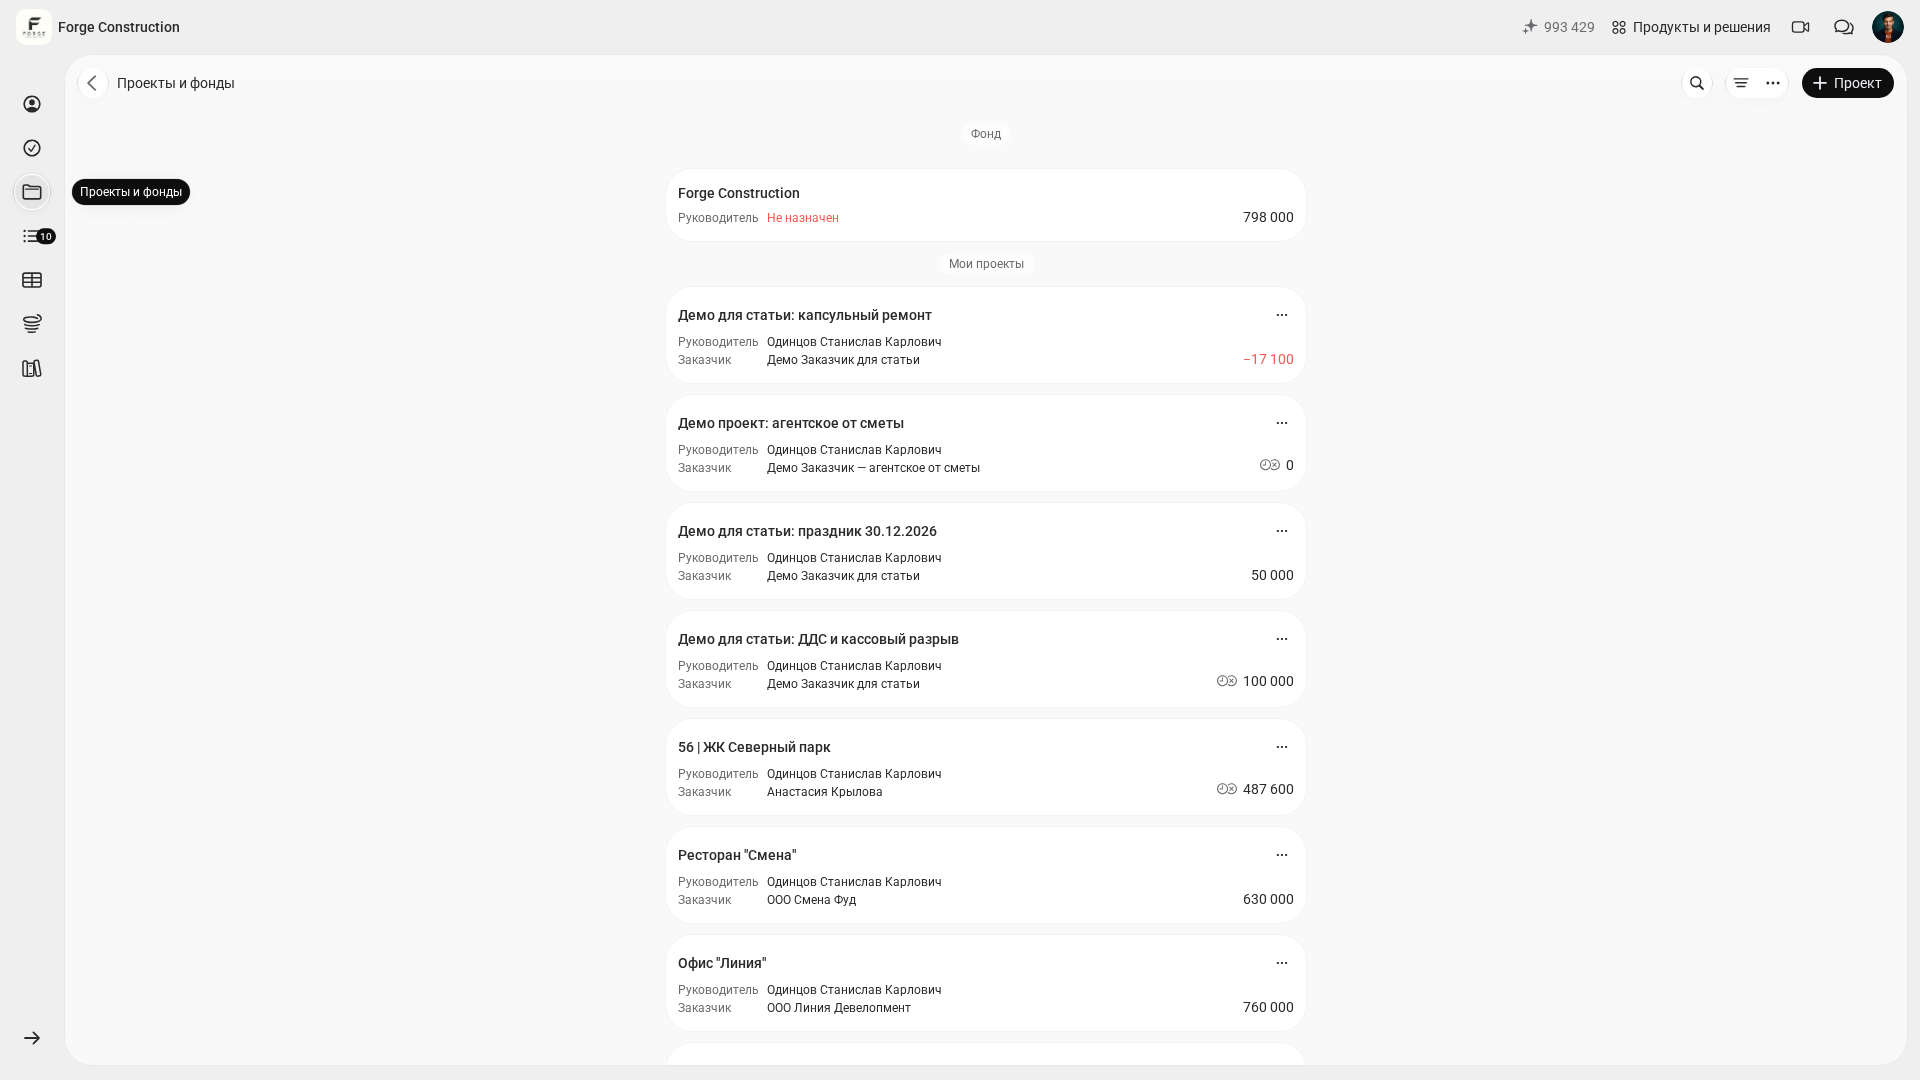
შემდეგ ხარჯების მუხლები გჭირდებათ. ნუ ეცდებით თავიდანვე ბუღალტრული ანგარიშთა გეგმის აგებას. საწყის ორიენტირად შეგიძლიათ 10–15 მსხვილი ხარჯის მუხლი აირჩიოთ და მიღებული თანხების აღრიცხვის ისეთი წესები განსაზღვროთ, რომლებიც პროექტიდან პროექტზე გამოგადგებათ. ხარჯების მუხლებზე განაწილებას ცალკე ინსტრუქცია ეძღვნება: ხარჯების განაწილება მუხლების მიხედვით (რუსულ ენაზე).
მესამე ფენა როლებია. ვინ ქმნის პროექტსა და ხარჯთაღრიცხვას, ვინ აღრიცხავს შესყიდვებსა და ქვითრებს, ვინ ადასტურებს ანგარიშვალდებულ პირებზე გაცემული თანხების ანგარიშგებას, ვინ ათვალიერებს ანგარიშებს და იღებს გადაწყვეტილებებს? როლები ნებისმიერ პარამეტრზე მნიშვნელოვანია: თუ პასუხისმგებლობა ბუნდოვანია, აღრიცხვა ისევ ჩატებში გაიფანტება.
ბოლოს განსაზღვრეთ წესი: «როდის ითვლება ფაქტი ფაქტად?» სამუშაოს შესრულება ან ხარჯის წარმოშობა ფულის მოძრაობისგან გამიჯნეთ. ხარჯთაღრიცხვა გეგმას ასახავს; ანგარიში და დამადასტურებელი დოკუმენტები — ფაქტობრივ სამუშაოებს ან ხარჯებს; თანხის მიღება და გადაცემა კი ფულადი ოპერაციებია. გადახდისთვის გამოწერილი ანგარიში ან აქტი თავისთავად გადახდას არ ადასტურებს. პროექტი, ეტაპები და გადახდა აღრიცხვის სხვადასხვა მხარედ შეადარეთ ერთმანეთს. ეს მიდგომა განხილულია მასალაში: ორგანიზაციის შემოსავლებისა და ხარჯების ფინანსური აღრიცხვა.
ვებვერსიაში ერთ სამუშაო დღეზე გათვლილი გამართვის გეგმის მაგალითი
ქვემოთ მოცემულია 101 აპლიკაციაში მმართველობითი აღრიცხვის პირველადი გამართვის გეგმის მაგალითი, რომელიც ერთ სამუშაო დღეზეა გათვლილი. რეალური ვადა დამოკიდებულია პროექტების რაოდენობაზე, საწყისი მონაცემების მზადყოფნასა და გუნდის შეთანხმებულ წესებზე. ვებვერსიაში შეგიძლიათ აღრიცხვის საფუძველი მოამზადოთ: პროექტები, ხარჯების მუხლები, ფასების სია, ხარჯთაღრიცხვის შაბლონები და მონაწილეთა უფლებები.
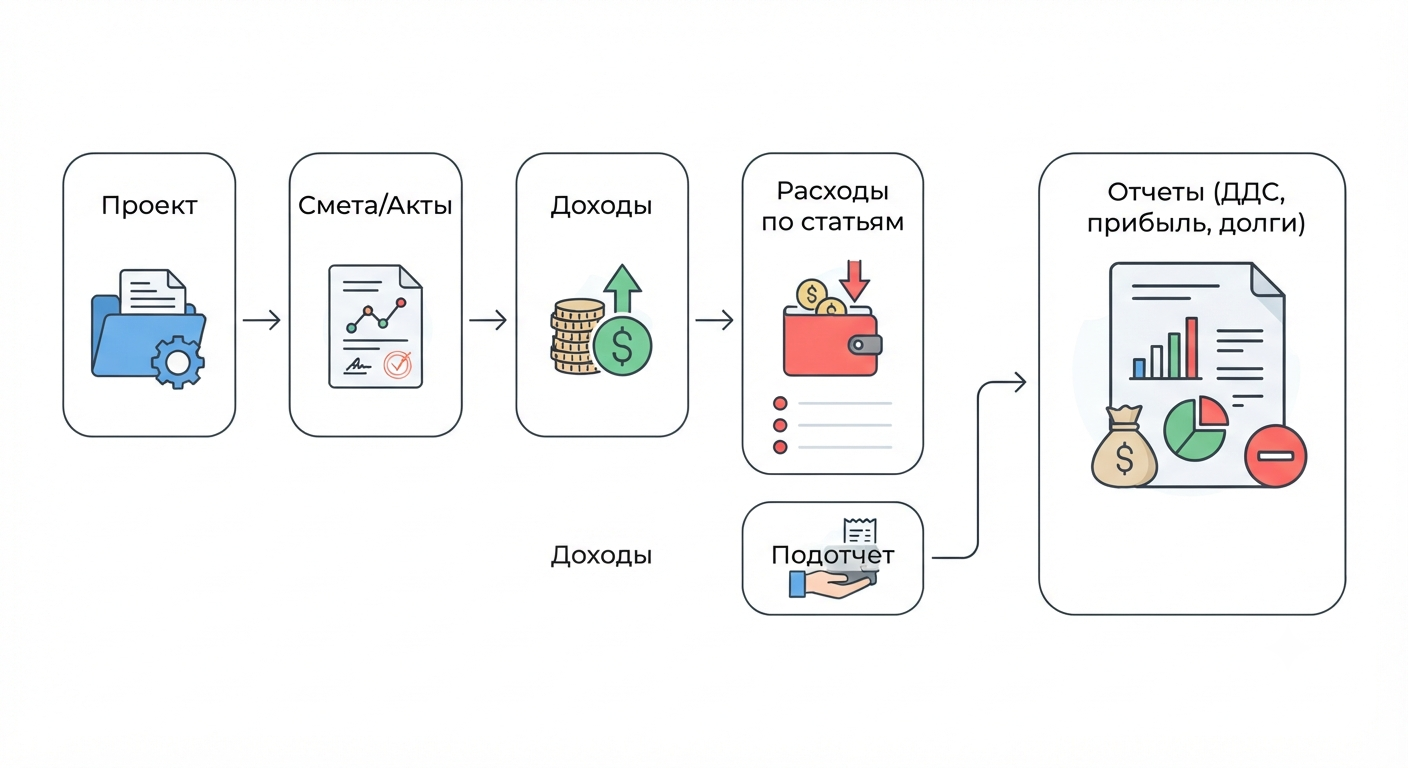
ქვემოთ მოცემულია ძირითადი გამართვის თანმიმდევრობა:
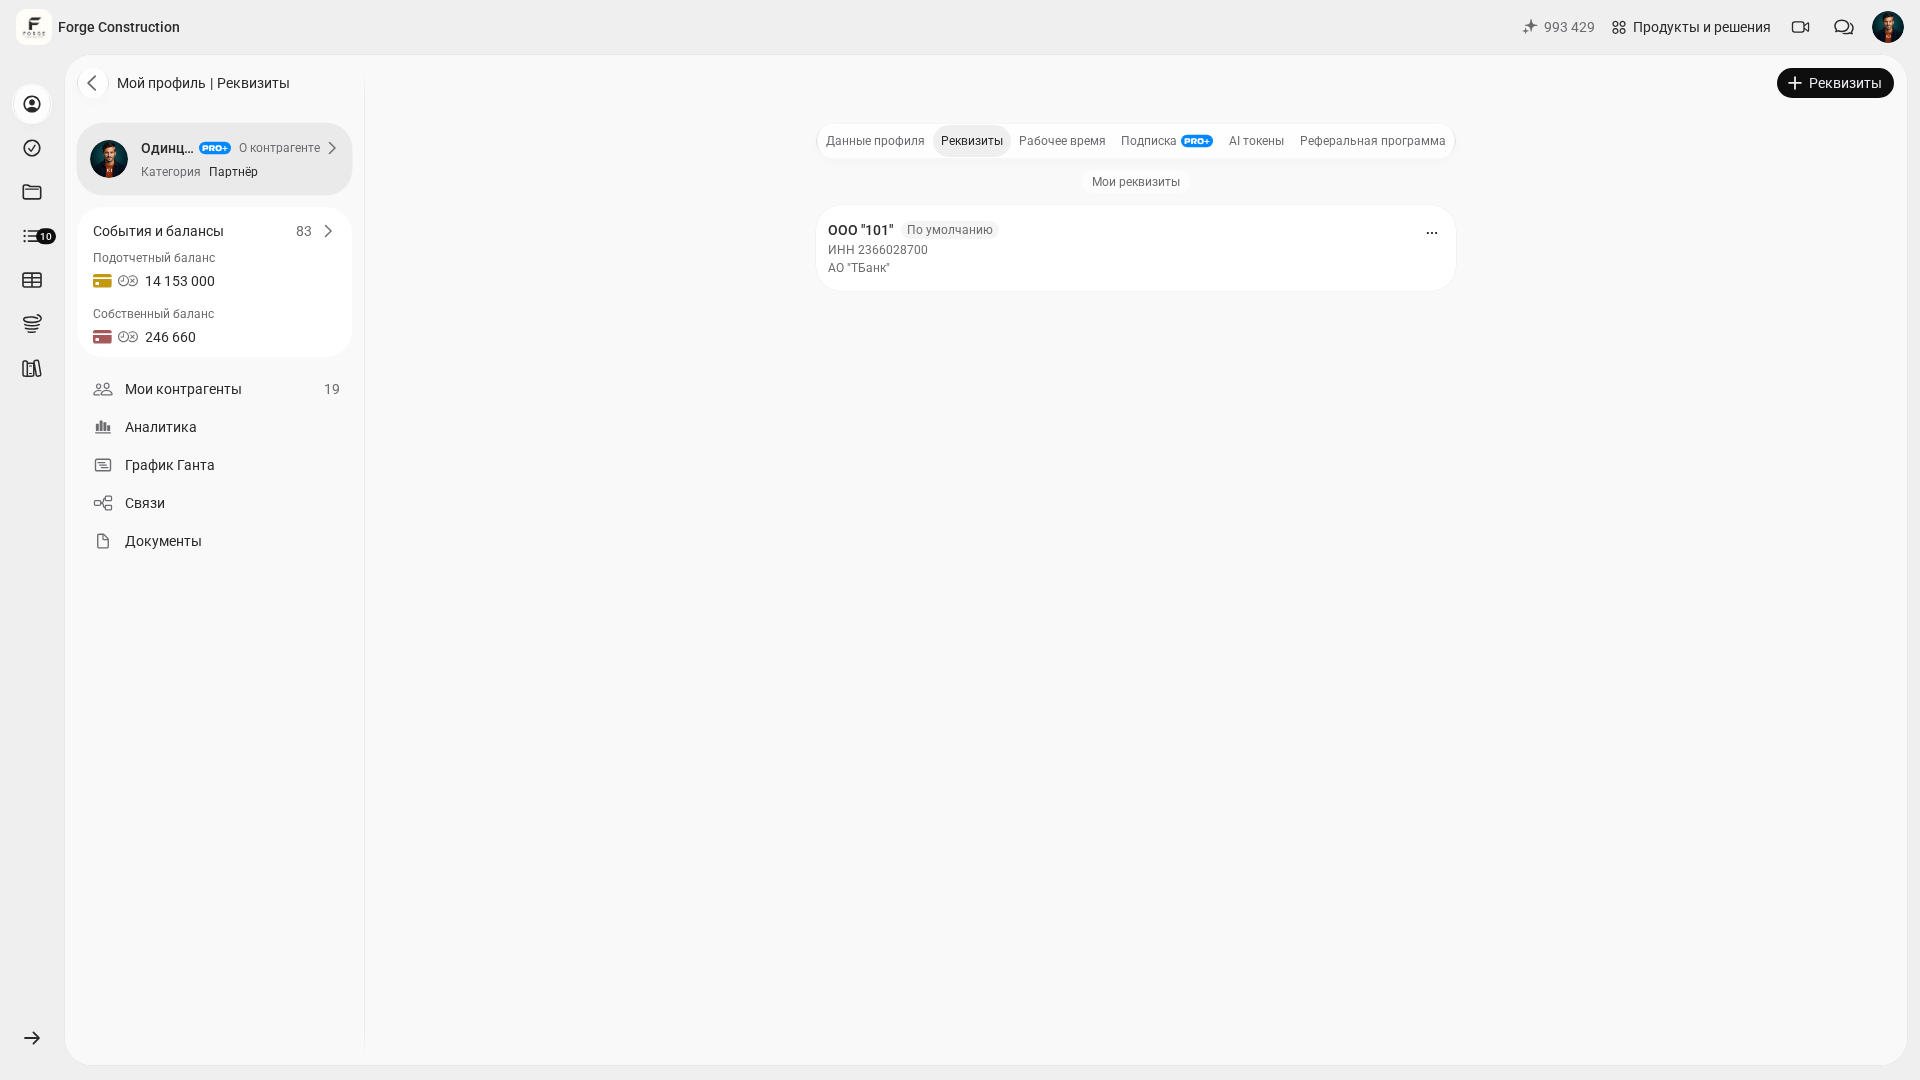
- შექმენით კომპანია და შეამოწმეთ მისი სახელი. მოამზადეთ პროფილის მოქმედი რეკვიზიტები და დოკუმენტების შაბლონები, რომლებსაც იყენებთ.
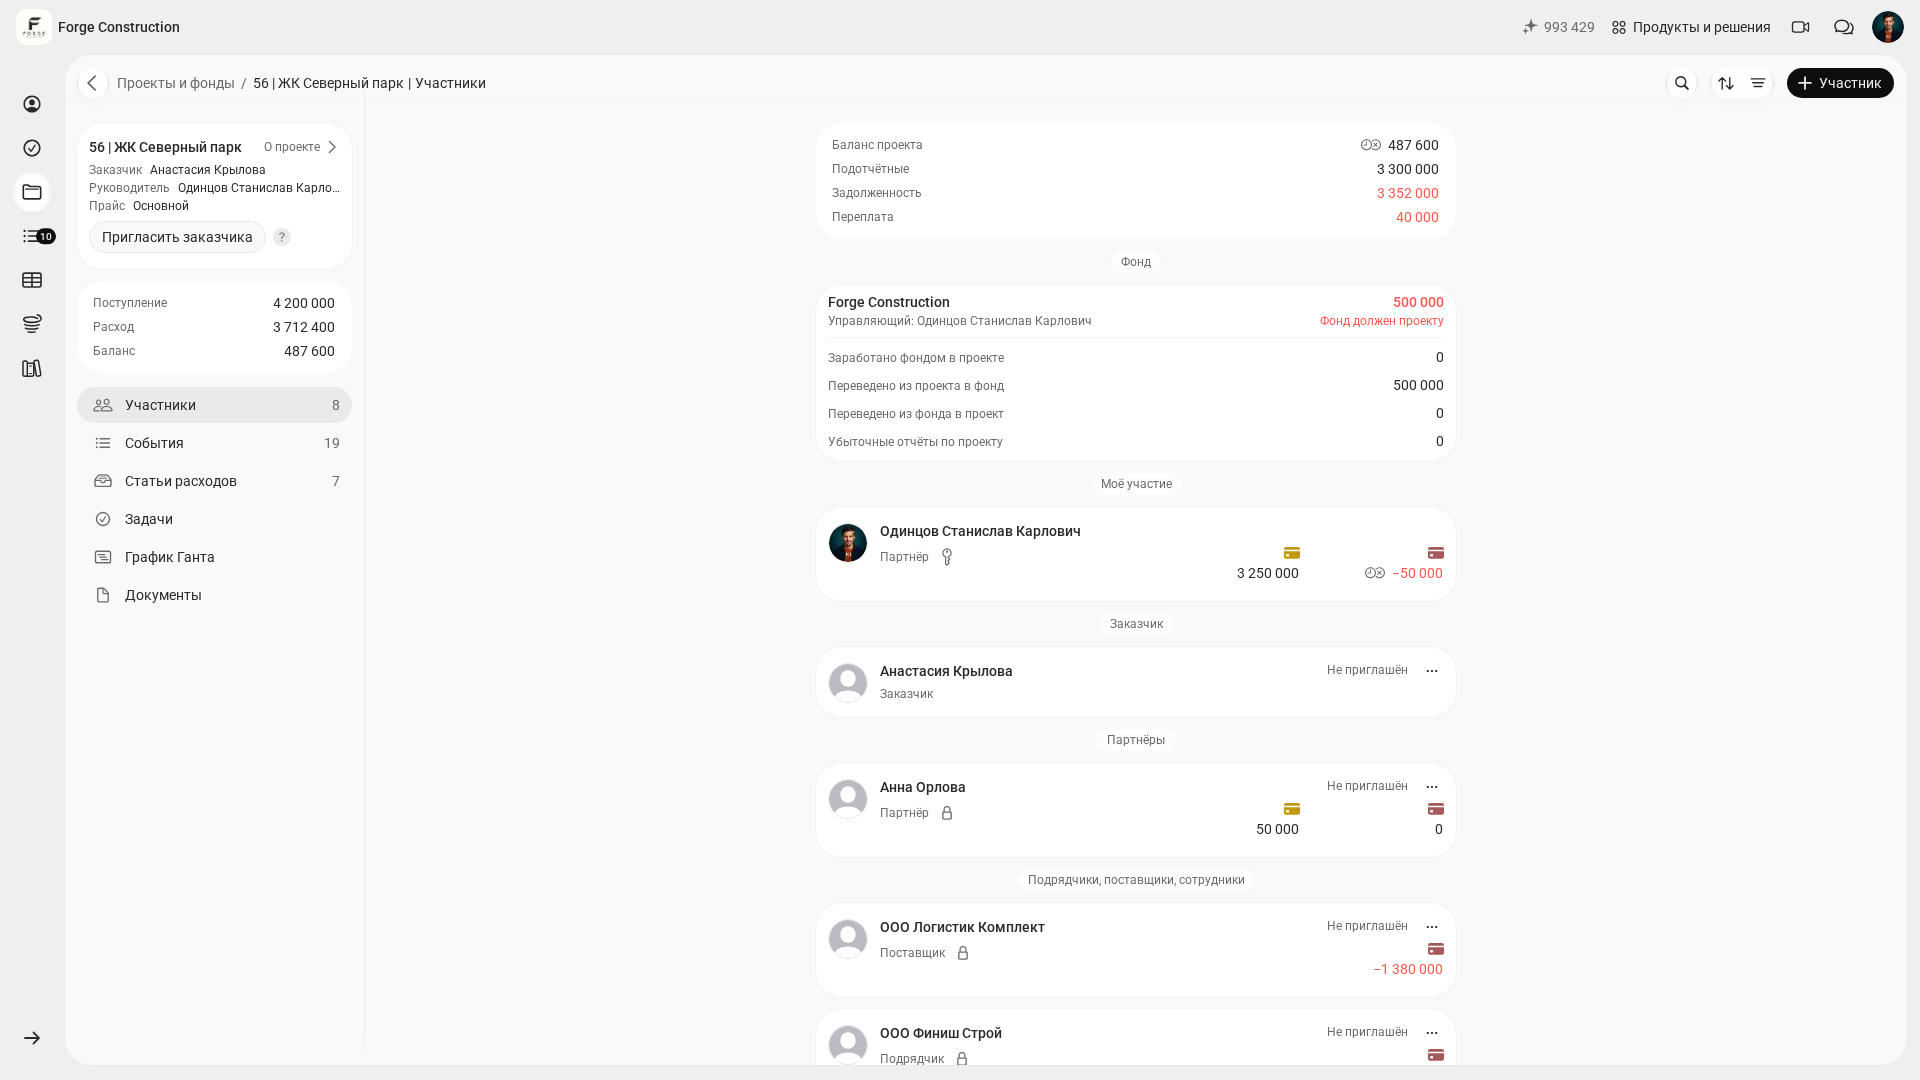
- მიმდინარე ობიექტებისთვის პროექტები შექმენით. დასაწყისისთვის შეგიძლიათ აირჩიოთ წესი «ერთი ხელშეკრულება — ერთი პროექტი» და კომპანიაში თანმიმდევრულად გამოიყენოთ.
- დაამატეთ დამკვეთები და კონტრაქტორები და გადაამოწმეთ კონტრაგენტი გადახდებსა და დოკუმენტებში.
- მოაწესრიგეთ მსხვილი, გასაგები ხარჯის მუხლები და განსაზღვრეთ მიღებული თანხების აღრიცხვის წესები. ეს წესები შესადარისი ანალიტიკისთვისაა საჭირო.
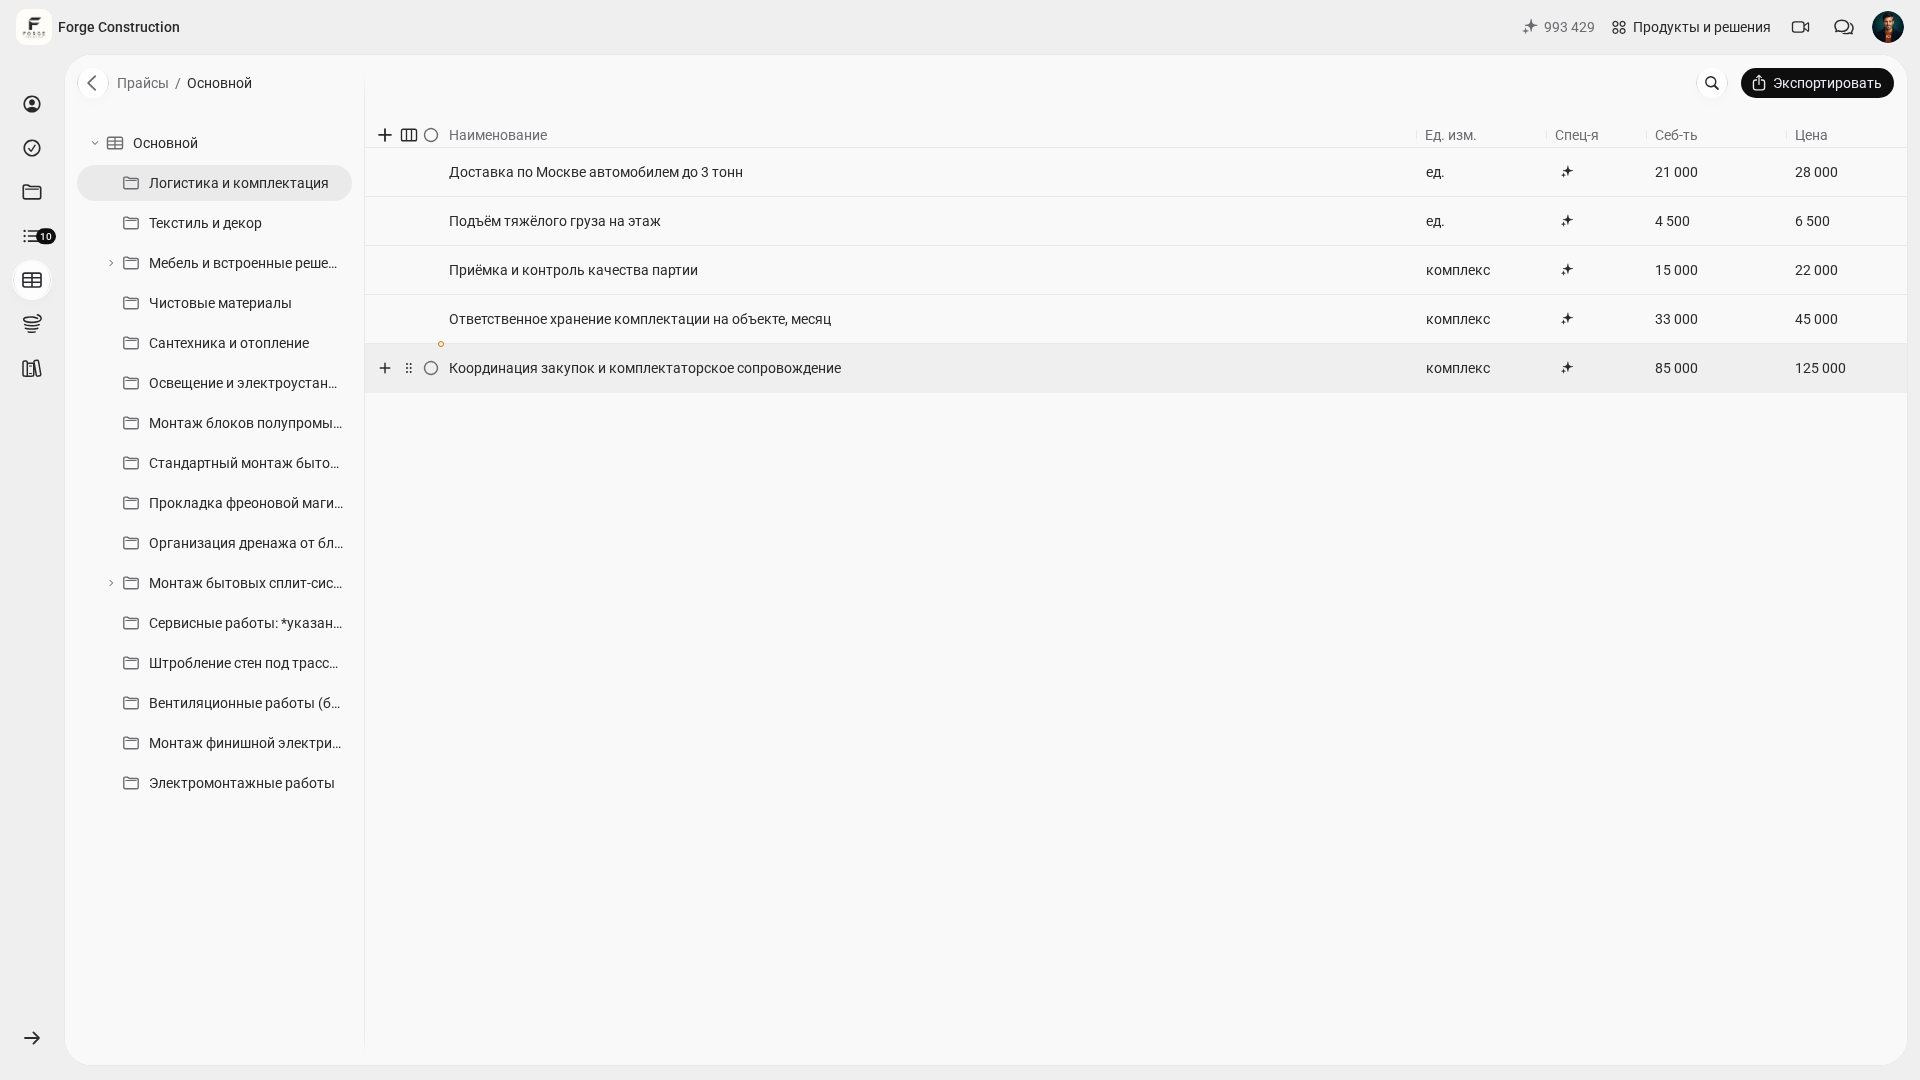
- მოამზადეთ ფასების სია ან ხარჯთაღრიცხვის შაბლონები, რათა ხარჯთაღრიცხვები ერთიანი ლოგიკით ითვლებოდეს.
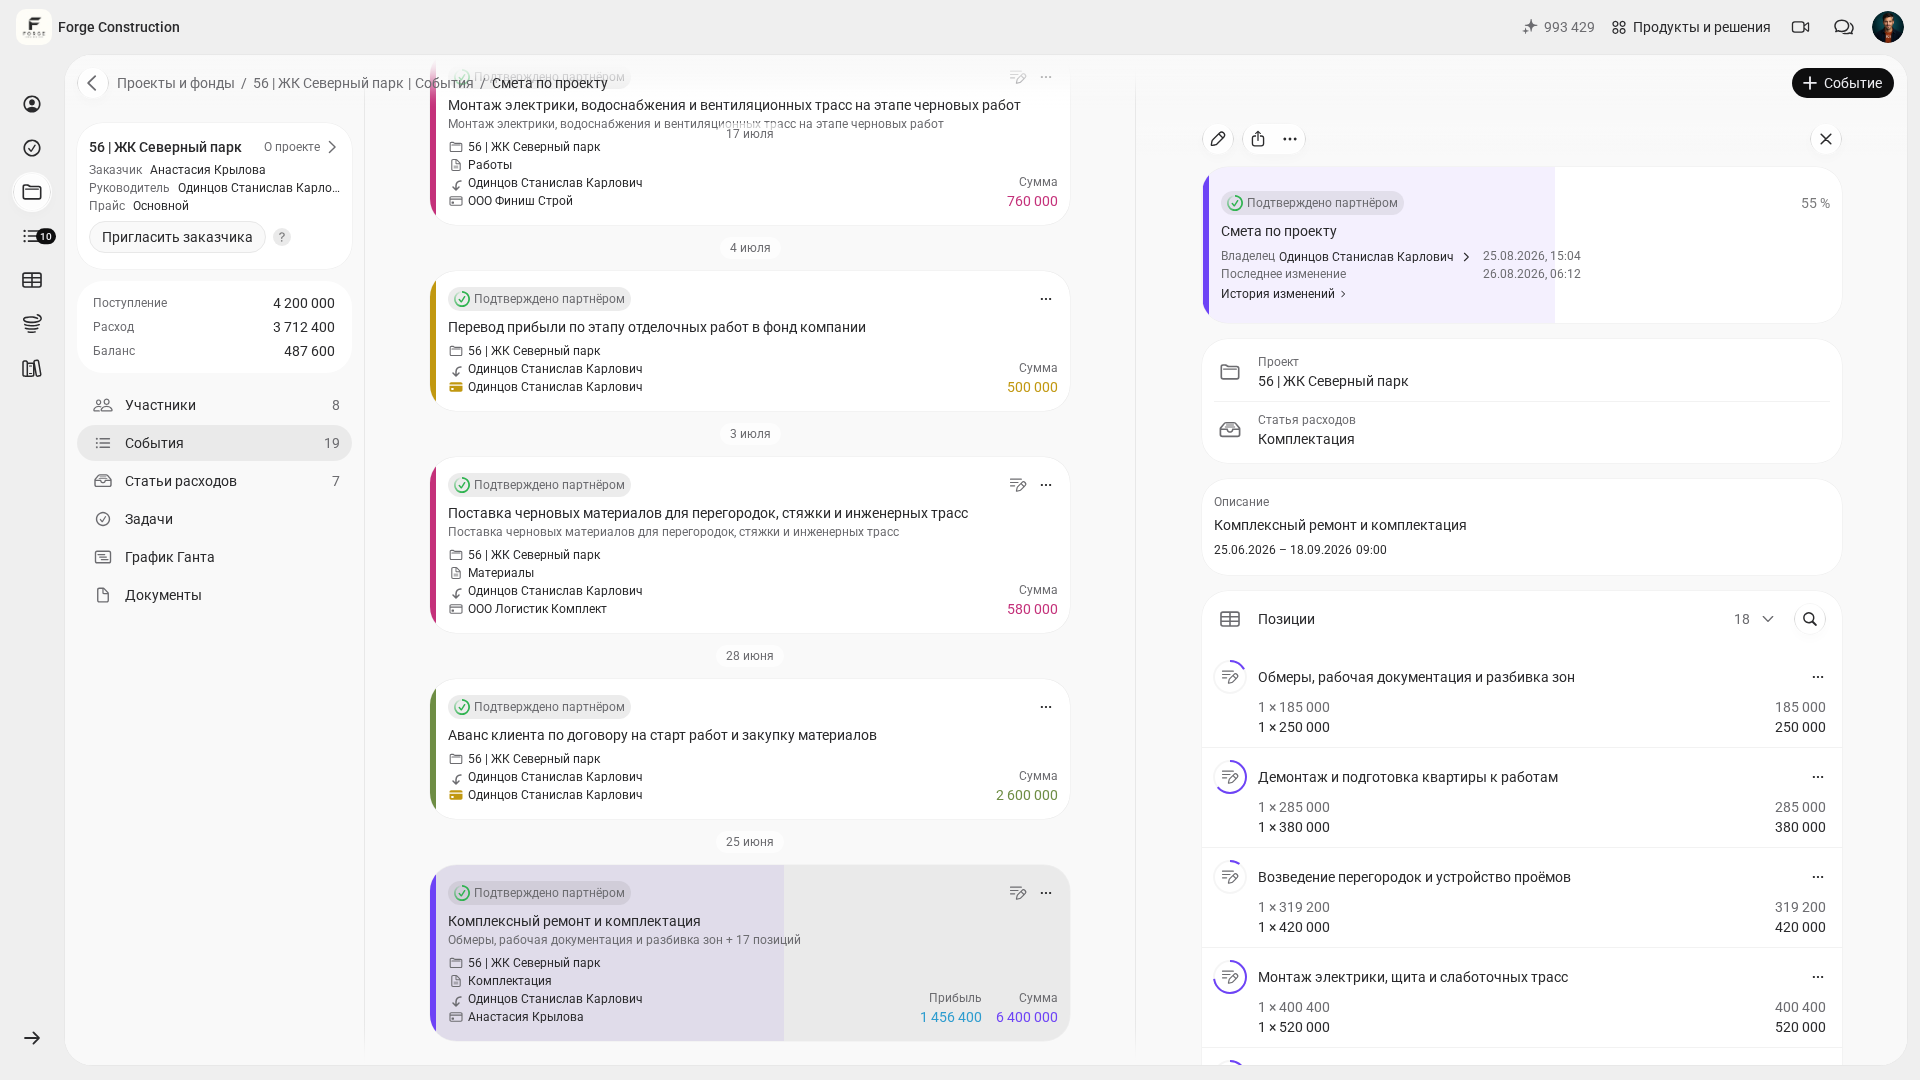
- პროექტის გეგმა ხარჯთაღრიცხვით შეადგინეთ: ასე გეგმისა და ფაქტის შედარებისთვის საყრდენი გაჩნდება.
- განსაზღვრეთ გუნდის როლები და ფაქტობრივი მონაცემების შეტანის წესი: შესყიდვები და ქვითრები — ოპერაციის დღეს, ანგარიშვალდებულ პირებზე გაცემული თანხების დახურვა — დოკუმენტებით, მიღებული თანხების შეჯერება კი — ეტაპების შეთანხმებებთან.
- პირველად შემოწმებას დაახლოებით 30 წუთი დაუთმეთ: გახსენით ერთი პროექტი და შეამოწმეთ გეგმა, ფაქტობრივი ოპერაციები, ბალანსი, მონაცემებზე პასუხისმგებელი პირები და დამადასტურებელი დოკუმენტები.
აღრიცხვის ყოველდღიური წარმოება
როცა საფუძველი მზადაა, აღრიცხვა ყოველდღიურ საქმედ იქცევა. 101 აპლიკაციაში ამ საქმეს ორი მიდგომა ამარტივებს: ფაქტობრივი მონაცემი იქვე შეიტანება, სადაც წარმოიშობა, დოკუმენტები კი ოპერაციასთან ერთად ინახება. ამგვარად, ნებისმიერი პროექტი «საქმის საქაღალდედ» იხსნება და მესენჯერში ცალკე არქივი აღარ არის საჭირო.
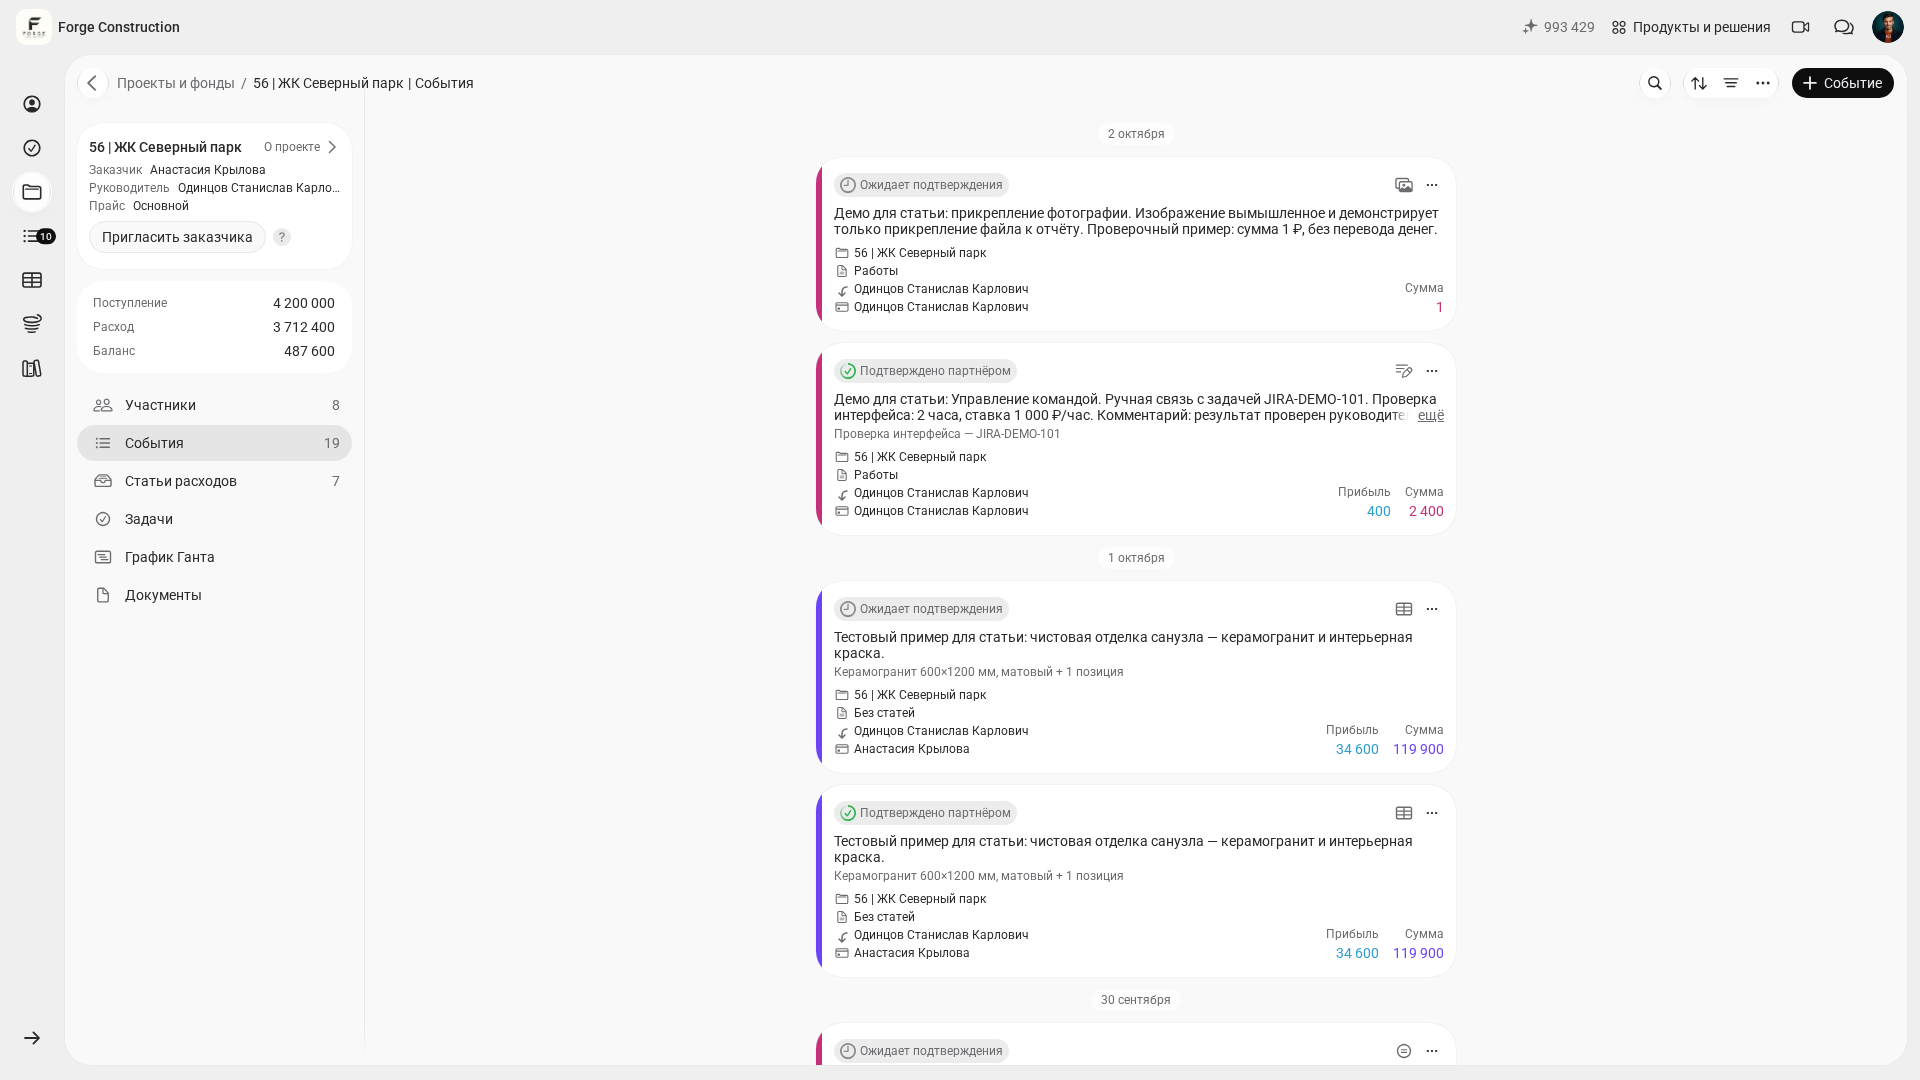
ხარჯების უშუალოდ ობიექტზე აღრიცხვა მოსახერხებელია: მუხლი, პროექტი ან კომპანიის ფონდი, კომენტარი და დამადასტურებელი დოკუმენტები. ქვითარი ან ფოტო ანგარიშთან ერთად შეინახეთ. მონაცემების აღრიცხვაში გამოყენებამდე შეამოწმეთ თანხა, მიმღები, პროექტი ან კომპანიის ფონდი და ხარჯის მუხლი. ფაილის დართვის ფაქტი დოკუმენტის შემოწმებასა და ანგარიშის დადასტურებას არ ცვლის.
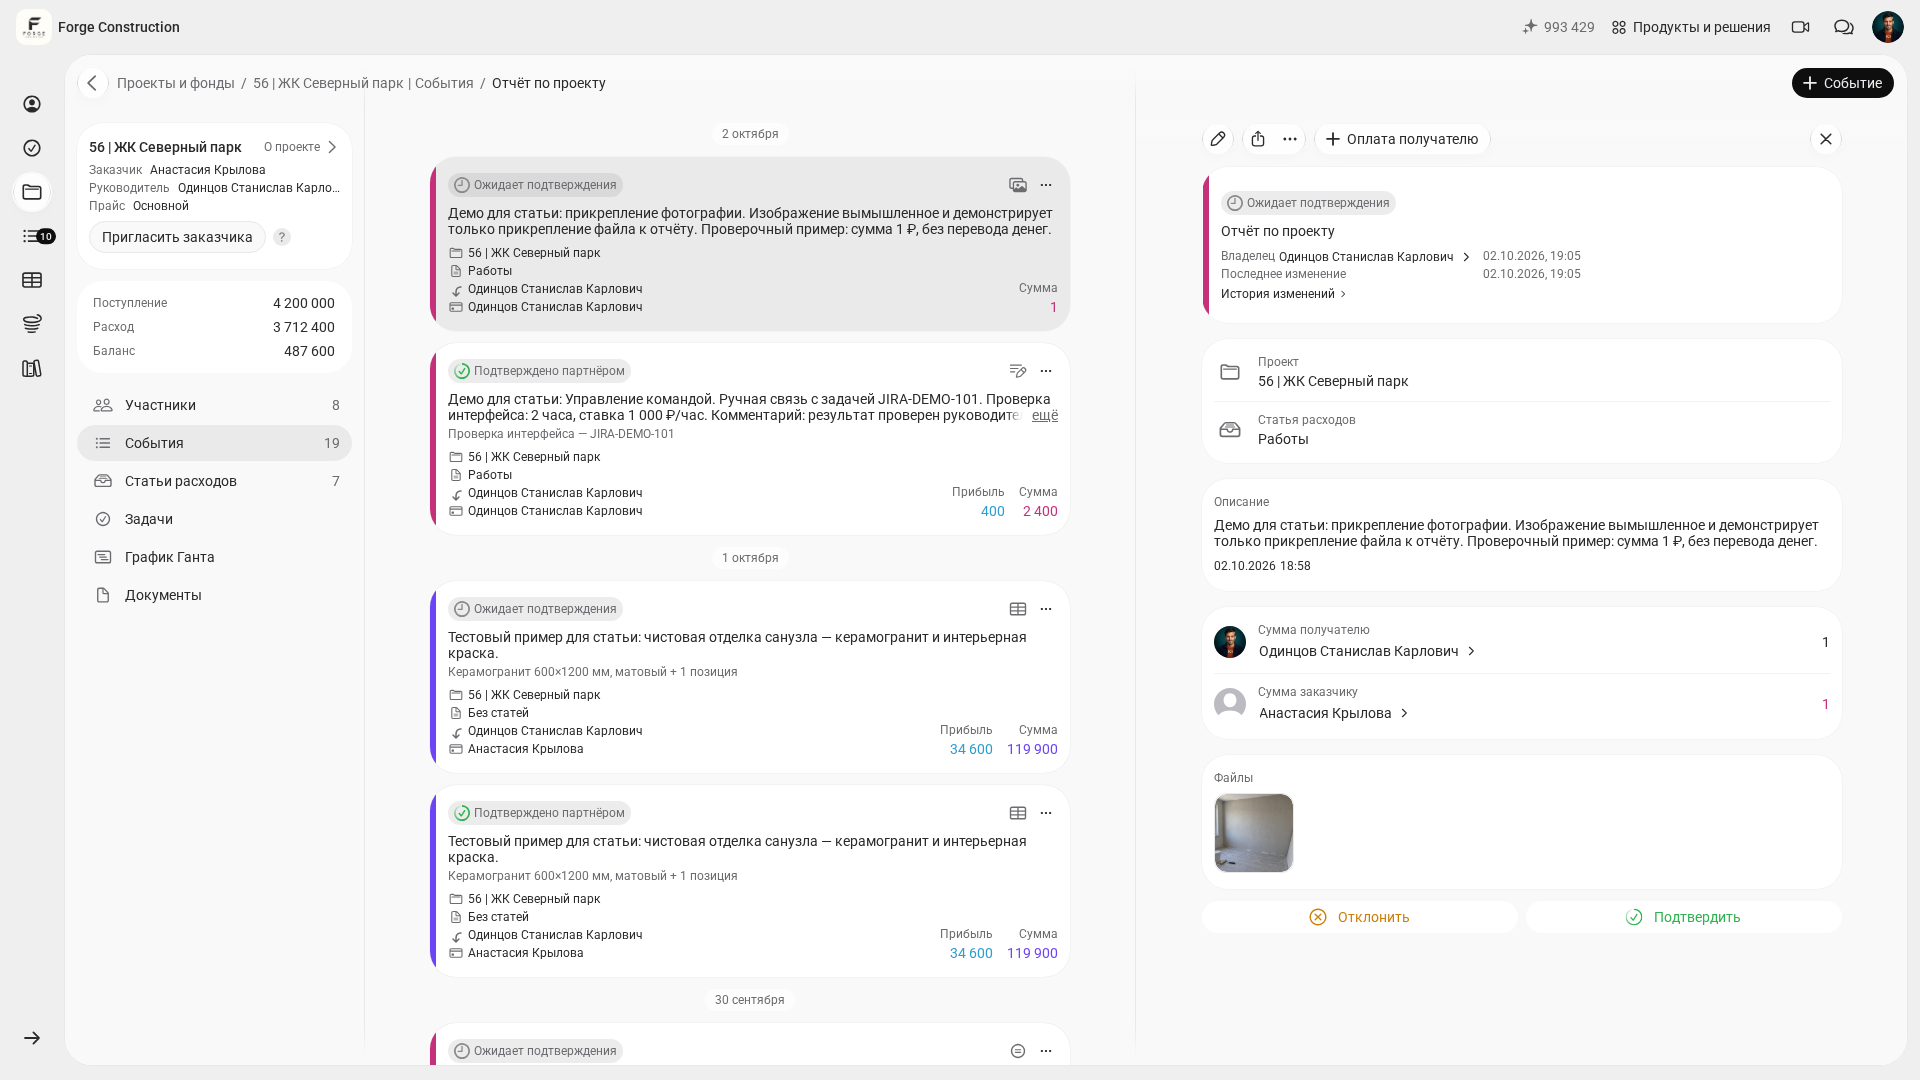
ანგარიშვალდებულ პირებზე გაცემული თანხების მხოლოდ «გონებაში» აღრიცხვა სისტემას არღვევს. შესამოწმებლად შეადარეთ, რამდენი გაიცა, რაში დაიხარჯა, რა დასტურდება დოკუმენტებით და რა არის დასაბრუნებელი. სურათის სისრულე შეტანილ ოპერაციებსა და დოკუმენტების შემოწმებაზეა დამოკიდებული. ამ თანხების აღრიცხვის ლოგიკა დეტალურად აქ არის ახსნილი: როგორ აღრიცხოთ ანგარიშვალდებულ პირებზე გაცემული თანხები (რუსულ ენაზე).
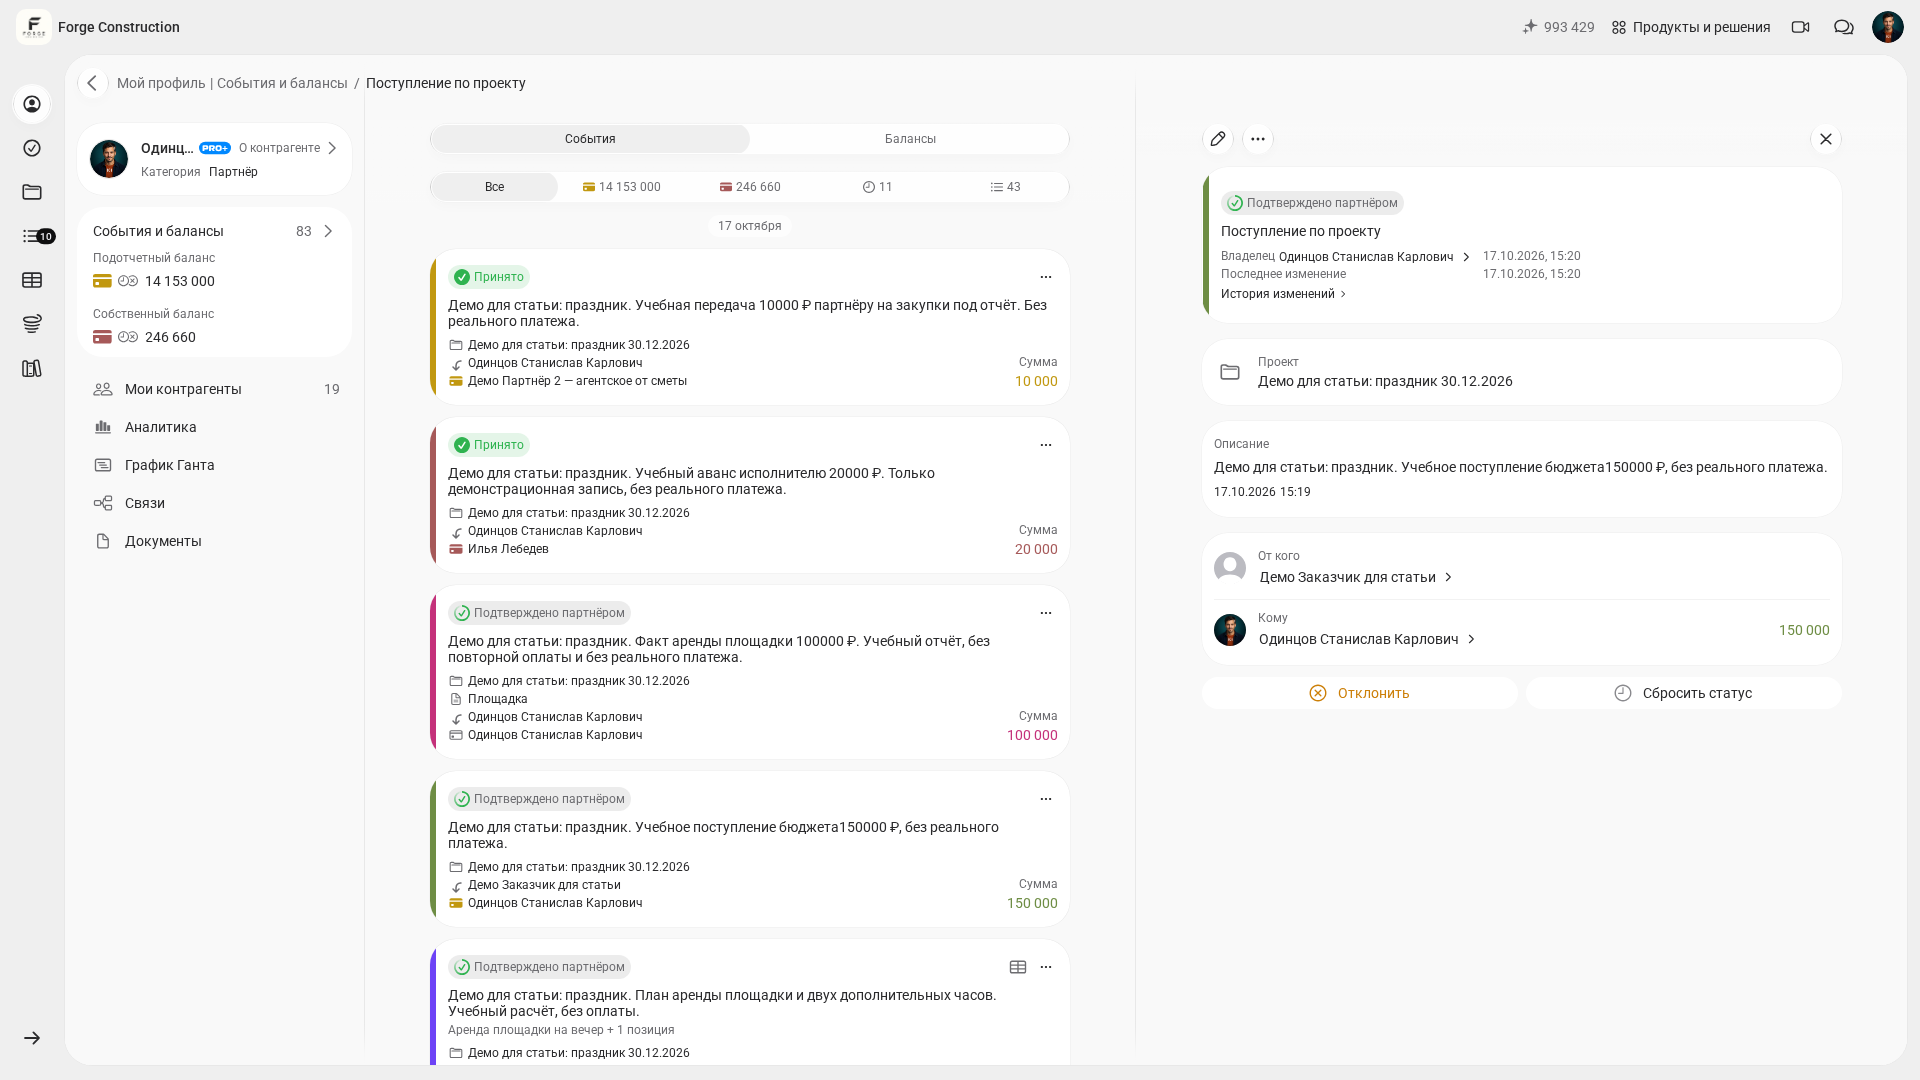
შემოსავლებსაც დისციპლინა სჭირდება. დამკვეთისგან მიღებული თანხა სწორ პროექტს მიაკუთვნეთ, აღწერასა და დოკუმენტებში კი მიუთითეთ, რომელ ხელშეკრულებას ან ეტაპს ეხება გადახდა. ხარჯთაღრიცხვა, ანგარიში და თანხის მიღება ცალკე ჩანაწერებად შეადარეთ. ასე საერთო გადახდის ფაქტობრივად შესრულებულ სამუშაოებთან შეჯერება უფრო მარტივია.
ანგარიშები მესაკუთრისთვის
ვებვერსიაში ანგარიშების დიდ ეკრანზე შესწავლა და პროექტების ხელმისაწვდომი მაჩვენებლების შედარება შეგიძლიათ. მომზადებული მონაცემების პირობებში მოკლე შემოწმების პრაქტიკული ორიენტირია ერთ მმართველობით კითხვას 10–15 წუთში უპასუხოთ. რეალური დრო აღრიცხვის სისრულესა და აღმოჩენილ შეუსაბამობებზეა დამოკიდებული.
ფულადი ნაკადების ფაქტობრივი ანგარიში შერჩეულ პერიოდში უკვე განხორციელებულ მიღებებსა და გადახდებს აჩვენებს. იმის შესაფასებლად, გეყოფათ თუ არა ფული უახლოესი გადახდებისთვის, მიმდინარე ნაშთი მომავალში მისაღები და გადასახდელი თანხების გეგმას ცალკე შეადარეთ. ფულის მოძრაობის გრაფიკი თავისთავად მომავალი გადახდების თარიღებს არ ადასტურებს. თუ ფულადი ნაკადების საფუძვლების გახსენება გსურთ, ეს მასალა შეინახეთ: როგორ არის მოწყობილი ფულადი ნაკადების ანგარიში.
მოგების მაჩვენებლების შემოწმება თითოეული პროექტისთვის პასუხობს კითხვას: «რამდენი მოგება მივიღეთ?» შესაფასებლად ერთმანეთს შეადარეთ დამკვეთისთვის სამუშაოების ღირებულება, თვითღირებულება, ფასნამატი და დადასტურებული ოპერაციების მიხედვით წილების განაწილება. მიღებული ფული და სახსრების ნაშთი ცალკე შეამოწმეთ: ხარჯთაღრიცხვა, ხარჯის ანგარიში და ფულადი ოპერაცია აღრიცხვის სხვადასხვა მხარეს ასახავს. დოკუმენტების სისრულე და სწორად მიკუთვნება სანდო შედეგის მიღებაში გეხმარებათ.
დავალიანებები ერთად აგროვებს იმას, რასაც ბიზნესი შეუმჩნევლად კარგავს: გადაუხდელ ეტაპებს, გაჩერებულ ავანსებს, კრედიტორულ დავალიანებებსა და ანგარიშვალდებულ პირებზე გაცემულ თანხებს. თუ ანგარიშებს თვეში ერთხელ კითხულობთ, დავალიანებები «სიურპრიზებად» იქცევა. თუ კვირაში ერთხელ — შესასრულებელი საქმეების სიად.
კომპანიის ფონდი და ფინანსური მაჩვენებლების შემოწმება
როცა პროექტები რამდენიმე ხდება, ჩნდება «ობიექტების გარეთ» არსებული ხარჯების ფენაც: იჯარა, ადმინისტრირება, რეკლამა, ოფისის ხელფასები და საერთო სერვისები. თუ ეს ხარჯები ცალკე არ აღირიცხა, პროექტების მოგება მთლიანად კომპანიის რეალურ სურათზე უკეთ გამოიყურება.
კომპანიის ფონდი საერთო ხარჯების პროექტებისგან განცალკევებით აღრიცხვის საშუალებას იძლევა. ფონდის «Аналитика» («ანალიტიკა») განყოფილებაში შეგიძლიათ პერიოდის საოპერაციო ხარჯები ნახოთ; პროექტებიდან მიღებული მოგებისთვის კი «Прибыли и убытки» («მოგება და ზარალი») განყოფილებაა განკუთვნილი. ერთმანეთს ერთი და იმავე პერიოდის მაჩვენებლები შეადარეთ და თქვენი წვდომის უფლებები გაითვალისწინეთ. ეს შესაძლებლობები კომპანიის საერთო სურათის შემოწმებაში გეხმარებათ; საკუთარი ანალიზი კი გასაგები კითხვითა და საწყისი მონაცემების შემოწმებით იწყება. პრაქტიკული მოქმედებები დახმარების მასალაშია აღწერილი: როგორ გააანალიზოთ კომპანიის ხარჯები და მოგება და გაიტანოთ მონაცემები (რუსულ ენაზე).
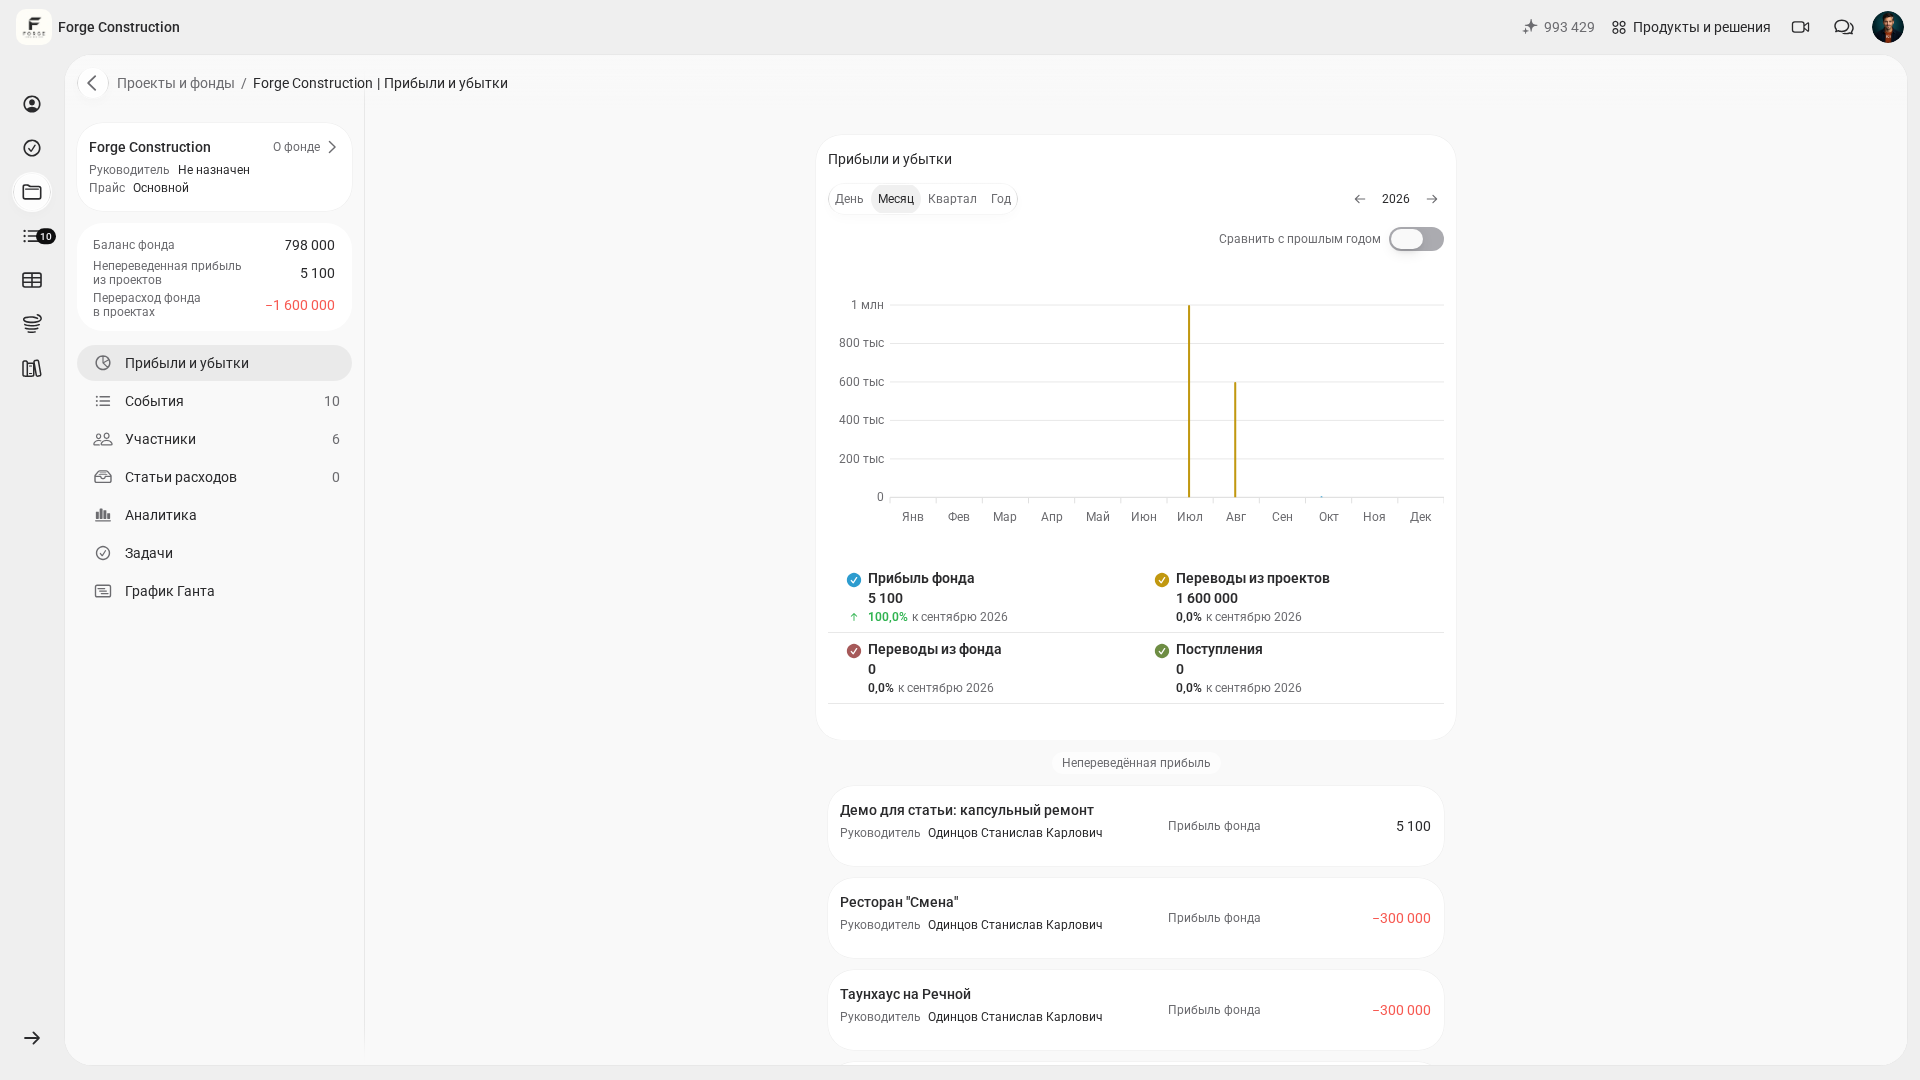
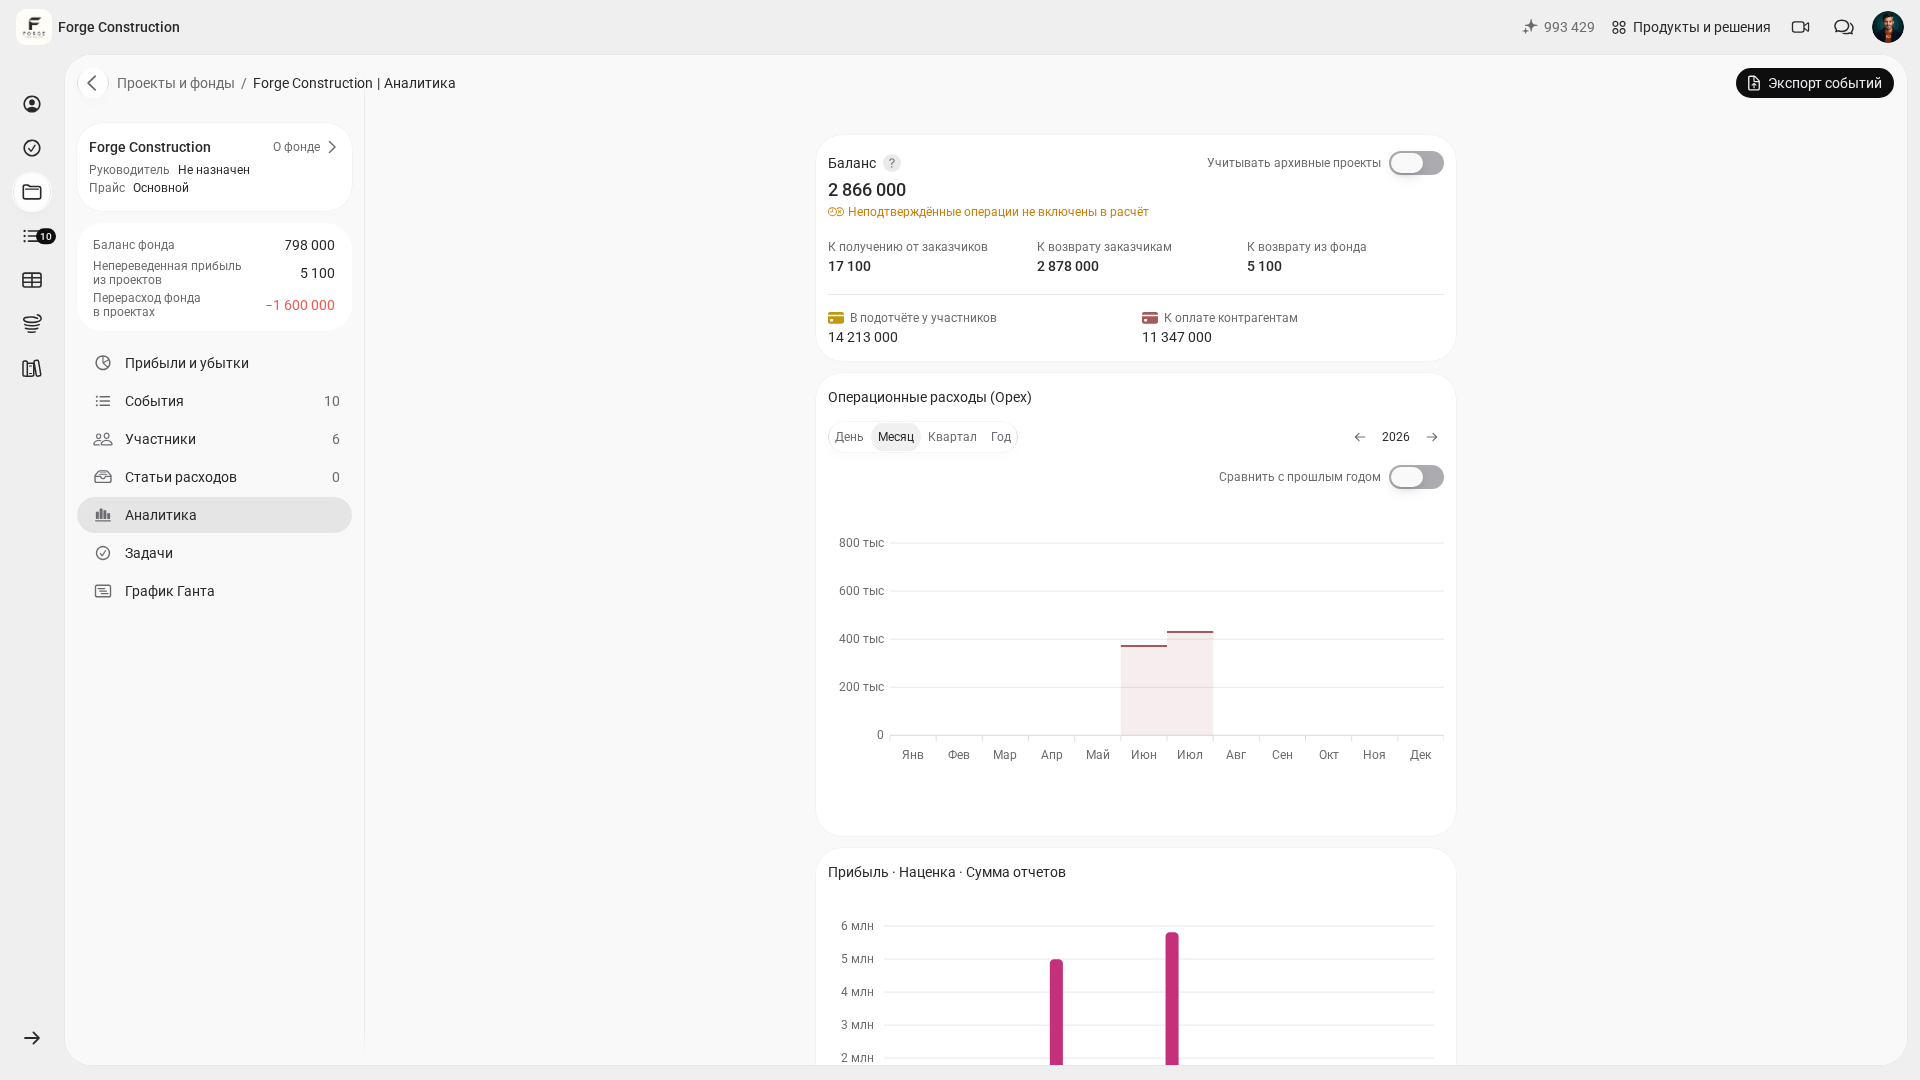
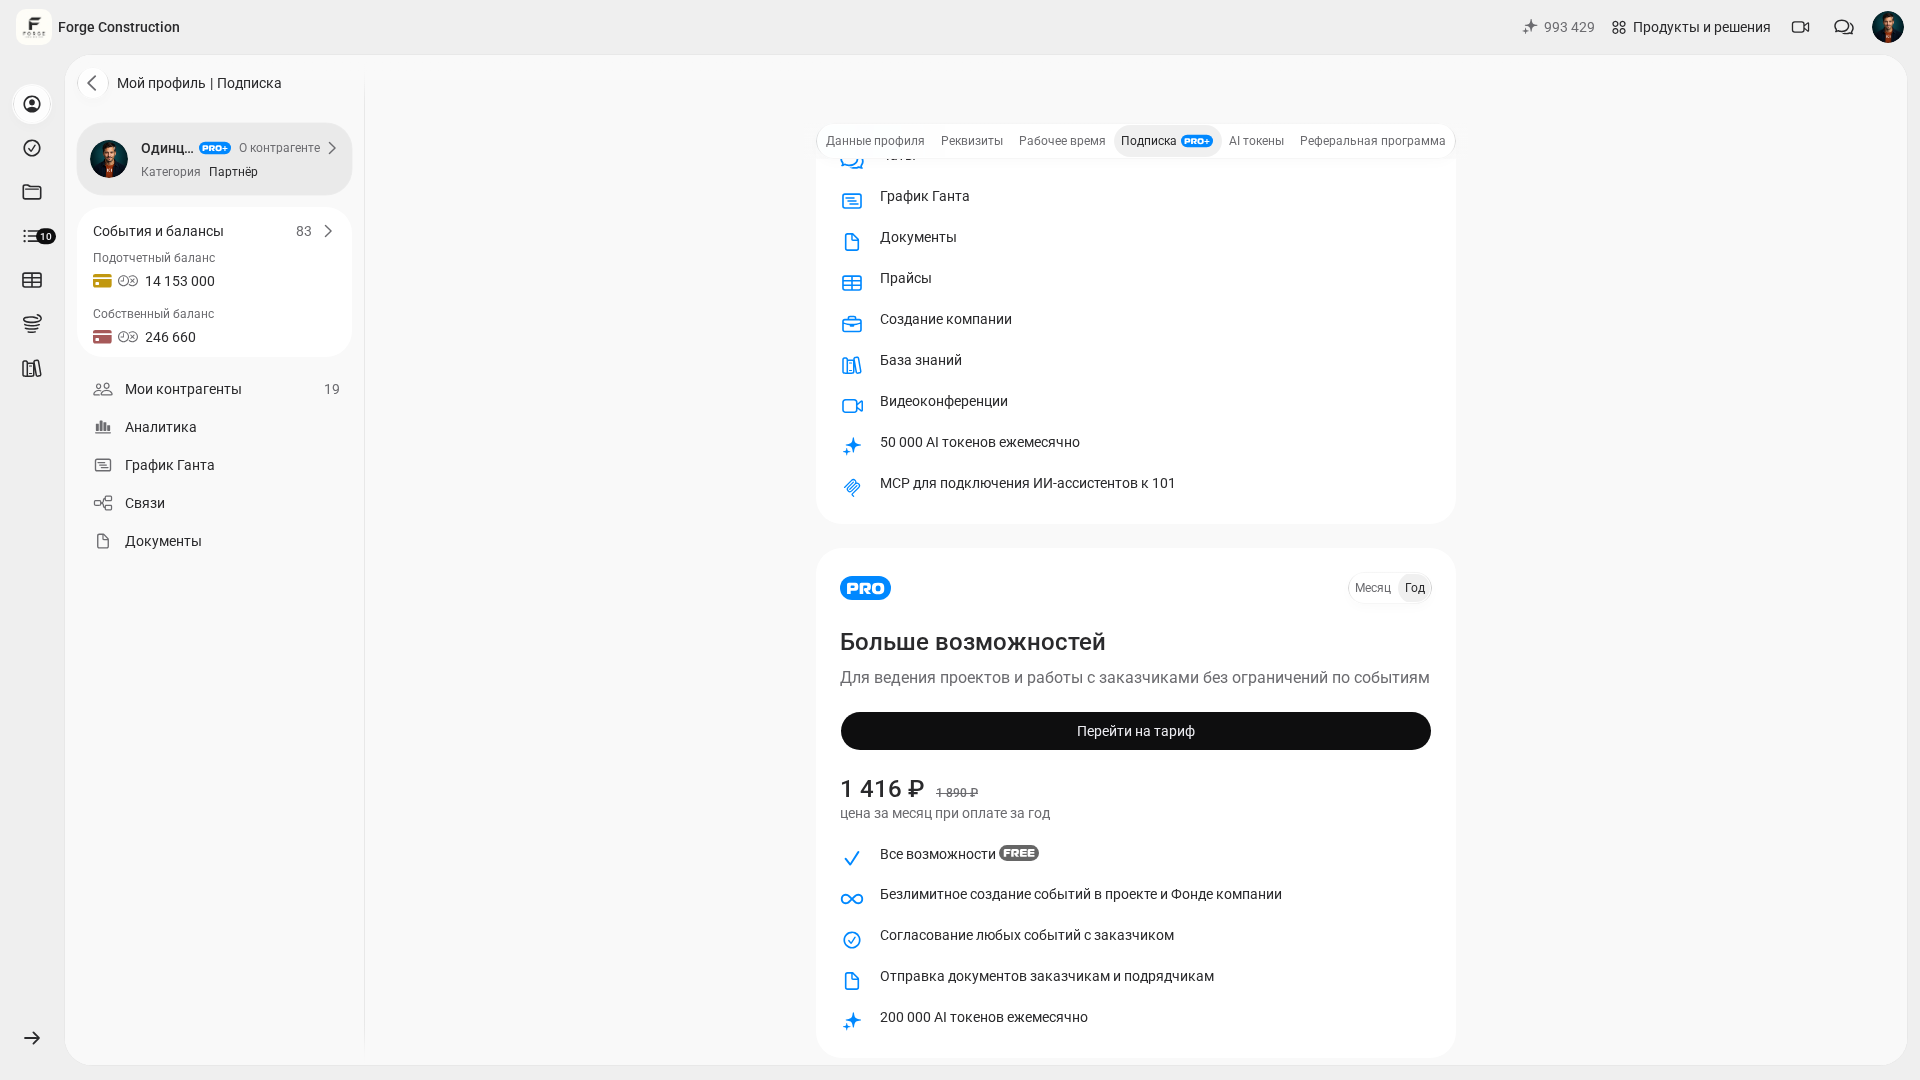
კომპანიის ფინანსების შემოწმება განსაკუთრებით სასარგებლოა, როცა გუნდი ფაქტობრივ მონაცემებს რეგულარულად აფიქსირებს, მესაკუთრეს კი მთელი კომპანიის დანახვა სჭირდება, საერთო ხარჯების ჩათვლით. Pro-სა და Pro+-ის შესაძლებლობების შემადგენლობა და შეზღუდვები თქვენს ანგარიშში, «Подписка» («გამოწერა») განყოფილებაში შეამოწმეთ. გამოწერის პირობები და კომპანიაში უფლებები ცალ-ცალკე მოწმდება. ანალიტიკის ბიზნესლოგიკაზე სასარგებლოა წაიკითხოთ: როგორ მოაწყოთ ბიზნესანალიტიკის სისტემა (რუსულ ენაზე).
სიმწიფის კიდევ ერთი ნიშანი საბრუნავი სახსრების მართვაა. თუ ფული მასალების გადახდასა და დამკვეთისგან თანხის მიღებას შორის «იჭედება», მიმდინარე ნაშთი უახლოესი მიღებებისა და გადახდების გეგმას შეადარეთ, რათა ფულადი დეფიციტის რისკი წინასწარ შეაფასოთ. ამ თემაზე პრაქტიკული მასალაა: ფულადი დეფიციტი მშენებლობაში და სტატია კომპანიის საბრუნავ კაპიტალზე.
ხარისხის კონტროლი — რიცხვების სწრაფი შემოწმება კვირაში ერთხელ
აღრიცხვა შეიძლება შევსებული ჩანდეს, მაგრამ შეცდომებს შეიცავდეს. ამიტომ კვირაში ერთხელ მოკლე შემოწმება სასარგებლოა: პირველი გადახედვისთვის შეგიძლიათ 3–5 პროექტი აირჩიოთ და რიცხვები პირველად მონაცემებს შეადაროთ.
პირველი შემოწმებისთვის შეგიძლიათ თითო პროექტზე 10–15 წუთი ივარაუდოთ; რეალური დრო ოპერაციების მოცულობასა და აღმოჩენილ შეუსაბამობებზეა დამოკიდებული. შეამოწმეთ, რამდენი გადაიხადა დამკვეთმა, რომელი ხარჯებია მუხლების მიხედვით აღრიცხული, როგორ არის გამოთვლილი მოგების მაჩვენებლები და ვის ჯერ არ წარუდგენია ანგარიში მისთვის გაცემულ თანხებზე. ეს ლოგიკა აღწერილია მასალაში: მმართველობითი აღრიცხვის აუდიტი.
თუ შეუსაბამობებს აღმოაჩენთ, აღრიცხვის პროცესი გამოასწორეთ: დააზუსტეთ ხარჯის მუხლი, გუნდის წესებში განსაზღვრეთ ხარჯის ჩანაწერისთვის აუცილებელი ინფორმაცია, საჭიროების შემთხვევაში შეზღუდეთ იმ ადამიანების წრე, ვისაც ფულის ხარჯვის უფლება აქვს, დაადგინეთ ქვითრების ჩაბარების ვადა და შეთანხმდით ხარჯის კომენტარის ფორმატზე. შედეგი პირველადი დოკუმენტებით გადაამოწმეთ.
თუ გაინტერესებთ, მმართველობითი აღრიცხვის რა მიდგომებს ირჩევენ კომპანიები და რით განსხვავდება ინსტრუმენტები, გამოგადგებათ მმართველობითი აღრიცხვის 5 საუკეთესო აპლიკაციის (რუსულ ენაზე) მიმოხილვა. ხოლო თუ აღრიცხვა ჯერ კიდევ Excel-ში გაქვთ, დისციპლინისა და შრომითი დანახარჯების შესადარებლად შეინახეთ სტატიები: როგორ აწარმოოთ ხარჯების აღრიცხვა სწორად (რუსულ ენაზე) და ხარჯების აღრიცხვა Excel-ში.