La contabilidad de gestión en la construcción suele fallar en un punto: el dinero y los documentos quedan repartidos entre chats, los presupuestos en archivos y los recibos en la guantera, mientras que el resumen del beneficio se prepara cuando ya es tarde para influir en el resultado. Así, el propietario ve la situación a posteriori y toma decisiones por intuición.
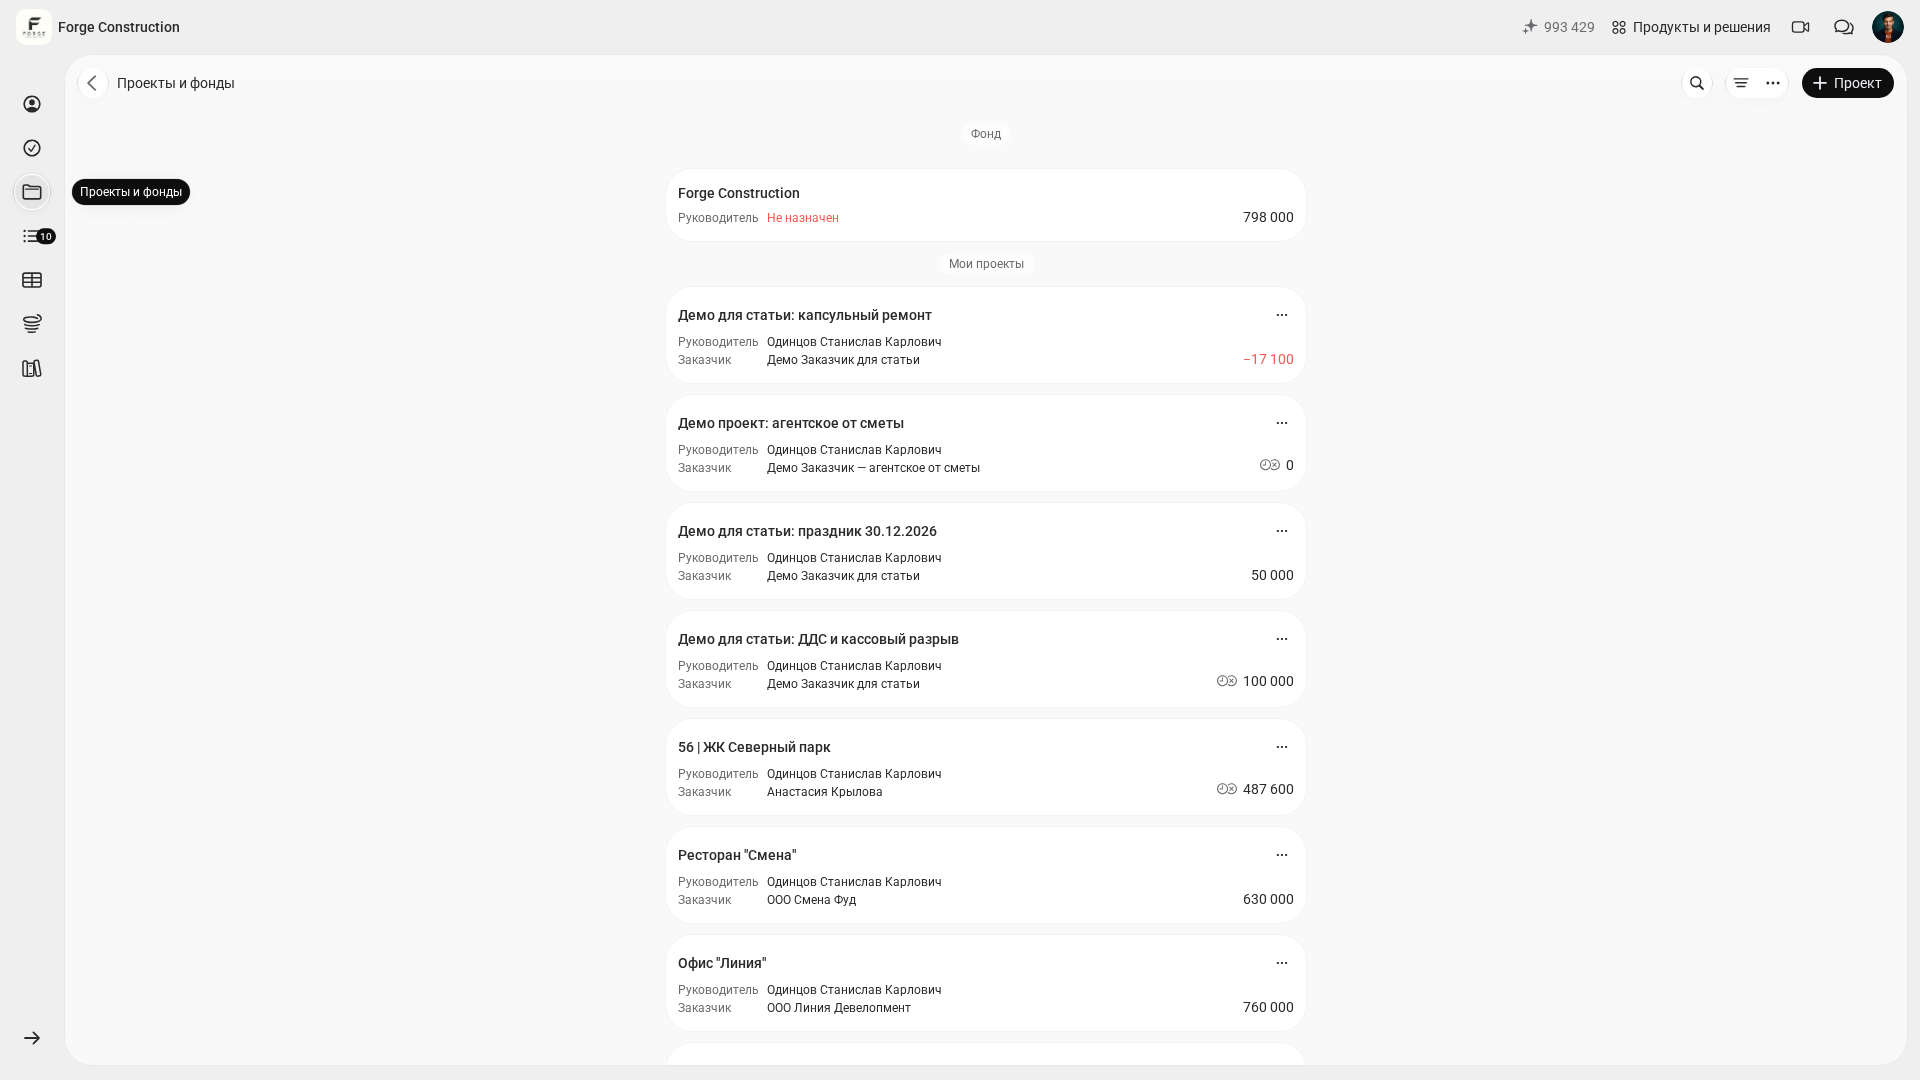
La aplicación 101 puede servir como centro de la contabilidad de gestión de las obras: en cada proyecto se comparan el saldo financiero, las entradas de dinero, los gastos reales y las deudas, mientras que los indicadores de beneficio se revisan por separado. Las operaciones generales de la empresa pueden registrarse en el Fondo de la empresa sin vincularlas a un proyecto. De este modo, la contabilidad por proyectos se combina con la de la empresa en su conjunto.
La versión web permite trabajar cómodamente en una pantalla grande con proyectos, categorías de gastos, el plan del presupuesto y los informes disponibles. El teléfono sigue siendo la herramienta para registrar lo que sucede en la obra: recibos, fotografías, eventos y fondos a justificar.
Contenido:
- ¿Qué se considera contabilidad de gestión y qué cifras serán las principales?
- Preparación para llevar la contabilidad de gestión
- Ejemplo de un plan de configuración en la versión web para una jornada laboral
- Trabajo diario para mantener la contabilidad
- Informes para el propietario
- Fondo de la empresa y revisión de los indicadores financieros
- Control de calidad: una revisión rápida de las cifras cada semana
¿Qué se considera contabilidad de gestión y qué cifras serán las principales?
Si el objetivo se formula simplemente como «llevar la contabilidad de gestión», es fácil perderse en un nivel de detalle interminable. Resulta más útil plantearse tres preguntas que la contabilidad debe responder cada semana: cuánto dinero hay para los próximos pagos, cuánto se ha ganado en los proyectos y quién debe dinero a quién.
De ahí surgen tres pilares: el flujo de efectivo real, los indicadores de beneficio por proyecto (P&L o estado de resultados en el sentido de la contabilidad de gestión) y las deudas (cuentas por cobrar y por pagar, junto con los fondos a justificar). Para evaluar los próximos pagos, el saldo real se compara por separado con un plan de cobros y pagos. En el blog de 101 se explica cómo interpretar estos informes: estado de flujos de efectivo.
Las reglas de la contabilidad por proyectos deben tener en cuenta el contexto de cada operación: asigne las entradas de dinero y los gastos al proyecto correspondiente o al Fondo de la empresa. Para los gastos, elija una categoría adecuada y conserve la información justificativa. Así, los informes se basan en operaciones reales y en reglas contables claras.
Preparación para llevar la contabilidad de gestión
Antes de configurar la versión web, conviene acordar unas definiciones sencillas. Para empezar, puede adoptarse una regla de organización: gestionar una obra o un contrato independiente como un proyecto, ya se trate de un apartamento, una casa, un local comercial, un proyecto de diseño o la supervisión del autor del proyecto. Aplique el criterio elegido de forma coherente para no mezclar el dinero de distintos proyectos, incluso si se realiza una compra conjunta y se paga en una sola operación.
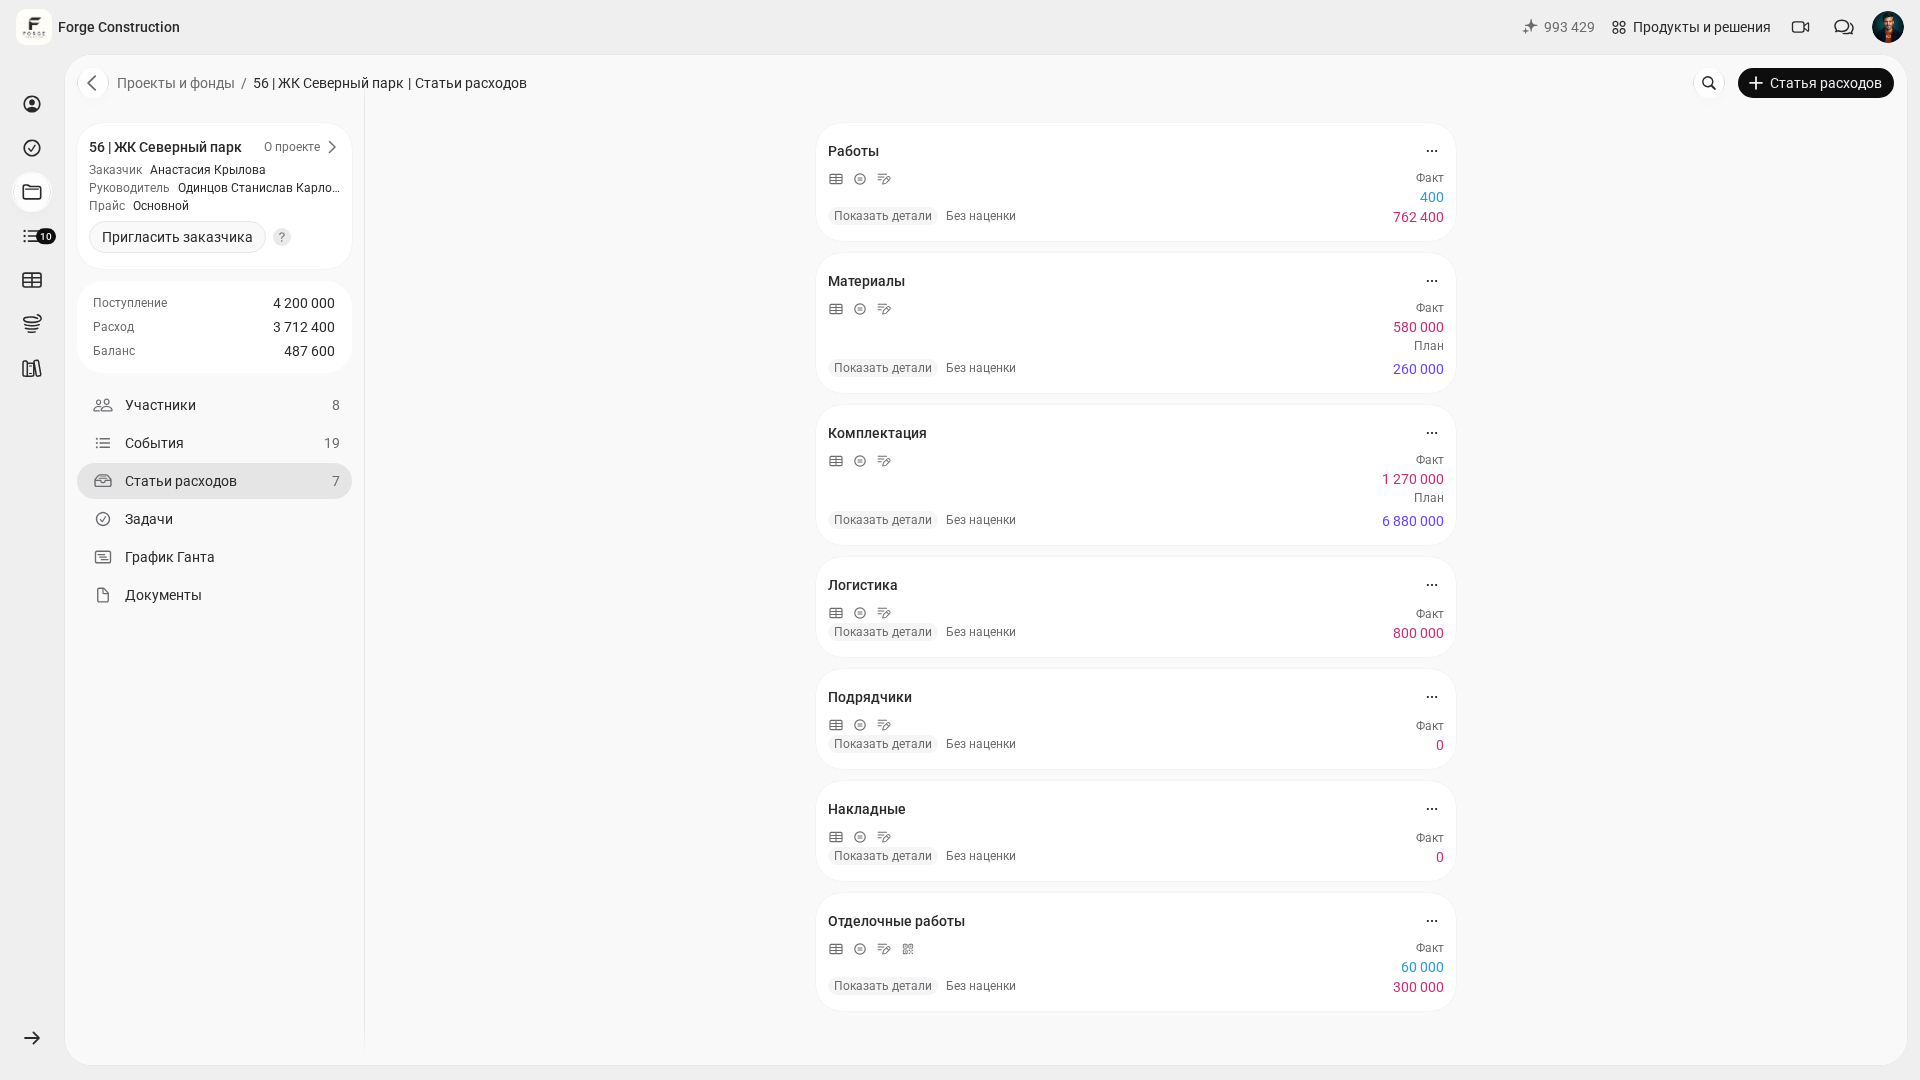
Después hacen falta las categorías de gastos. No intente crear desde el principio un plan de cuentas contable completo. Como orientación inicial, puede elegir entre 10 y 15 categorías amplias de gastos y definir reglas para registrar las entradas de dinero que se apliquen de un proyecto a otro. Hay una guía específica sobre esta distribución: cómo distribuir los gastos por categorías (en ruso).
El tercer nivel son los roles. Quién crea el proyecto y el presupuesto, quién registra las compras y los recibos, quién valida la rendición de los fondos entregados y quién consulta los informes y toma decisiones. Los roles importan más que cualquier ajuste: si la responsabilidad no está clara, la contabilidad acabará repartida entre chats.
Por último, defina la regla de «cuándo un hecho se considera registrado como real». Distinga la ejecución de trabajos o la generación de gastos del movimiento de dinero. El presupuesto refleja el plan; el informe y los documentos justificativos, los trabajos o gastos reales; la entrada de dinero y la transferencia, las operaciones monetarias. Una factura o un acta de trabajos realizados no demuestran por sí solas que se haya pagado. Compruebe el proyecto, las etapas y los pagos como aspectos distintos de la contabilidad. Este enfoque se explica en contabilidad financiera de los ingresos y gastos de una organización.
Ejemplo de un plan de configuración en la versión web para una jornada laboral
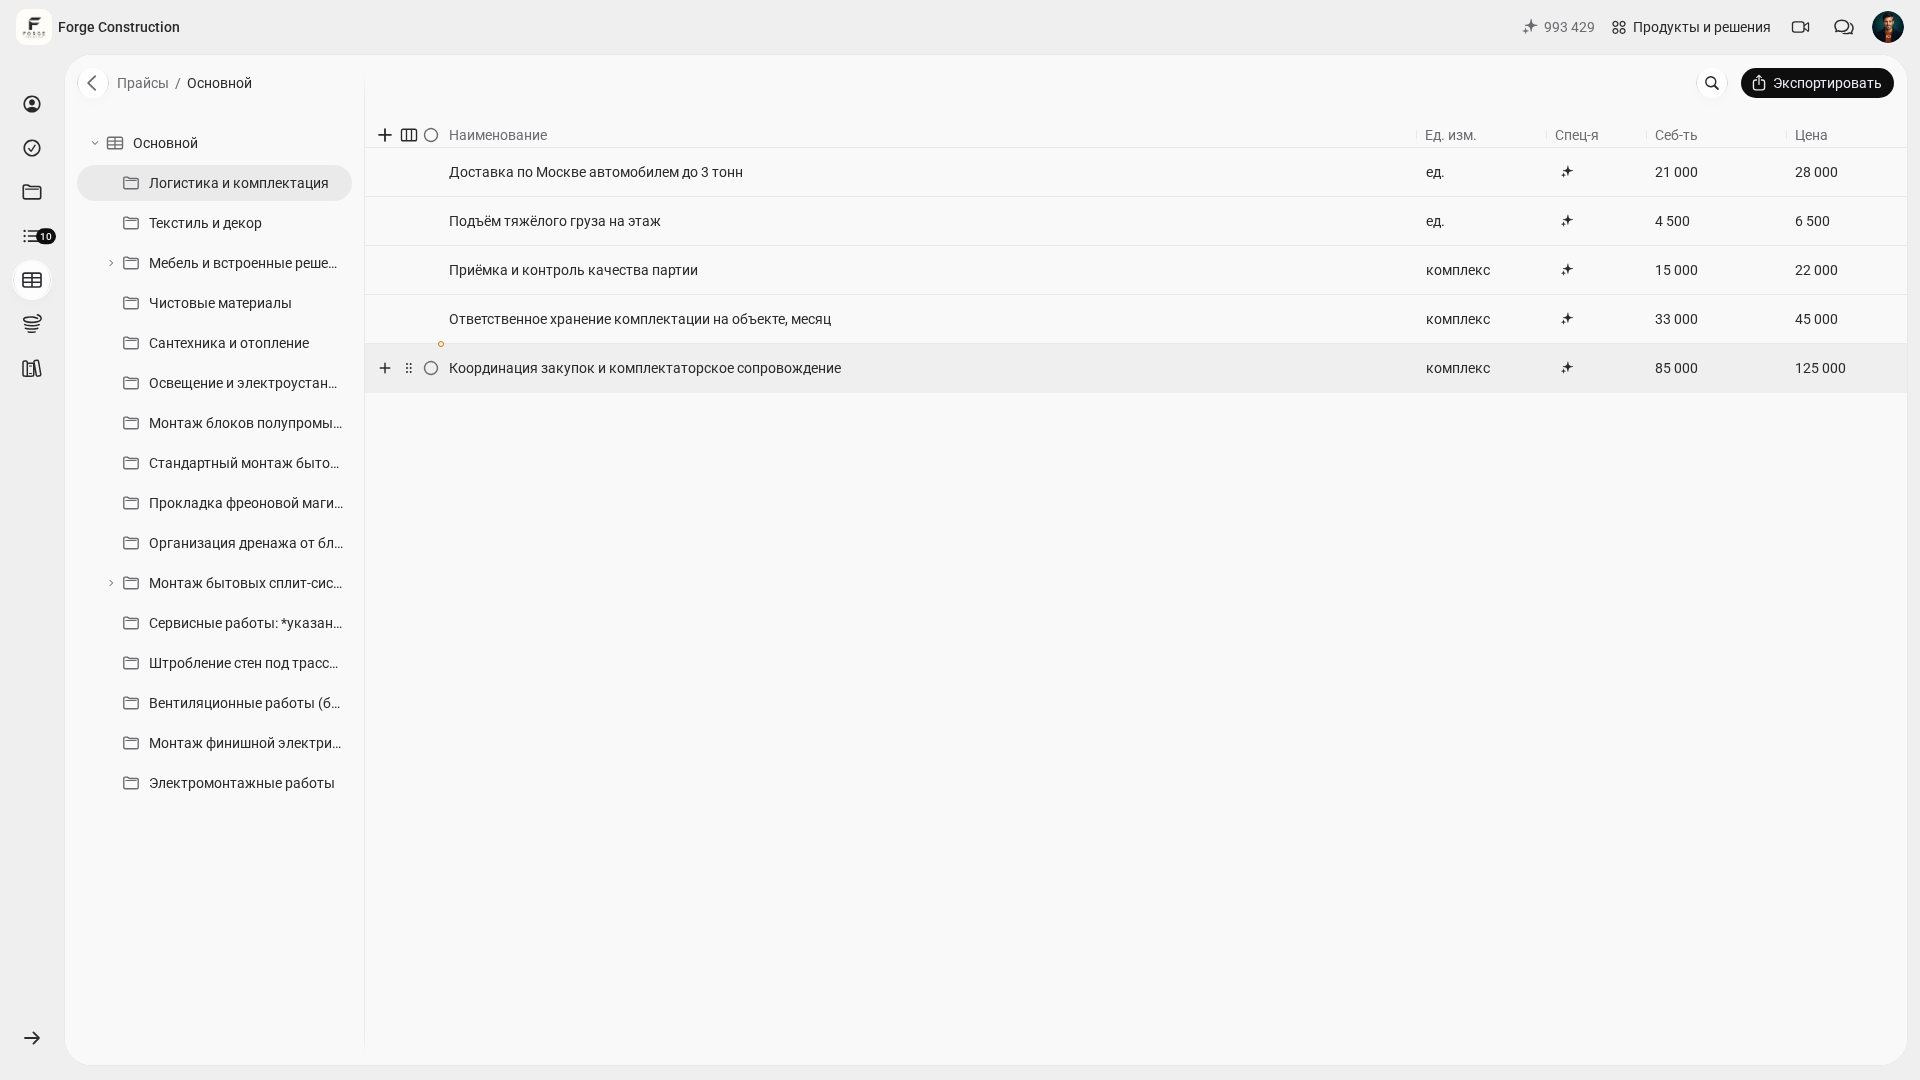
A continuación se presenta un ejemplo de plan para la primera configuración de la contabilidad de gestión en la aplicación 101 durante una jornada laboral. El plazo real depende del número de proyectos, de la preparación de los datos iniciales y de las reglas acordadas por el equipo. En la versión web puede preparar la estructura básica: proyectos, categorías de gastos, lista de precios, plantillas de presupuestos y permisos de los participantes.
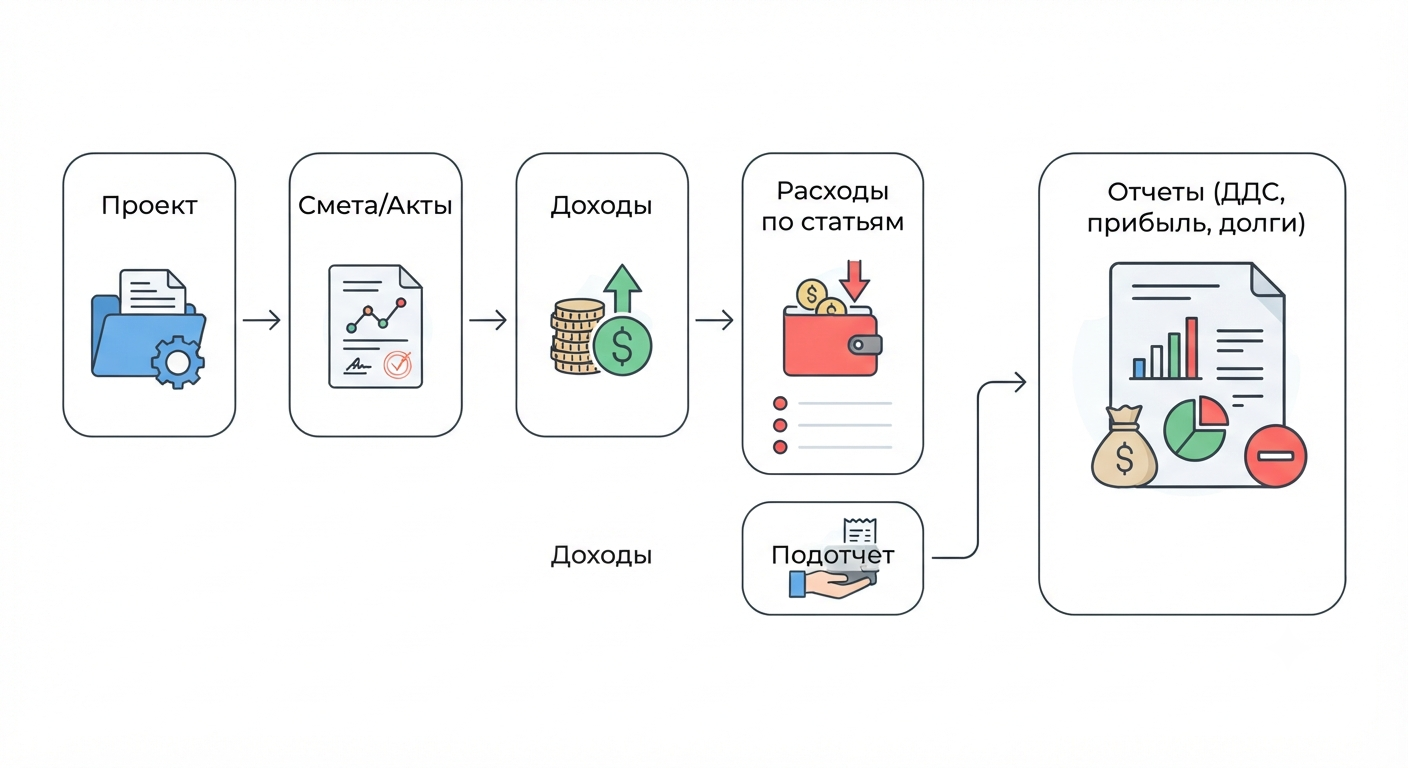
Esta es la secuencia para la configuración básica:
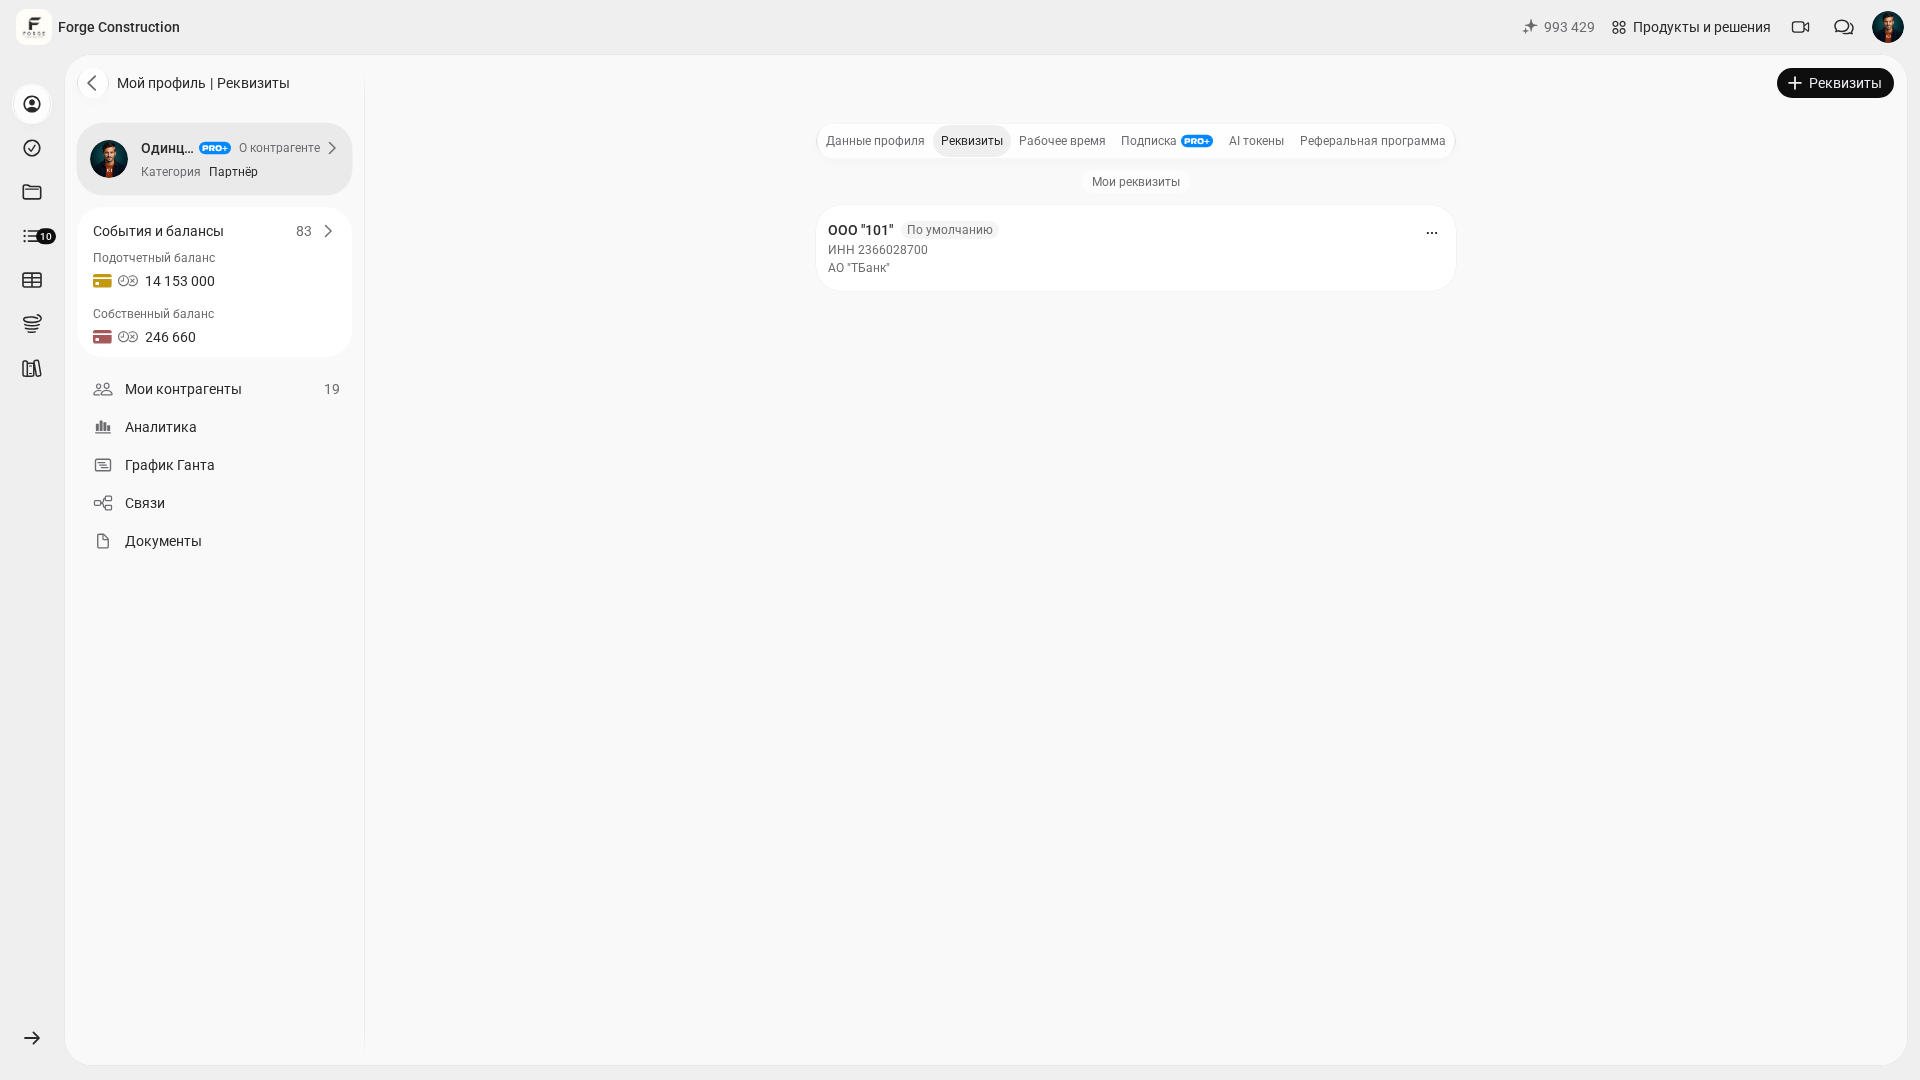
- Cree la empresa y compruebe su nombre. Prepare los datos identificativos y bancarios actualizados del perfil y las plantillas de documentos que utilice.
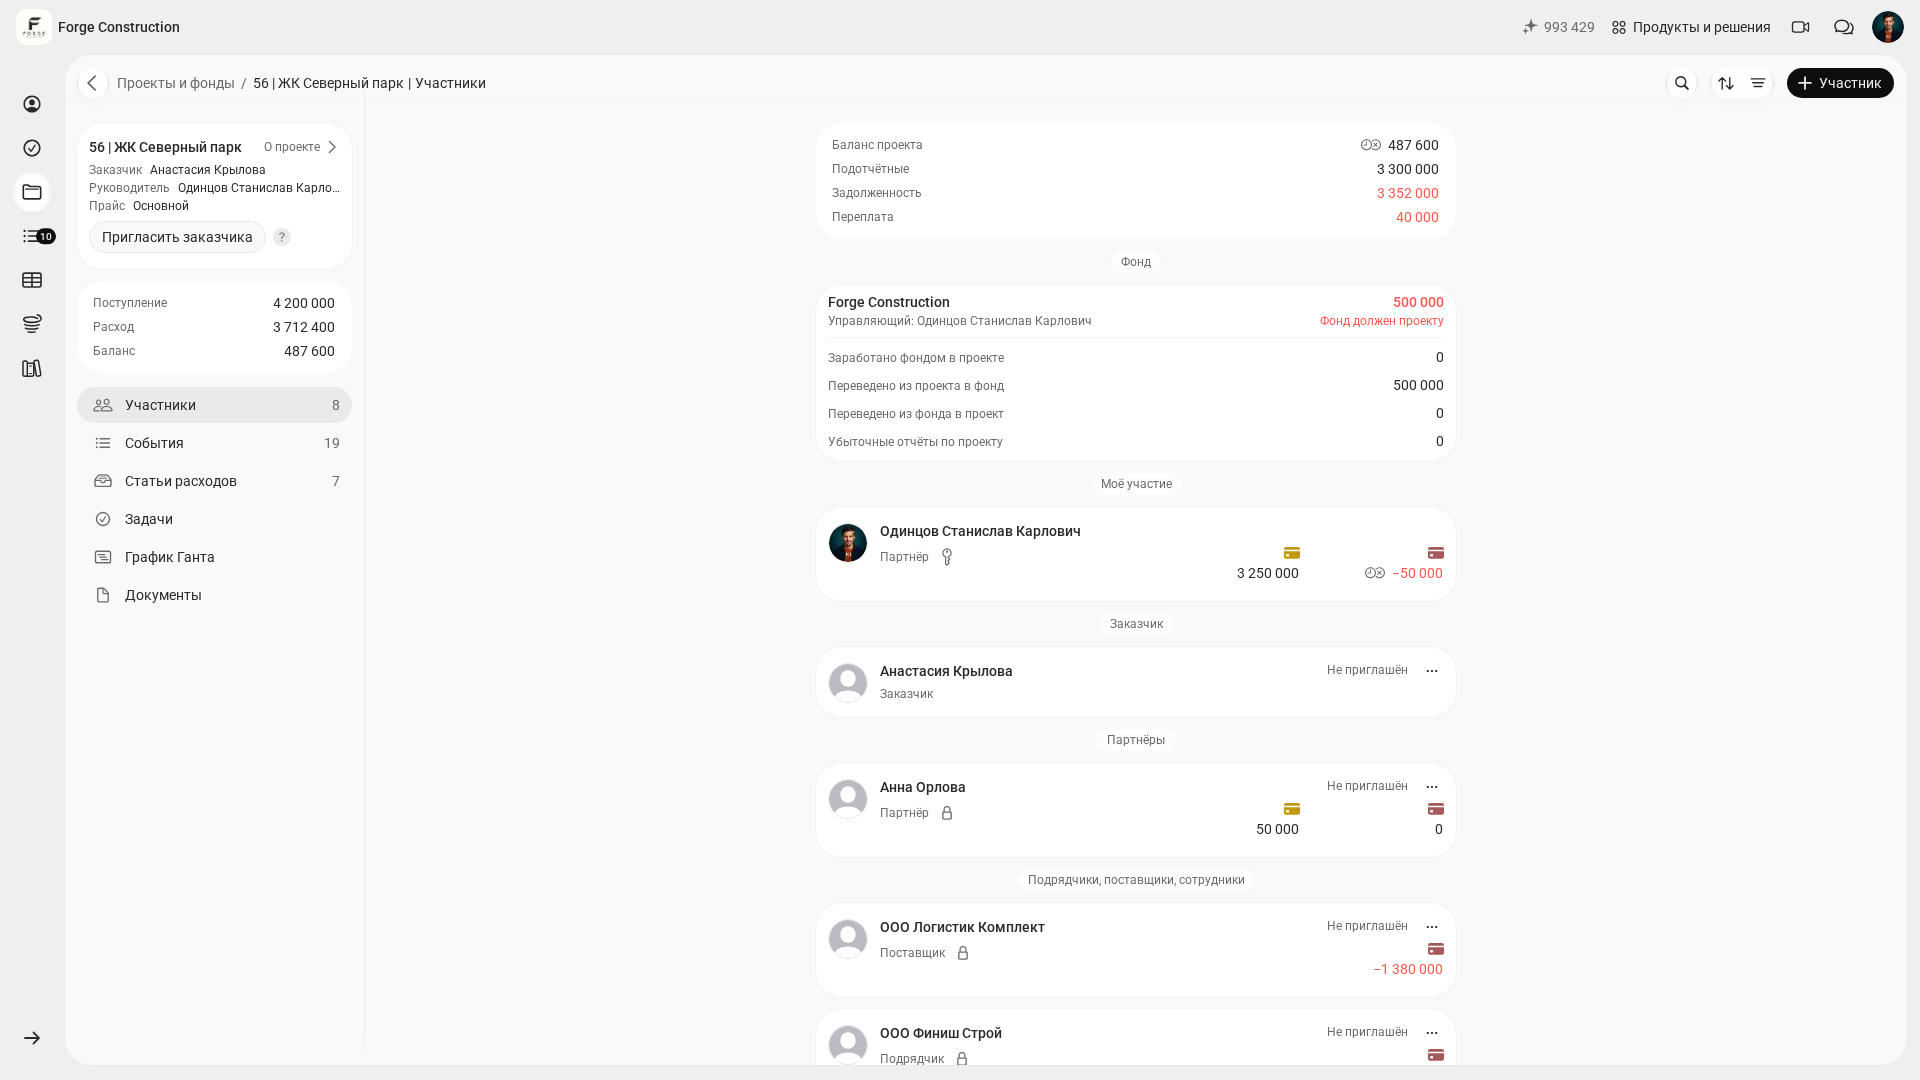
- Cree proyectos para las obras en curso. Para empezar, puede adoptar la regla «un contrato, un proyecto» y aplicarla de forma coherente en la empresa.
- Añada a los clientes y contratistas y compruebe la contraparte en los pagos y en los documentos.
- Configure categorías de gastos amplias y claras y defina las reglas para registrar las entradas de dinero. Estas reglas permiten comparar los datos del análisis.
- Prepare una lista de precios o plantillas de presupuestos para que todos los presupuestos sigan una misma lógica de cálculo.
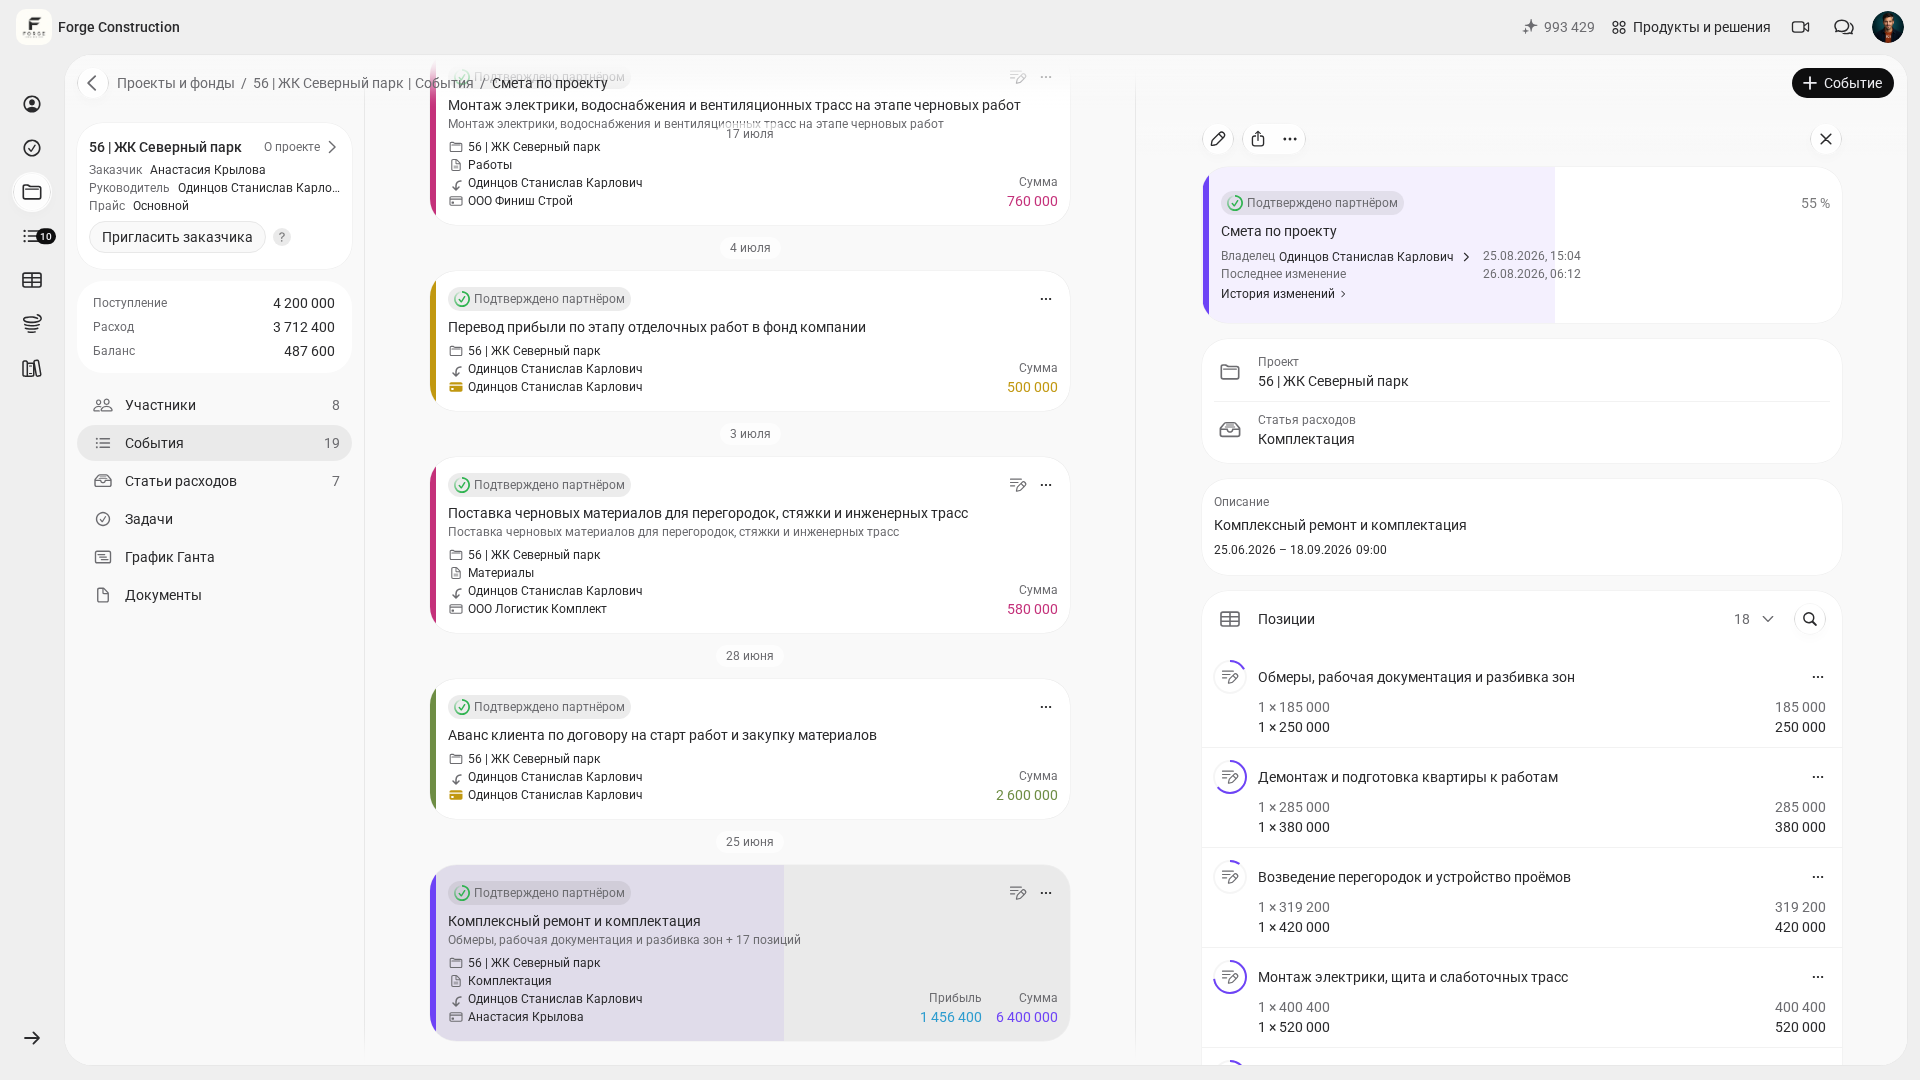
- Elabore el plan del proyecto mediante un presupuesto: así tendrá una referencia para comparar lo planificado con lo realizado.
- Defina los roles del equipo y las reglas para registrar los hechos: las compras y los recibos se registran el mismo día de la operación, los fondos entregados se justifican con documentos y las entradas de dinero se contrastan con lo acordado para las etapas.
- Reserve alrededor de 30 minutos para una primera comprobación: abra un proyecto y revise el plan, las operaciones reales, el saldo, las personas responsables de los datos y los documentos justificativos.
Trabajo diario para mantener la contabilidad
Una vez preparada la estructura, la contabilidad se convierte en una rutina. En la aplicación 101 la simplifican dos enfoques: registrar los hechos donde se producen y guardar los documentos junto a la operación. Así, cada proyecto se abre como un expediente, sin necesidad de un archivo adicional en los servicios de mensajería.
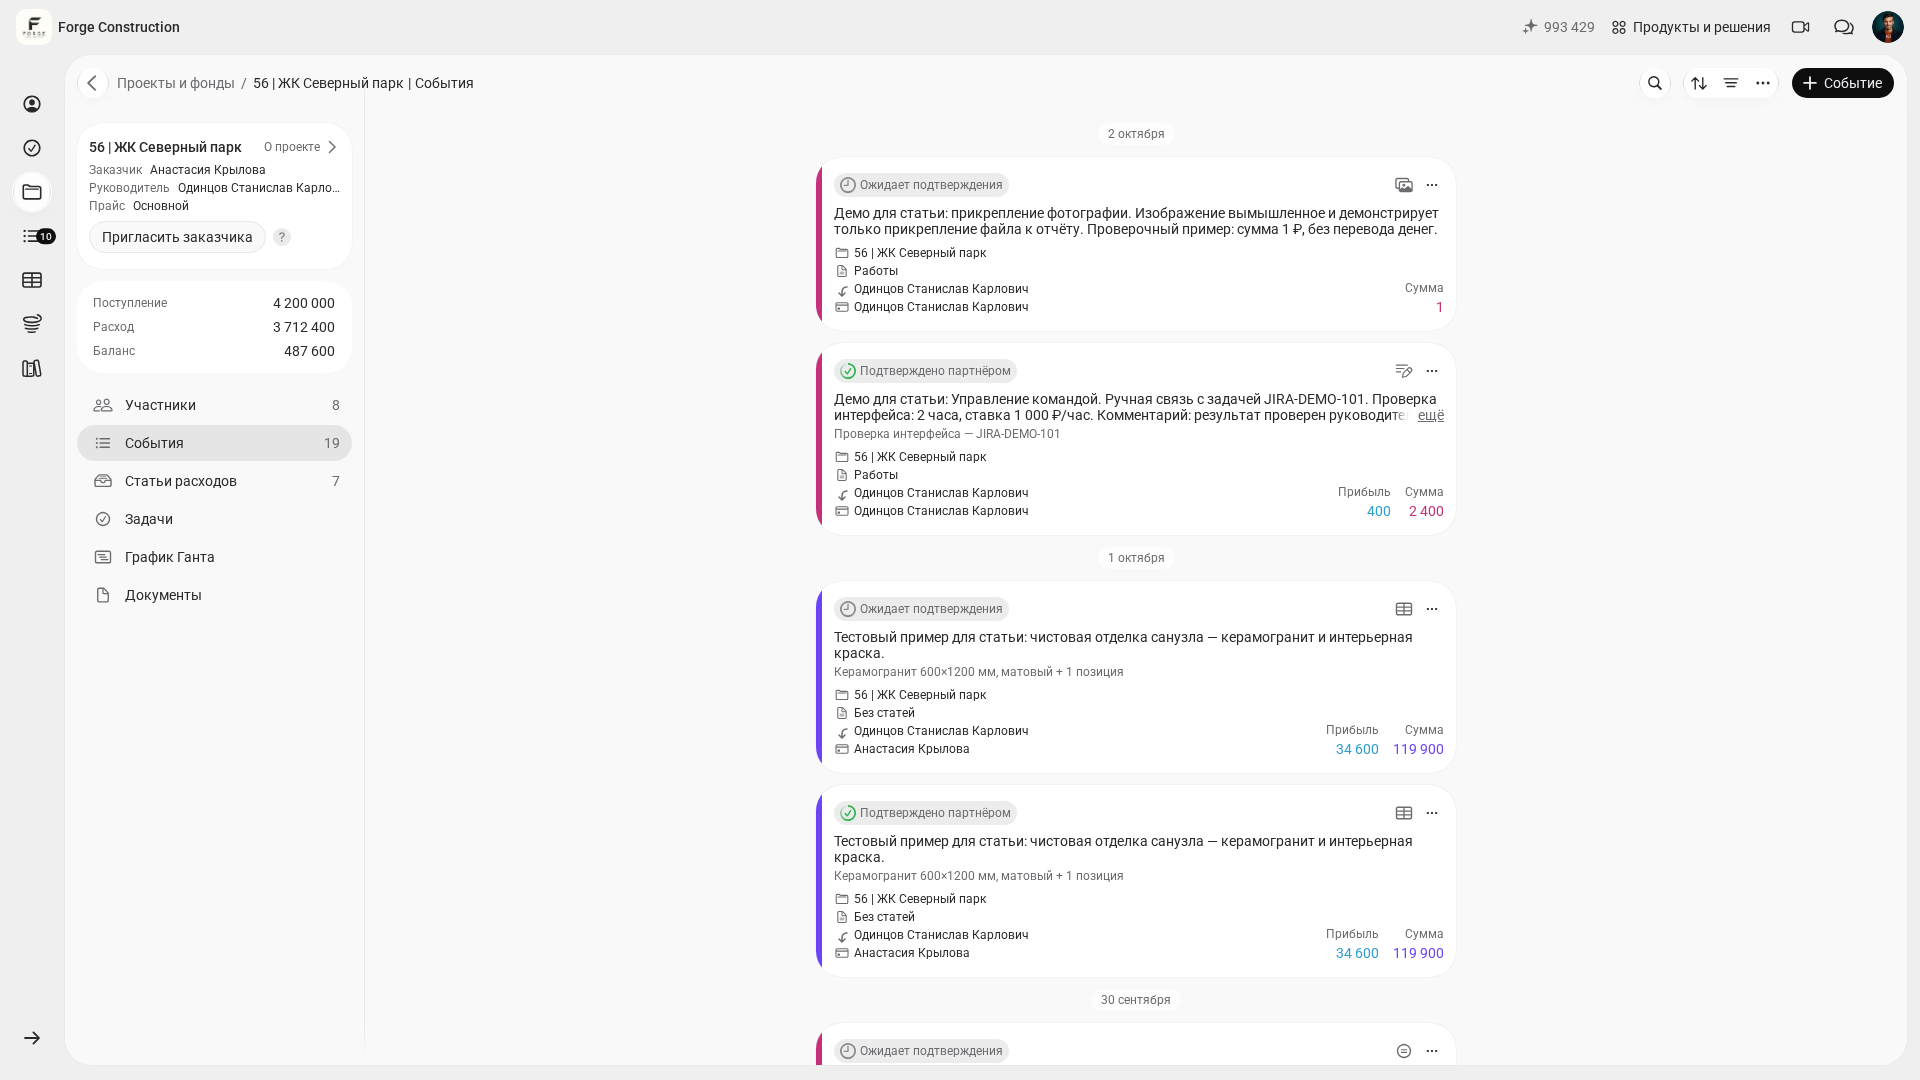
Resulta cómodo registrar los gastos en la obra: categoría, proyecto o Fondo de la empresa, comentario y documentos justificativos. Guarde el recibo o la fotografía junto al informe. Antes de utilizar los datos en la contabilidad, compruebe el importe, el destinatario, el proyecto o el Fondo de la empresa y la categoría del gasto. La mera presencia de un archivo adjunto no sustituye la revisión del documento ni la confirmación del informe.
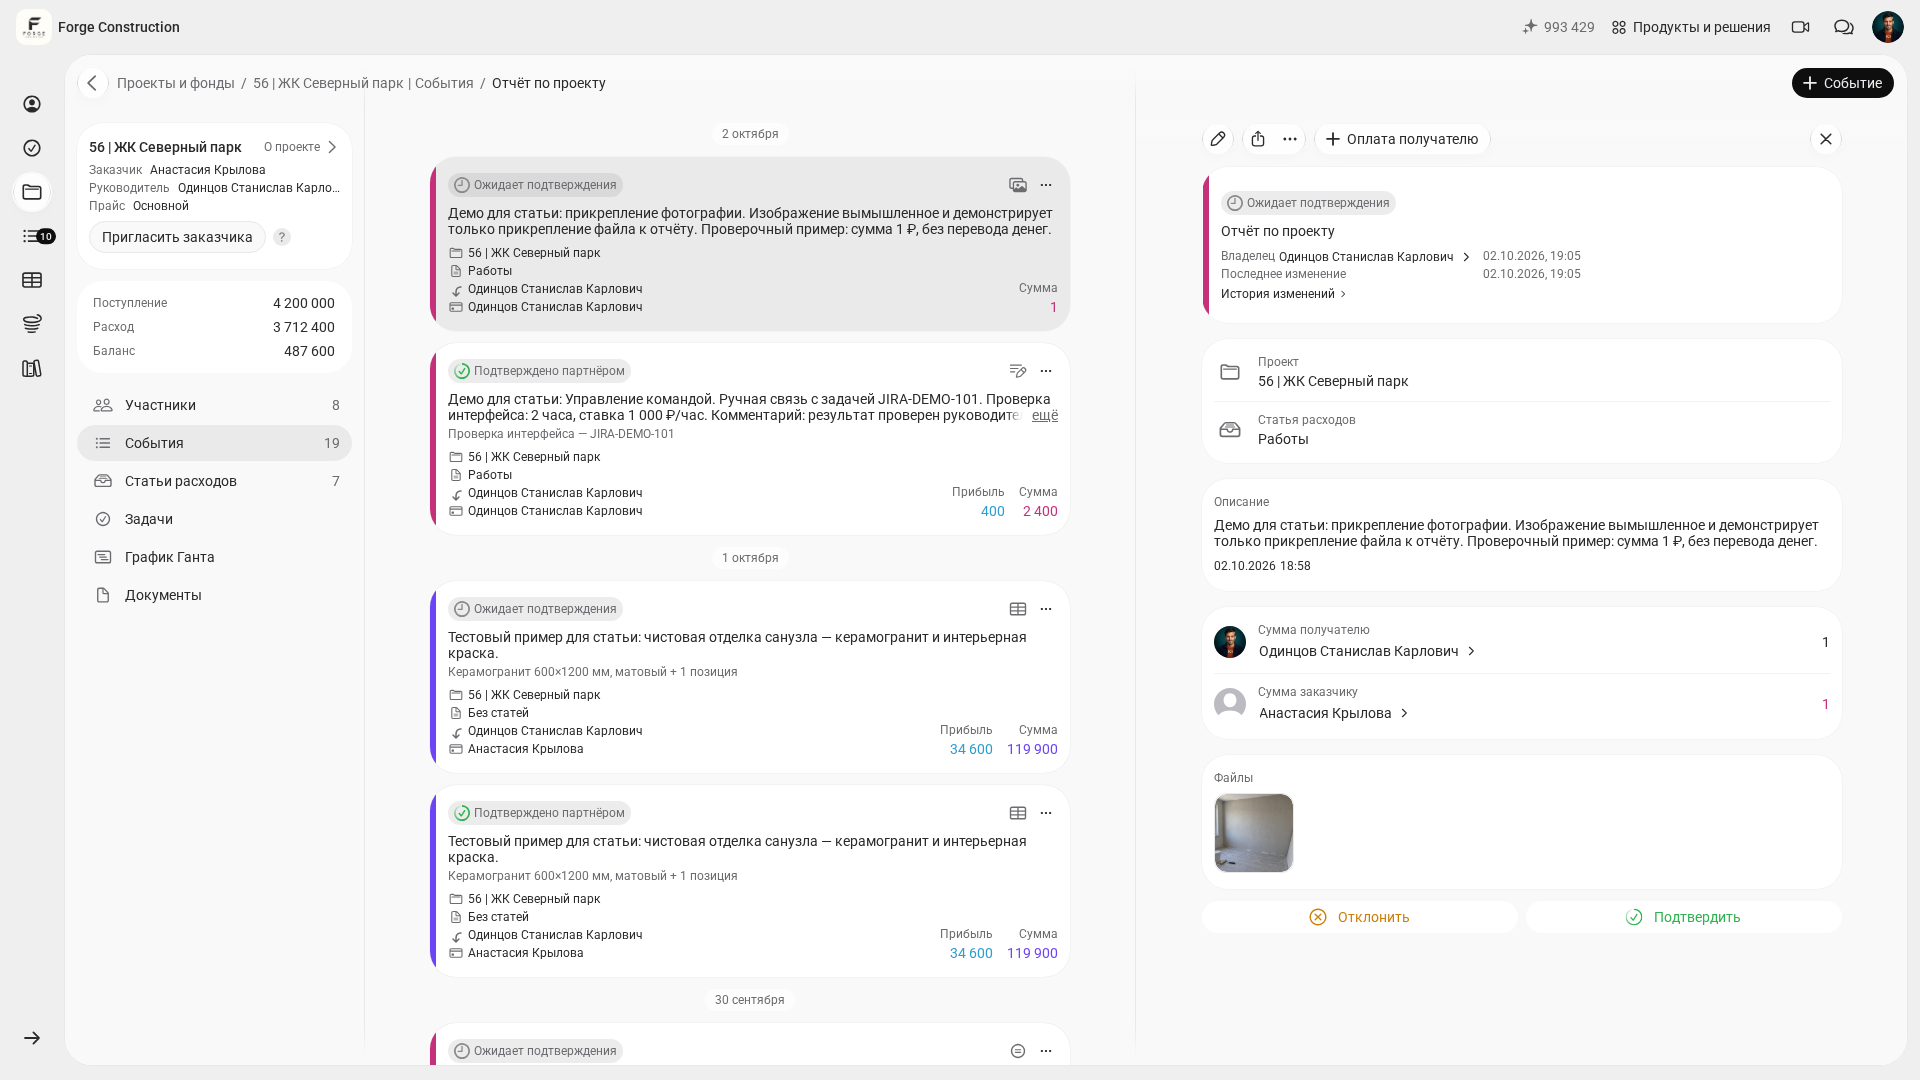
Los fondos a justificar desordenan la contabilidad si se llevan «de memoria». Para revisarlos, compare cuánto se ha entregado, en qué se ha gastado, qué está respaldado por documentos y qué debe devolverse. La integridad de la información depende de las operaciones registradas y de la revisión de los documentos. El procedimiento se explica en detalle aquí: cómo llevar el control de los fondos a justificar (en ruso).
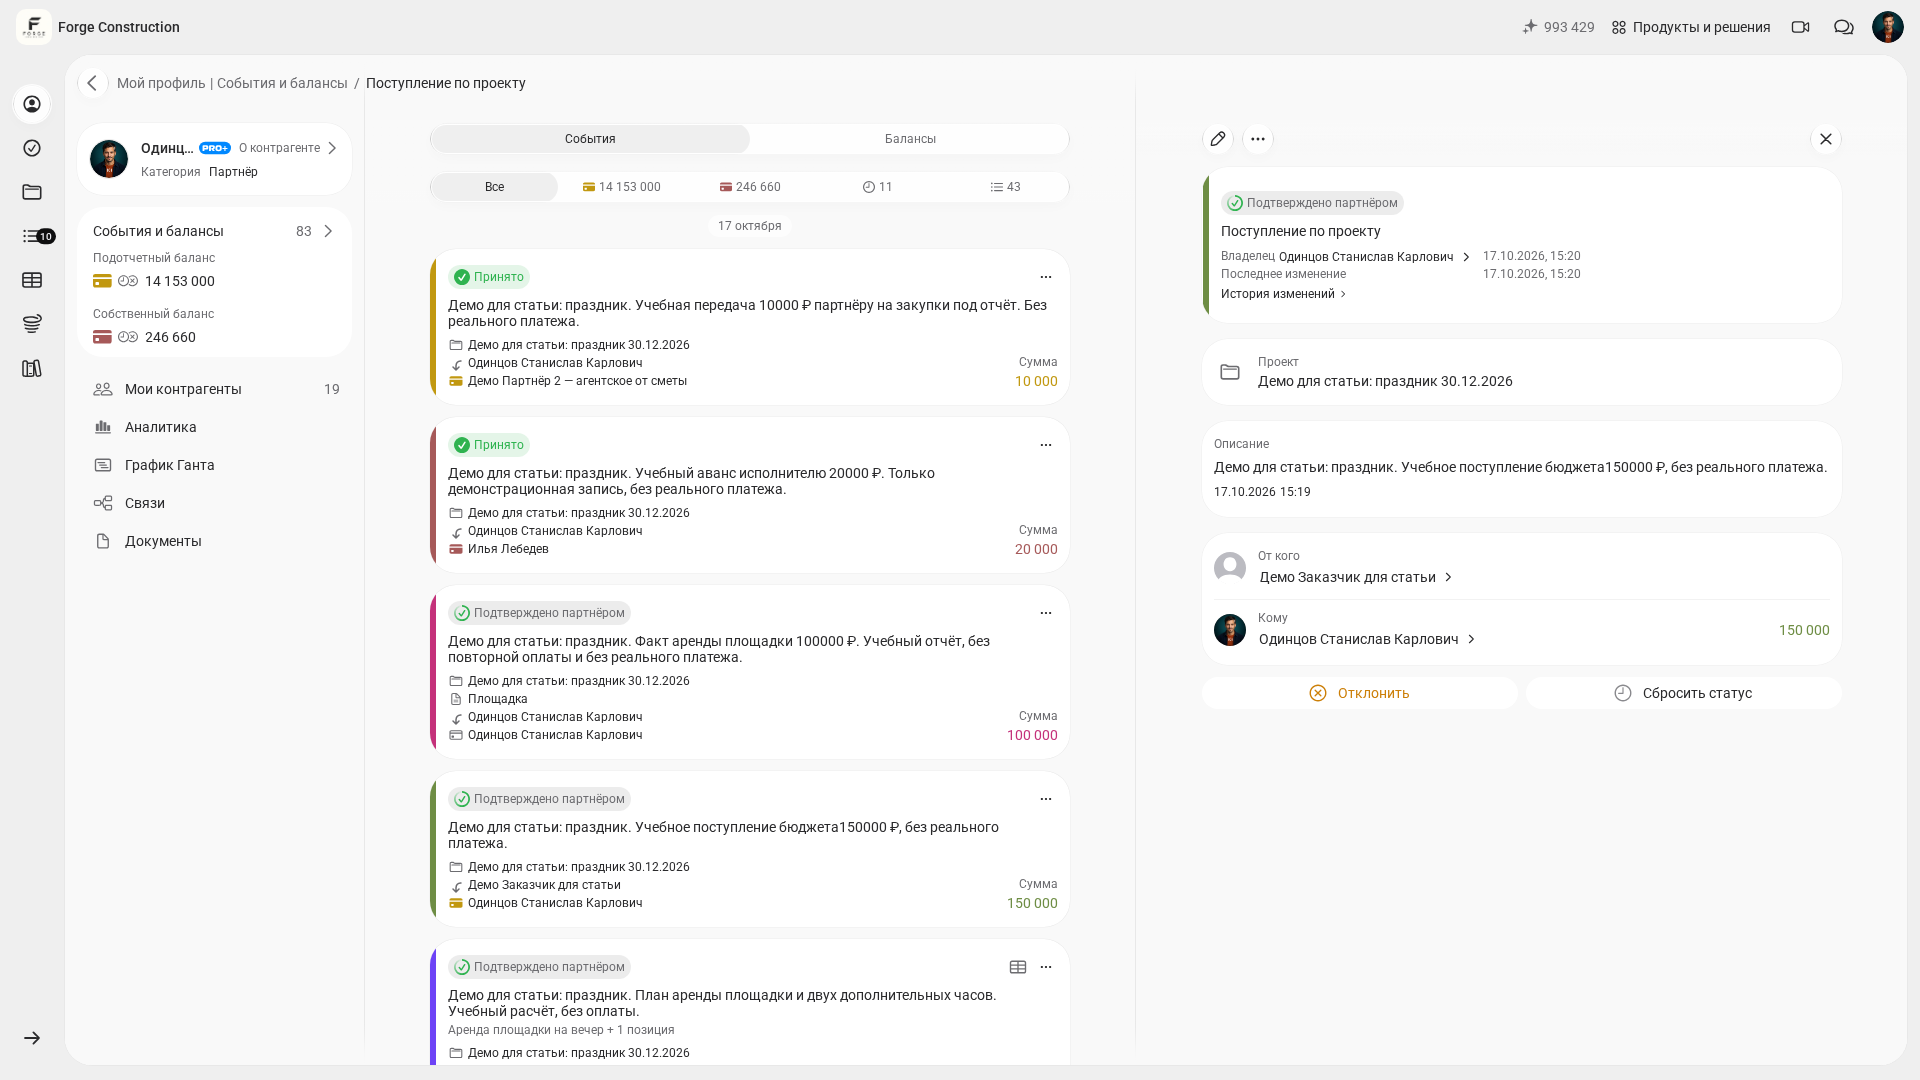
Los ingresos también requieren disciplina. Asigne la entrada de dinero del cliente al proyecto correcto e indique en la descripción y en los documentos a qué contrato o etapa corresponde el pago. Compruebe el presupuesto, el informe y la entrada de dinero como registros distintos. Así será más fácil contrastar un pago global con los trabajos realmente ejecutados.
Informes para el propietario
En la versión web puede estudiar los informes en una pantalla grande y comparar los indicadores disponibles de los proyectos. Como orientación práctica para una revisión breve, puede intentar responder una pregunta de gestión en 10–15 minutos si los datos están preparados. El tiempo real depende de la integridad de los registros y de las discrepancias detectadas.
El estado de flujos de efectivo real muestra las entradas y salidas de dinero que ya se han producido durante el período seleccionado. Para valorar si habrá dinero suficiente para los próximos pagos, compare por separado el saldo actual con un plan de cobros y pagos futuros. Un gráfico monetario no confirma por sí solo las fechas futuras de pago. Si desea repasar los fundamentos, tenga a mano el material cómo funciona el estado de flujos de efectivo.
La revisión de los indicadores de beneficio responde a la pregunta «cuánto se ha ganado» en cada proyecto. Para evaluarlo, compare el precio de los trabajos para el cliente, el coste, el recargo y la distribución de participaciones a partir de las operaciones confirmadas. Revise por separado las entradas de dinero y el saldo disponible: el presupuesto, el informe de gastos y la operación monetaria reflejan aspectos distintos de la contabilidad. La documentación completa y la correcta asignación de las operaciones ayudan a obtener un resultado fiable.
Las deudas reúnen lo que una empresa puede perder de vista: etapas sin pagar, anticipos pendientes, cuentas por pagar y fondos sin justificar. Si consulta los informes una vez al mes, las deudas se convierten en «sorpresas». Si lo hace cada semana, se convierten en una lista de tareas.
Fondo de la empresa y revisión de los indicadores financieros
Cuando hay varios proyectos, aparece un nivel ajeno a las obras: alquiler, administración, publicidad, salarios de oficina y servicios comunes. Si estos gastos no se registran por separado, el beneficio por proyecto parece más favorable que la realidad de la empresa.
El Fondo de la empresa permite registrar los gastos generales por separado de los proyectos. En la sección «Аналитика» («Análisis») del Fondo puede consultar los gastos operativos de un período; para el beneficio procedente de los proyectos existe la sección «Прибыли и убытки» («Pérdidas y ganancias»). Compare los indicadores de un mismo período y tenga en cuenta sus permisos de acceso. Estas funciones ayudan a revisar la situación de la empresa; un análisis propio empieza por una pregunta clara y por la comprobación de los datos de origen. Los pasos prácticos se describen en la ayuda: cómo analizar los gastos y el beneficio de la empresa y exportar los datos (en ruso).
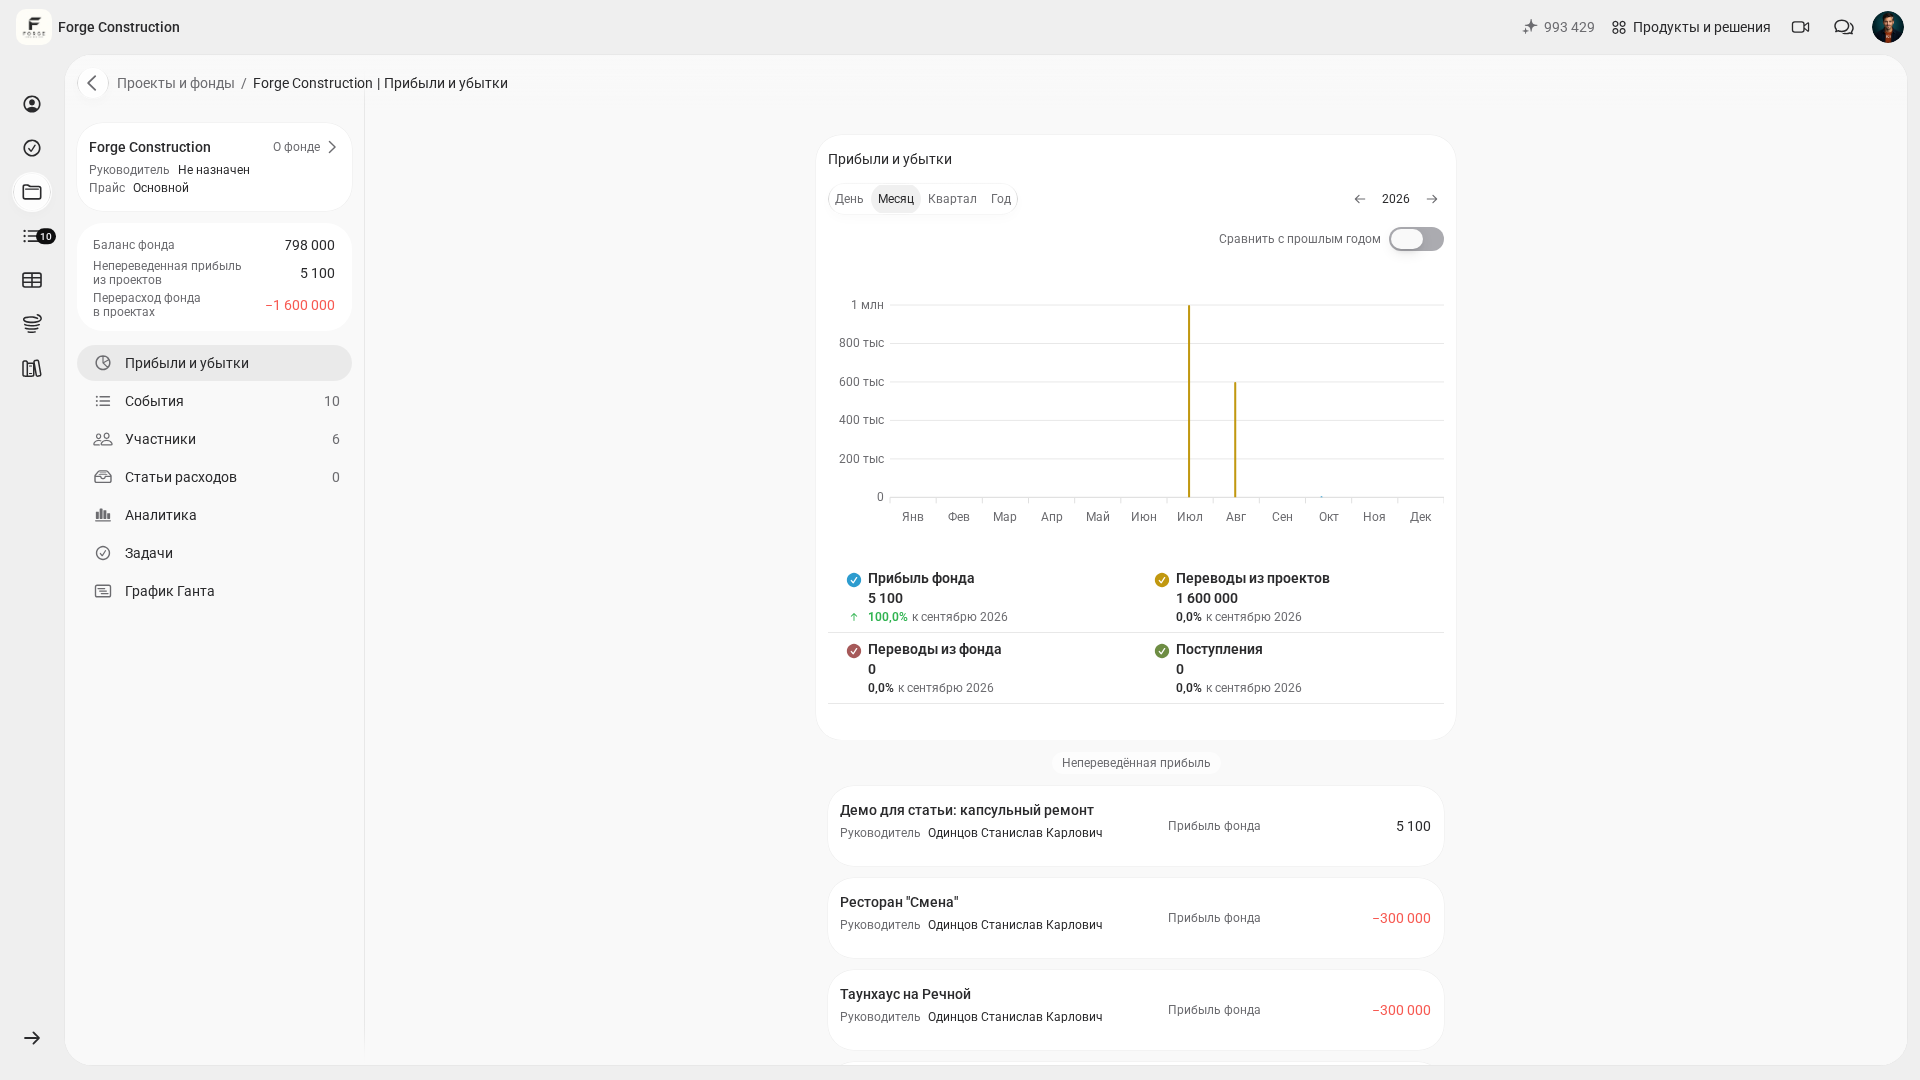
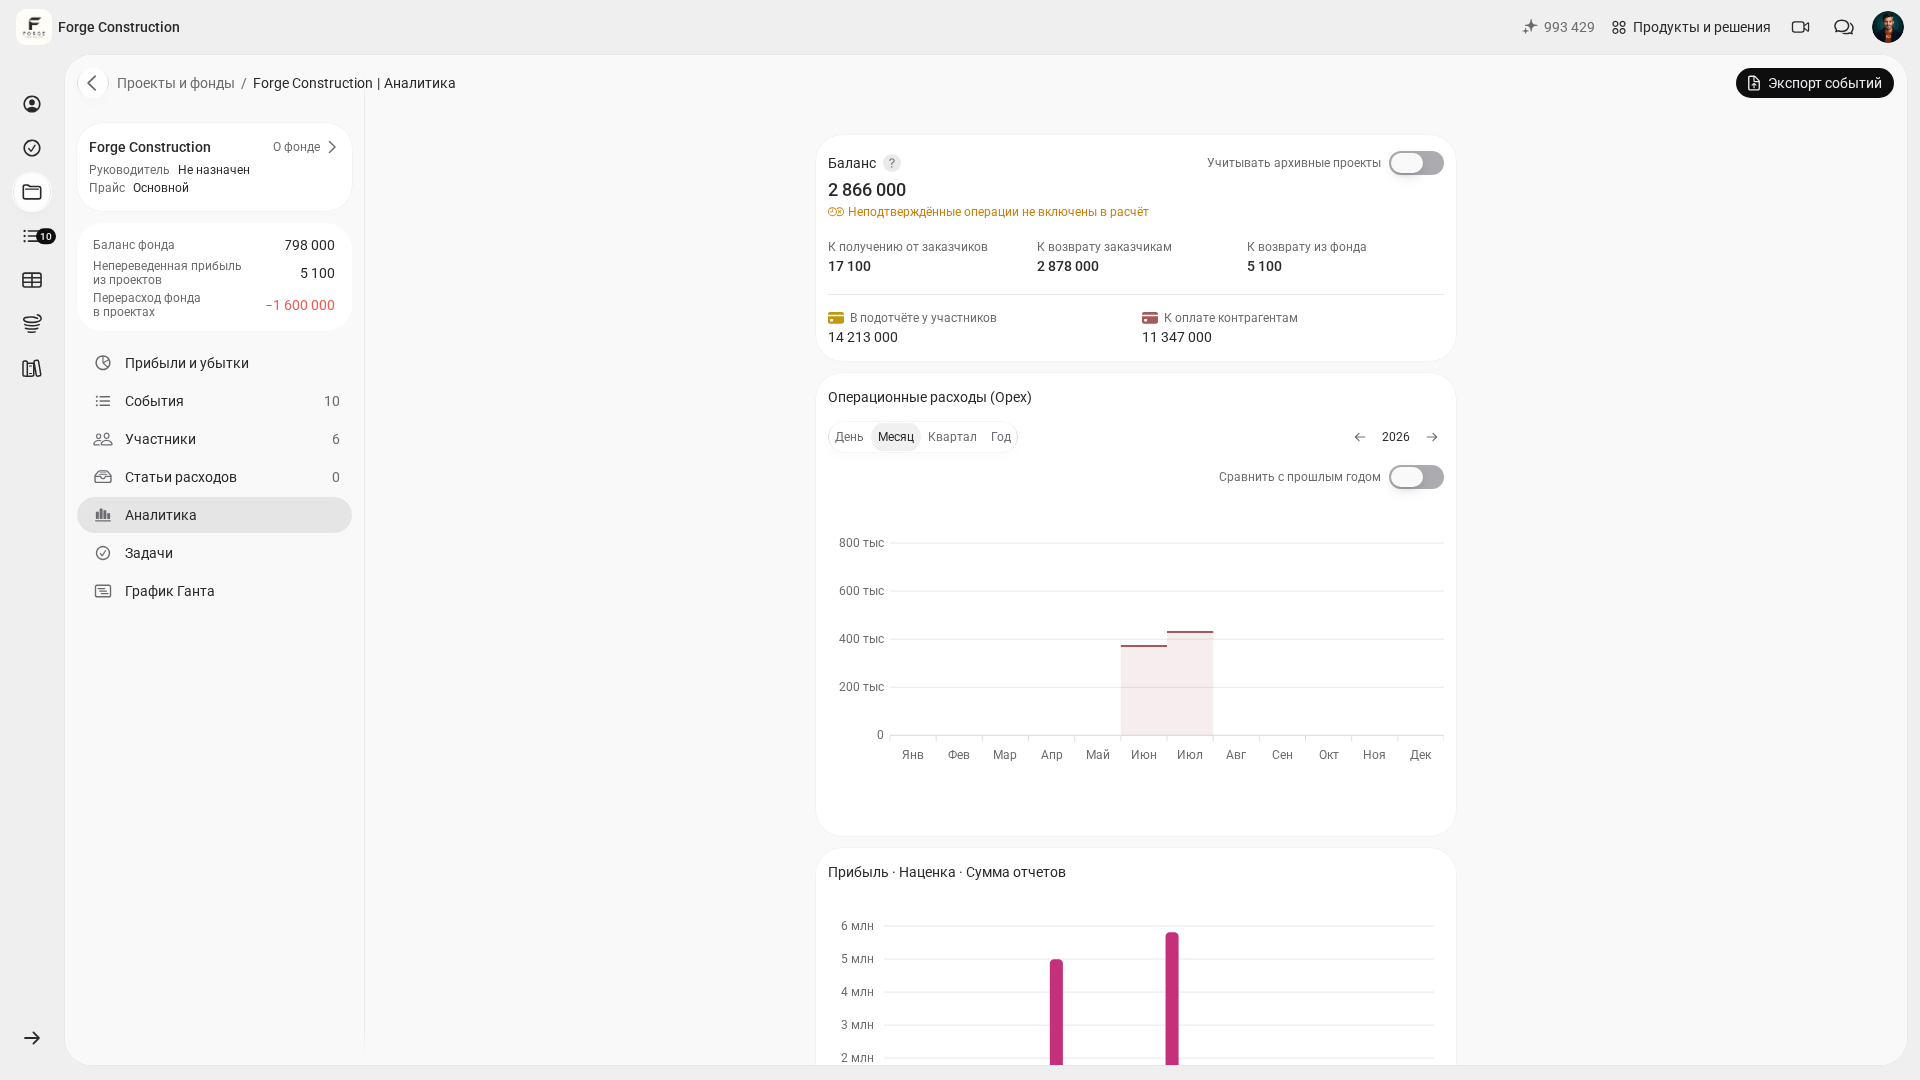
La revisión de las finanzas de la empresa resulta especialmente útil cuando el equipo registra los hechos de forma habitual y el propietario necesita una visión global, incluidos los gastos generales. Compruebe las funciones y limitaciones de Pro y Pro+ en la sección «Подписка» («Suscripción») de su cuenta. Las condiciones de la suscripción y los permisos en la empresa se revisan por separado. Para conocer la lógica empresarial del análisis de datos, puede leer cómo configurar un sistema de análisis empresarial (en ruso).
Otro signo de madurez es la gestión del capital de trabajo. Si el dinero queda retenido entre el pago de los materiales y el cobro al cliente, compare el saldo actual con el plan de cobros y pagos próximos para evaluar con antelación el riesgo de un desfase de tesorería. Sobre este tema dispone de desfase de tesorería en la construcción y del artículo sobre el capital de trabajo de la empresa.
Control de calidad: una revisión rápida de las cifras cada semana
Los registros pueden parecer completos y, aun así, contener errores. Por eso conviene realizar una revisión breve cada semana: en una primera ronda puede seleccionar entre 3 y 5 proyectos y contrastar las cifras con los datos de origen.
Para una primera revisión puede tomar como orientación 10–15 minutos por proyecto; el tiempo real depende del volumen de operaciones y de las discrepancias encontradas. Compruebe cuánto ha pagado el cliente, qué gastos se han registrado por categorías, cómo se han calculado los indicadores de beneficio y quién todavía no ha justificado los fondos recibidos. Esta lógica se describe en auditoría de la contabilidad de gestión.
Si encuentra discrepancias, corrija el proceso de registro: precise la categoría, establezca en las reglas del equipo qué información debe incluir una anotación de gasto, limite cuando sea necesario quién puede gastar dinero, fije un plazo para entregar los recibos y acuerde el formato de los comentarios sobre los gastos. Contraste el resultado con los documentos de origen.
Si desea conocer los enfoques de contabilidad de gestión que adoptan las empresas y las diferencias entre las herramientas, puede consultar la selección de las 5 mejores aplicaciones de contabilidad de gestión (en ruso). Y si todavía lleva los registros en Excel, guarde los artículos cómo registrar correctamente los gastos (en ruso) y control de gastos en Excel para comparar la disciplina y el tiempo de trabajo que requieren.