ხარჯთაღრიცხვა პასუხობს კითხვას „რა ღირს“, განტის დიაგრამა კი — „როდის არის სამუშაოები დაგეგმილი“. რემონტსა და მშენებლობაში ეს ორი პასუხი ხშირად ერთმანეთს სცილდება: გაანგარიშება უკვე შეთანხმებულია, ვადები კი სამუშაოთა ხელმძღვანელის მეხსიერებასა და მიმოწერაში რჩება.
101-ში არსებული ხარჯთაღრიცხვა იმავე პროექტის გრაფიკზე შეგიძლიათ იპოვოთ. მუშაობთ იმავე მოვლენასა და მის პოზიციებთან: ამისთვის გაანგარიშების ხელახლა შეყვანა ან ფასების სიიდან მსგავსი ხარჯთაღრიცხვის აწყობა საჭირო არ არის.
ქვემოთ განხილულია ბრაუზერის ვერსიაში ერთი სამუშაო გზა: გახსნათ ეტაპის შენახული ხარჯთაღრიცხვა, იპოვოთ ის განტის გრაფიკში, თავად მოვლენის პერიოდი მიუთითოთ და შენახვის შემდეგ შედეგი შეამოწმოთ. კადრები გადაღებულია სასწავლო კომპანიაში, მფლობელის უფლებებით; ხელმისაწვდომი მოქმედებები თქვენს როლზეა დამოკიდებული.
გრაფიკის ნულიდან შექმნა და დაგეგმვის ზოგადი მიდგომა ცალკეა განხილული სტატიაში „განტის გრაფიკი 101-ში“.
შინაარსი:
- რას ნიშნავს 101-ში „ხარჯთაღრიცხვის განტის დიაგრამად გადაქცევა“?
- როგორ მოამზადოთ არსებული ხარჯთაღრიცხვა დაგეგმვისთვის?
- როგორ იპოვოთ ხარჯთაღრიცხვა განტის გრაფიკში და შეცვალოთ სამუშაოების პერიოდი?
- როგორ უკავშირდება ერთმანეთს ვადები, ხარჯთაღრიცხვა და ანგარიშები?
- რა შეცდომები ართულებს გრაფიკის მართვას?
- როგორ შეინარჩუნოთ გრაფიკის აქტუალურობა და პრაქტიკული სარგებლობა?
რას ნიშნავს 101-ში „ხარჯთაღრიცხვის განტის დიაგრამად გადაქცევა“?
პროექტის ხარჯთაღრიცხვა ფინანსური მოვლენაა აღწერით, პოზიციებით, რაოდენობებითა და გაანგარიშებით. განტის გრაფიკი მოვლენებს დროის შკალაზე აჩვენებს. ამიტომ მთავარი ნაბიჯია უკვე შენახული გაანგარიშების ვადების დაგეგმვა იმავე პროექტში.
კავშირი თავად ჩანაწერის, პროექტისა და სამუშაოების შემადგენლობის მიხედვით შეამოწმეთ. ორი სხვადასხვა ხარჯთაღრიცხვის სახელების დამთხვევა ჯერ კიდევ არ ნიშნავს, რომ ეს ერთი გაანგარიშებაა. ფასების სია სამუშაოებისა და ფასების ხელახლა გამოყენებაში გეხმარებათ, თუმცა კონკრეტულ მოვლენასთან კავშირს ვერ ცვლის.
როგორ მოამზადოთ არსებული ხარჯთაღრიცხვა დაგეგმვისთვის?
მოსახერხებელია მკაფიო ეტაპების დაგეგმვა: კედლების მომზადება, ელექტროგაყვანილობის საწყისი მოწყობა ან ფილების დაგება. ერთი დიდი ხარჯთაღრიცხვაც ჩანს გრაფიკში და მისი ვადების შეცვლაც შეგიძლიათ. თუმცა ერთი საერთო ზოლით შუალედური ეტაპების შეფასება უფრო რთულია; ეს გეგმის დეტალიზაციის საკითხია და ინტერფეისის აკრძალვას არ წარმოადგენს.
თუ ფასების სიას იყენებთ, მასში გასაგები სახელწოდებები და საზომი ერთეულები შეინარჩუნეთ. მოსამზადებლად გამოგადგებათ მასალა ფასების სიების განახლების შესახებ (რუსულად). უკვე შენახული ხარჯთაღრიცხვა გრაფიკში გამოსაჩენად ფასების სიიდან ხელახლა არ უნდა ააწყოთ.
შეამოწმეთ ხარჯთაღრიცხვის პროექტი, ეტაპის აღწერა, პოზიციები და რაოდენობები. თუ გაანგარიშება ჯერ შესაქმნელია, დაიწყეთ ხარჯთაღრიცხვის შექმნის ინსტრუქციით (რუსულად). სამუშაოების ეტაპებად დაყოფა დაგეგმვამდე სასარგებლოა, რათა შემდგომ ვადებისა და ანგარიშების შედარება გაგიადვილდეთ.
სახელწოდებები სამუშაოების ამოცნობაში უნდა გეხმარებოდეთ: „კედლების მომზადება“, „ელექტრობა — საწყისი ეტაპი“, „აბაზანაში ფილების დაგება“. თუ ერთ სტრიქონში სხვადასხვა სამუშაოა გაერთიანებული, წინასწარ გადაწყვიტეთ, საკმარისია თუ არა ასეთი დეტალიზაცია თქვენი კონტროლისთვის.
თუ საწყისი გაანგარიშება Excel-შია, მასალა სწრაფი იმპორტის შესახებ (რუსულად) მონაცემების მომზადებაში დაგეხმარებათ. იმპორტი ცალკე მოსამზადებელი ეტაპია; შემდეგ განყოფილებაში ხარჯთაღრიცხვა უკვე შენახულია.
როგორ იპოვოთ ხარჯთაღრიცხვა განტის გრაფიკში და შეცვალოთ სამუშაოების პერიოდი?
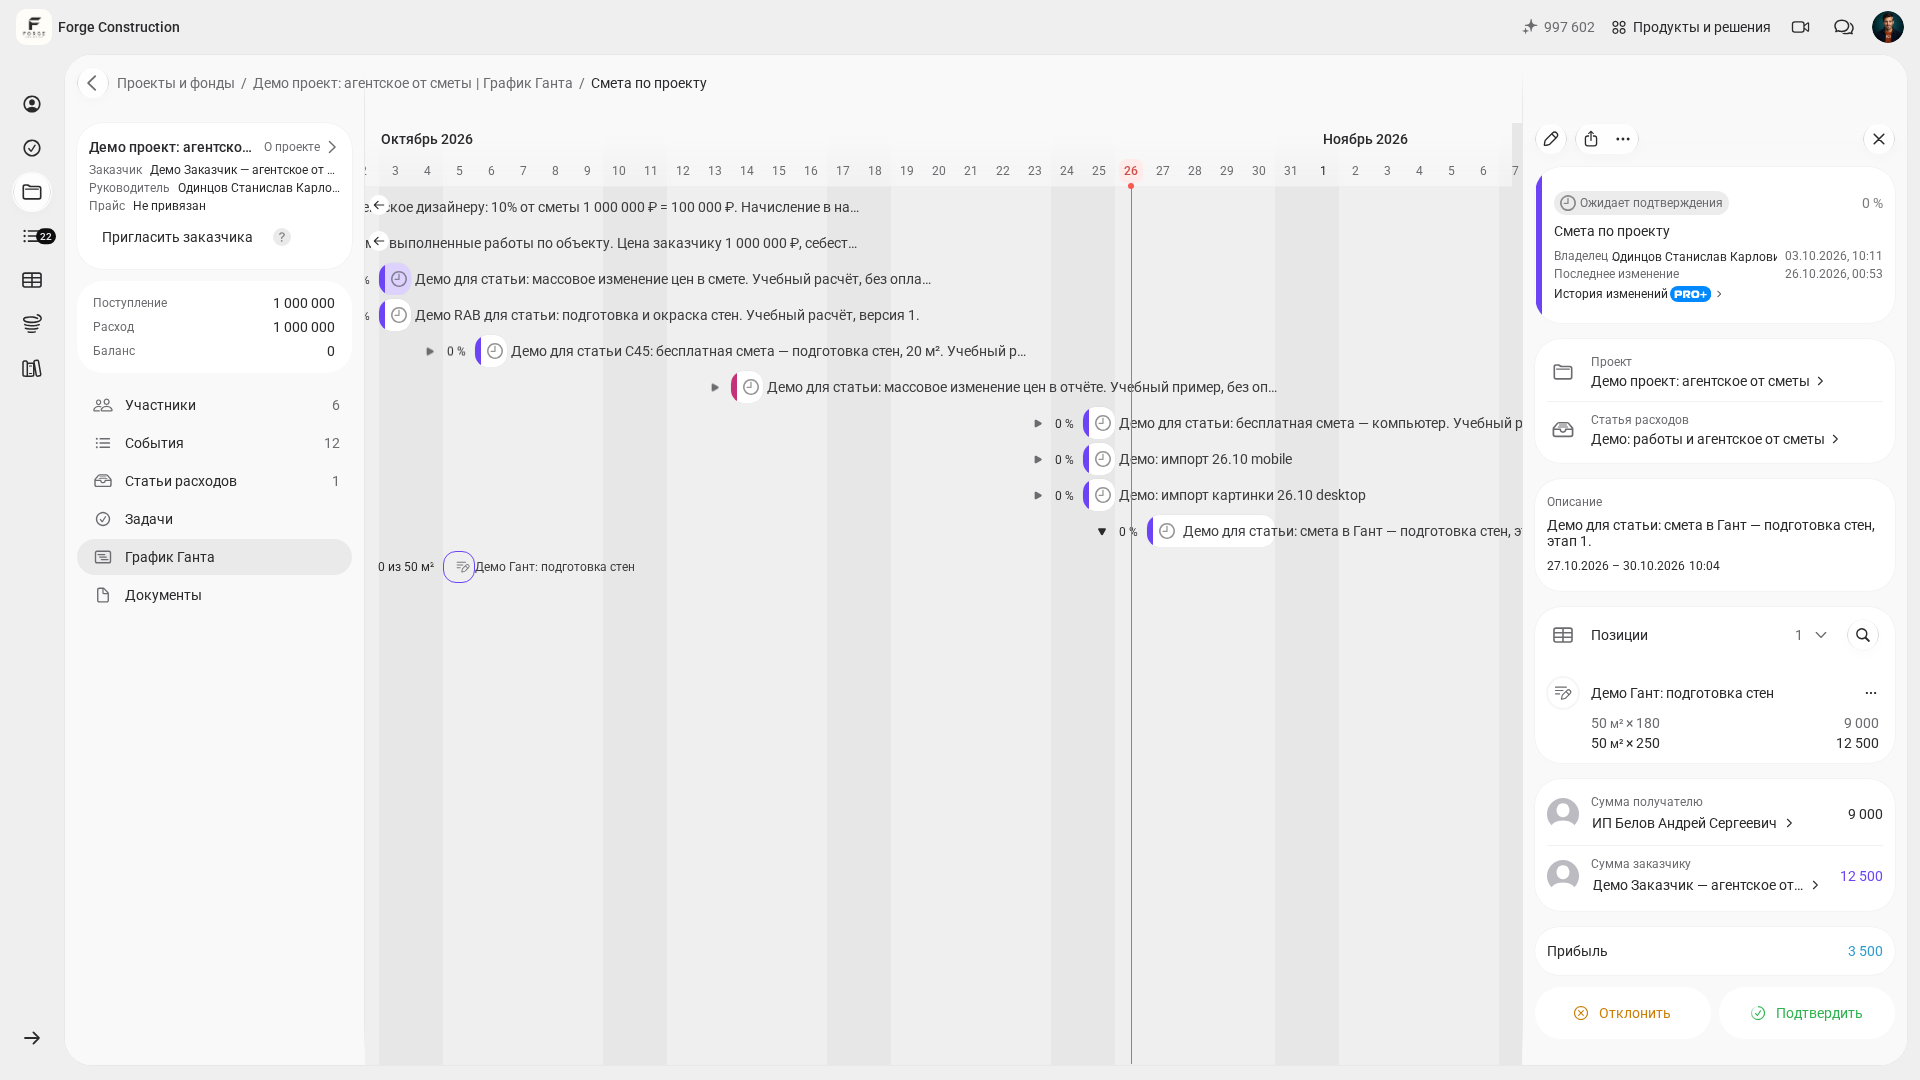
გახსენით საჭირო პროექტი და მის მოვლენებში არსებული ხარჯთაღრიცხვა. შეადარეთ აღწერა, პოზიციები, რაოდენობა და თანხები. კომპიუტერის მაგალითში გამოყენებულია ეტაპი „Подготовка стен“ (კედლების მომზადება): 50 m², დამკვეთისთვის თანხა 12 500 ₽, მიმღებისთვის კი — 9 000 ₽. ეს სასწავლო გაანგარიშებაა, გადახდის გარეშე.
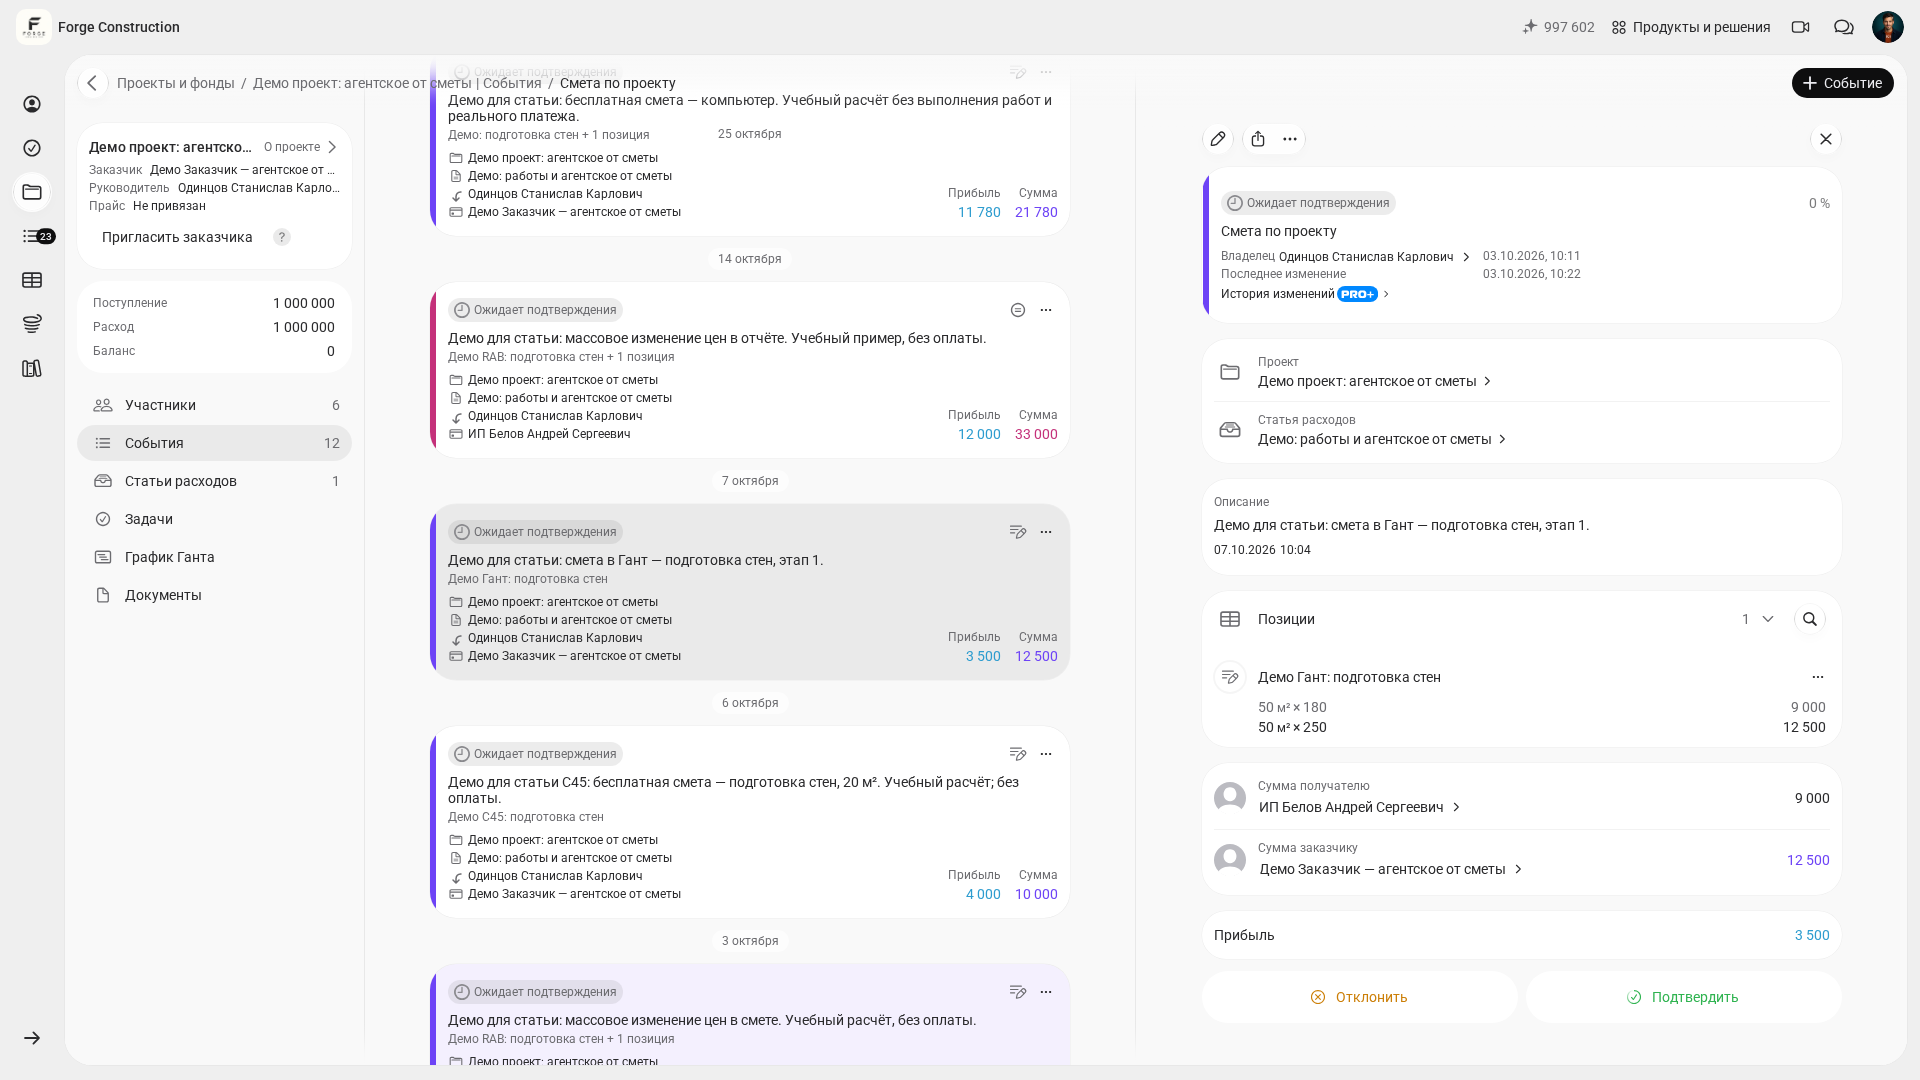
კომპიუტერზე იმავე ხარჯთაღრიცხვის ვადები შეცვალეთ:
- იმავე პროექტში გახსენით „График Ганта“ (განტის გრაფიკი) და არსებული ხარჯთაღრიცხვა აღწერით იპოვეთ. თუ მოვლენა არ ჩანს, შეამოწმეთ დროის შკალის შერჩეული პერიოდი და ფილტრები.
- საჭირო ხარჯთაღრიცხვასთან გახსენით „Показать позиции события“ (მოვლენის პოზიციების ჩვენება). სამუშაოები და რაოდენობები საწყის გაანგარიშებას შეადარეთ; ამისთვის მეორე ხარჯთაღრიცხვის შექმნა საჭირო არ არის.
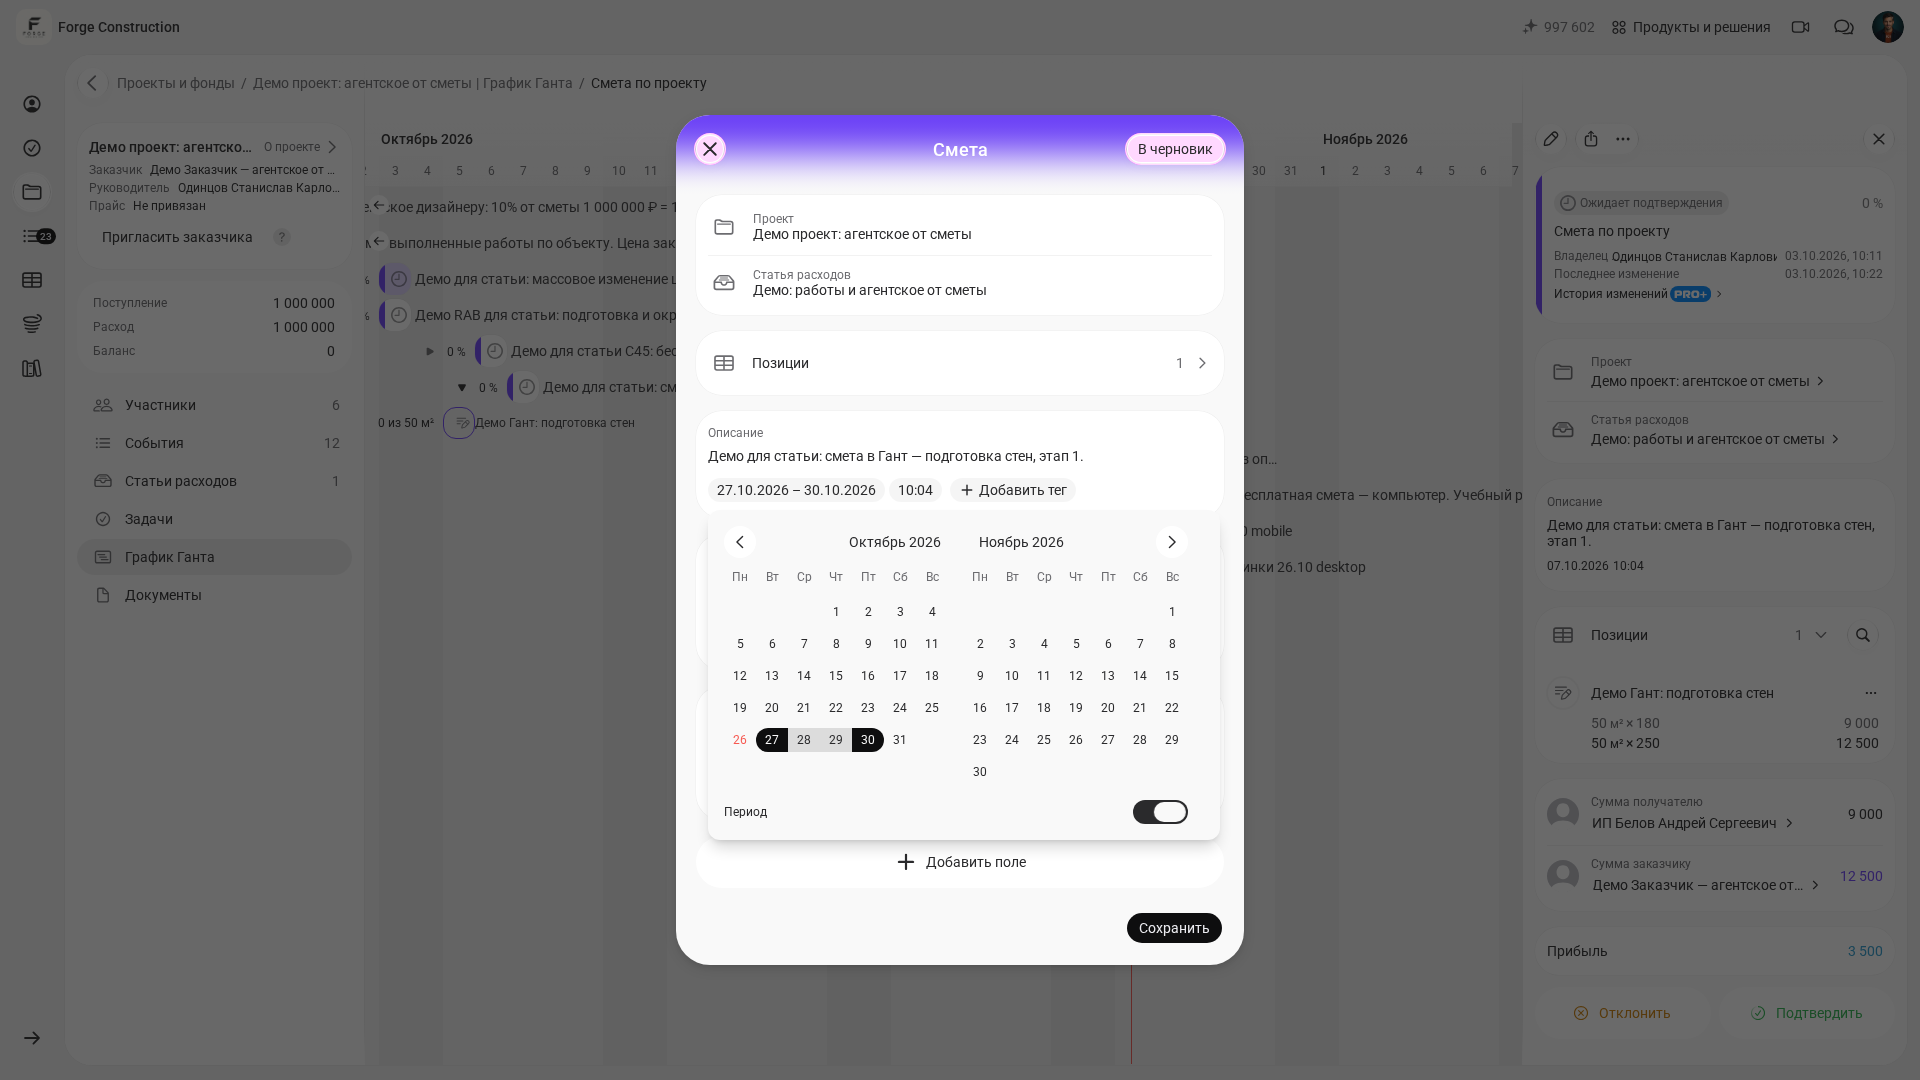
- შკალაზე თავად ხარჯთაღრიცხვა გახსენით და დააჭირეთ „Редактировать событие“ (მოვლენის რედაქტირება). მის ფორმაში გახსენით ღილაკი, რომელზეც მიმდინარე თარიღია მითითებული.
- ჯერ სასურველი დაწყების თარიღი აირჩიეთ. რამდენიმე დღის მისათითებლად კალენდარი ხელახლა გახსენით, ჩართეთ „Период“ (პერიოდი) და დასრულების თარიღი აირჩიეთ. თუ პერიოდი მანამდეც ჩართული იყო, ჯერ გამორთეთ და ახალი დასაწყისი აირჩიეთ. შენახვამდე აუცილებლად შეამოწმეთ თარიღის ღილაკზე საბოლოო დიაპაზონი: კომპიუტერის მაგალითში ეს არის 2026 წლის 27–30 ოქტომბერი.
- კალენდრის დასახურად დააჭირეთ ხარჯთაღრიცხვის ფორმის სათაურს, კალენდრის გარეთ. შემდეგ ხარჯთაღრიცხვის ფორმაში დააჭირეთ „Сохранить“ (შენახვა) და დაელოდეთ შენახვის დასრულებას.
- გრაფიკიდან ხელახლა გახსენით იგივე ხარჯთაღრიცხვა და შეადარეთ პერიოდი, პოზიციები, რაოდენობები, თანხები და სტატუსი. ასე შენახულ შედეგს შეამოწმებთ.
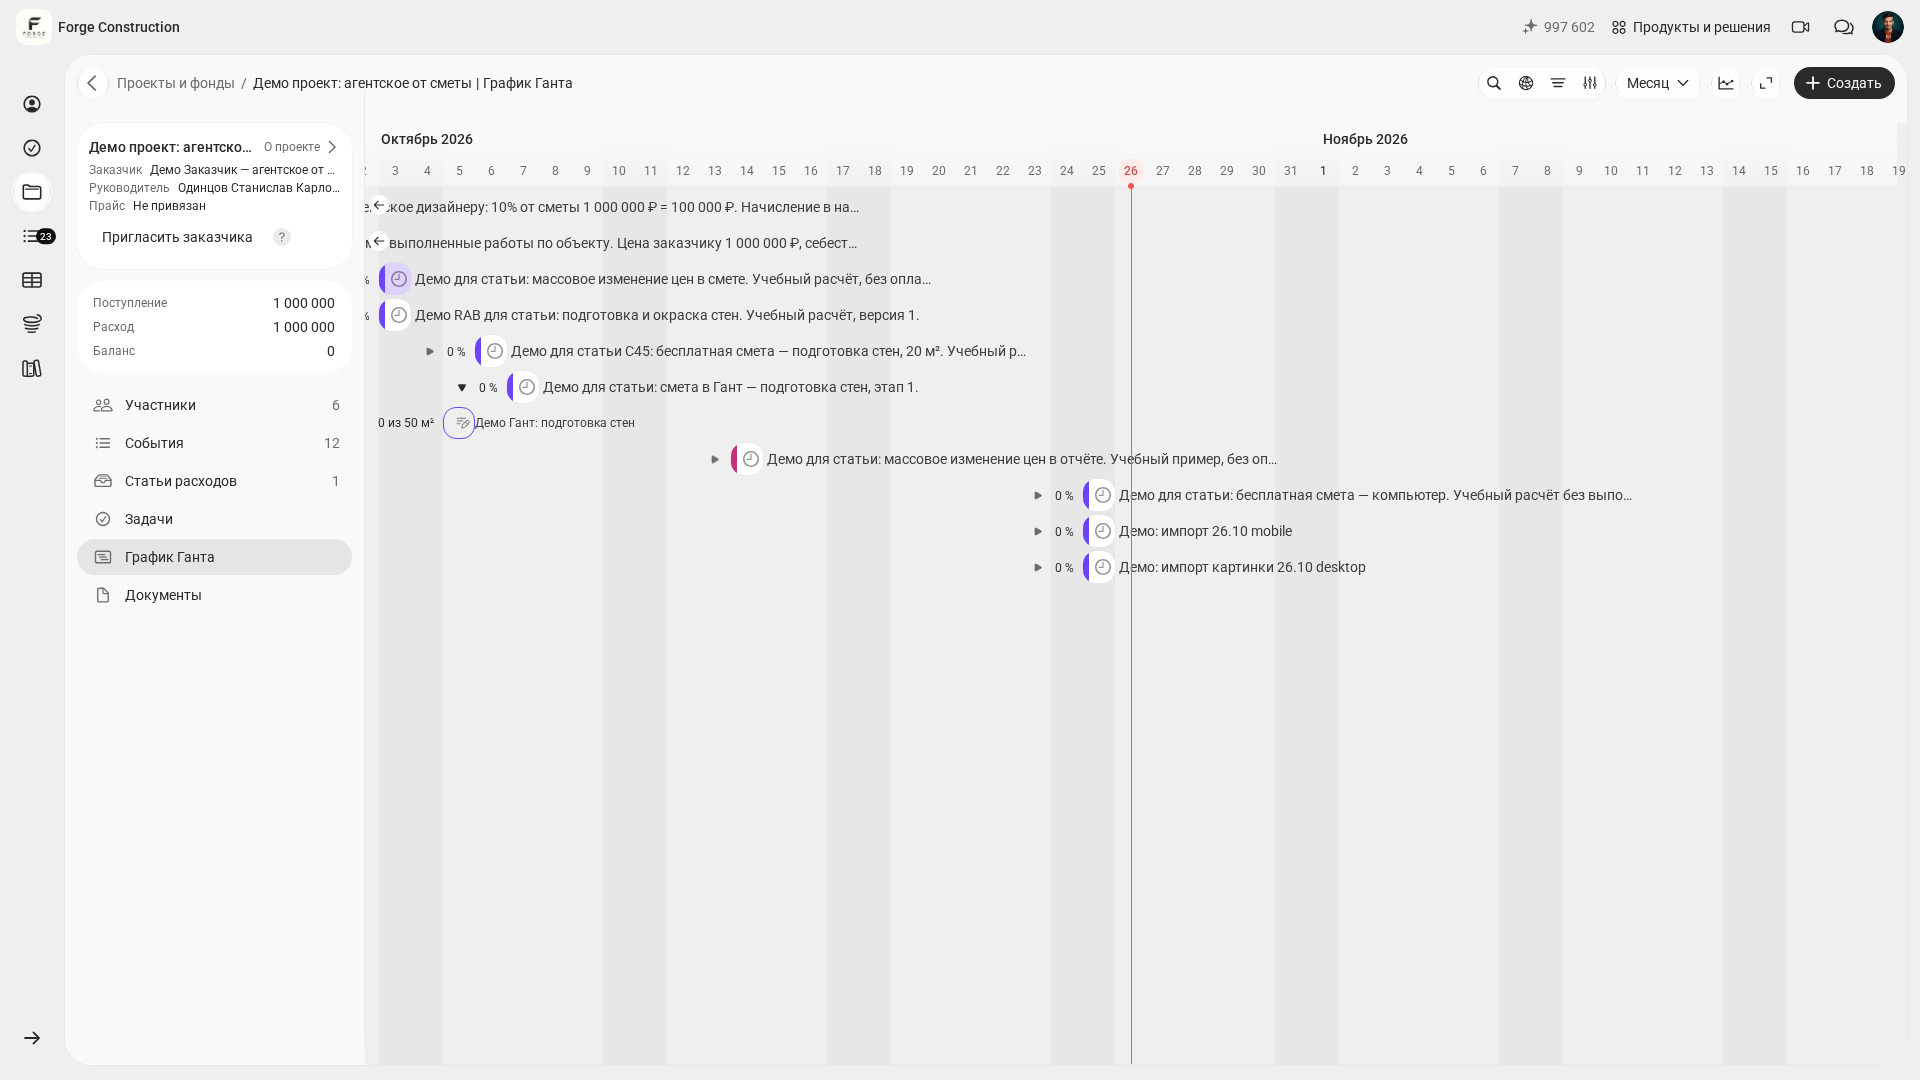
ამ გზით ხარჯთაღრიცხვის მოვლენის პერიოდი იცვლება. ცალკეული პოზიციების თარიღები დამოუკიდებელი დეტალიზაციაა: ნუ ჩათვლით, რომ ისინი მოვლენასთან ერთად ავტომატურად გადაიწია. სასწავლო შემოწმებისას 27–30 ოქტომბრის პერიოდის შენახვის შემდეგ რაოდენობა 50 m², თანხები და სტატუსი „Ожидает подтверждения“ (დადასტურების მოლოდინში) შენარჩუნდა.
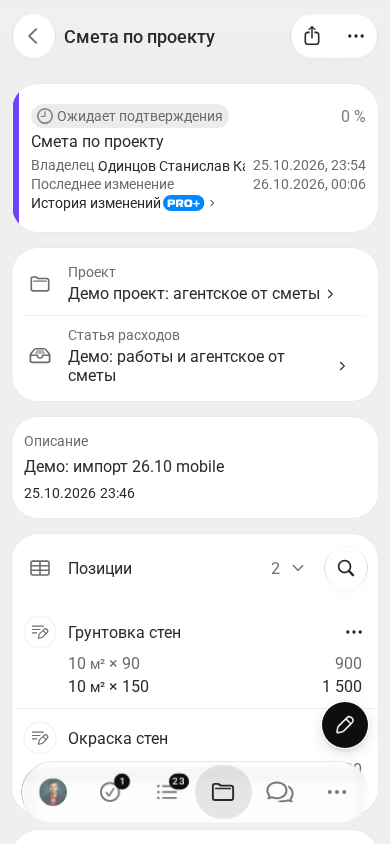
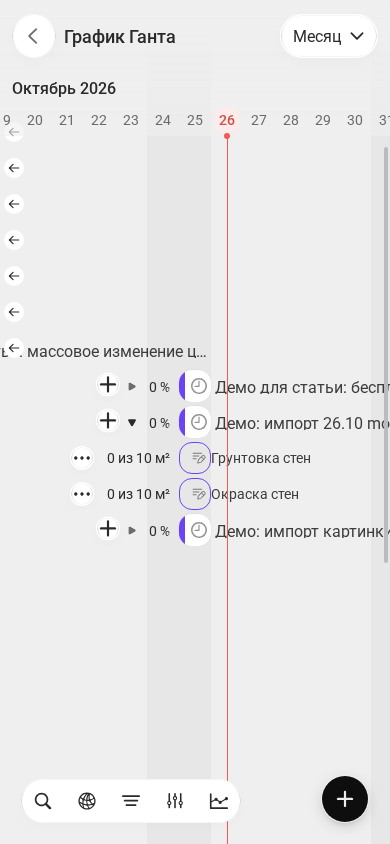
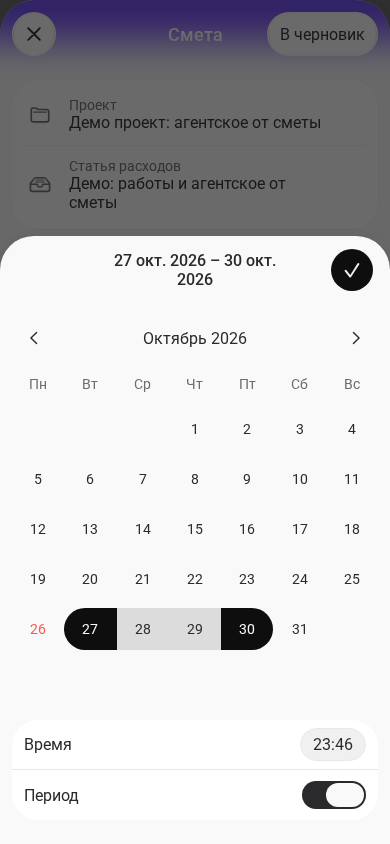
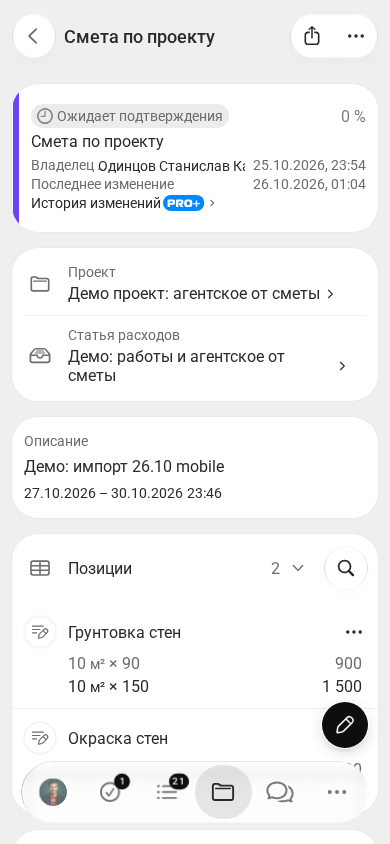
ტელეფონზე ჯერ იგივე ხარჯთაღრიცხვა განტის გრაფიკში იპოვეთ და მისი პოზიციები გაშალეთ. პერიოდის შესაცვლელად დაბრუნდით იმავე პროექტის „События“ (მოვლენები) განყოფილებაში, გახსენით ეს ხარჯთაღრიცხვა და მისი რედაქტირება. დააჭირეთ თარიღს და ჯერ დასაწყისი აირჩიეთ; კალენდარი ხელახლა გახსენით, ჩართეთ „Период“ (პერიოდი) და დასრულების თარიღი აირჩიეთ. შეამოწმეთ დიაპაზონი, არჩევანი კალენდრის ზედა მარჯვენა კუთხეში მდებარე მონიშვნის ღილაკით დაადასტურეთ, შემდეგ ხარჯთაღრიცხვის ფორმაში დააჭირეთ „Сохранить“ (შენახვა). შენახვის დასრულების შემდეგ ხარჯთაღრიცხვა ხელახლა გახსენით და თარიღები შეამოწმეთ. თუ მომავალი პერიოდის მინიჭების შემდეგ ჩანაწერი მოვლენების ჩვეულებრივი სიიდან გაქრა, გახსენით „Показать запланированные“ (დაგეგმილების ჩვენება) და იგივე ხარჯთაღრიცხვა იქ იპოვეთ. ეს ტელეფონის ბრაუზერის სამუშაო გზაა; ღილაკების განლაგება კომპიუტერისგან განსხვავდება.
კადრებზე ნაჩვენებია ნამდვილი რუსულენოვანი ინტერფეისი. კომპიუტერსა და ტელეფონზე სხვადასხვა სასწავლო ხარჯთაღრიცხვაა გამოყენებული; თითოეულ მოწყობილობაზე ერთი საკუთარი ჩანაწერია ნაჩვენები საწყისი გაანგარიშებიდან შენახულ პერიოდამდე.
კომპიუტერზე განტის გრაფიკი ასევე გაძლევთ საშუალებას, გადაადგილოთ მოვლენა და შეცვალოთ მისი ხანგრძლივობა დროის შკალაზე. ამ ცალკე გზის დეტალები მოცემულია მოვლენის ვადების შეცვლის ინსტრუქციაში (რუსულად). თუ ინტერფეისი გაფრთხილებთ, რომ დადასტურებულ ანგარიშს დადასტურება მოეხსნება, თარიღების შეცვლამდე ეს შედეგი გაითვალისწინეთ; ვადის გადატანა გადახდას ან ახალ დადასტურებას არ ნიშნავს.
როგორ უკავშირდება ერთმანეთს ვადები, ხარჯთაღრიცხვა და ანგარიშები?
პერიოდი დროს განსაზღვრავს. ხარჯთაღრიცხვა გეგმურ გაანგარიშებას შეიცავს, ანგარიშები კი შესრულებულ მოცულობებს აღრიცხავს. ეს მონაცემები ერთ პროექტს ეკუთვნის, თუმცა სხვადასხვა რამეს ნიშნავს: თარიღების გადატანა თავისთავად შესრულებულ სამუშაოს, ანგარიშს ან გადახდას არ ქმნის.
როდესაც ხარჯთაღრიცხვით შესრულებული სამუშაოს ანგარიშგება გჭირდებათ, მნიშვნელოვანია მის კონკრეტულ პოზიციებთან კავშირი წყაროს „Из сметы“ (ხარჯთაღრიცხვიდან) მეშვეობით. სამუშაოს ერთნაირი სახელი ან საერთო ფასების სია ამ კავშირს არ ქმნის. შემდეგ ანგარიშში დამატებით შესრულებული მოცულობა შეიტანეთ და უკვე აღრიცხული რაოდენობა არ გაიმეოროთ. ეს ცალკე გზა განხილულია ინსტრუქციაში „როგორ წარადგინოთ ანგარიში ხარჯთაღრიცხვის მიხედვით“ (რუსულად).
პოზიციების პროგრესი შესრულებულ რაოდენობას ხარჯთაღრიცხვასთან მიმართებით აჩვენებს. შენახული ანგარიშები, რომლებიც დადასტურებას ელოდება, ასევე შეიძლება პროგრესში მონაწილეობდეს; შესრულების პროცენტი გადახდას ან დადასტურებას არ ამტკიცებს. კავშირისა და შედეგის ნახვის წესები აღწერილია ხარჯთაღრიცხვის პროგრესის ინსტრუქციაში (რუსულად). თავად გაანგარიშების მოსამზადებლად გამოგადგებათ დეტალური მასალა 101-ის ხარჯთაღრიცხვების შესახებ (რუსულად).
ღირებულებისა და მოგების ფულადი შედარება „План-факт“ (გეგმა და ფაქტი) სხვა ამოცანას წყვეტს. მისი მაჩვენებლები შესრულებული რაოდენობის პროცენტებისა და თარიღებისგან ცალკე უნდა წაიკითხოთ: იხილეთ ღირებულებისა და მოგების გეგმისა და ფაქტის ინსტრუქცია (რუსულად). თუ გაანგარიშების სწრაფად მომზადება გჭირდებათ, გამოიყენეთ ხარჯთაღრიცხვის შექმნის მოკლე ინსტრუქცია (რუსულად).
101-ის პრეზენტაციაზე შეგიძლიათ განიხილოთ თქვენი ტიპური ობიექტი: რომელი ხარჯთაღრიცხვები გამოყოთ ეტაპებად, როგორ შეამოწმოთ ვადები და შემდეგ როგორ დააკავშიროთ ანგარიშები საწყის სამუშაოებთან.
რა შეცდომები ართულებს გრაფიკის მართვას?
ყველაზე ხშირად ხელს უშლის გაანგარიშებების დუბლირება, გაუგებარი დეტალიზაცია და რეგულარული შედარების ნაკლებობა. ჯერ დარწმუნდით, რომ გუნდი ერთსა და იმავე ხარჯთაღრიცხვას განიხილავს და მის პერიოდსაც ერთნაირად იგებს.
- მსგავსი ხარჯთაღრიცხვის შექმნა არსებულის დაგეგმვის ნაცვლად. შეადარეთ საწყისი ჩანაწერი, პროექტი და პოზიციები.
- ფასების სიის განტის გრაფიკის სავალდებულო პირობად მიჩნევა. ხელით შეყვანილი პოზიციებიც დასაშვებია; მნიშვნელოვანია პროექტის შენახული ხარჯთაღრიცხვა.
- ერთი საერთო ზოლიდან ეტაპების დეტალიზაციის მოლოდინი. დიდი ხარჯთაღრიცხვის რედაქტირება შესაძლებელია, თუმცა შუალედური ვადების კონტროლი სამუშაოების გასაგები დაყოფით უფრო მოსახერხებელია.
- მოვლენის პერიოდის შეცვლის ყველა პოზიციის თარიღის ავტომატურ ცვლილებად მიჩნევა. დაგეგმვის საჭირო დონე ცალკე შეამოწმეთ.
- 100 % პროგრესის გადახდის დადასტურებად მიჩნევა. ვადები, შესრულებული რაოდენობები, დადასტურებები და ფული ცალ-ცალკე შემოწმებას საჭიროებს.
- ტექნოლოგიური პაუზებისა და მიწოდებებისთვის დროის არდატოვება. გაითვალისწინეთ ისინი პერიოდის არჩევისას და შეთანხმდით, ვინ ამოწმებს ცვლილებებს.
როგორ შეინარჩუნოთ გრაფიკის აქტუალურობა და პრაქტიკული სარგებლობა?
გუნდში განსაზღვრეთ გეგმის აქტუალურობაზე პასუხისმგებელი პირი და უახლოესი ეტაპები რეგულარულად შეადარეთ. სამუშაოების გადატანისას შეამოწმეთ მეზობელი ვადები, მიწოდებები და ტექნოლოგიური პაუზები. ცვლილებების მიზეზები თქვენ მიერ მიღებული სამუშაო წესით შეინახეთ, რათა მონაწილეებს ახალი გეგმა ესმოდეთ.
გრაფიკი საჭიროების მიხედვით დააკონკრეტეთ და არა ზოლების რაოდენობის გასაზრდელად. სამუშაოთა თანმიმდევრობისა და დამოკიდებულებების ზოგადი პრინციპები განხილულია სტატიაში კალენდარული გრაფიკის შესახებ. დაგეგმვისას გაითვალისწინეთ დამტკიცების პროცედურებსა და მიწოდებებზე მიღწეული შეთანხმებები; ნუ ივარაუდებთ, რომ მათთვის უკვე შექმნილია ცალკე ავტომატური ზოლები.
ამ გზის სამუშაო შედეგია იგივე ხარჯთაღრიცხვა იმავე პროექტში, ამოსაცნობი პოზიციებითა და შემოწმებული შენახული პერიოდით. შემდგომი ანგარიშები საწყის სამუშაოებს დაუკავშირეთ, ხოლო ვადები, პროგრესი და ფულადი მაჩვენებლები თითოეული მათგანის მნიშვნელობის მიხედვით შეადარეთ.