Qurilishda hisobdor mablag‘larni yuritish berilgan pul, xarajatlar va tasdiqlovchi hujjatlarni o‘zaro bog‘lashni talab qiladi. Ishboshi material sotib oldi, lekin chekni yo‘qotdi. Yetkazib beruvchiga naqd pul berildi, tasdiq esa yo‘q. Buyurtmachi batafsil hisob so‘rayapti, sizda esa faqat yozishmalar va bank ko‘chirmalari saqlanib qolgan.
101 ilovasida amalga oshirilgan pul topshirishlarni va xarajat hisobotlarini alohida hodisalar sifatida qayd etish mumkin. Ular tarixda saqlanadi, balanslarning tarkibi esa kontragent toifasi, operatsiya turi va uning holatiga bog‘liq. Yozuvlarni hujjatlar bilan solishtirib, kimga pul berilganini, qaysi xarajatlar aks etganini va qaysi summalar bo‘yicha hali hisobot yoki hisob-kitob kerakligini tekshirasiz.
Mundarija:
- Hisobdor mablag‘lar nima va ularni 101 da nega qayd etish kerak?
- Kontragentning hisobdor balansi qanday tuzilgan?
- Hodisalar: pul hisobdor mablag‘larga qanday kiradi va ulardan qanday chiqariladi?
- Nega ustaga berilgan avans hali obyekt xarajati hisoblanmaydi?
- «Связи» (bog‘lanishlar) va to‘lovlarni tekshirish: nima uchun va kimga to‘lanadi?
- Hisobdor mablag‘lar tartibi: hisob-kitoblarni muntazam tekshirishni qanday yo‘lga qo‘yish kerak?
Hisobdor mablag‘lar nima va ularni 101 da nega qayd etish kerak?
Boshqaruv hisobida hisobdor mablag‘lar deb ishtirokchiga muayyan xarajatlar uchun, ulardan foydalanish bo‘yicha hisobot berish majburiyati bilan topshirilgan pulga aytiladi. Qurilishda odatiy holat shunday: buyurtmachi avans o‘tkazadi, keyin siz summani ishboshi, ta’minotchi yoki brigadirga berasiz va u pulni obyekt uchun sarflaydi.
Pul allaqachon berilib, xarajatlar haqidagi ma’lumotlar chatlarda qolganida tekshirish qiyinlashadi. 101 ilovasida buning uchun balanslar va hodisalardan foydalaniladi: har bir ishtirokchi bo‘yicha pul berishlar, hisobotlar va hisob-kitoblar solishtiriladi. Ko‘rsatkichlarning to‘liqligi barcha kerakli operatsiyalar kiritilganiga va ularning holatlari tekshirilganiga bog‘liq.
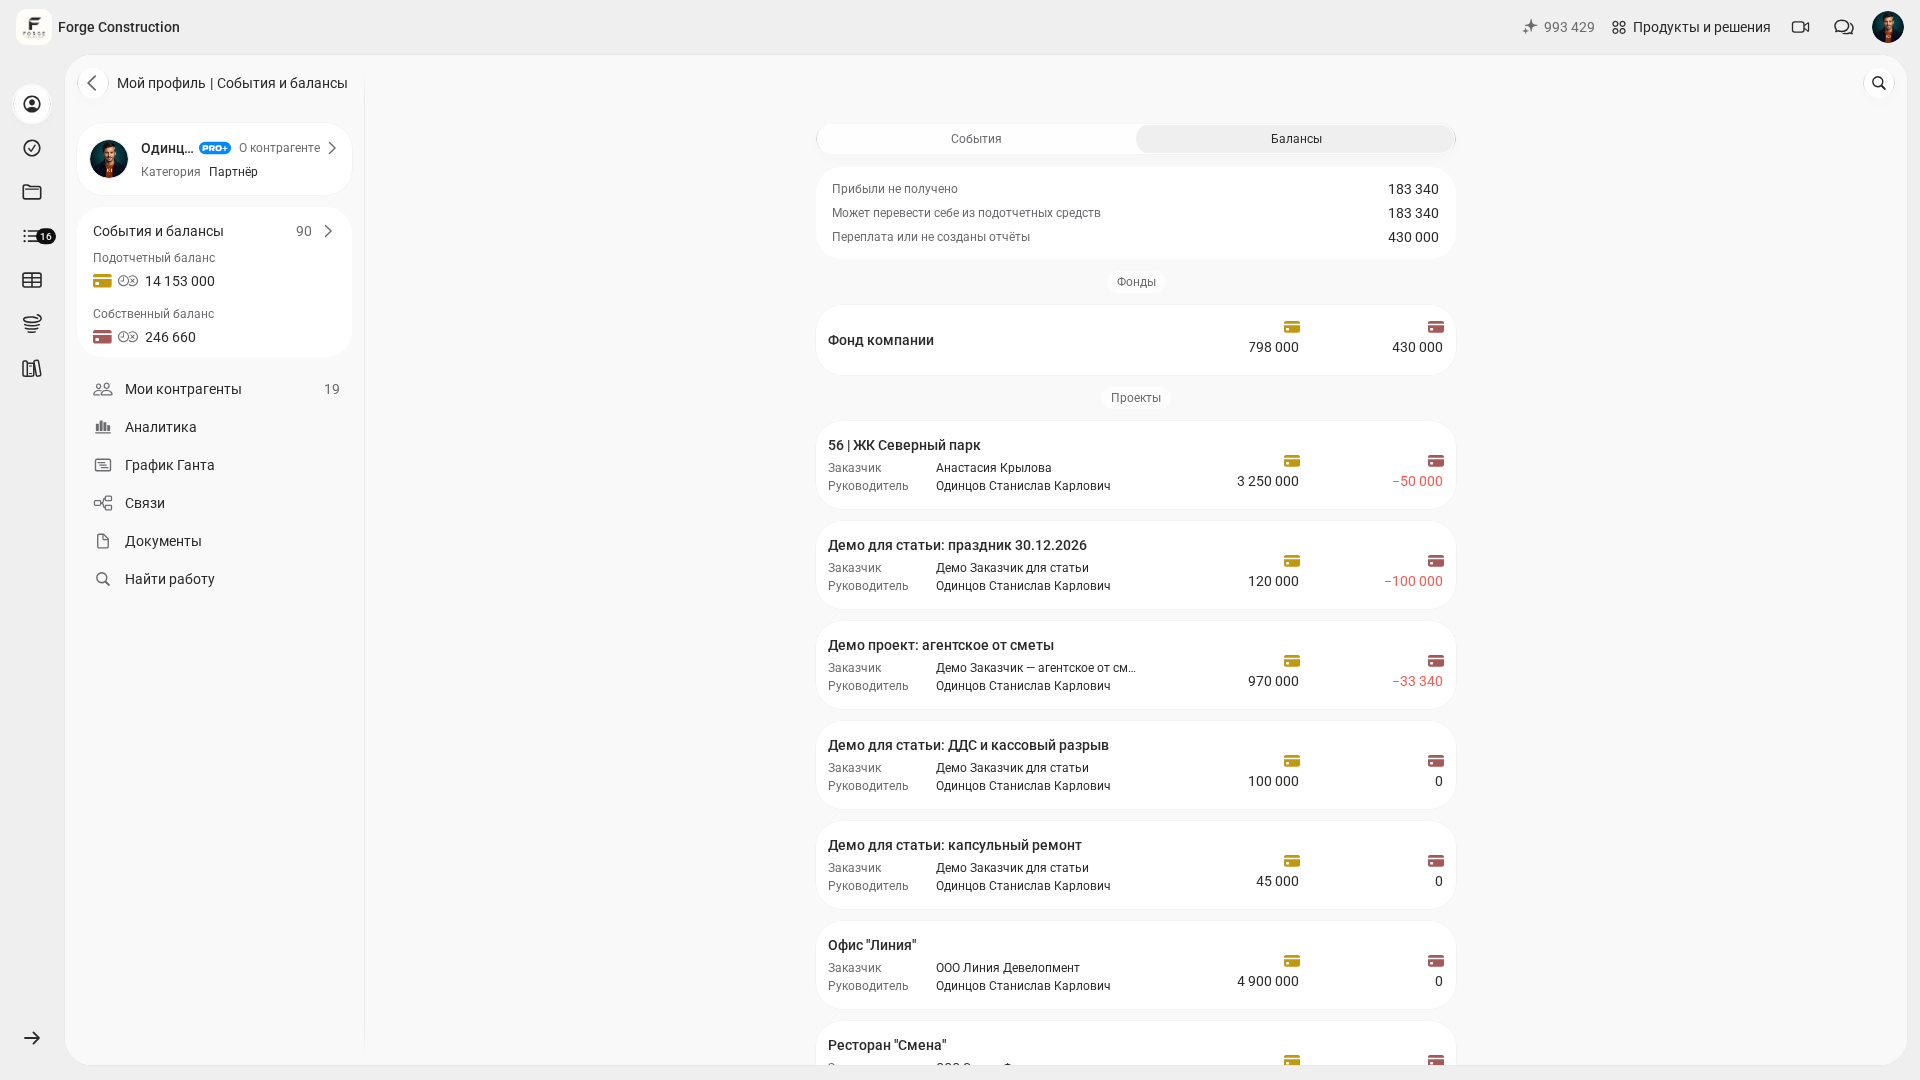
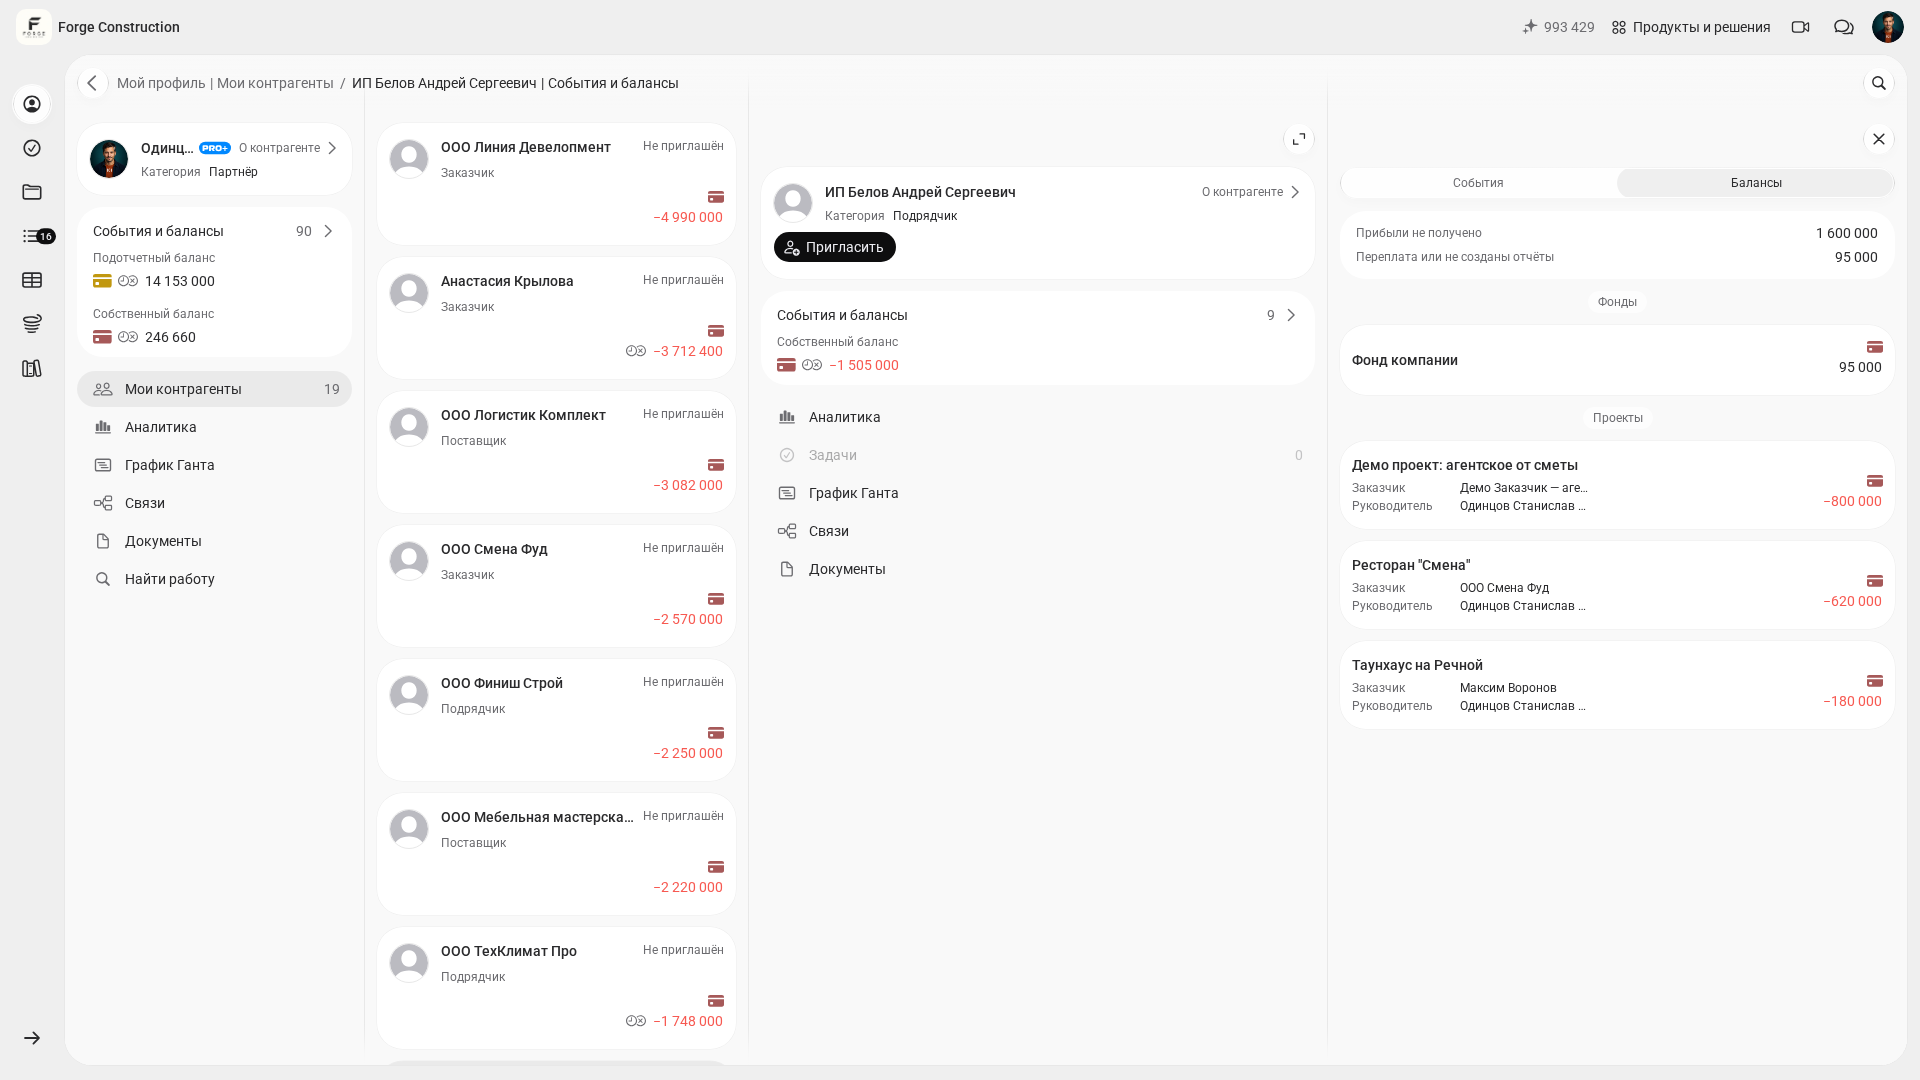
101 dagi ko‘rsatkichlar tarkibi kontragent toifasiga bog‘liq. «Партнёр» (hamkor) uchun shaxsiy va hisobdor balanslar alohida ko‘rsatiladi. Xodim, yetkazib beruvchi yoki pudratchi bilan hisob-kitoblarni uning kartochkasida toifasi va o‘tkazma turini hisobga olib tekshiring. Quyidagi misolda tanlangan pudratchining shaxsiy balansi ko‘rinadi.
Bu mantiqni chuqurroq tushunmoqchi bo‘lsangiz, blogda hisobdor mablag‘lar haqida alohida maqola bor: hisobdor mablag‘lar hisobini qanday yuritish kerak (rus tilida).
Kontragentning hisobdor balansi qanday tuzilgan?
101 da kontragent — hisob-kitob ishtirokchisi: buyurtmachi, hamkor, xodim, usta, yetkazib beruvchi yoki pudratchi. Hamkorning shaxsiy balansi uning ishlab topgan summalari va u bilan hisob-kitoblarga, hisobdor balansi esa sarflanishi uchun u javob beradigan mablag‘larga tegishli. Hamkor uchun shaxsiy balans shaxsiy mablag‘larga olingan summadan hisobga olingan hodisalar bo‘yicha ishlab topilgan summani ayirish orqali hisoblanadi. Bu ishoraning ma’nosini buyurtmachiga yoki boshqa ko‘rsatkichga avtomatik tatbiq etib bo‘lmaydi.
Veb-versiyada «Мой профиль» (mening profilim) va «Балансы» (balanslar) bo‘limini oching. Boshqa ishtirokchini ko‘rish uchun «Мои контрагенты» (mening kontragentlarim) bo‘limini ochib, uning kartochkasini va «Балансы» (balanslar) bo‘limini tanlang. Ism, toifa hamda kerakli loyiha yoki fondni tekshiring. Rasmlarda xayoliy Forge Construction kompaniyasi egasining hisobidan ochilgan 101 ning ruscha interfeysi ko‘rsatilgan; barcha ishtirokchilar, summalar va operatsiyalar namoyish uchun keltirilgan.
Loyiha uchun xaridga javobgarlik bilan pul berishda «Перевод подотчётных средств по проекту» (loyiha bo‘yicha hisobdor mablag‘larni o‘tkazish) tanlanadi. Ijrochiga amalga oshirilgan to‘lov yoki avans uchun «Оплата или аванс по проекту» (loyiha bo‘yicha to‘lov yoki avans) ishlatiladi. Haqiqiy jo‘natuvchi va oluvchini, loyiha, summa va sanani kiriting. Saqlashdan oldin operatsiya turi va oluvchining tegishli balansini tekshiring: pulning maqsadi keyingi solishtirish uchun muhim.
Hayotiy vaziyat: bir ishboshi ikkita loyihani bir vaqtda olib boradi, buyurtmachilar esa turli kunlarda pul yuboradi. Hisob yuritilmasa, summalarni osongina aralashtirib yuborish mumkin. Loyihalar bo‘yicha balans har bir obyekt kesimini ko‘rsatadi va pul berilgan, ammo hali hisobot yo‘q holatni payqashga yordam beradi.
Hodisalar: pul hisobdor mablag‘larga qanday kiradi va ulardan qanday chiqariladi?
101 ilovasida hisobdor mablag‘lar hisobi hodisalarga asoslanadi. «Поступление» (tushum) loyihaga kelgan pulni, «Отчёт» (hisobot) esa hisobga olingan xarajatni aks ettiradi. «Перевод» (o‘tkazma) ishtirokchilar o‘rtasida pul topshirilishini ko‘rsatadi va o‘z-o‘zidan loyiha xarajatini yaratmaydi.
Tushumlar, pul berishlar va keyingi hisobotlar ayni bir loyiha va ishtirokchilar bo‘yicha solishtiriladi. Hisobdor pul va ishlab topilgan haq bo‘yicha hisob-kitoblar alohida tekshiriladi. Mavjud maydonlar va balans ko‘rinishi tanlangan operatsiya va oluvchi toifasiga bog‘liq; bitta umumiy qoldiq har bir yozuvni tekshirish o‘rnini bosmaydi.
| Hodisa | Nima o‘zgaradi | Hisobdor mablag‘lar uchun nima beradi |
|---|---|---|
| «Поступление» (tushum) | Tasdiqlangandan keyin summa loyiha tushumlarida va haqiqiy oluvchining hisobdor mablag‘larida hisobga olinadi | Pul olinganini qayd etadi; jo‘natuvchi, oluvchi, summa va sanani tekshiring |
| «Отчёт» (hisobot) | Hodisa holatini hisobga olib loyiha xarajatini aks ettiradi | Xarid yoki bajarilgan ishlar haqidagi ma’lumotlarni va tasdiqlovchi materiallarni o‘z ichiga oladi; yaratilganining o‘zi natija tekshirilganini bildirmaydi |
| «Перевод» (o‘tkazma) | Ishtirokchilar o‘rtasida pul topshirilishini aks ettiradi; tegishli balanslar o‘tkazma turi va oluvchi toifasiga bog‘liq | Hisobot berish sharti bilan pul berishni ijrochiga to‘lov yoki avansdan ajratadi; loyiha xarajati hisobot orqali tekshiriladi |
Nega ustaga berilgan avans hali obyekt xarajati hisoblanmaydi?
Tasavvur qiling: siz ustaga qiymati 100 000 ₽ bo‘lgan ish uchun 30 000 ₽ avans berdingiz. O‘tkazmaning o‘zi obyekt xarajatini yaratmaydi. Bajarilgan ishlar haqidagi hisobotda haqiqatda yetkazilgan materiallar va tugallangan ish hajmlari aks ettiriladi. Oldindan pul berish haqidagi qaroringizning o‘zi na xarajatni, na natijani tasdiqlaydi.
Amalda berilgan avansni «Оплата или аванс по проекту» (loyiha bo‘yicha to‘lov yoki avans) turidagi o‘tkazma bilan, haqiqiy oluvchi, summa va sanani ko‘rsatib rasmiylashtiring. Usta uchun bu shaxsiy mablag‘lar bo‘yicha hisob-kitobdir; jo‘natuvchi ko‘rsatkichlari tarkibini uning toifasi va loyihasi bo‘yicha tekshiring. O‘tkazmaning o‘zi loyiha xarajatini yaratmaydi. Ish bajarilgach, haqiqiy pozitsiyalar va hajmlar bilan «Отчёт» (hisobot) tuzing. Allaqachon berilgan 30 000 ₽ uchun takroriy o‘tkazma kerak emas. Bajarilgan ishning to‘liq qiymati 100 000 ₽ bo‘lsa, qolgan 70 000 ₽ alohida solishtiriladi va faqat yangi haqiqiy to‘lov bo‘lganda aks ettiriladi.
Buyurtmachi berilgan avansni darhol ko‘rishni istasa-chi?
Asosiy usul — haqiqiy avansni «Перевод» (o‘tkazma) orqali qayd etish va keyin bajarilgan ishlar haqida hisobot berish. Buyurtmachiga ish tugashidan oldin avans haqida alohida yozuv kerak bo‘lsa, uning maqsadi va loyiha xarajatlarida aks ettirish tartibini oldindan kelishib oling. Berilgan avans haqidagi hisobot aynan shu faktni tasvirlashi kerak; bajarilmagan ish hajmlarini ko‘rsatish mumkin emas. Shaklni pozitsiyalarsiz saqlash imkoniyati xarajatni tan olish uchun asos borligini o‘z-o‘zidan tasdiqlamaydi.
- Avans haqida alohida hisobot kelishilgan bo‘lsa, haqiqatda berilgan 30 000 ₽ uchun aniq tavsifli bitta yozuv yarating, masalan, «Ustaga avans, ishlar hali bajarilmagan». Bajarilmagan pozitsiyalarni qo‘shmang va bu summaning allaqachon kiritilgan o‘tkazmasini hisobga oling.
- Ishlar tugagach, dastlabki yozuvni haqiqiy pozitsiyalar, hajmlar va hujjatlar bilan solishtiring. Hisobotga aniqlik kiritish tartibini mas’ul shaxs bilan kelishing: tuzatishdan oldin uning joriy holatini, tahrirlash huquqlarini va oldingi avansning aks etishini tekshirish kerak.
- Xarajat faqat bir marta aks etishini ta’minlang. Avval hisobga olingan 30 000 ₽ ustiga tegishli aniqlik kiritmasdan barcha 100 000 ₽ uchun ikkinchi hisobot tuzish avansni ikki marta hisobga olishga olib keladi.
- O‘zgarishlarni tekshirish usulini buyurtmachi bilan oldindan kelishing. Yozuvga kirish uning ishtiroki va huquqlariga bog‘liq; bu holatda avtomatik bildirishnoma olinishi kafolatlanmaydi. Kelishilgan ma’lumot haqiqatda yetkazilganini va tushunarli ekanini tekshiring.
- Usta bilan hisob-kitobni solishtiring: to‘liq qiymat 100 000 ₽ va berilgan avans 30 000 ₽ bo‘lsa, yana 70 000 ₽ to‘lash qoladi. Yangi to‘lovni uning haqiqiy sanasida alohida o‘tkazma bilan aks ettiring, dastlabki avansni takroran bermang.
| Vaziyat | 101 da nimani rasmiylashtirish kerak | Obyekt bo‘yicha nimani tekshirish kerak |
|---|---|---|
| Avans sizning tashabbusingiz bilan berilgan | Haqiqiy oluvchiga «Оплата или аванс по проекту» (loyiha bo‘yicha to‘lov yoki avans) turidagi «Перевод» (o‘tkazma) | Pul topshirilishi bir marta hisobga olingan; ish xarajati keyingi hisobot orqali tekshiriladi |
| Buyurtmachi avansni alohida aks ettirishga rozilik bergan | Avans berilganini aniq tasvirlaydigan kelishilgan yozuv, bajarilmagan hajmlarsiz | Xarajatni hisobga olish asosi va tartibi, yozuv holati hamda avansning takroran kiritilmagani |
| Usta ishni tugatgan | Dastlabki yozuvga kelishilgan aniqlik kiritish bilan haqiqiy pozitsiyalar, hajmlar va hujjatlar | To‘liq qiymat bir marta aks ettirilgan; usta bilan hisob-kitobda avval berilgan avans hisobga olingan |
Solishtirishda hodisaning aniq turi va holatini tekshiring. Mas’ul shaxsning tasdiqlashi va buyurtmachining qabul qilishi — tegishli huquqqa ega ishtirokchilar bajaradigan turli amallar. Yozuvni saqlash hali uning tasdiqlanganini yoki pul amalda topshirilganini bildirmaydi. Quyidagi o‘quv juftligida hisobot va to‘lov «Ожидает подтверждения» (tasdiqlash kutilmoqda) holatida saqlangan; ularni yakunlangan to‘lov sifatida ko‘rsatish mumkin emas.
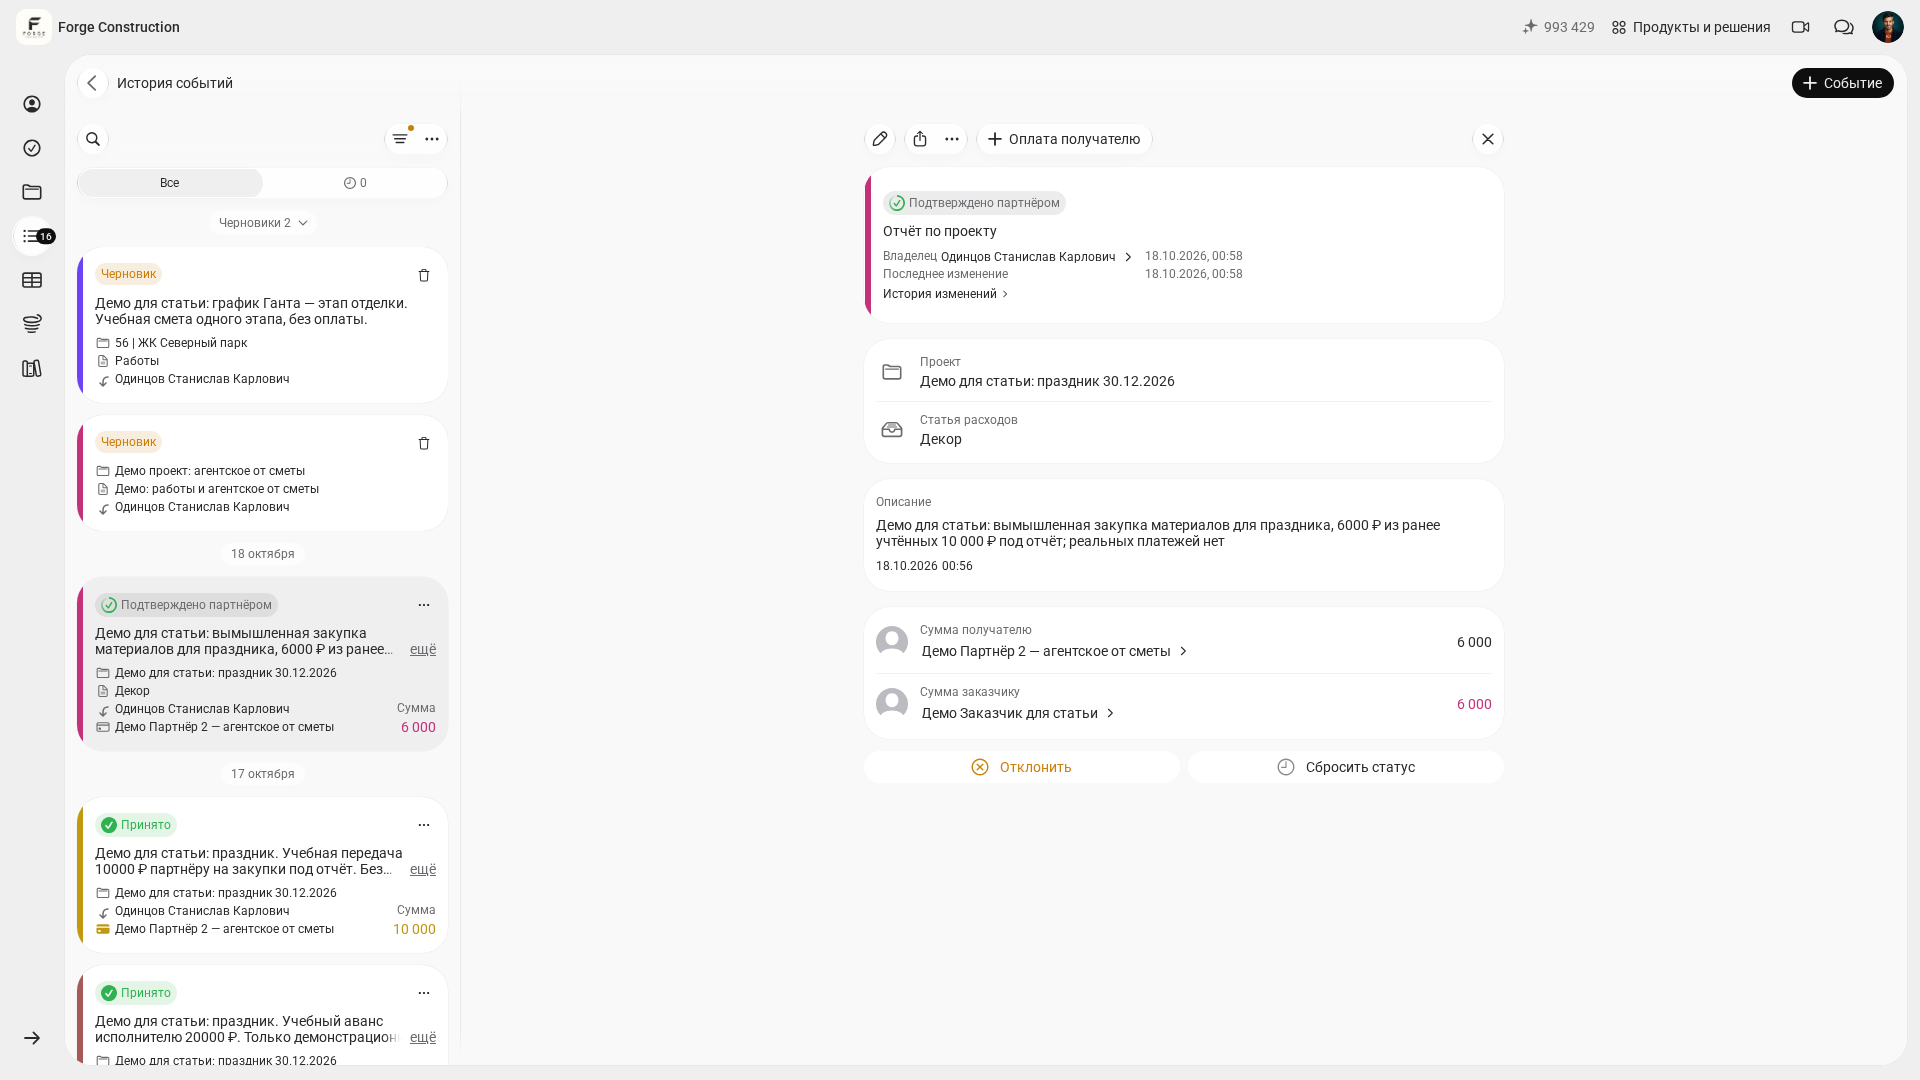
Oldindan mavjud bo‘lgan boshqa namoyish misolida ilgari hisobdor mablag‘ sifatida hisobga olingan 10 000 ₽ dan sarflangan 6 000 ₽ uchun hisobot ko‘rsatilgan. Uning «Подтверждено партнёром» (hamkor tasdiqlagan) holati tekshiruvdan oldin ham mavjud edi. Bu misol pul berish va sarflash alohida hodisalar ekanini ko‘rsatadi; muayyan balansning aniq qoldig‘ini hodisalar tarkibi va holatlari bilan solishtiring.
«Связи» (bog‘lanishlar) va to‘lovlarni tekshirish: nima uchun va kimga to‘lanadi?
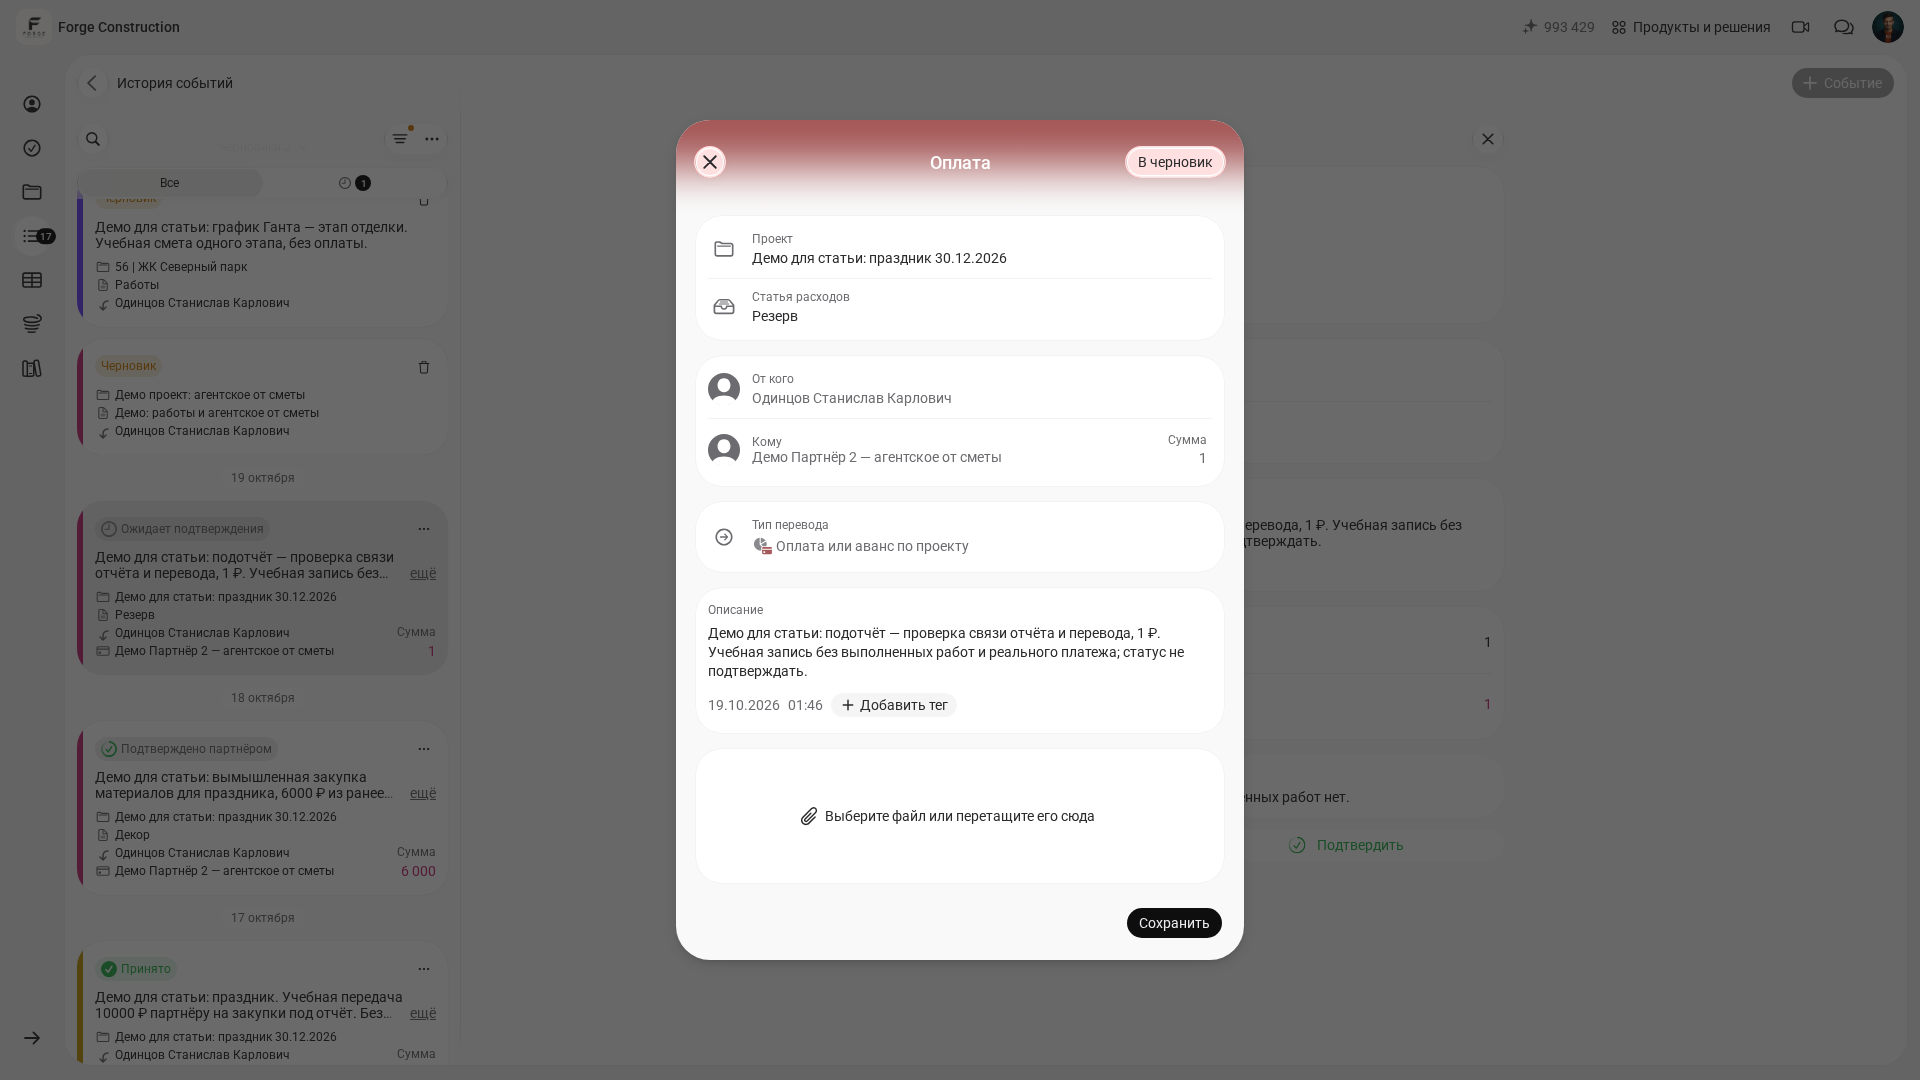
Xarajat va to‘lovni tekshirish uchun «Отчёт» (hisobot) va «Перевод» (o‘tkazma) ni solishtiring. Hisobot kartochkasidagi «Оплата получателю» (oluvchiga to‘lov) tugmasi alohida «Оплата» (to‘lov) shaklini ochadi. Tekshirilgan misolda loyiha, xarajat moddasi, jo‘natuvchi, oluvchi, summa, «Оплата или аванс по проекту» (loyiha bo‘yicha to‘lov yoki avans) turi, tavsif va sana avtomatik to‘ldirildi. Saqlashdan oldin bu maydonlarni tekshiring va haqiqiy pul topshirilishi hali qayd etilmaganiga ishonch hosil qiling.
Rasmlarda faqat bog‘lanishni tekshirish uchun yaratilgan, har biri 1 ₽ lik alohida o‘quv juftligi ko‘rsatilgan. Unda haqiqiy to‘lov va bajarilgan ishlar yo‘q. To‘lov odatiy tarzda saqlangach, hisobotda «с оплатой» (to‘lov bilan) havolasi paydo bo‘ldi; undan «Оплата с отчётом» (hisobot bilan to‘lov) yozuvi ochildi. Ikkala hodisa ham tasdiqlashni kutishda qoldi.
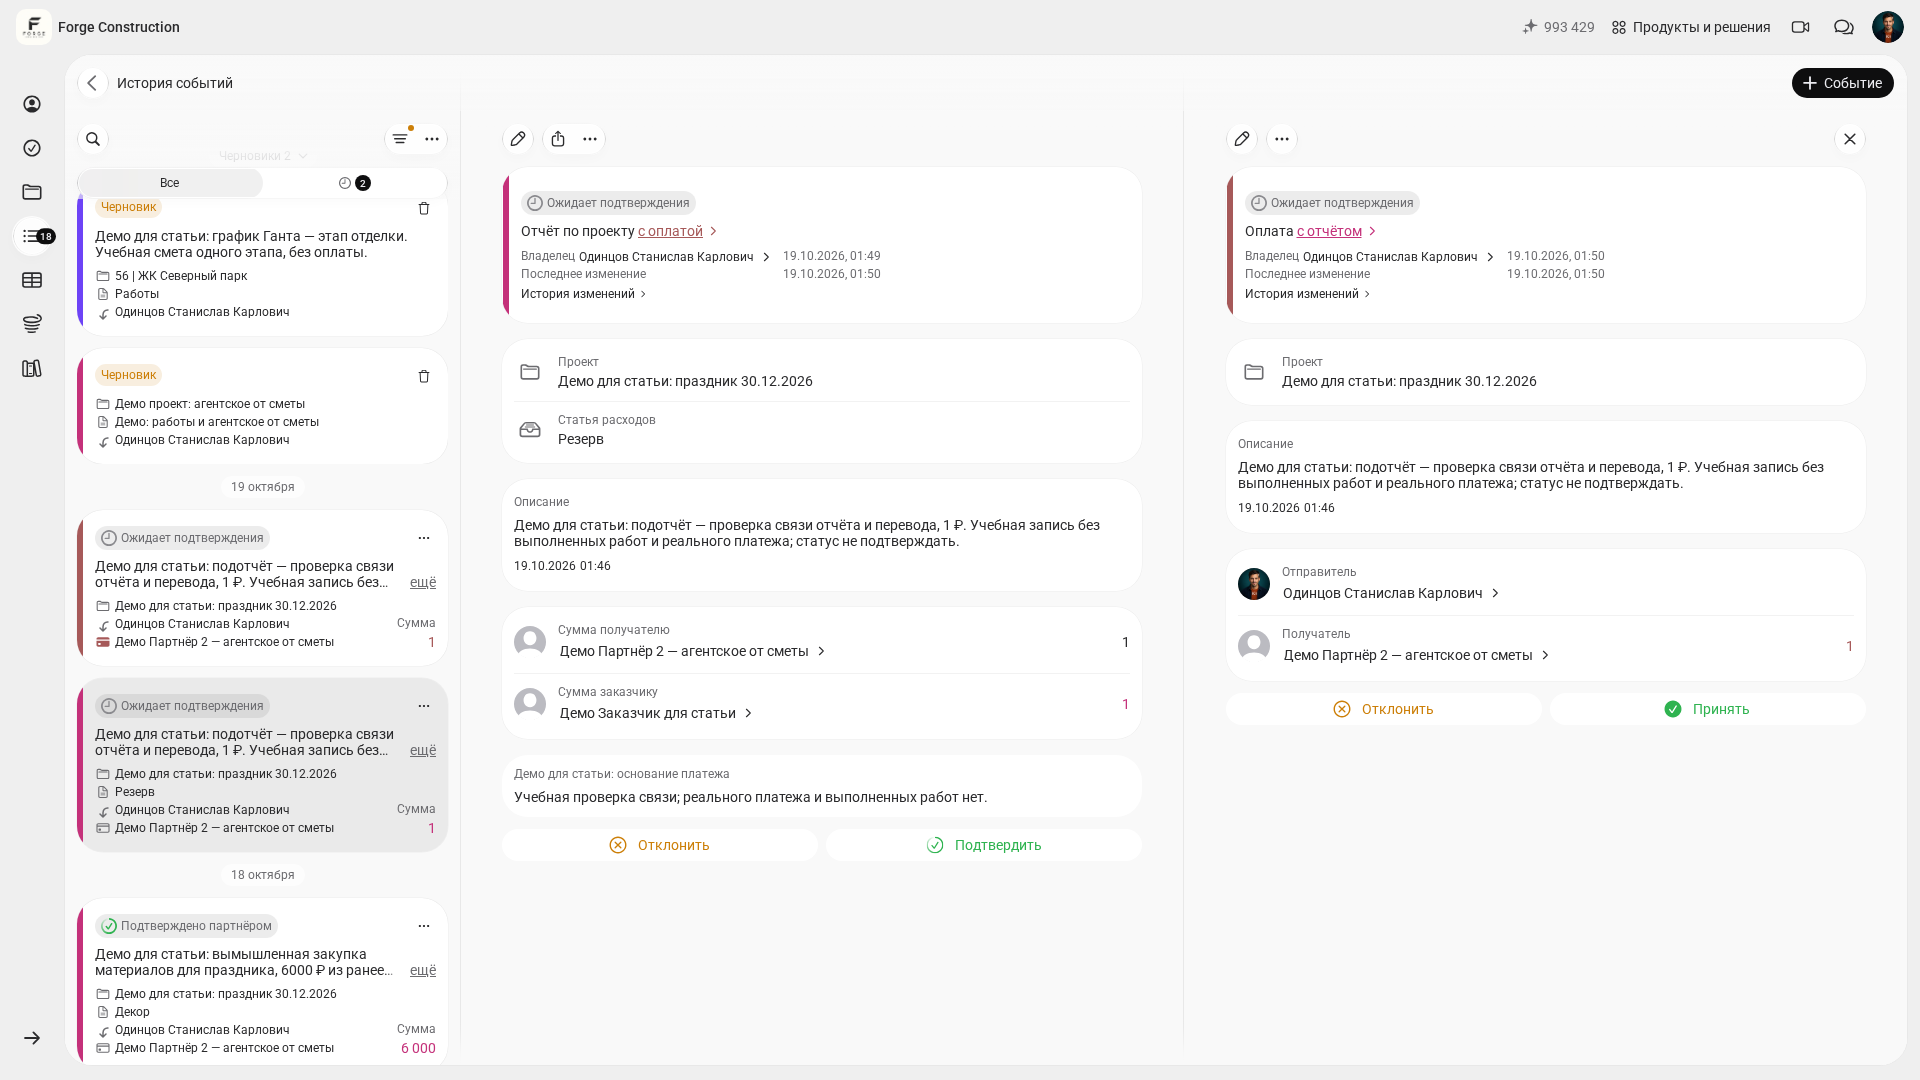
Bog‘langan juftlikda oluvchi, loyiha, summa, sana va ikkala yozuv holatini solishtiring. Havolaning o‘zi hisobdagi bog‘lanishni ko‘rsatadi; amalga oshirilgan to‘lov alohida tasdiqlanadi. Pul oldin hisobdor mablag‘ sifatida berilgan yoki to‘lov avval kiritilgan bo‘lsa, faqat bog‘lanish paydo bo‘lishi uchun takroriy o‘tkazma yaratish mumkin emas.
«Связи контрагента» (kontragent bog‘lanishlari) ekrani ishtirokchi kartochkasidagi «Связи» (bog‘lanishlar) tugmasi orqali alohida ochiladi. Bu tanlangan kontragent atrofidagi kiruvchi va chiquvchi bog‘lanishlar grafigidir. U ishtirokchilar va operatsiyalarni tushunishga yordam beradi; aniq hisob-kitoblarni dastlabki hodisalar orqali tekshiring. Grafikning jamlanma ko‘rsatkichlari va amaldagi balanslarning ma’nosi turlicha, shuning uchun birini ikkinchisi bilan almashtirmang.
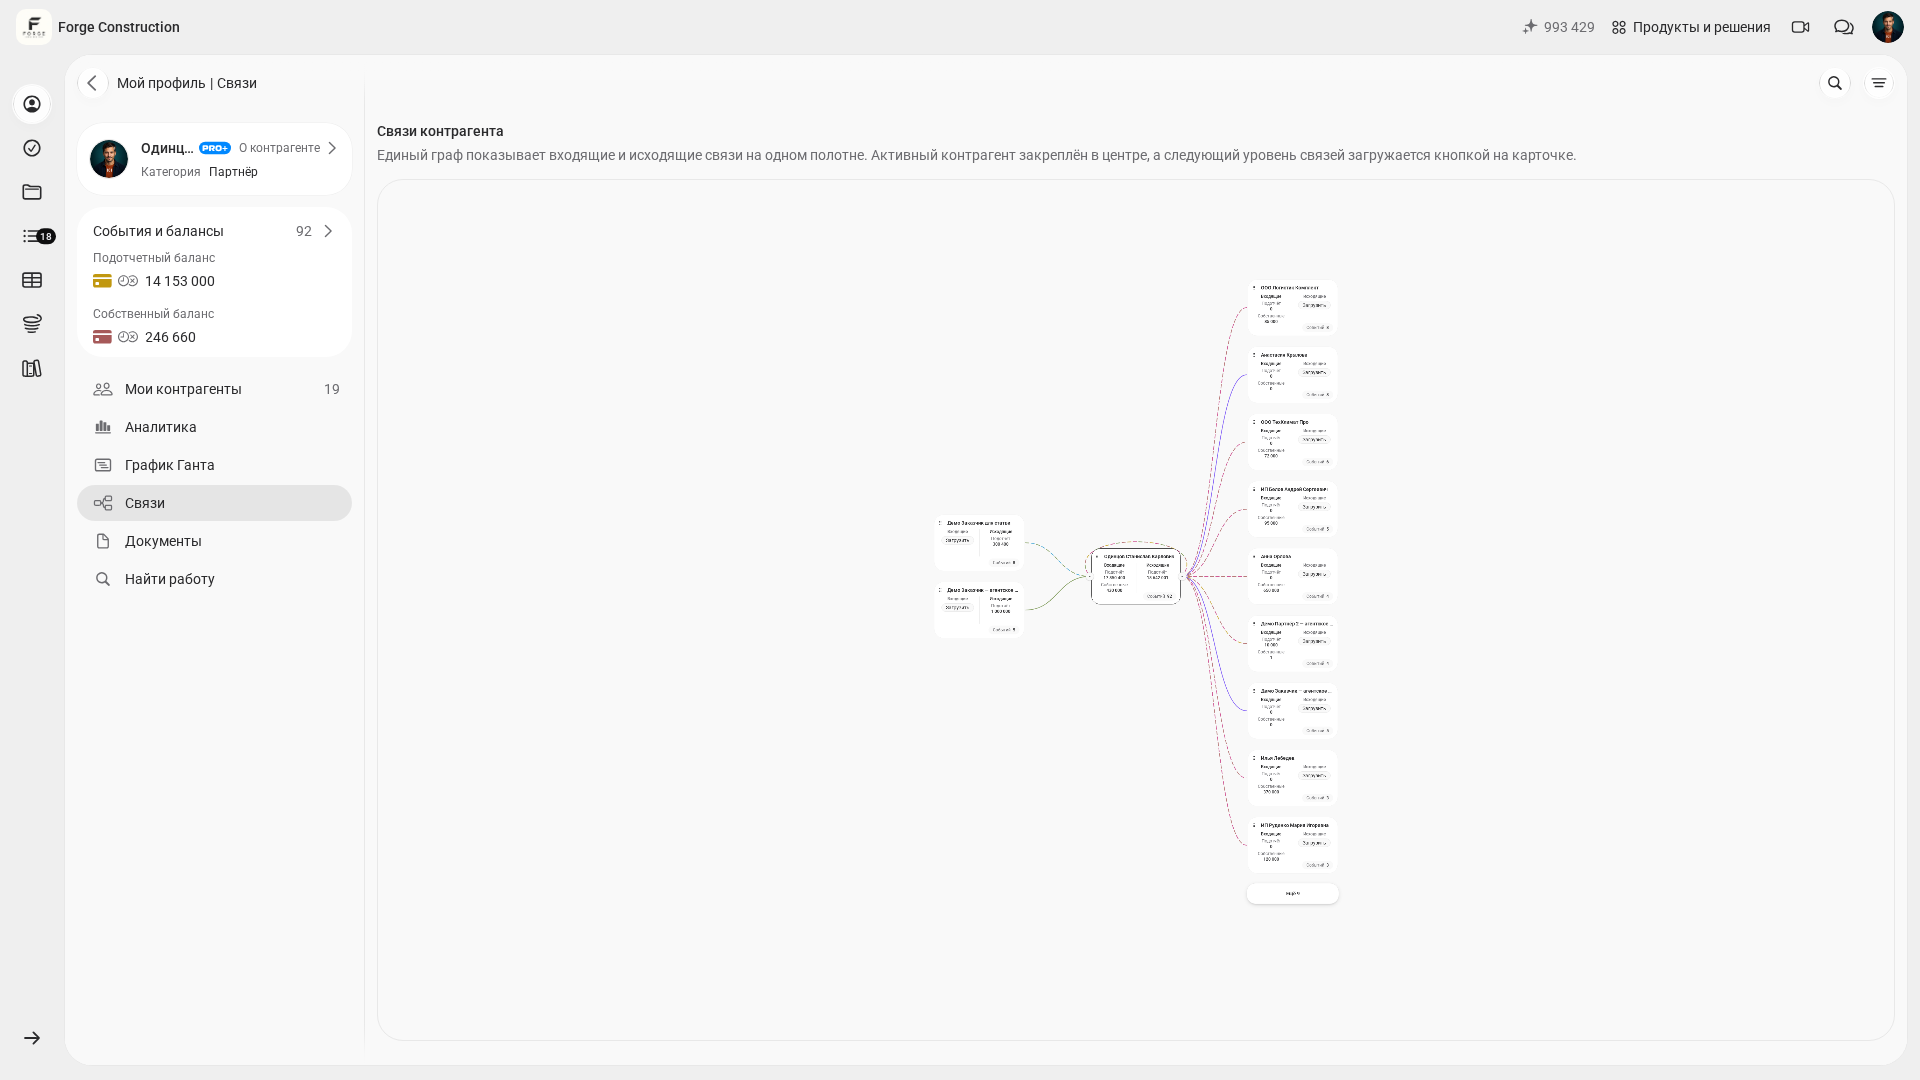
Hisobot va o‘tkazma alohida kiritilishi mumkin. Loyiha yoki summaning mos kelishi yozuvlar ko‘rsatilgan o‘zaro bog‘lanishni hosil qilishini hali isbotlamaydi. To‘lov oldin alohida hisobga olingan bo‘lsa, pul topshirilishini bir marta hisobga olishni saqlagan holda mavjud hodisalar va hujjatlarni solishtiring.
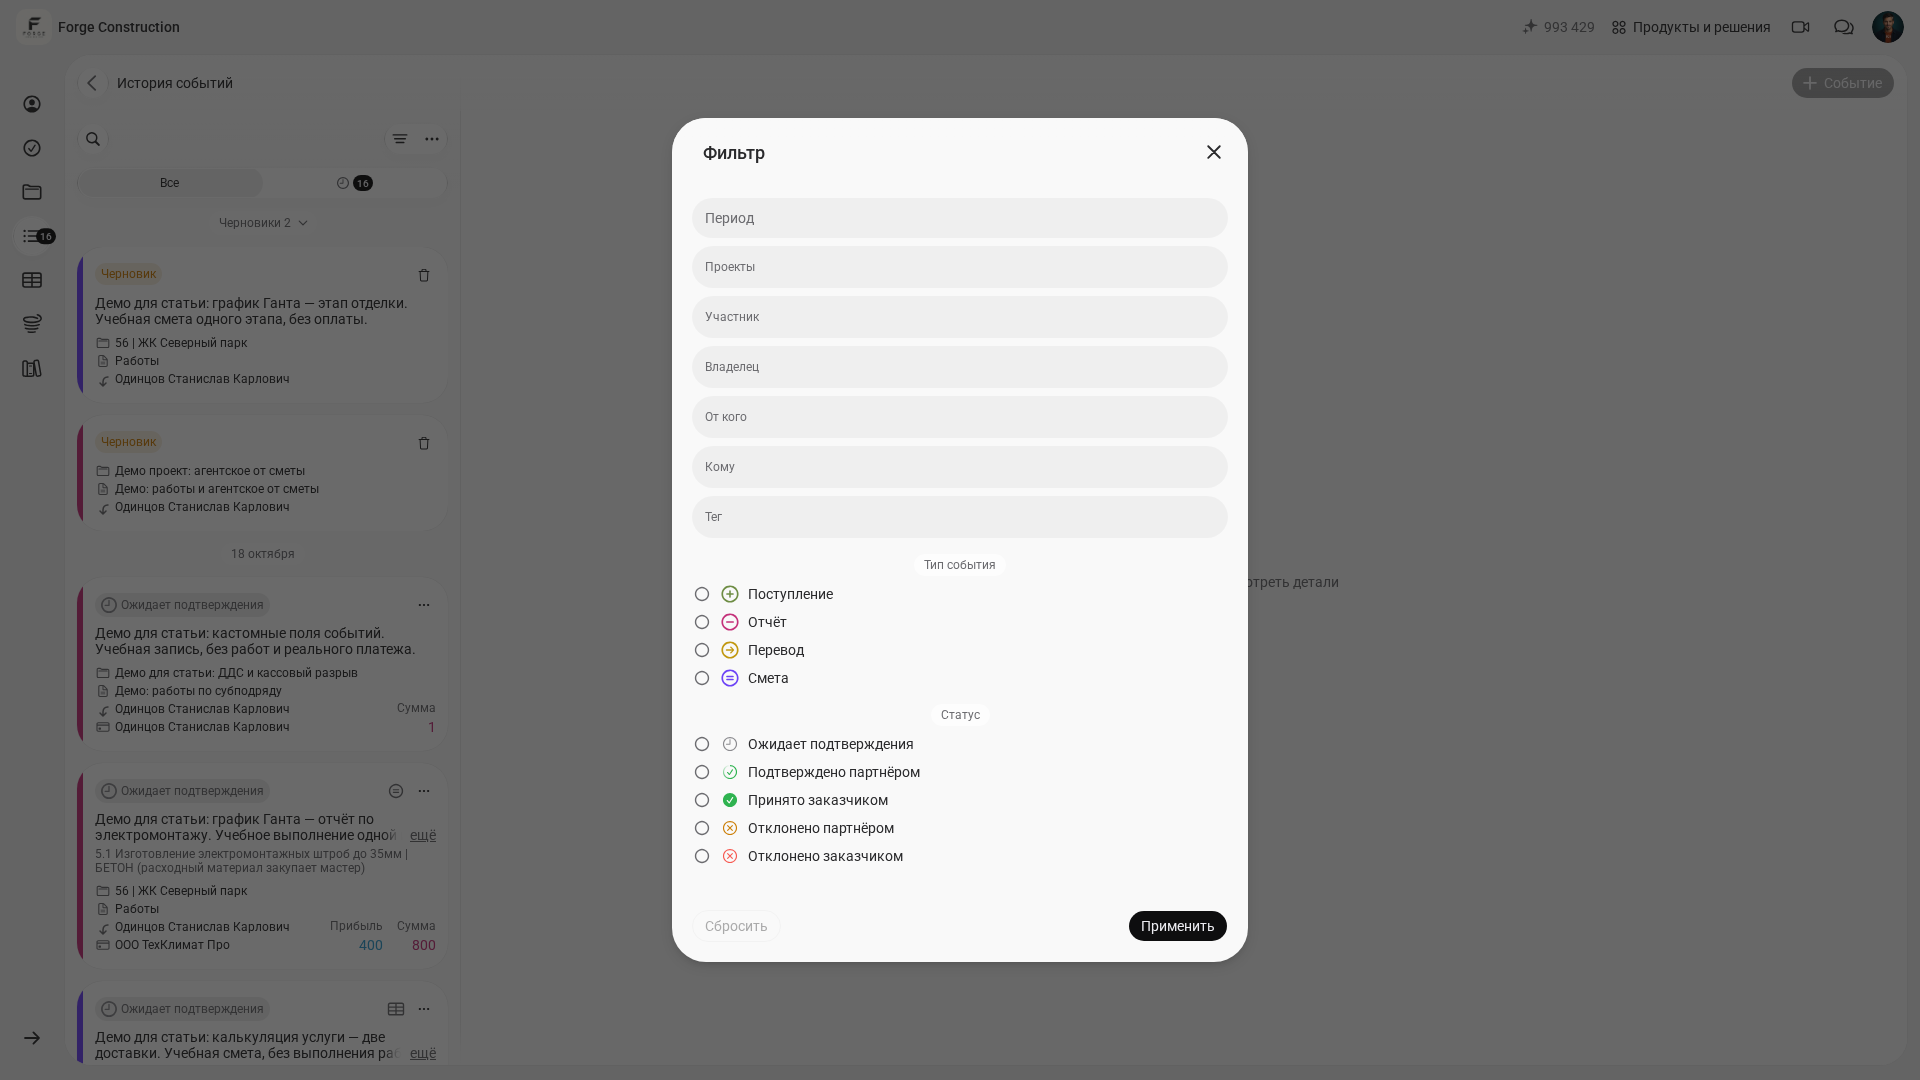
Butun kompaniya bo‘yicha tekshirish uchun «История событий» (hodisalar tarixi) bo‘limini va «Фильтр» (filtr) tugmasini oching. Ko‘rsatilgan shaklda davr, loyihalar, ishtirokchi, egasi, «От кого» (kimdan), «Кому» (kimga), teg, hodisa turi va holati mavjud. Kerakli shartlarni tanlab, «Применить» (qo‘llash) tugmasini bosing. Qamrovi bir xil ma’lumotlarni solishtiring: bitta loyihaning filtrlangan ro‘yxati va kontragentning umumiy jamlanmasi turli summalarni ko‘rsatishi mumkin.
Hisobdor mablag‘lar tartibi: hisob-kitoblarni muntazam tekshirishni qanday yo‘lga qo‘yish kerak?
101 ilovasida hisobdor mablag‘larni muntazam hisobga olish uchun qisqa tartib kerak: pul olinishini va topshirilishini kim qayd etadi, tasdiqlarni kim to‘playdi va hodisalarni kim tekshiradi.
Vaziyat: siz ishboshiga pul berdingiz, u yetkazib beruvchiga to‘laydi. 101 da buning mantiqi shunday: siz kontragent yaratasiz va tegishli tur hamda maqsadli balans bilan o‘tkazmani rasmiylashtirasiz. Hodisa kim pul olganini va undan foydalanish bo‘yicha kim hisobot berishi shartligini ko‘rsatadi. Loyihaga va amallarga kirish rol va berilgan huquqlarga bog‘liq.
Xaridlarni tasdiqlovchi hujjatlarni to‘plang. Chop etilgan materiallar hisoboti bo‘yicha yo‘riqnomada (rus tilida) mobil ilovada chek QR-kodini skanerlash tasvirlangan. Chek ma’lumotlarini yuklash haqidagi ma’lumotnomada (rus tilida) tushuntirilganidek, Rossiya fiskal cheki uchun tovarlar ro‘yxatini olish Rossiya Federal soliq xizmatining tashqi ma’lumotlariga bog‘liq; yuklanishning qat’iy muddati kafolatlanmaydi. Kod shikastlangan yoki ma’lumotlar olinmagan bo‘lsa, haqiqiy tovarlar va summalarni qo‘lda kiriting, chek yoki yukxat rasmini ilova qiling va oluvchini tekshiring. Mobil skanerga kirish yo‘lini veb-versiyaga avtomatik tatbiq etmaslik kerak.
- Barcha ishtirokchilarni kontragent sifatida qo‘shing: ishboshilar, ta’minotchilar, asosiy yetkazib beruvchilar.
- Haqiqiy oluvchi buyurtmachidan kelgan pulni «Поступление» (tushum) hodisasi bilan qayd etadi. Ishtirokchilar, loyiha, summa va sanani solishtiring, keyin kerakli huquqqa ega mas’ul shaxs tasdiqlaganini tekshiring.
- Kerakli kontragentga «Перевод» (o‘tkazma) hodisasi orqali javobgarlik bilan pul bering.
- Ishlar va xaridlar bo‘yicha fotosuratlar va cheklar bilan «Отчёт» (hisobot) hodisasi orqali hisobot talab qiling.
- Hisobotni o‘tkazma bilan faqat to‘lov haqiqatda amalga oshirilgan va hali hisobga olinmagan bo‘lsa saqlang. To‘lov allaqachon kiritilgan bo‘lsa, hisobot va to‘lovning mavjud yozuvlarini tekshiring; takroriy o‘tkazma yaratmang.
- Haftada bir marta kontragent kartochkalarini ochib, hisob-kitoblarni solishtiring: balans turi, loyiha, davr, tasdiqlar, hisoblangan summalar va kiritilgan to‘lovlar. Manfiy ko‘rsatkich yozuvlar va haqiqiy to‘lovlarni tekshirishni talab qiladi. Yangi to‘lovni pul haqiqatda topshirilganda aks ettiring; raqamlarni tenglashtirish uchun o‘tkazma yaratmang.
Nazorat uchun yana bir qoidani eslash foydali: «Перевод» (o‘tkazma) loyiha balansini o‘zgartirmaydi, shuning uchun loyiha bo‘yicha iqtisodiy natijalar — tushumlar va xarajatlar, kontragentlar bo‘yicha esa hisob-kitoblar va qarzlar ko‘rsatiladi.
Hisobning bir qismi hali jadvallarda yuritilsa, Excel da xarajatlar hisobini yuritish haqidagi maqolani (rus tilida) ko‘rib chiqing va ilovada bu qanday bajarilishi bilan solishtiring. Xaridlar uchun ta’minotni avtomatlashtirish haqida amaliy tahlil ham bor (rus tilida).