يتطلب تسجيل العهد النقدية في مواقع البناء ربط الأموال المسلَّمة بالمصروفات والمستندات المؤيدة. اشترى مشرف الموقع مواد وفقد الإيصال. وسُلِّم نقد إلى مورد دون إثبات. يطلب العميل تفصيلاً للمبالغ، ولا يتبقى لديكم سوى المراسلات وكشوف الحسابات البنكية.
في تطبيق 101، يمكن تسجيل عمليات تسليم الأموال التي تمت فعلاً وتقارير المصروفات كأحداث منفصلة. وتبقى هذه الأحداث في السجل، بينما يعتمد تكوين الأرصدة على فئة الطرف المتعامل ونوع العملية وحالتها. بمقارنة السجلات بالمستندات، تتحققون ممن تسلَّم الأموال، والمصروفات المسجلة، والمبالغ التي ما زالت تحتاج إلى تقرير أو تسوية.
المحتويات:
- ما المقصود بالعهد النقدية، ولماذا تُسجَّل في 101؟
- كيف يعمل رصيد العهد لدى الطرف المتعامل؟
- الأحداث: كيف تدخل الأموال في العهدة وكيف تُصرف منها؟
- لماذا لا تُعد السلفة للحرفي مصروفاً على المشروع بعد؟
- الروابط والتحقق من المدفوعات: ما الذي يُدفع ولمن؟
- كيف تُنظَّم إجراءات العهد النقدية مع مراجعة التسويات بانتظام؟
ما المقصود بالعهد النقدية، ولماذا تُسجَّل في 101؟
في المحاسبة الإدارية، تُسمى الأموال المسلَّمة إلى أحد المشاركين لتغطية مصروفات محددة، مع التزامه بتقديم تقرير عن استخدامها، عهداً نقدية. وفي البناء، يكون السيناريو المعتاد كالتالي: يحوِّل العميل دفعة مقدمة، ثم تسلِّمون مبلغاً إلى مشرف الموقع أو مسؤول التوريد أو رئيس فريق العمل، لينفقه هذا الشخص على المشروع.
تزداد صعوبة المراجعة عندما تكون الأموال قد سُلِّمت بالفعل بينما تبقى معلومات المصروفات في المحادثات. في تطبيق 101، تُستخدم الأرصدة والأحداث لمقارنة المبالغ المسلَّمة والتقارير والتسويات لكل مشارك. ويعتمد اكتمال المؤشرات على إدخال جميع العمليات المطلوبة والتحقق من حالاتها.
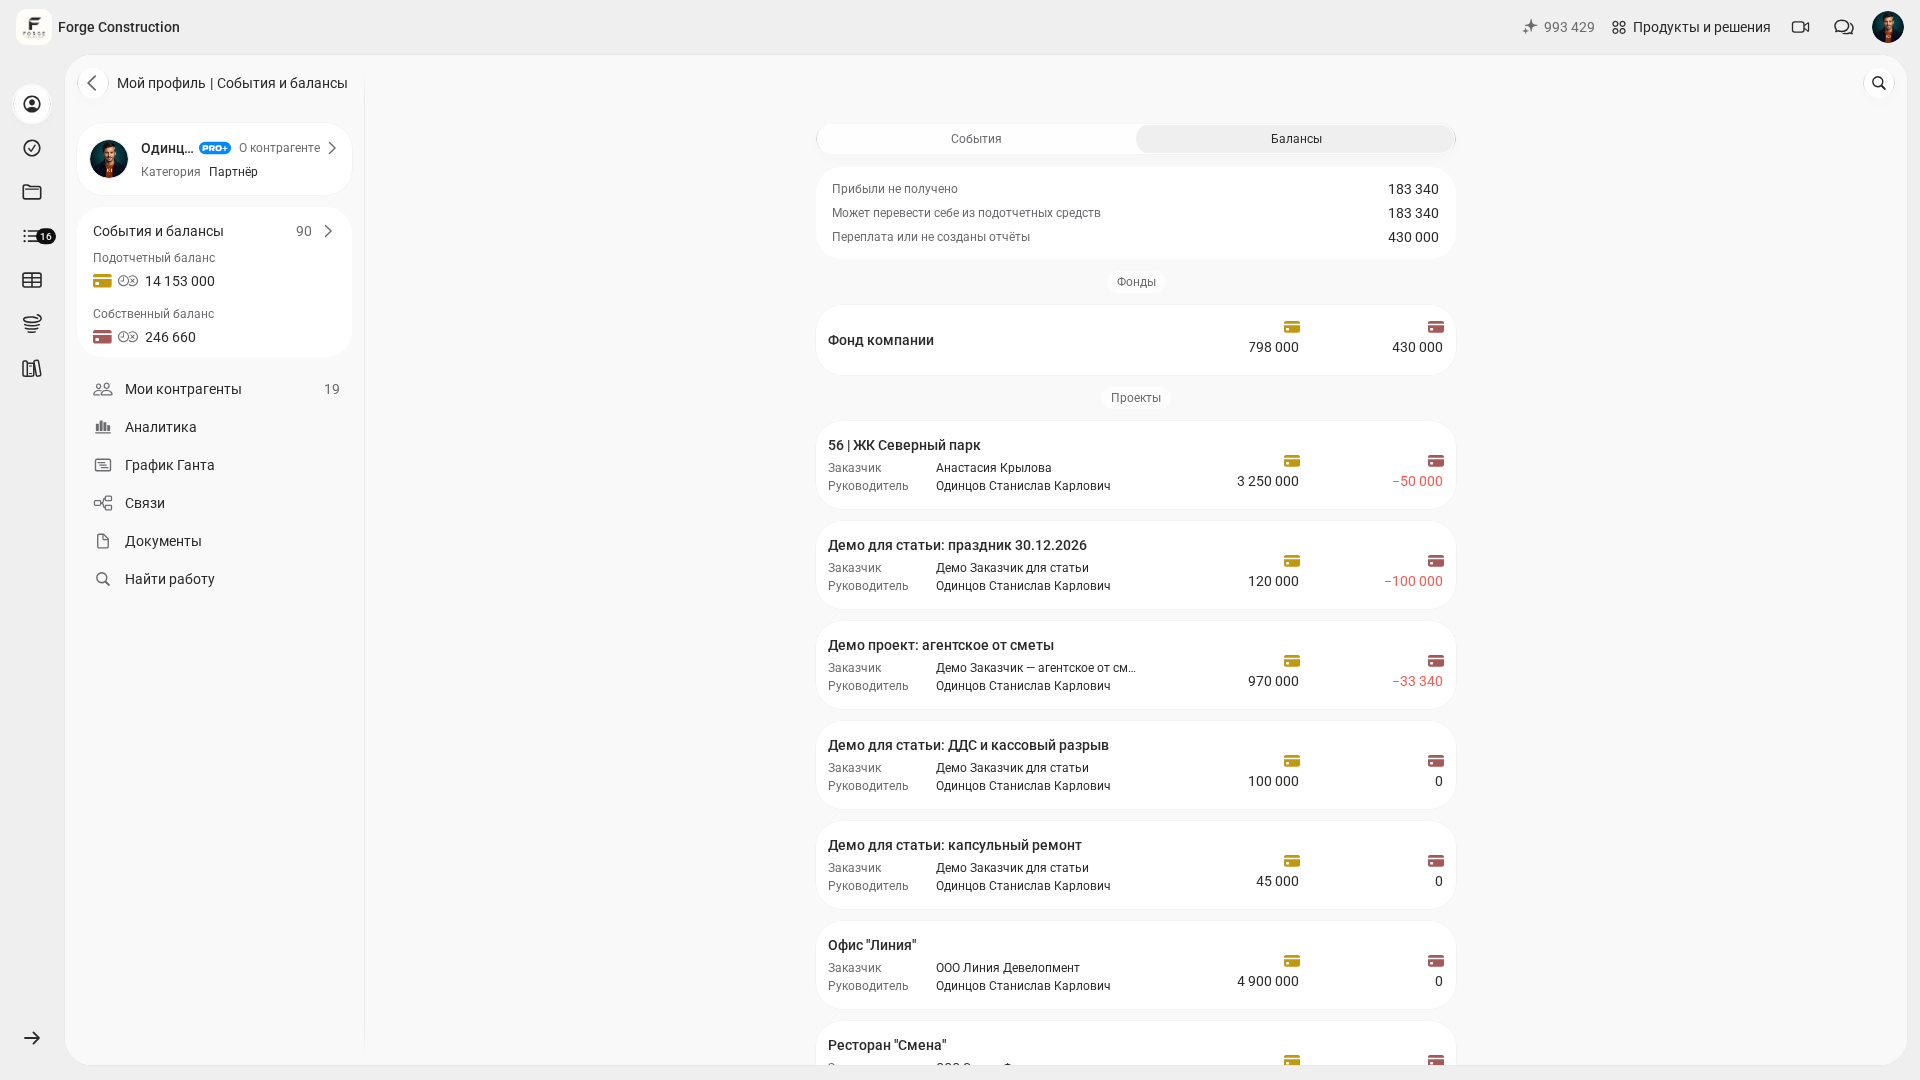
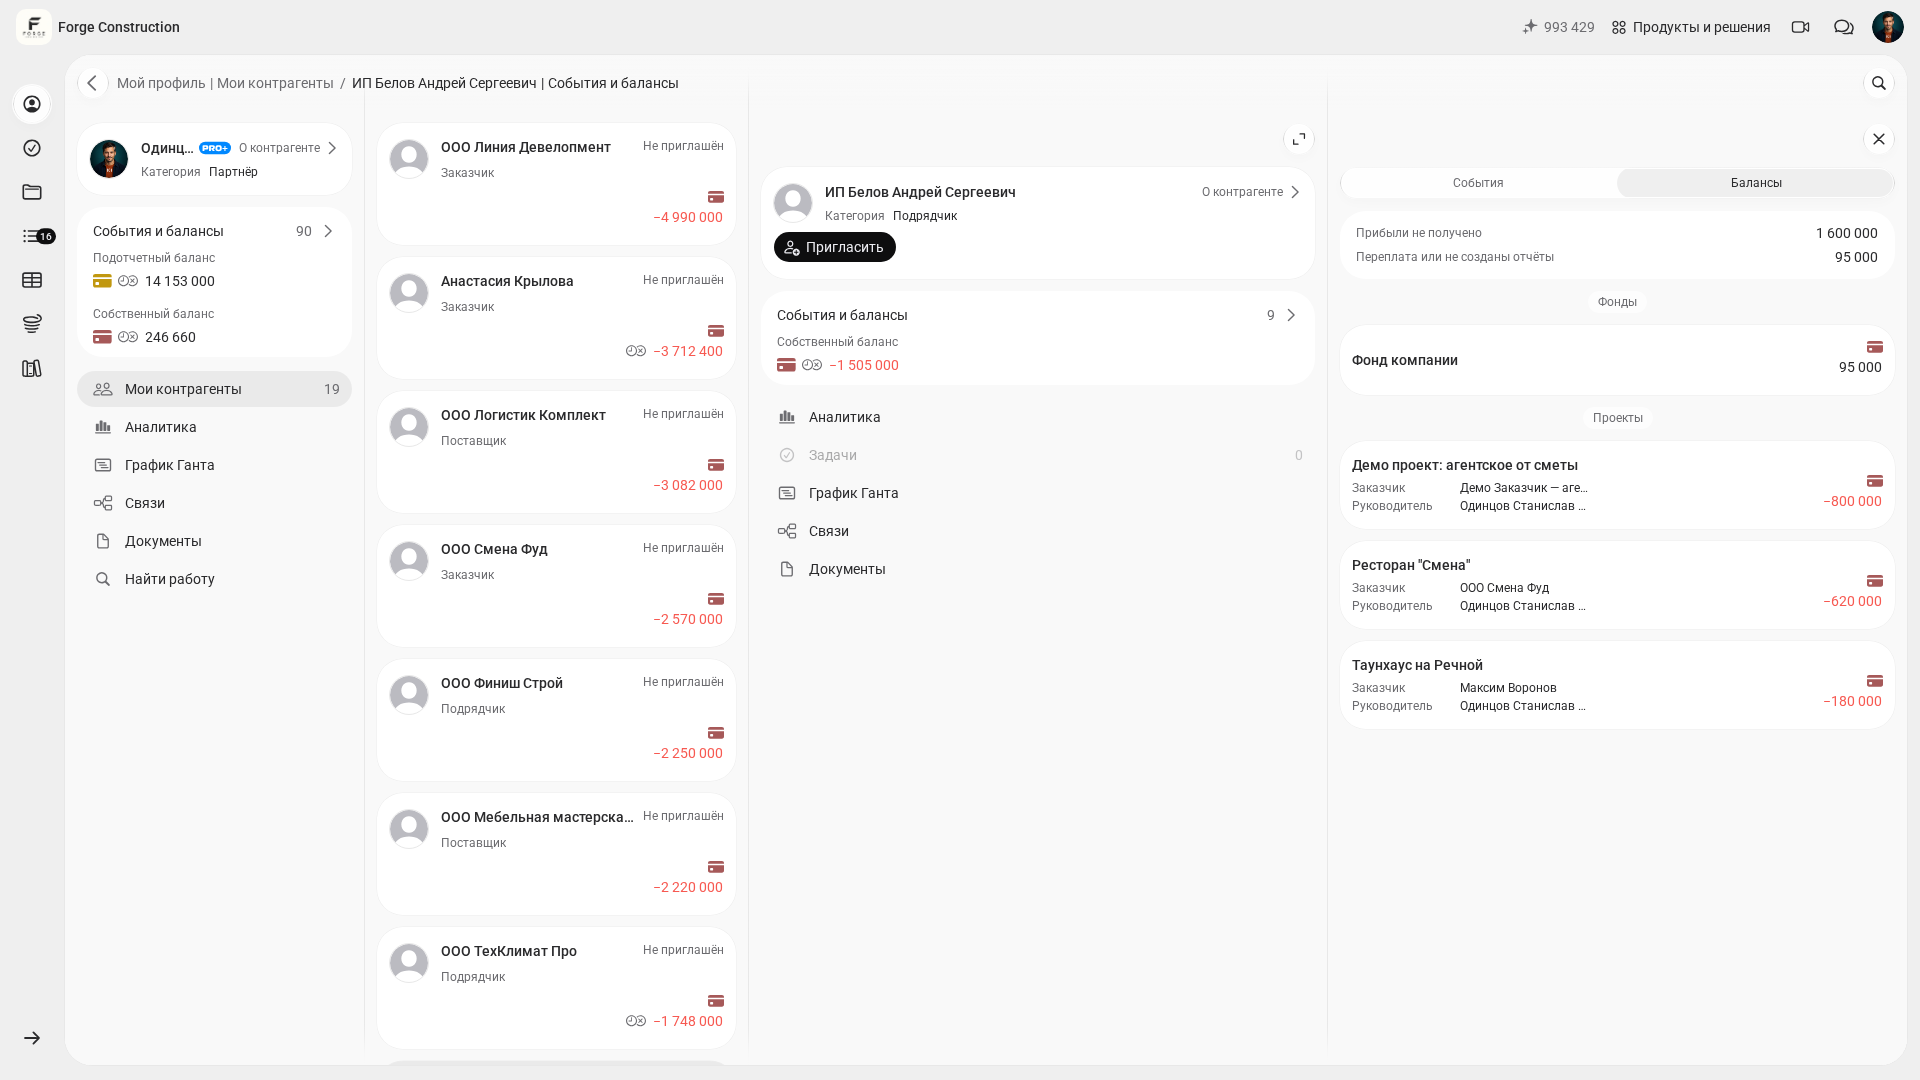
تعتمد مجموعة المؤشرات في 101 على فئة الطرف المتعامل. تُعرض لفئة «Партнёр» (الشريك) أرصدة منفصلة للأموال الخاصة وللعهد. راجعوا التسويات مع الموظف أو المورد أو المقاول في بطاقته، مع مراعاة الفئة ونوع التحويل. في المثال أدناه، يظهر رصيد الأموال الخاصة للمقاول المحدد.
للتعمق في الفكرة الأساسية، تتضمن المدونة مقالاً مستقلاً عن كيفية تسجيل العهد النقدية (باللغة الروسية).
كيف يعمل رصيد العهد لدى الطرف المتعامل؟
الطرف المتعامل في 101 هو أحد المشاركين في التسويات: عميل أو شريك أو موظف أو حرفي أو مورد أو مقاول. يرتبط رصيد الأموال الخاصة للشريك بالمبالغ التي استحقها والتسويات معه، بينما يرتبط رصيد العهد بالأموال التي يتحمل مسؤولية إنفاقها. يُحسب رصيد الأموال الخاصة للشريك بطرح المستحقات المكتسبة وفق الأحداث المسجلة من الأموال المستلمة ضمن أمواله الخاصة. ولا يجوز تطبيق هذا المعنى لإشارة الرصيد تلقائياً على العميل أو على مؤشر آخر.
في إصدار الويب، افتحوا «Мой профиль» (ملفي الشخصي) ثم علامة التبويب «Балансы» (الأرصدة). للاطلاع على مشارك آخر، افتحوا «Мои контрагенты» (الأطراف المتعاملة معي)، ثم اختاروا بطاقته وعلامة التبويب «Балансы» (الأرصدة). تحققوا من الاسم والفئة والمشروع أو الصندوق المطلوب. تعرض الصور واجهة 101 باللغة الروسية في شركة Forge Construction الوهمية، باستخدام حساب مالك الشركة؛ وجميع المشاركين والمبالغ والعمليات لأغراض العرض التوضيحي.
لتسليم أموال كعهدة لشراء مستلزمات مشروع، يُختار «Перевод подотчётных средств по проекту» (تحويل أموال عهدة للمشروع). أما الدفع الفعلي أو السلفة لمقدم العمل، فيُستخدم له «Оплата или аванс по проекту» (دفعة أو سلفة للمشروع). حددوا المرسِل والمستلم الفعليين والمشروع والمبلغ والتاريخ. قبل الحفظ، تحققوا من نوع العملية ورصيد المستلم الذي تنطبق عليه: فالغرض من الأموال مهم للمراجعة اللاحقة.
مثال من الواقع: يدير مشرف موقع واحد مشروعين بالتوازي، بينما يرسل العملاء الأموال في أيام مختلفة. ومن دون تسجيلها، يسهل خلط المبالغ. يُظهر الرصيد موزعاً على المشاريع بيانات كل موقع على حدة، ويساعد على ملاحظة تسليم الأموال قبل تقديم التقرير عنها.
الأحداث: كيف تدخل الأموال في العهدة وكيف تُصرف منها؟
يعتمد تسجيل العهد النقدية في تطبيق 101 على الأحداث. يسجِّل «Поступление» (استلام الأموال) الأموال المستلمة للمشروع، ويسجِّل «Отчёт» (تقرير المصروفات) المصروف المسجل. أما «Перевод» (التحويل)، فيسجِّل تسليم الأموال بين المشاركين، ولا ينشئ بحد ذاته مصروفاً على المشروع.
تُقارَن الأموال المستلمة والمبالغ المسلَّمة والتقارير اللاحقة ضمن المشروع نفسه وللمشاركين أنفسهم. راجعوا أموال العهد وتسويات المستحقات المكتسبة بشكل منفصل. تعتمد الحقول المتاحة ونوع الرصيد على العملية المختارة وفئة المستلم؛ ولا يغني المتبقي الإجمالي الواحد عن التحقق من كل سجل.
| الحدث | ما الذي يتغير | دوره في تسجيل العهد |
|---|---|---|
| «Поступление» (استلام الأموال) | بعد التأكيد، يُحتسب المبلغ ضمن الأموال المستلمة للمشروع وضمن عهدة المستلم الفعلي | يسجِّل استلام الأموال؛ تحققوا من المرسِل والمستلم والمبلغ والتاريخ |
| «Отчёт» (تقرير المصروفات) | يسجِّل مصروفاً على المشروع مع مراعاة حالة الحدث | يتضمن معلومات الشراء أو الأعمال المنجزة والمواد المؤيدة؛ ولا يعني إنشاء السجل وحده التحقق من النتيجة |
| «Перевод» (التحويل) | يسجِّل تسليم الأموال بين المشاركين؛ وتعتمد الأرصدة المعنية على نوع التحويل وفئة المستلم | يميِّز تسليم العهدة عن الدفعة أو السلفة لمقدم العمل؛ ويُراجَع مصروف المشروع بالرجوع إلى التقرير |
لماذا لا تُعد السلفة للحرفي مصروفاً على المشروع بعد؟
تخيَّلوا أنكم سلَّمتم حرفياً سلفة قدرها 30 000 ₽ مقابل عمل قيمته 100 000 ₽. لا ينشئ التحويل وحده مصروفاً على المشروع. يُدرَج في تقرير ما أُنجز المواد التي سُلِّمت فعلاً وكميات الأعمال المكتملة. ولا يؤكد قراركم تسليم الأموال مقدماً وجود مصروف أو تحقق نتيجة بعد.
سجِّلوا السلفة التي سُلِّمت فعلاً بتحويل من النوع «Оплата или аванс по проекту» (دفعة أو سلفة للمشروع)، مع المستلم الفعلي والمبلغ والتاريخ. بالنسبة إلى الحرفي، تُعد هذه تسوية ضمن الأموال الخاصة؛ وراجعوا تكوين مؤشرات المرسِل بحسب فئته والمشروع. لا ينشئ التحويل نفسه مصروفاً على المشروع. بعد إنجاز العمل، أنشئوا «Отчёт» (تقرير المصروفات) بالبنود والكميات الفعلية. لا حاجة إلى تحويل آخر للمبلغ المسلَّم سابقاً، وقدره 30 000 ₽. إذا كانت القيمة الكاملة للعمل المنجز 100 000 ₽، فيُراجَع المبلغ المتبقي، وقدره 70 000 ₽، على حدة، ولا يُسجَّل إلا عند دفع مبلغ جديد فعلاً.
ماذا لو كان العميل يريد رؤية السلفة فور تسليمها؟
المسار الأساسي هو تسجيل السلفة الفعلية عبر «Перевод» (التحويل)، ثم تقديم تقرير عن العمل المنجز. إذا احتاج العميل إلى سجل مستقل للسلفة قبل اكتمال العمل، فاتفقوا مسبقاً على الغرض منه وكيفية انعكاسه في مصروفات المشروع. يجب أن يصف تقرير السلفة المسلَّمة هذه الواقعة بدقة؛ ولا يجوز إدراج كميات أعمال لم تُنجز. ولا تثبت إمكانية حفظ النموذج دون بنود، بحد ذاتها، وجود أساس للاعتراف بالمصروف.
- إذا اتُّفق على تقرير مستقل للسلفة، فأنشئوا سجلاً واحداً للمبلغ الذي سُلِّم فعلاً، وقدره 30 000 ₽، مع وصف واضح مثل «سلفة للحرفي، الأعمال لم تُنجز بعد». لا تضيفوا بنوداً غير منجزة، وراعوا التحويل المسجَّل بالفعل لهذا المبلغ.
- بعد اكتمال العمل، قارِنوا السجل الأولي بالبنود والكميات والمستندات الفعلية. اتفقوا مع المسؤول على طريقة تحديث التقرير: فقبل التعديل، يجب مراجعة حالته الحالية وصلاحيات التحرير وكيفية تسجيل السلفة السابقة.
- احرصوا على تسجيل المصروف مرة واحدة فقط. فإضافة تقرير ثانٍ بكامل 100 000 ₽ فوق مبلغ 30 000 ₽ المسجَّل سابقاً، من دون تعديل مناسب، ستؤدي إلى احتساب السلفة مرتين.
- اتفقوا مسبقاً مع العميل على طريقة التحقق من التغييرات. يعتمد الوصول إلى السجل على مشاركته وصلاحياته؛ ولا يُضمن إرسال إشعار تلقائي في هذا السيناريو. تحققوا من أن المعلومات المتفق عليها قد وصلت فعلاً وكانت مفهومة.
- راجِعوا التسوية مع الحرفي: إذا كانت القيمة الكاملة 100 000 ₽ والمبلغ المسلَّم سابقاً 30 000 ₽، فالمتبقي للدفع هو 70 000 ₽. سجِّلوا الدفعة الجديدة بتحويل منفصل في تاريخها الفعلي، دون تسليم السلفة الأصلية مرة أخرى.
| الحالة | ما الذي يُسجَّل في 101 | ما الذي يُراجَع للمشروع |
|---|---|---|
| سُلِّمت السلفة بمبادرتكم | «Перевод» (تحويل) من النوع «Оплата или аванс по проекту» (دفعة أو سلفة للمشروع) إلى المستلم الفعلي | تسجيل تسليم الأموال مرة واحدة؛ والتحقق من مصروف العمل عبر التقرير اللاحق |
| وافق العميل على تسجيل السلفة بشكل منفصل | السجل المتفق عليه لواقعة السلفة، بوصف دقيق ودون كميات أعمال غير منجزة | أساس تسجيل المصروف وطريقته، وحالة السجل، وعدم إدراج السلفة مرة ثانية |
| أنجز الحرفي العمل | البنود والكميات والمستندات الفعلية مع تحديث متفق عليه للسجل الأولي | تسجيل القيمة الكاملة مرة واحدة؛ واحتساب السلفة المسلَّمة سابقاً ضمن التسوية مع الحرفي |
عند المراجعة، تحققوا من النوع المحدد للحدث وحالته. فالتأكيد من المسؤول والقبول من العميل إجراءان مختلفان متاحان للمشاركين ذوي الصلاحيات المناسبة. لا يعني حفظ السجل أنه تأكَّد أو أن الأموال سُلِّمت فعلاً. في الزوج التدريبي أدناه، حُفظ التقرير والدفعة بالحالة «Ожидает подтверждения» (بانتظار التأكيد)؛ ولا يجوز عرض هذين السجلين على أنهما دفعة مكتملة.
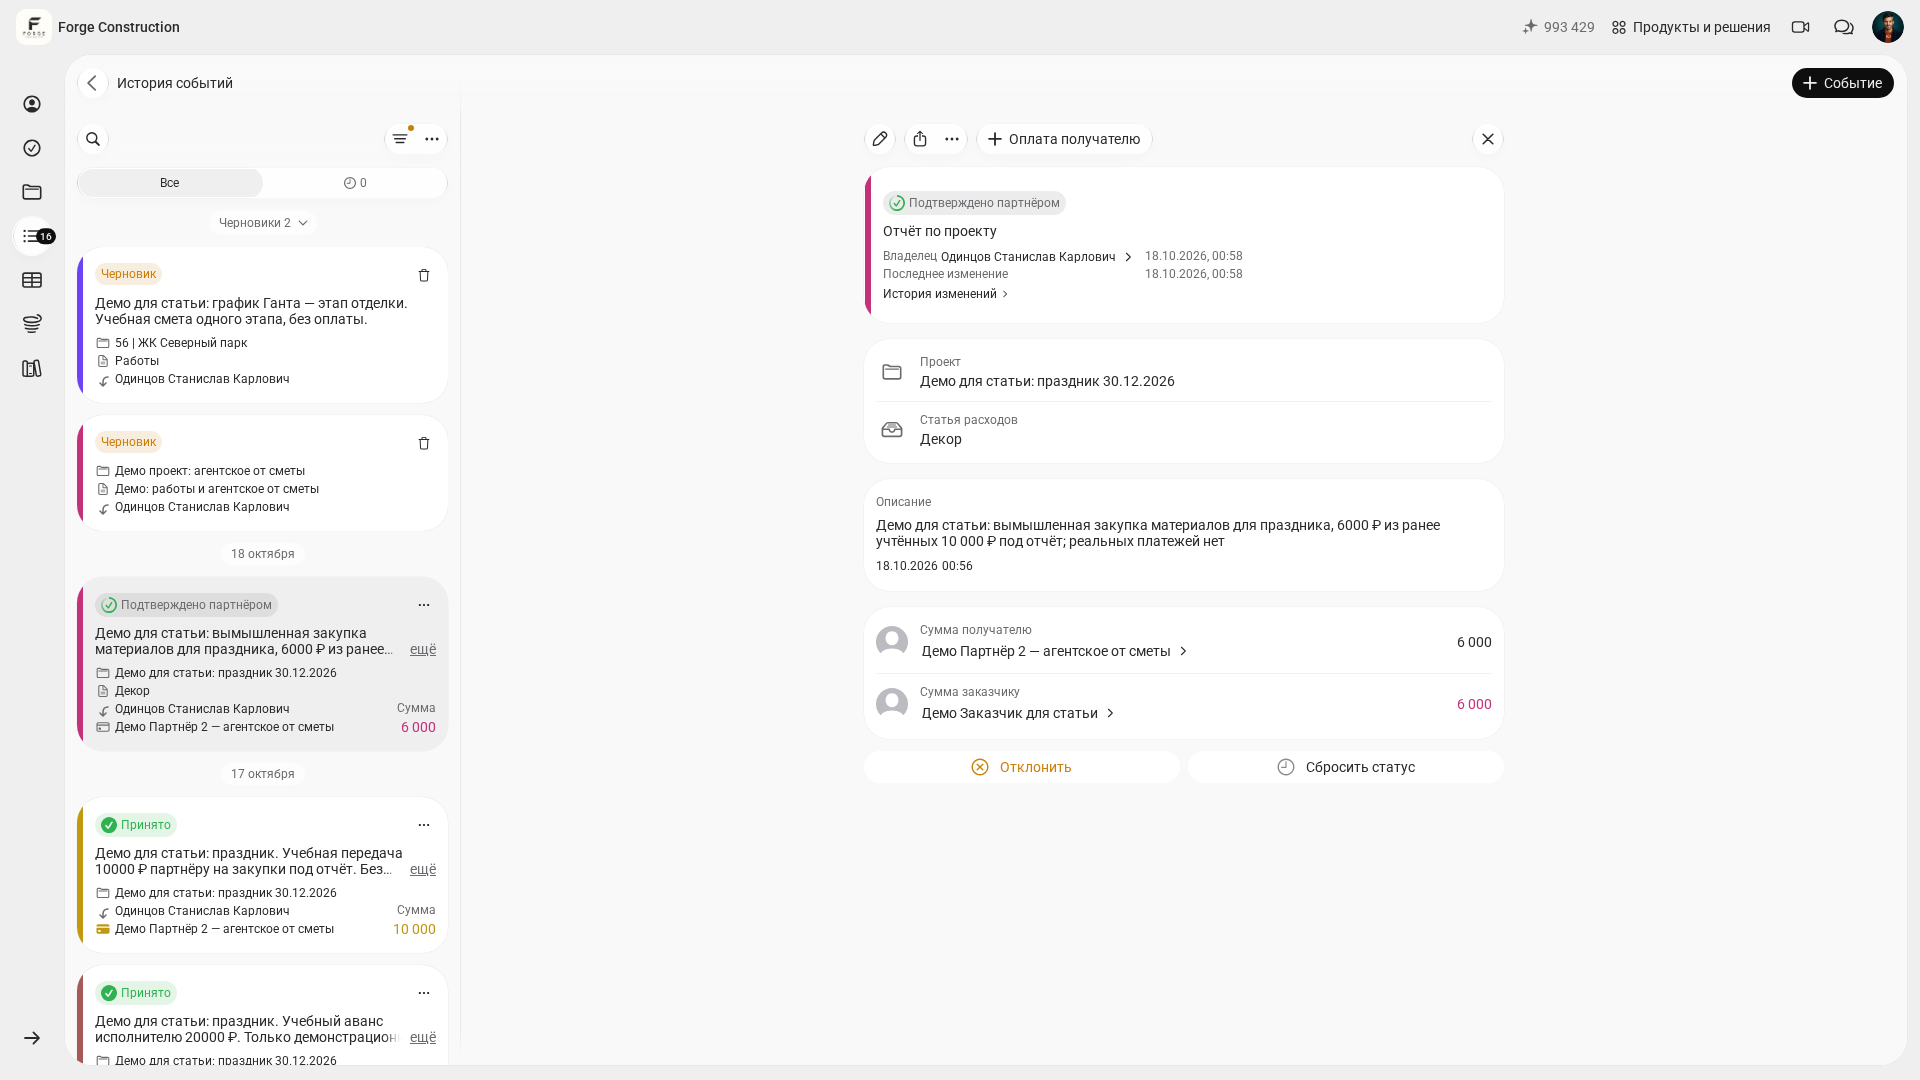
يوضح مثال توضيحي مستقل وموجود مسبقاً تقريراً بمبلغ 6 000 ₽ من أصل 10 000 ₽ سُجِّلت سابقاً كعهدة. وكانت حالته «Подтверждено партнёром» (مؤكَّد من الشريك) موجودة قبل المراجعة. يوضح هذا المثال فصل حدث تسليم الأموال عن حدث المصروف؛ وراجِعوا المتبقي الدقيق لرصيد معين وفق الأحداث الداخلة فيه وحالاتها.
الروابط والتحقق من المدفوعات: ما الذي يُدفع ولمن؟
للتحقق من المصروف والدفع، قارِنوا «Отчёт» (تقرير المصروفات) مع «Перевод» (التحويل). في بطاقة التقرير، يفتح زر «Оплата получателю» (الدفع للمستلم) نموذجاً منفصلاً بعنوان «Оплата» (الدفع). في المثال الذي جرت مراجعته، مُلئت تلقائياً حقول المشروع وبند المصروف والمرسِل والمستلم والمبلغ والنوع «Оплата или аванс по проекту» (دفعة أو سلفة للمشروع) والوصف والتاريخ. قبل الحفظ، راجِعوا هذه الحقول وتأكدوا من أن تسليم الأموال الفعلي لم يُسجَّل من قبل.
تُظهر الصور زوجاً تدريبياً مستقلاً، بقيمة 1 ₽ لكل سجل، أُنشئ فقط لاختبار الربط. لا يتضمن دفعة حقيقية أو أعمالاً منجزة. بعد حفظ الدفعة بالطريقة المعتادة، ظهر في التقرير رابط «с оплатой» (مع دفعة)؛ ومنه فُتح سجل «Оплата с отчётом» (دفعة مع تقرير). وبقي الحدثان بانتظار التأكيد.
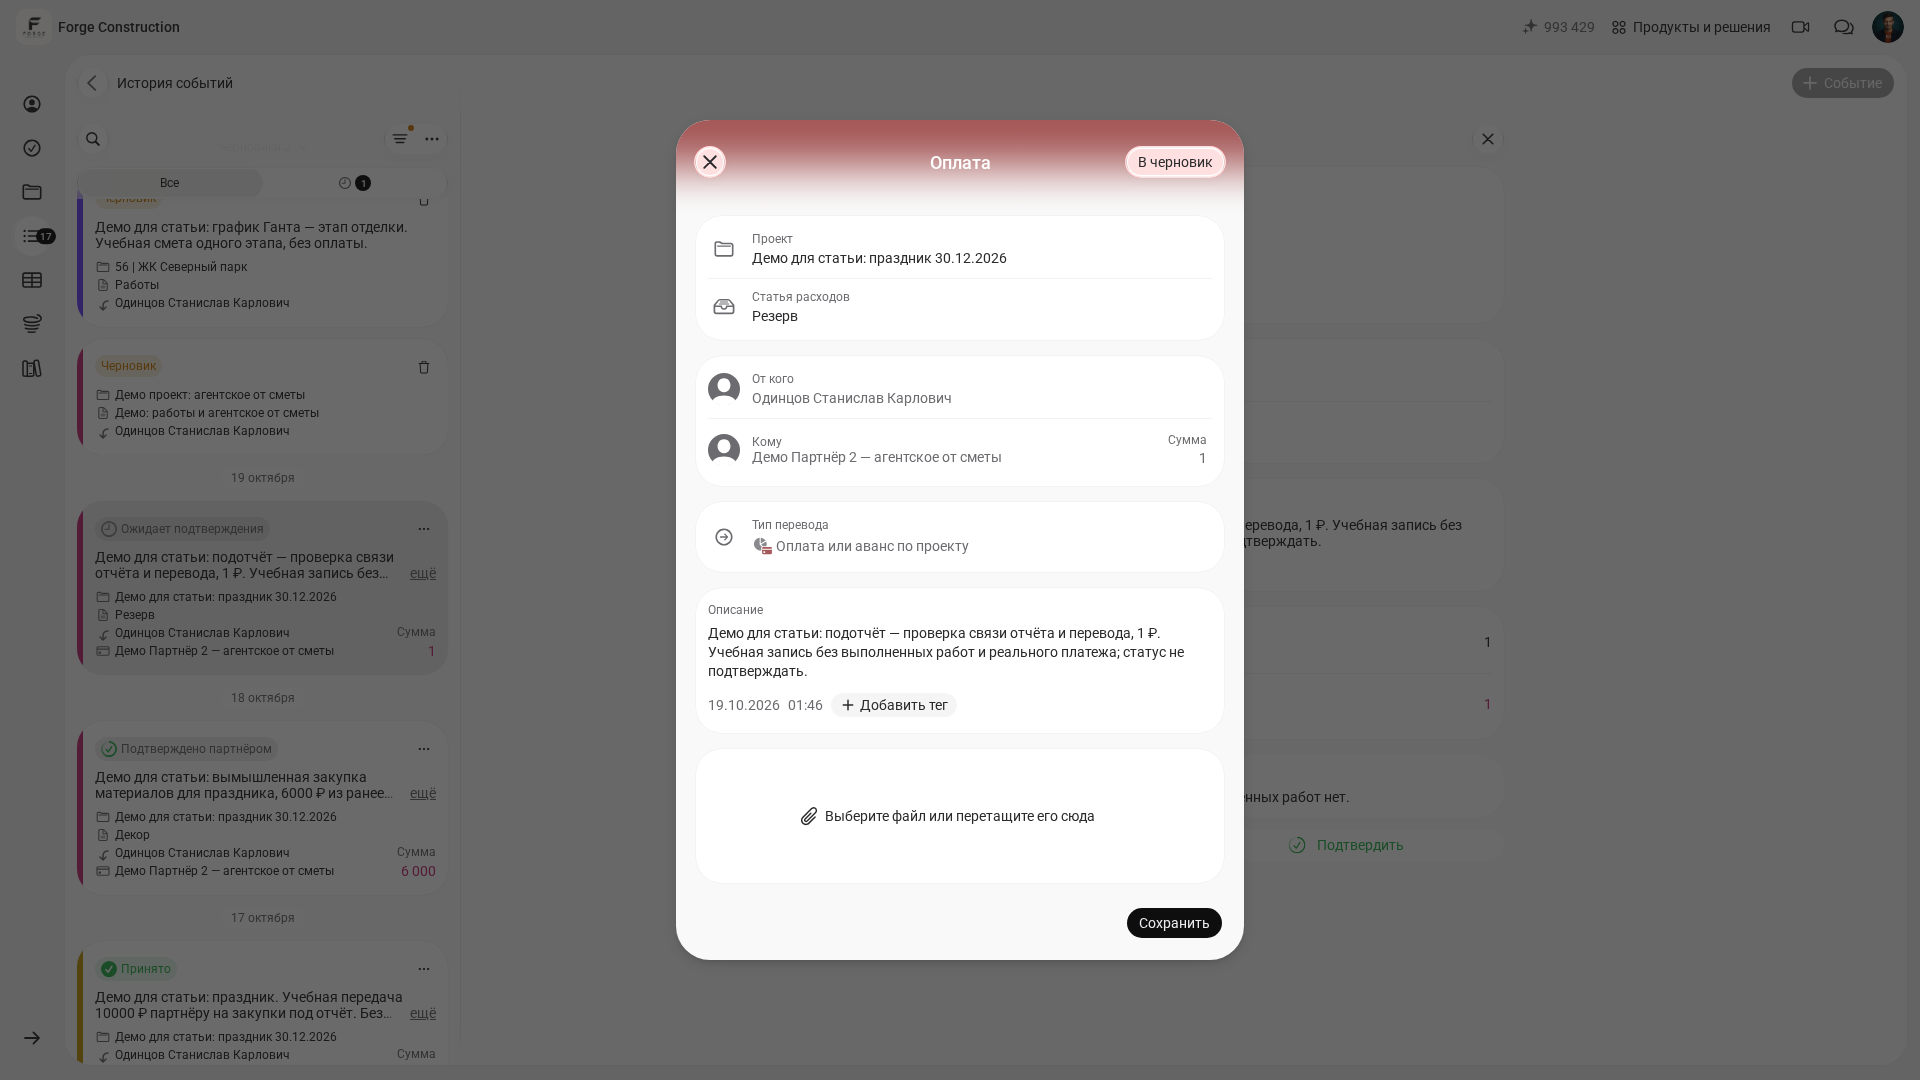
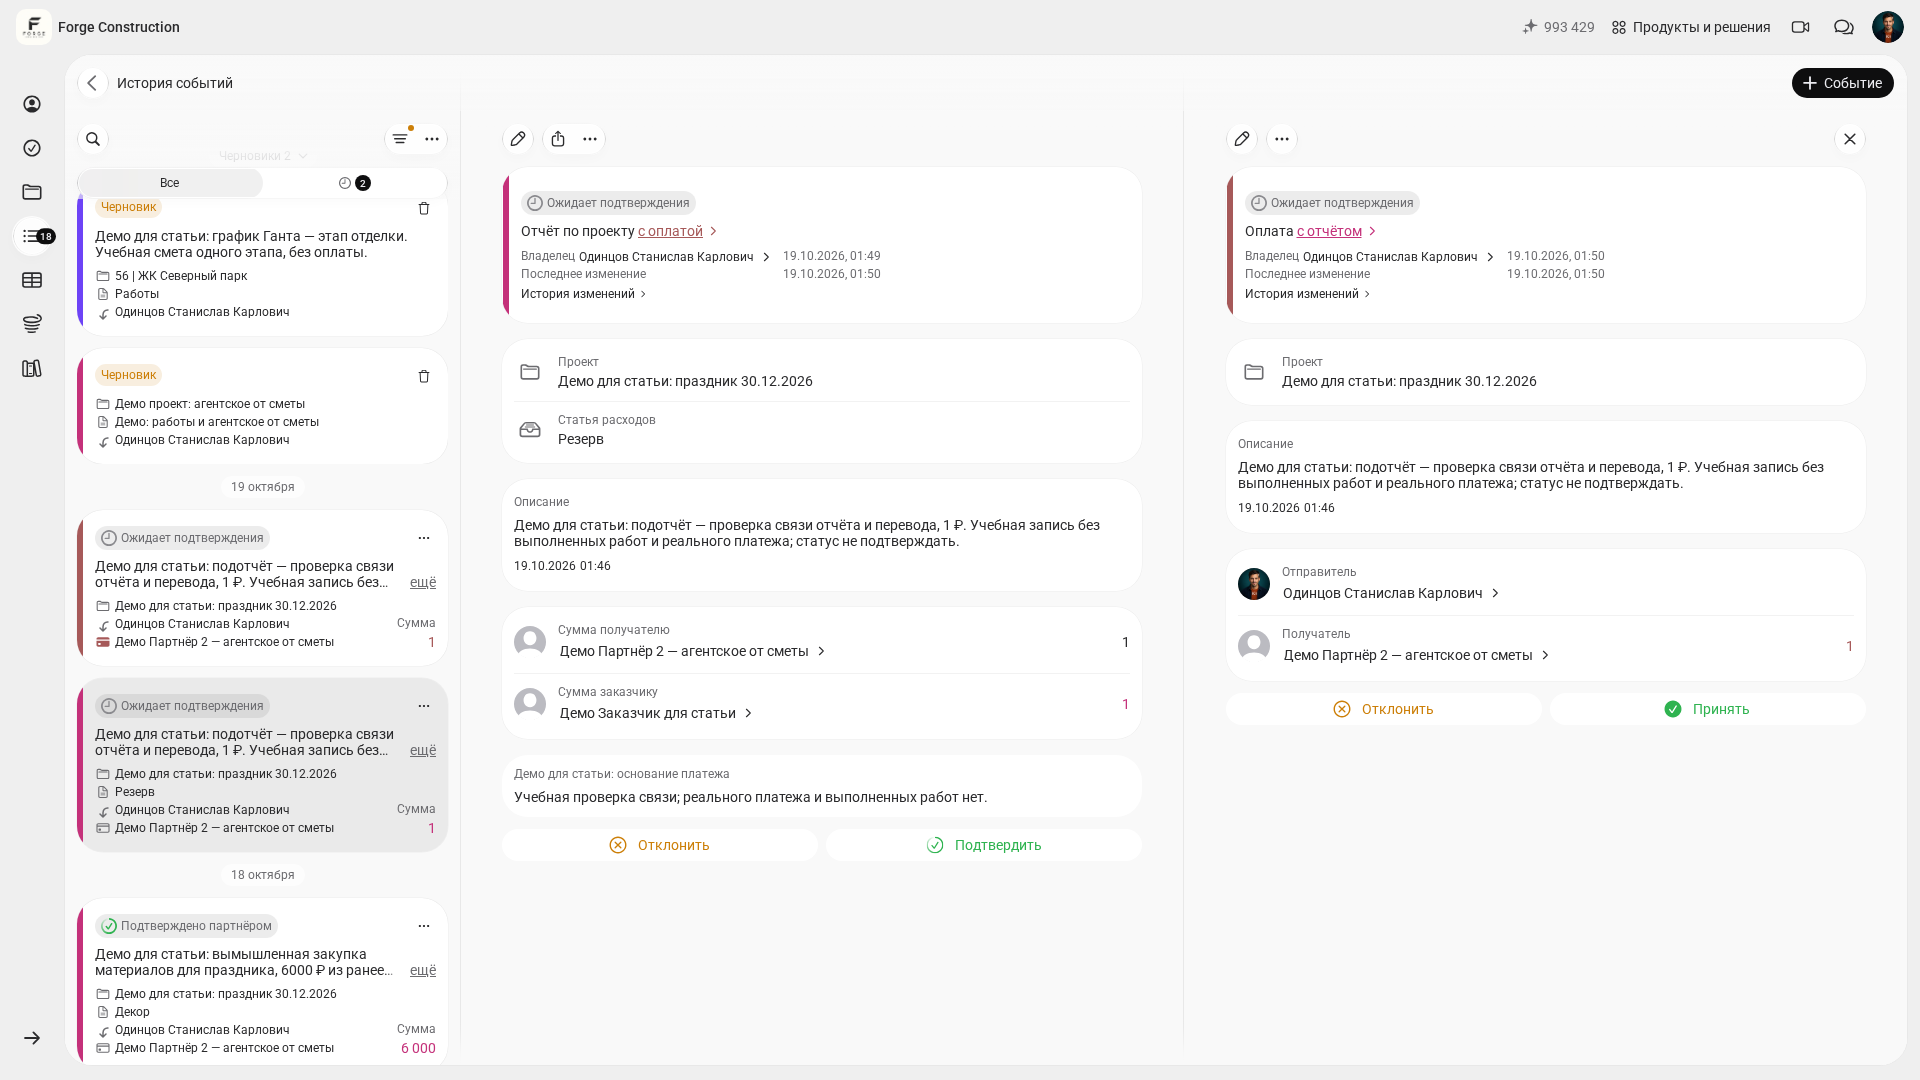
في الزوج المرتبط، تحقَّقوا من المستلم والمشروع والمبلغ والتاريخ وحالتي السجلين. يدل الرابط نفسه على ارتباط في السجلات، بينما يتطلب الدفع الفعلي تأكيداً منفصلاً. إذا كانت الأموال قد سُلِّمت كعهدة أو أُدخلت الدفعة سابقاً، فلا تنشئوا تحويلاً آخر لمجرد إظهار الرابط.
تُفتح شاشة «Связи контрагента» (روابط الطرف المتعامل) بشكل منفصل من بطاقة المشارك عبر زر «Связи» (الروابط). وهي رسم بياني للروابط الواردة والصادرة حول الطرف المتعامل المحدد. تساعد على فهم المشاركين والعمليات؛ أما التسويات المحددة، فراجِعوها بالرجوع إلى أحداثها الأصلية. تختلف دلالة مجاميع الرسم البياني عن دلالة الأرصدة التشغيلية، فلا تستبدلوا أحد المؤشرين بالآخر.
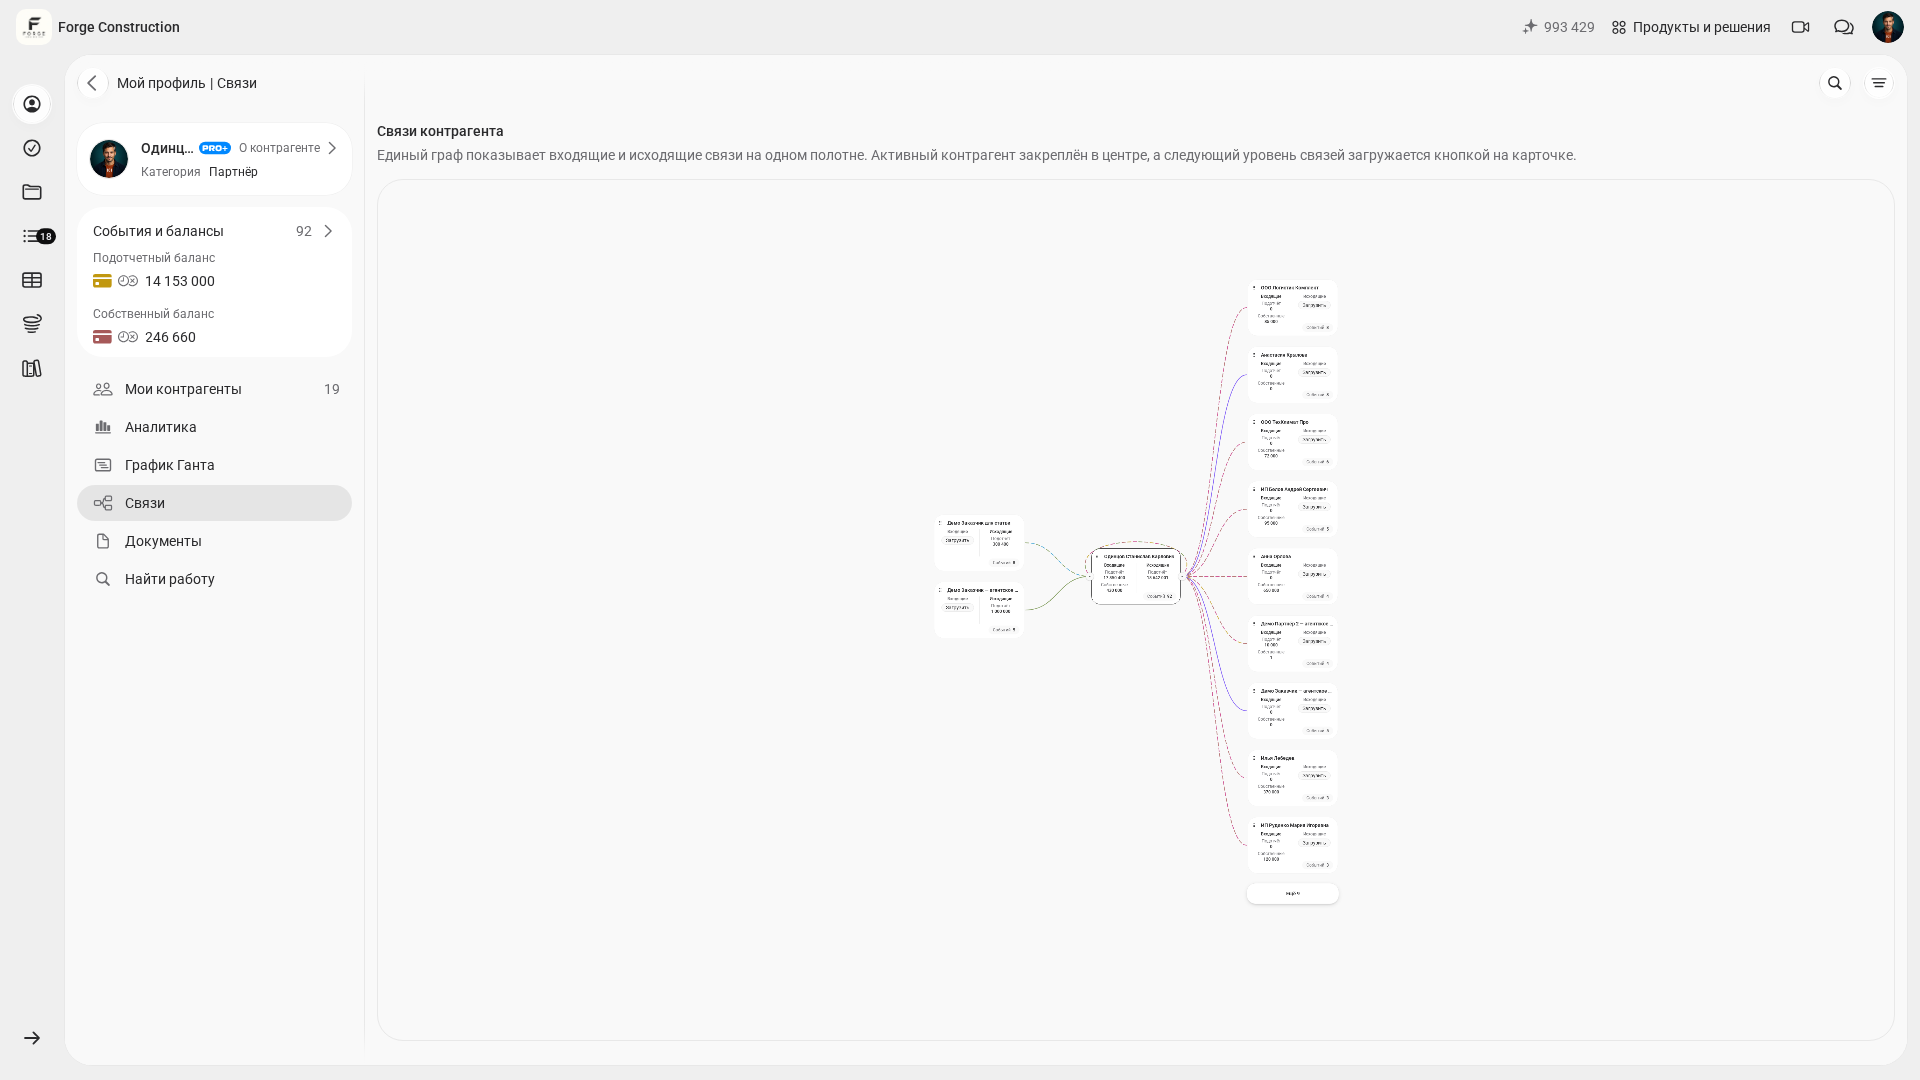
قد يُدخَل التقرير والتحويل بشكل منفصل. ولا يكفي تطابق المشروع أو المبلغ لإثبات أن السجلين يشكلان الرابط المتبادل الموضح. إذا كانت الدفعة قد سُجِّلت منفصلة بالفعل، فراجِعوا الأحداث والمستندات الموجودة، مع الحفاظ على تسجيل تسليم الأموال مرة واحدة فقط.
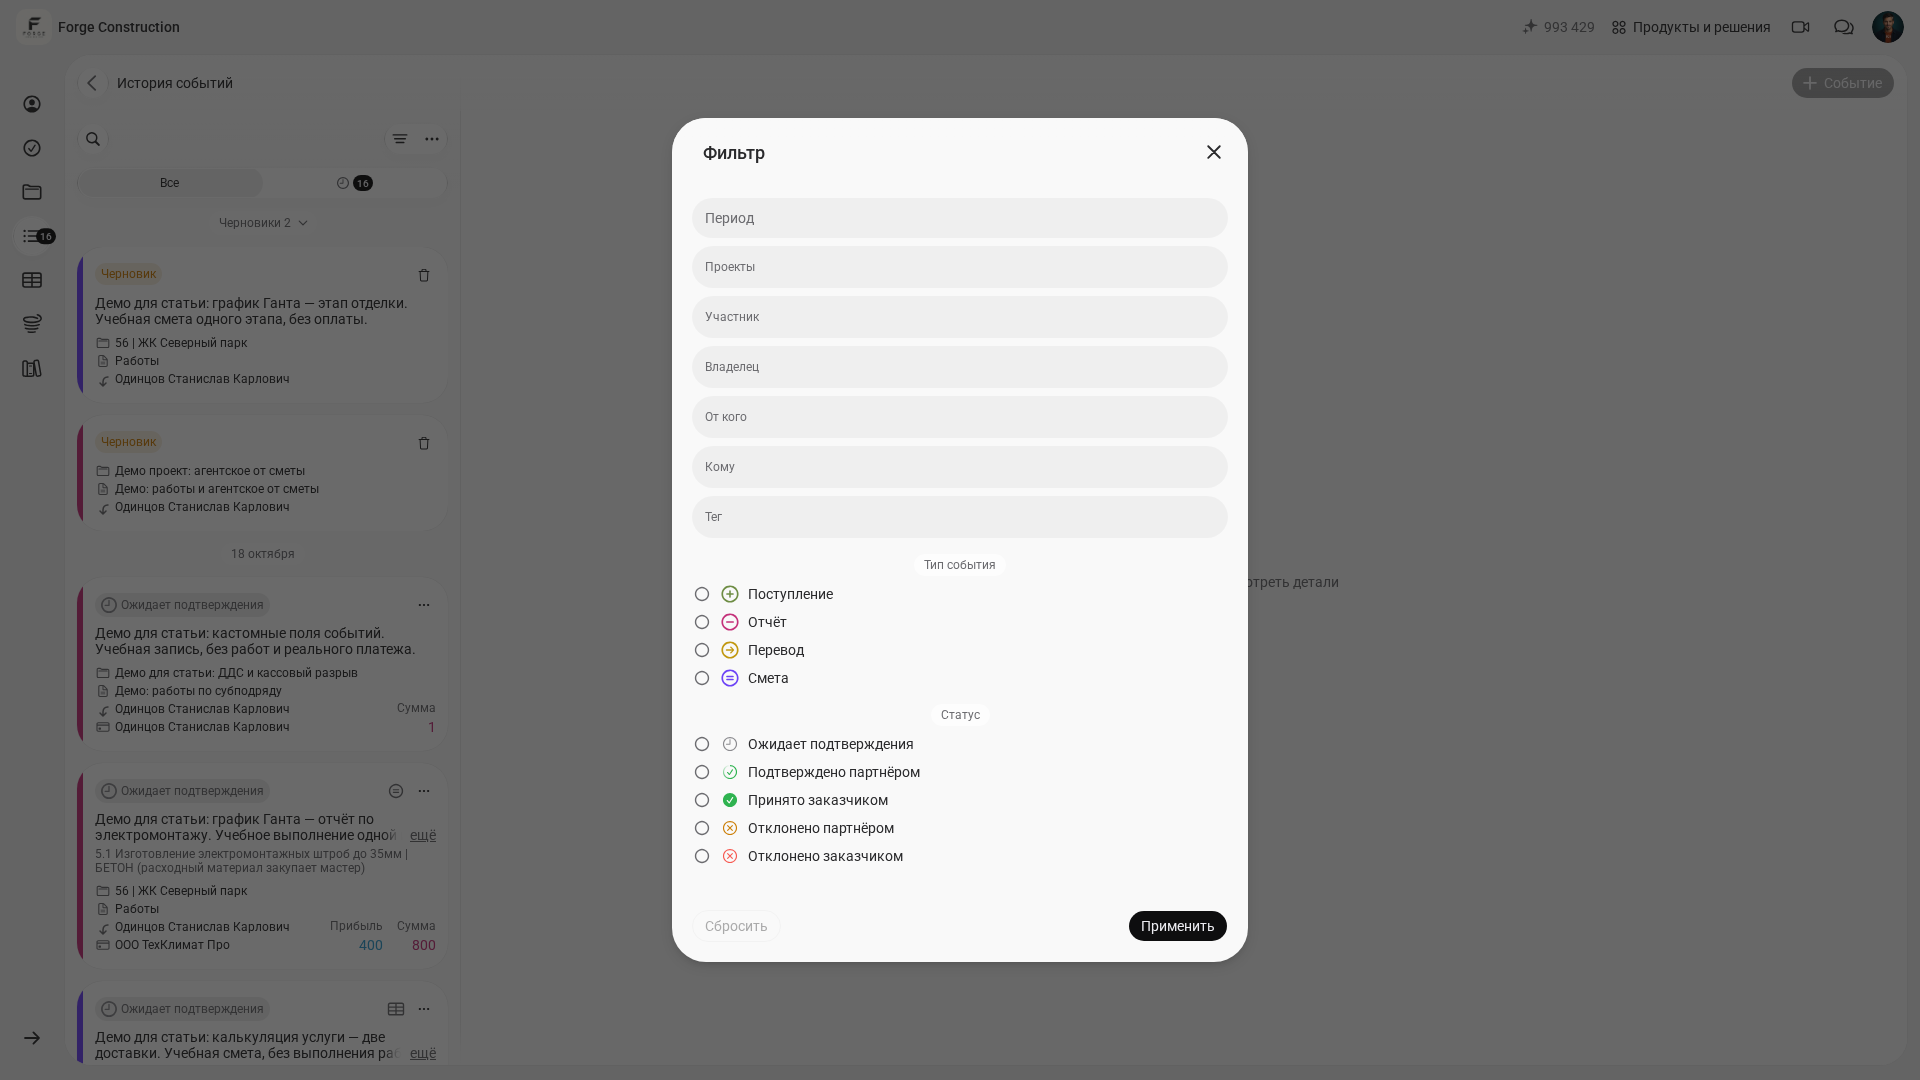
لمراجعة الشركة بأكملها، افتحوا «История событий» (سجل الأحداث) وزر «Фильтр» (التصفية). يتيح النموذج المعروض الفترة والمشاريع والمشارك والمالك و«От кого» (مِن) و«Кому» (إلى) والوسم ونوع الحدث وحالته. اختاروا الشروط المطلوبة واضغطوا «Применить» (تطبيق). قارِنوا بيانات ذات نطاق متطابق: فقد تعرض القائمة المصفاة لمشروع واحد والملخص العام للطرف المتعامل مبالغ مختلفة.
كيف تُنظَّم إجراءات العهد النقدية مع مراجعة التسويات بانتظام؟
لتسجيل العهد النقدية بانتظام في تطبيق 101، تحتاجون إلى إجراء موجز يحدد من يسجل استلام الأموال وتسليمها، ومن يجمع الإثباتات، ومن يراجع الأحداث.
مثال: سلَّمتم أموالاً لمشرف الموقع، وهو يدفع للمورد. في 101، تكون الخطوات كالتالي: تنشئون طرفاً متعاملاً وتسجلون تحويلاً بالنوع المناسب والرصيد المستهدف. يوضح الحدث من استلم الأموال ويلتزم بتقديم تقرير عن استخدامها. ويعتمد الوصول إلى المشروع والإجراءات المتاحة على الدور والصلاحيات الممنوحة.
اجمعوا إثباتات المشتريات. يشرح دليل تقرير المواد المنشور (باللغة الروسية) مسح رمز QR في الإيصال داخل تطبيق الهاتف. وكما توضح صفحة المساعدة حول تحميل بيانات الإيصال (باللغة الروسية)، يعتمد الحصول على قائمة السلع من الإيصال الضريبي الروسي على بيانات خارجية من مصلحة الضرائب الفيدرالية الروسية (ФНС)؛ ولا توجد مدة تحميل ثابتة مضمونة. إذا كان الرمز تالفاً أو تعذر الحصول على البيانات، فأدخلوا السلع والمبالغ الفعلية يدوياً، وأرفقوا صورة الإيصال أو مستند التسليم، وتحققوا من المستلم. لا تطبقوا مسار الماسح في تطبيق الهاتف تلقائياً على إصدار الويب.
- أضيفوا جميع المشاركين كأطراف متعاملة: مشرفي المواقع ومسؤولي التوريد والموردين الرئيسيين.
- يسجِّل المستلم الفعلي الأموال الواردة من العميل بحدث «Поступление» (استلام الأموال). راجِعوا المشاركين والمشروع والمبلغ والتاريخ، ثم تحققوا من تأكيد المسؤول الذي يملك الصلاحيات المطلوبة.
- سلِّموا الأموال كعهدة باستخدام حدث «Перевод» (التحويل) إلى الطرف المتعامل المناسب.
- اطلبوا حدث «Отчёт» (تقرير المصروفات) للأعمال والمشتريات، مع الصور والإيصالات.
- احفظوا التقرير مع تحويل فقط إذا وقع الدفع فعلاً ولم يُسجَّل بعد. إذا أُدخلت الدفعة من قبل، فتحققوا من سجلات التقرير والدفع الموجودة؛ ولا تنشئوا تحويلاً مكرراً.
- مرة أسبوعياً، افتحوا بطاقات الأطراف المتعاملة وراجِعوا التسويات: نوع الرصيد والمشروع والفترة والتأكيدات والمستحقات والمدفوعات المدخلة بالفعل. يتطلب المؤشر السالب مراجعة السجلات والمدفوعات الفعلية. سجِّلوا دفعة جديدة عند تسليم الأموال فعلاً؛ ولا تنشئوا تحويلاً لمجرد موازنة الأرقام.
لأغراض الرقابة، تذكَّروا قاعدة أخرى: لا يغيِّر «Перевод» (التحويل) رصيد المشروع، ولذلك يعرض المشروع جانبه الاقتصادي، أي الأموال المستلمة والمصروفات، بينما تعرض الأطراف المتعاملة التسويات والديون.
إذا كان جزء من سجلاتكم ما زال في جداول البيانات، فاطلعوا على مقال كيفية تسجيل المصروفات في Excel (باللغة الروسية) وقارِنوه بكيفية معالجة ذلك في التطبيق. وللمشتريات، يوجد شرح عملي حول أتمتة التوريد في البناء (باللغة الروسية).