Учёт подотчётных средств на стройке требует связи между выданными деньгами, расходами и подтверждающими документами. Прораб закупил материал, но потерял чек. Поставщику передали наличные, подтверждения нет. Заказчик просит расшифровку, а у вас сохранились только переписка и банковские выписки.
В Приложении 101 состоявшиеся передачи денег и отчёты о расходах можно записывать отдельными событиями. Они остаются в истории, а состав балансов зависит от категории контрагента, типа операции и её состояния. Сопоставляя записи с документами, вы проверяете, кому выдали деньги, какие расходы отражены и по каким суммам ещё нужен отчёт или расчёт.
Содержание:
- Что считать подотчётными средствами и зачем фиксировать их в 101?
- Подотчётный баланс контрагента: как он устроен?
- События: как деньги попадают в подотчёт и как из него списываются?
- Почему аванс мастеру ещё не является расходом объекта?
- «Связи» и проверка оплат: что и кому платится?
- Регламент подотчёта: как настроить процесс с регулярной проверкой расчётов?
Что считать подотчётными средствами и зачем фиксировать их в 101?
В управленческом учёте подотчётными средствами называют деньги, переданные участнику для определённых расходов с обязанностью отчитаться об их использовании. На стройке типовой сценарий такой: заказчик перечислил аванс, дальше вы передаёте сумму прорабу, снабженцу или бригадиру, и этот человек расходует деньги на объект.
Проверка осложняется, когда деньги уже переданы, а сведения о расходах остались в чатах. В Приложении 101 для этого используют балансы и события: сверяют выдачи, отчёты и расчёты по каждому участнику. Полнота показателей зависит от того, внесены ли все нужные операции и проверены ли их статусы.
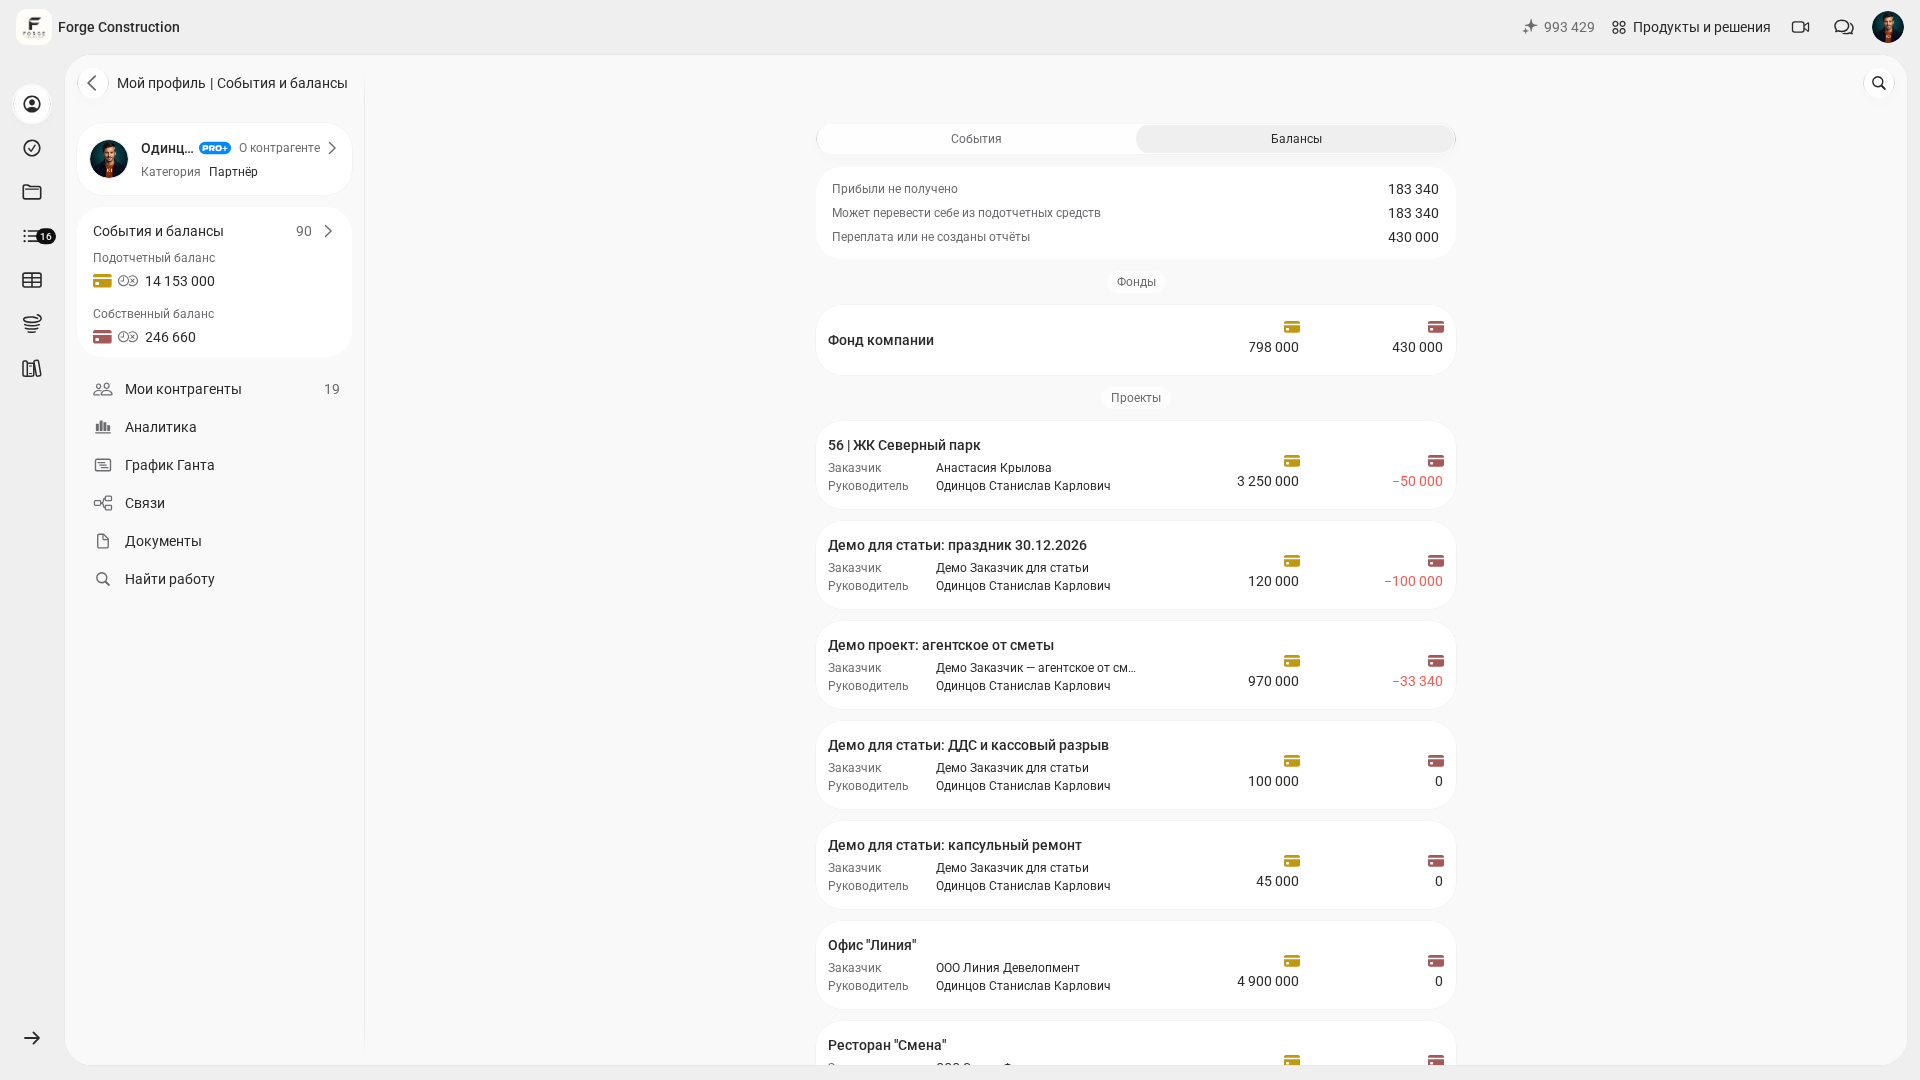
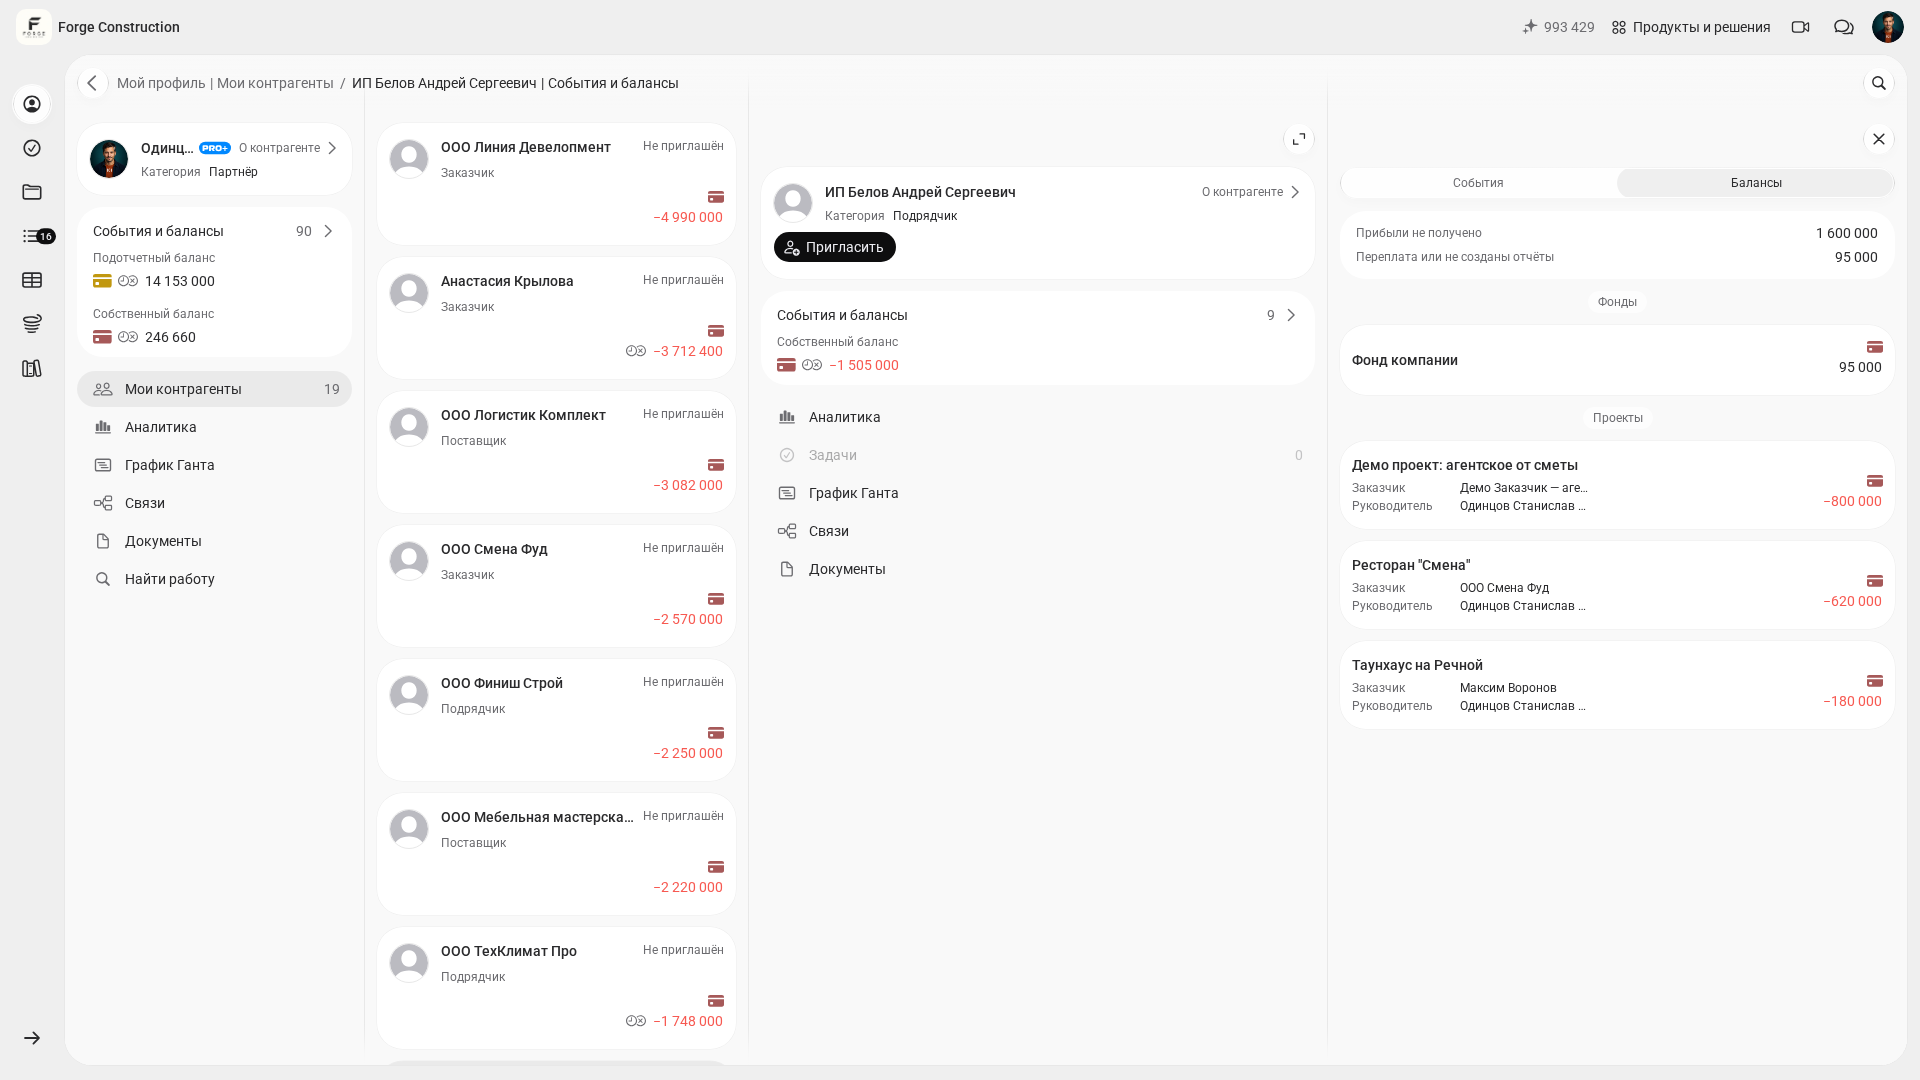
Набор показателей в 101 зависит от категории контрагента. У «Партнёра» отдельно показываются собственный и подотчётный балансы. Расчёты с сотрудником, поставщиком или подрядчиком проверяйте в его карточке с учётом категории и типа перевода. В показанном ниже примере у выбранного подрядчика виден собственный баланс.
Если хотите углубиться в саму логику, в блоге есть отдельный материал про подотчёт: как вести учёт подотчётных средств.
Подотчётный баланс контрагента: как он устроен?
В 101 контрагент — участник расчётов: заказчик, партнёр, сотрудник, мастер, поставщик или подрядчик. У партнёра собственный баланс относится к заработанным суммам и расчётам с ним, подотчётный — к средствам, за расходование которых он отвечает. Для партнёра собственный баланс рассчитывается как получено в собственные средства минус заработано по учтённым событиям. Этот смысл знака нельзя автоматически переносить на заказчика или другой показатель.
В веб-версии откройте «Мой профиль» и вкладку «Балансы». Чтобы посмотреть другого участника, откройте «Мои контрагенты», выберите его карточку и вкладку «Балансы». Проверьте имя, категорию и нужный проект или фонд. На снимках показан русский интерфейс 101 в вымышленной компании Forge Construction под учётной записью владельца компании; все участники, суммы и операции — демонстрационные.
Для выдачи денег под ответственность на закупку по проекту выбирают «Перевод подотчётных средств по проекту». Для состоявшейся оплаты или аванса исполнителю используют «Оплата или аванс по проекту». Укажите фактических отправителя и получателя, проект, сумму и дату. Перед сохранением проверьте тип операции и применимый баланс получателя: назначение денег важно для дальнейшей сверки.
Ситуация из жизни: один прораб ведёт два параллельных проекта, а заказчики присылают деньги в разные дни. Без учёта суммы легко смешать. Баланс по проектам показывает разрез по каждому объекту и помогает заметить момент, когда деньги уже выданы, но отчёта ещё нет.
События: как деньги попадают в подотчёт и как из него списываются?
В Приложении 101 учёт подотчётных средств строится на событиях. «Поступление» отражает полученные деньги проекта, «Отчёт» — учтённый расход. «Перевод» отражает передачу денег между участниками и сам по себе не создаёт расход по проекту.
Поступления, выдачи и последующие отчёты сопоставляют по одному проекту и участникам. Подотчётные деньги и расчёты за заработанное проверяют отдельно. Доступные поля и вид баланса зависят от выбранной операции и категории получателя; один общий остаток не заменяет проверку каждой записи.
| Событие | Что меняется | Зачем это в подотчёте |
|---|---|---|
| Поступление | После подтверждения сумма учитывается в поступлениях проекта и подотчётных средствах фактического получателя | Записывает получение денег; проверьте отправителя, получателя, сумму и дату |
| Отчёт | Отражает расход по проекту с учётом состояния события | Содержит сведения о закупке или выполненных работах и подтверждающие материалы; сам факт создания ещё не равен проверке результата |
| Перевод | Отражает передачу денег между участниками; применимые балансы зависят от типа перевода и категории получателя | Разделяет выдачу под отчёт и оплату или аванс исполнителю; проектный расход проверяют по отчёту |
Почему аванс мастеру ещё не является расходом объекта?
Представьте: вы передали мастеру 30 000 ₽ авансом за работу стоимостью 100 000 ₽. Сам по себе перевод не создаёт расход по объекту. В отчёте о выполненном отражают фактически доставленные материалы и завершённые объёмы работ. Ваше решение выдать деньги заранее ещё не подтверждает ни расход, ни результат.
Оформите состоявшуюся выдачу аванса переводом типа «Оплата или аванс по проекту» с фактическим получателем, суммой и датой. Для мастера это расчёт по собственным средствам; состав показателей отправителя проверяйте по его категории и проекту. Сам перевод расхода проекта не создаёт. После выполнения работ оформите «Отчёт» с фактическими позициями и объёмами. Повторный перевод на уже выданные 30 000 ₽ не нужен. Если полная стоимость выполненной работы — 100 000 ₽, отдельно сверяют оставшиеся 70 000 ₽ и отражают их только при новой фактической выплате.
А если заказчику важно сразу увидеть выданный аванс?
Основной сценарий — запись фактического аванса через «Перевод» и последующий отчёт о выполненном. Если заказчику нужна отдельная запись об авансе до завершения работ, заранее согласуйте её назначение и порядок отражения в расходах проекта. Отчёт о переданном авансе должен точно описывать этот факт; невыполненные объёмы работ указывать нельзя. Возможность сохранить форму без позиций сама по себе не подтверждает основания признания расхода.
- Если согласован отдельный отчёт об авансе, создайте одну запись на фактически переданные 30 000 ₽ с ясным описанием, например «Аванс мастеру, работы ещё не выполнены». Не добавляйте невыполненные позиции и учтите уже внесённый перевод этой суммы.
- После завершения работ сопоставьте первоначальную запись с фактическими позициями, объёмами и документами. Порядок уточнения отчёта согласуйте с ответственным: перед корректировкой нужно проверить его текущий статус, права на редактирование и отражение прежнего аванса.
- Обеспечьте однократное отражение расхода. Второй отчёт на все 100 000 ₽ поверх ранее учтённых 30 000 ₽ без соответствующего уточнения создаст двойной учёт аванса.
- Заранее согласуйте с заказчиком способ проверки изменений. Доступ к записи зависит от его участия и прав; получение автоматического уведомления в этом сценарии не гарантируется. Проверьте, что согласованная информация действительно передана и понятна.
- Сверьте расчёт с мастером: при полной стоимости 100 000 ₽ и уже выданных 30 000 ₽ к доплате остаётся 70 000 ₽. Новую выплату отражайте отдельным переводом на её фактическую дату, без повторной выдачи первоначального аванса.
| Ситуация | Что оформить в 101 | Что проверить по объекту |
|---|---|---|
| Аванс выдан по вашей инициативе | «Перевод» типа «Оплата или аванс по проекту» фактическому получателю | Передача денег учтена один раз; расход по работам проверяется по последующему отчёту |
| Заказчик согласовал отдельное отражение аванса | Согласованную запись о факте аванса с точным описанием, без невыполненных объёмов | Основание и порядок учёта расхода, состояние записи и отсутствие повторного включения аванса |
| Мастер завершил работу | Фактические позиции, объёмы и документы с согласованным уточнением первоначальной записи | Полная стоимость отражена однократно; ранее выданный аванс учтён в расчёте с мастером |
При сверке проверяйте конкретный тип и статус события. Подтверждение ответственным и принятие заказчиком — разные действия, доступные участникам с соответствующими правами. Сохранение записи ещё не означает её подтверждение или фактическую передачу денег. В учебной паре ниже отчёт и оплата сохранены со статусом «Ожидает подтверждения»; эти записи нельзя выдавать за завершённый платёж.
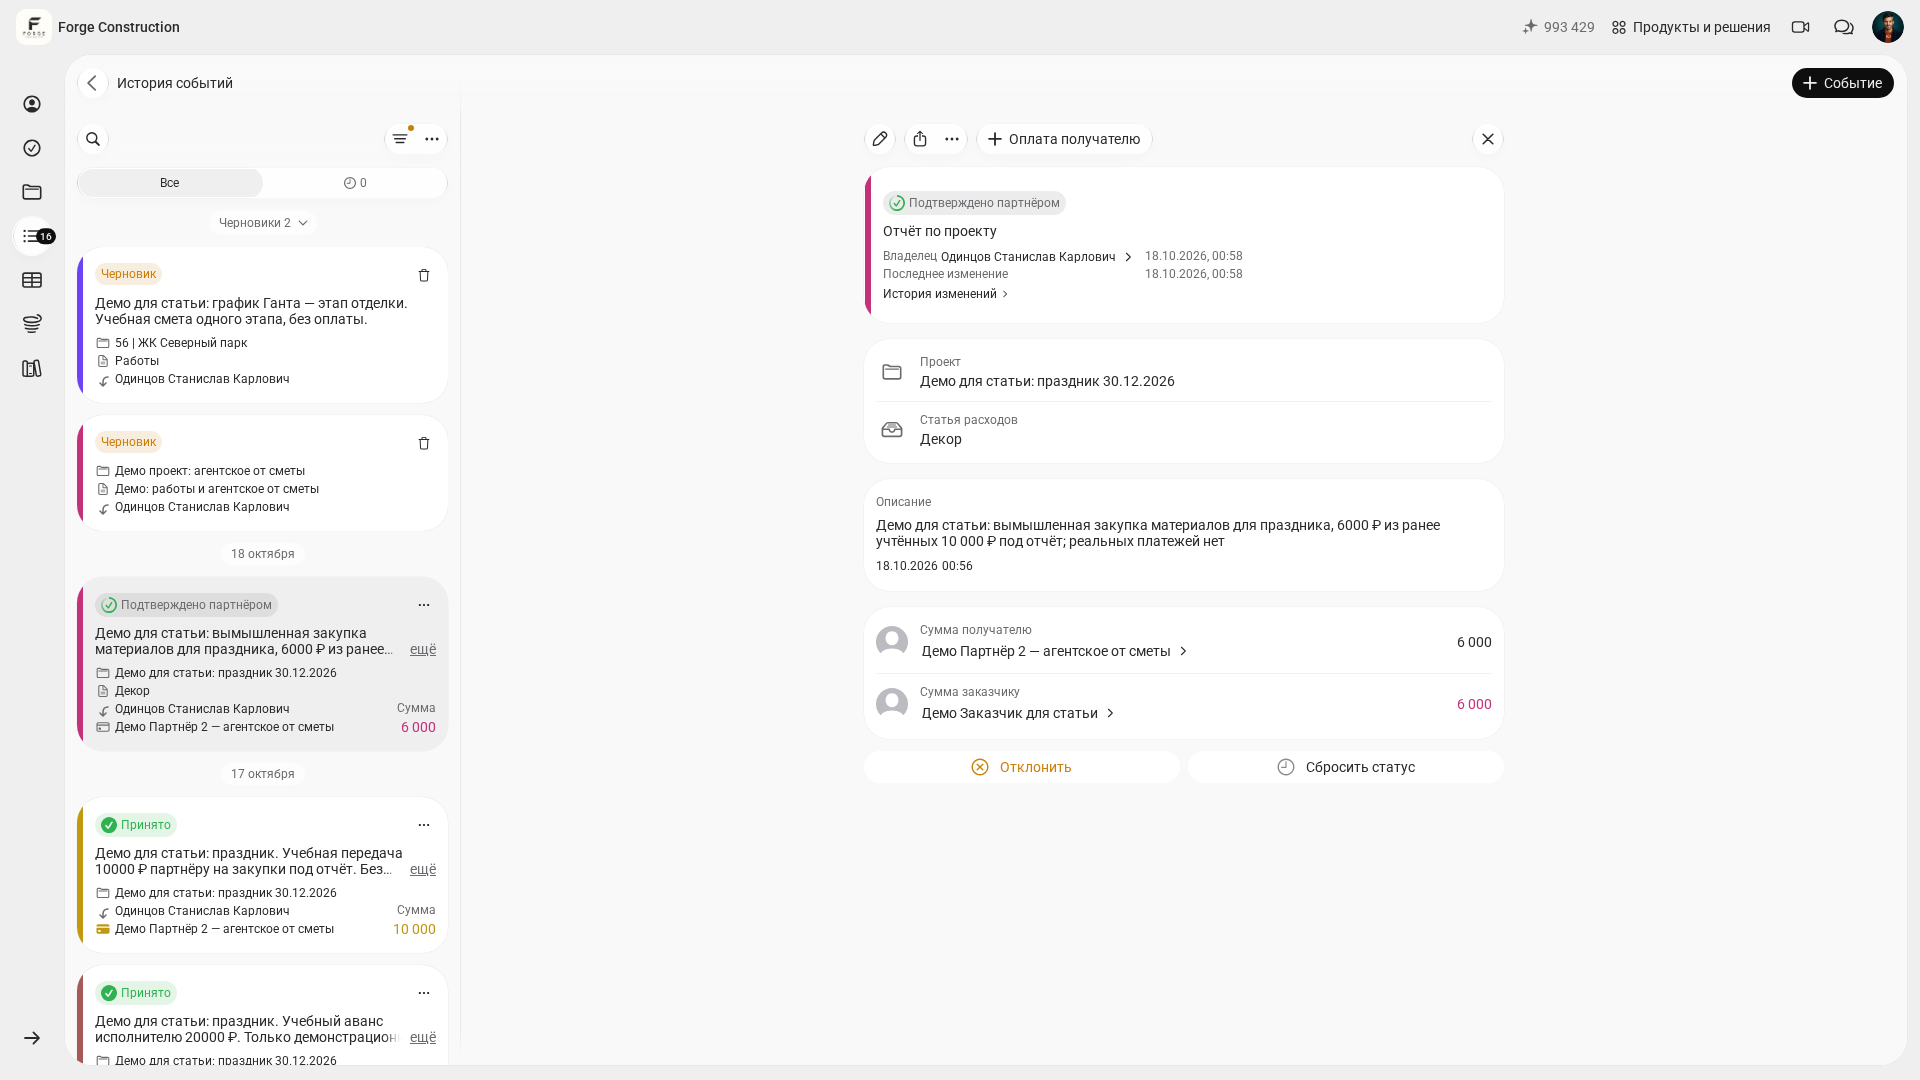
Отдельный существующий демонстрационный пример показывает отчёт на 6 000 ₽ из ранее учтённых 10 000 ₽ под отчёт. Его статус «Подтверждено партнёром» уже существовал до проверки. Этот пример иллюстрирует раздельные события выдачи и расхода; точный остаток конкретного баланса сверяйте по составу событий и их статусам.
«Связи» и проверка оплат: что и кому платится?
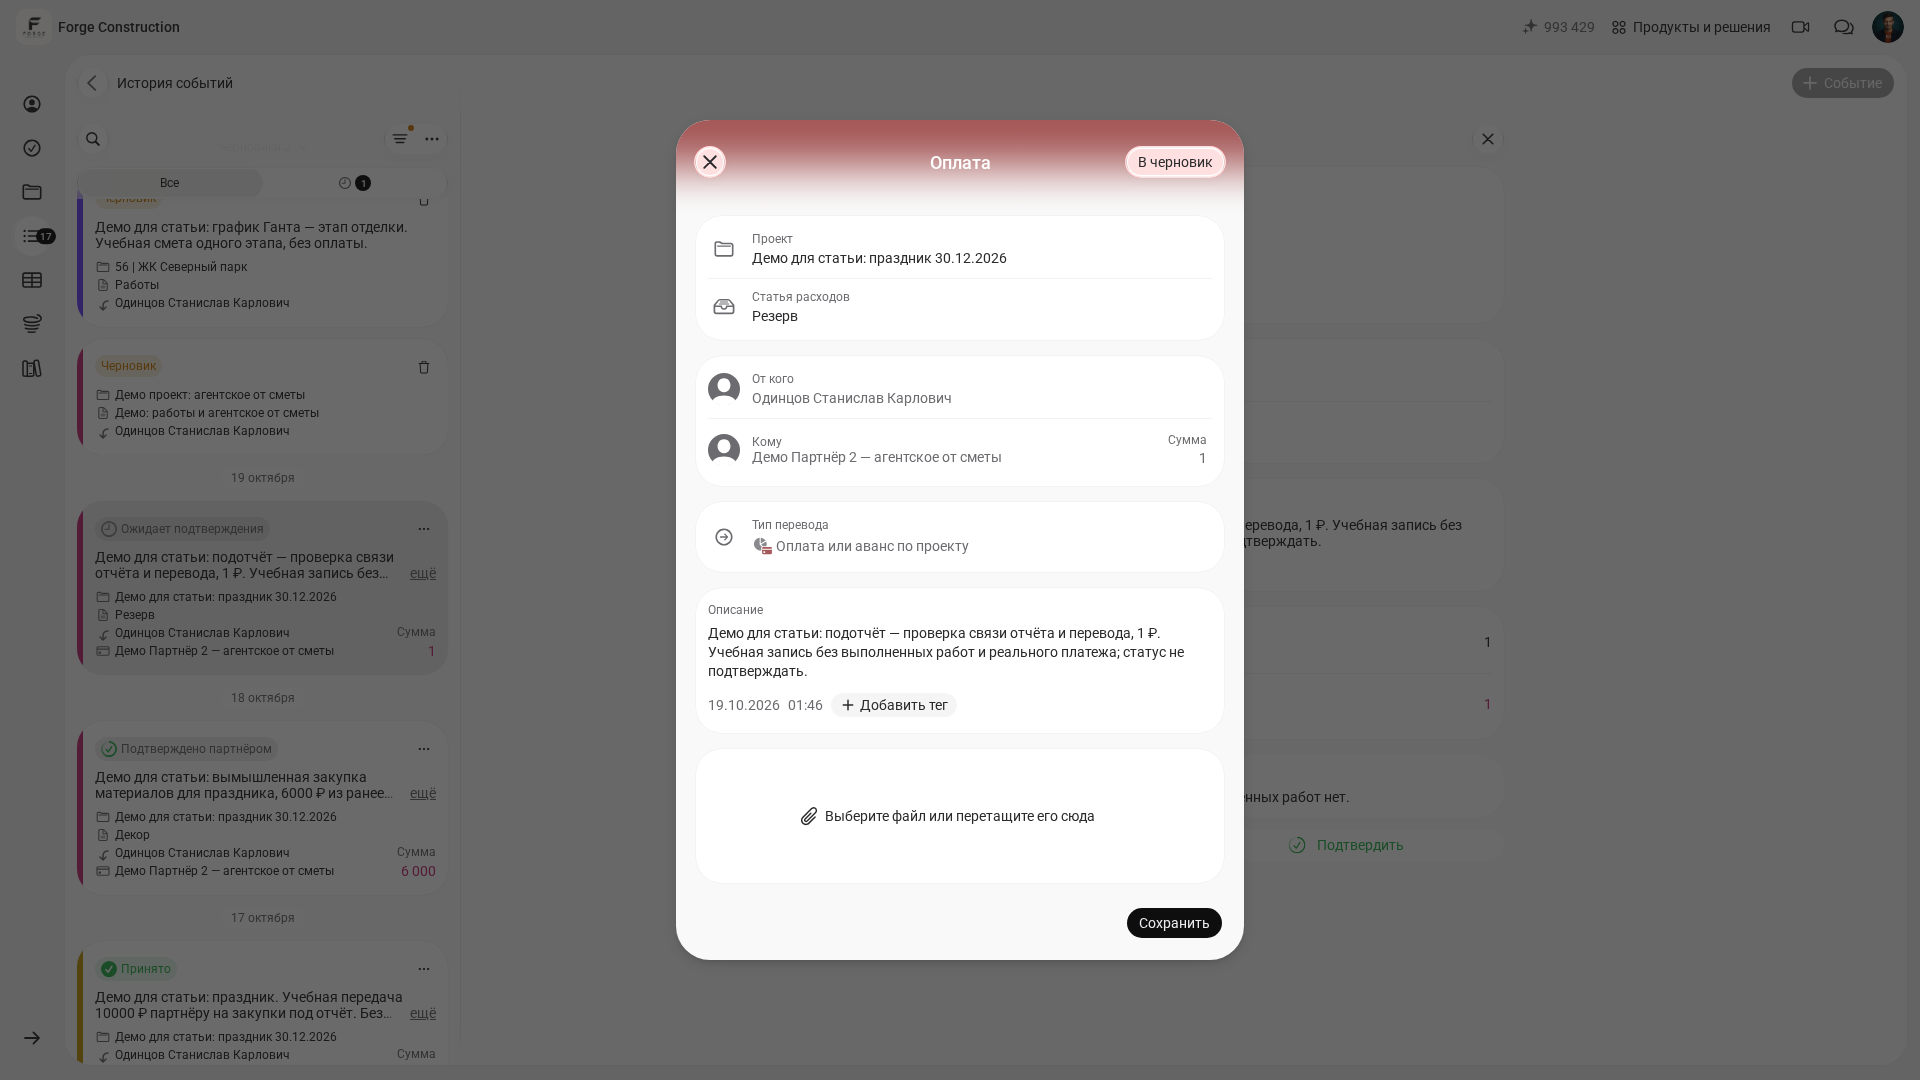
Для проверки расхода и оплаты сопоставляйте «Отчёт» и «Перевод». В карточке отчёта кнопка «Оплата получателю» открывает отдельную форму «Оплата». В проверенном примере подставились проект, статья расходов, отправитель, получатель, сумма, тип «Оплата или аванс по проекту», описание и дата. Перед сохранением проверьте эти поля и убедитесь, что фактическая передача денег ещё не записана.
На снимках показана отдельная учебная пара по 1 ₽, созданная только для проверки связи. Реального платежа и выполненных работ в ней нет. После обычного сохранения оплаты у отчёта появилась ссылка «с оплатой»; по ней открылась запись «Оплата с отчётом». Оба события остались в ожидании подтверждения.
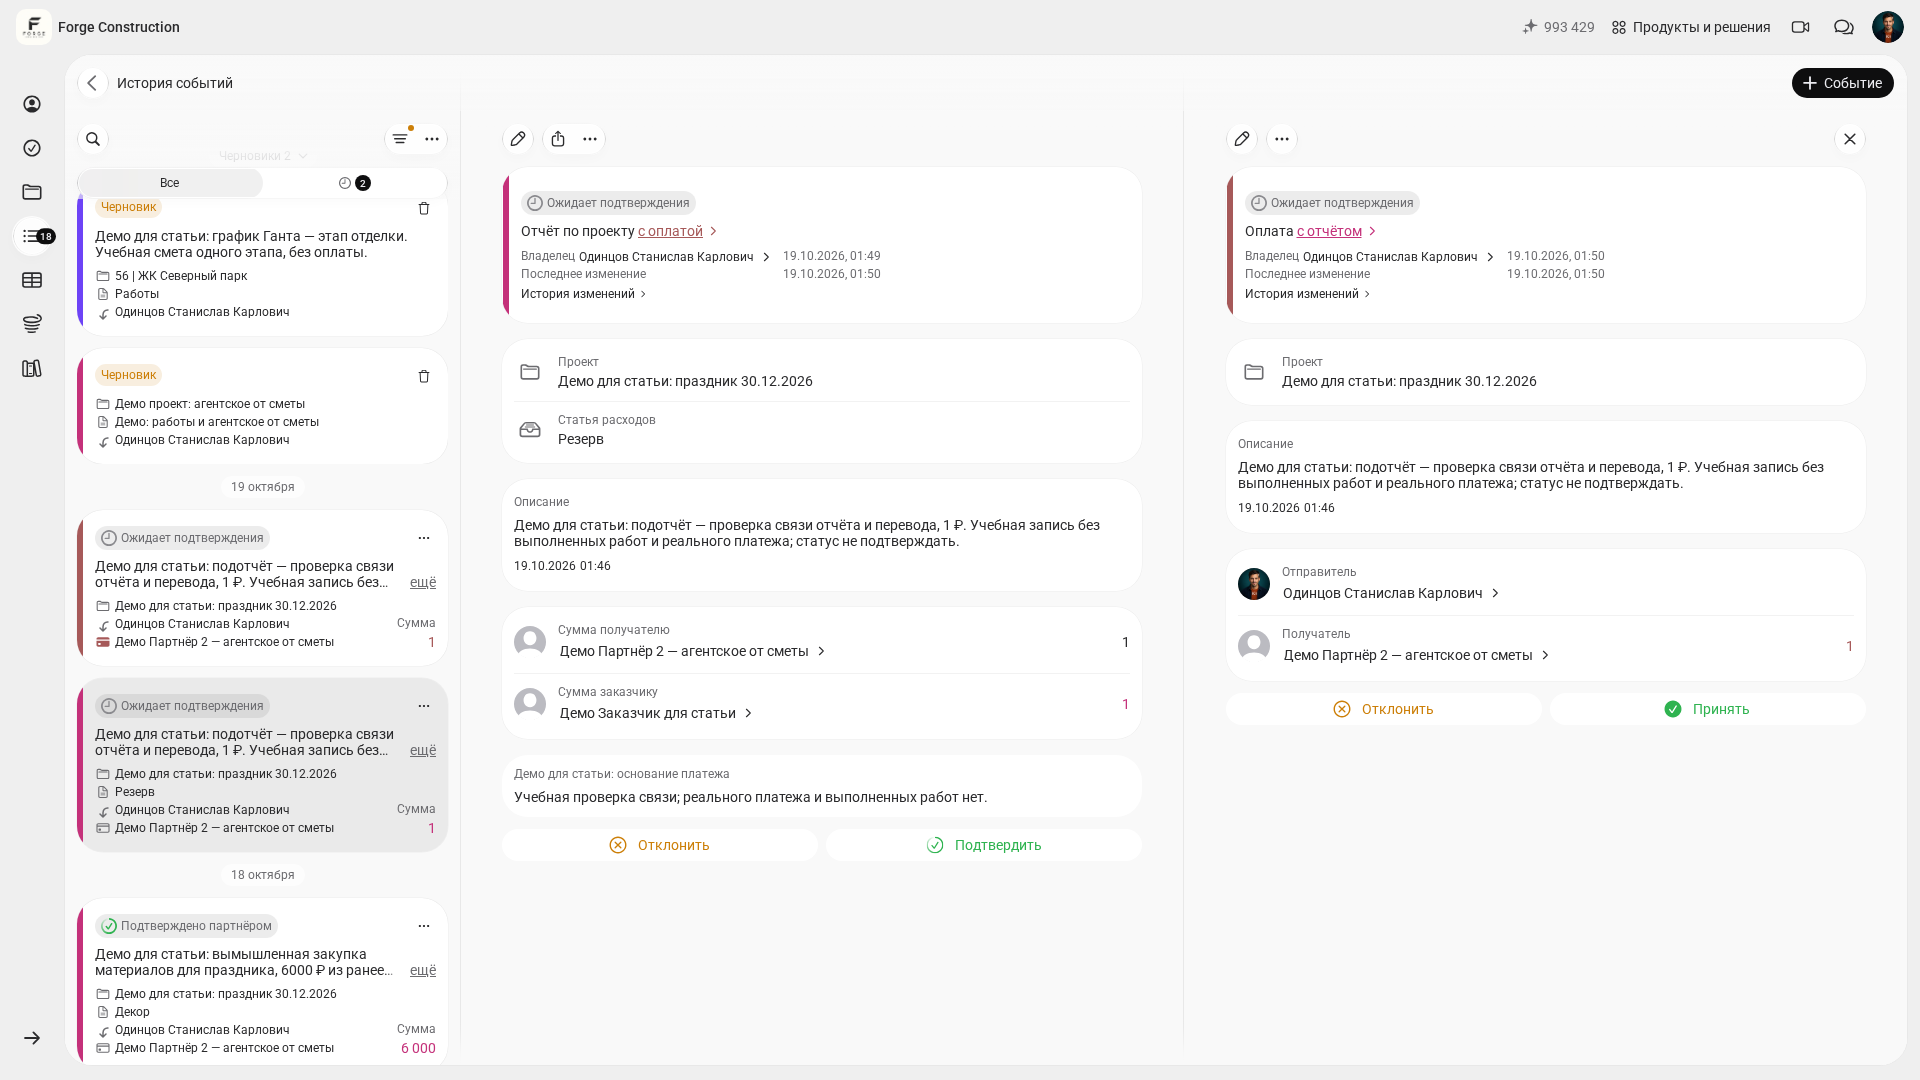
В связанной паре сверяйте получателя, проект, сумму, дату и статусы обеих записей. Сама ссылка показывает учётную связь; состоявшийся платёж подтверждают отдельно. Если деньги уже были выданы под отчёт или оплата внесена раньше, повторный перевод ради появления связи создавать нельзя.
Экран «Связи контрагента» открывается отдельно из карточки участника кнопкой «Связи». Это граф входящих и исходящих связей вокруг выбранного контрагента. Он помогает ориентироваться в участниках и операциях; конкретные расчёты проверяйте по исходным событиям. Агрегаты графа и рабочие балансы имеют разный смысл, поэтому не подменяйте одним показателем другой.
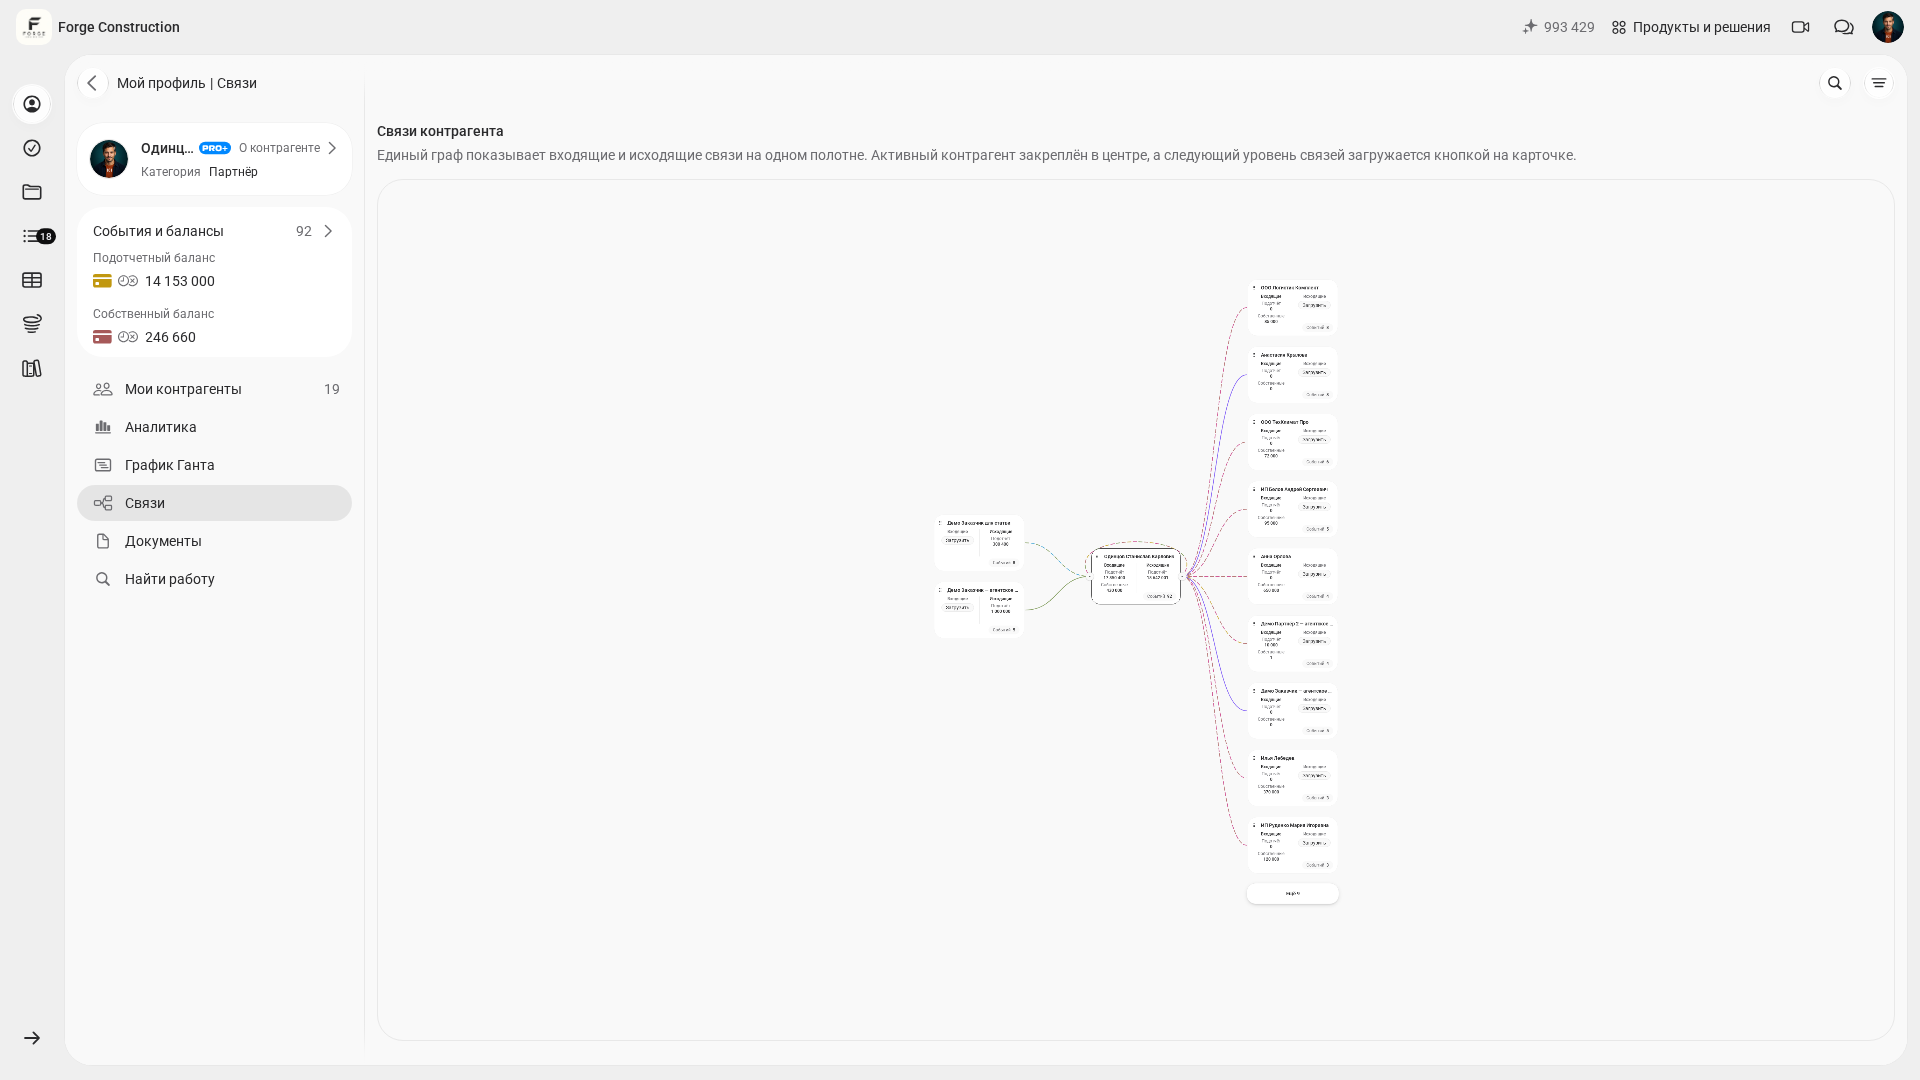
Отчёт и перевод могут быть внесены раздельно. Совпадение проекта или суммы ещё не доказывает, что записи образуют показанную взаимную связь. Если оплата уже учтена отдельно, сверяйте существующие события и документы, сохраняя однократный учёт передачи денег.
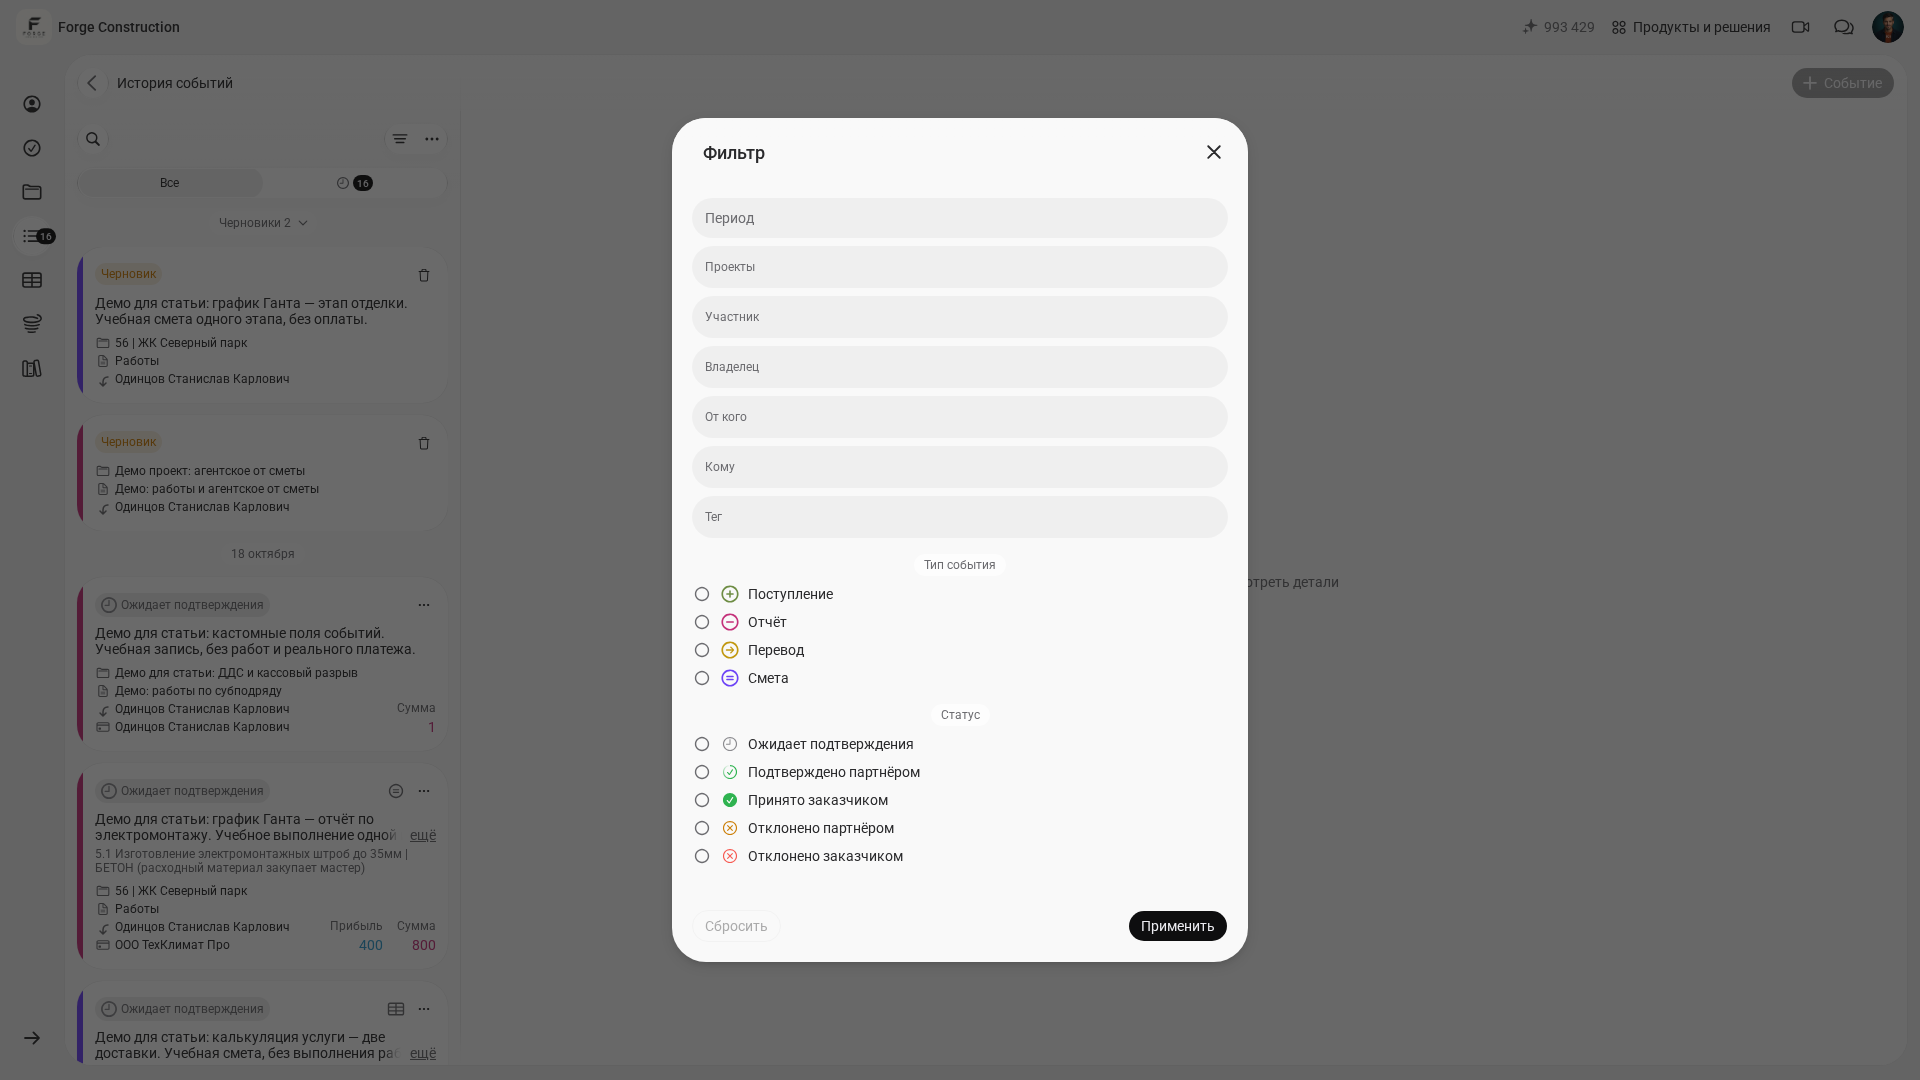
Для проверки по всей компании откройте «Историю событий» и кнопку «Фильтр». В показанной форме доступны период, проекты, участник, владелец, «От кого», «Кому», тег, тип события и статус. Выберите нужные условия и нажмите «Применить». Сравнивайте одинаковый охват данных: отфильтрованный список одного проекта и общая сводка контрагента могут показывать разные суммы.
Регламент подотчёта: как настроить процесс с регулярной проверкой расчётов?
Для регулярного учёта подотчётных средств в Приложении 101 нужен короткий регламент: кто записывает получение и передачу денег, кто собирает подтверждения и кто проверяет события.
Ситуация: вы выдали деньги прорабу, он платит поставщику. В 101 эта логика выглядит так: вы создаёте контрагента и оформляете перевод с подходящим типом и целевым балансом. Событие показывает, кто получил деньги и обязан отчитаться за их использование. Доступ к проекту и действиям зависит от роли и выданных прав.
Собирайте подтверждения закупок. В опубликованной инструкции по отчёту о материалах описано сканирование QR-кода чека в мобильном приложении. Как поясняет справка о загрузке данных чека, для российского фискального чека получение перечня товаров зависит от внешних данных ФНС; фиксированный срок загрузки не гарантирован. Если код повреждён или сведения не получены, внесите фактические товары и суммы вручную, приложите фотографию чека или накладную и проверьте получателя. Путь мобильного сканера не следует автоматически переносить на веб-версию.
- Добавьте всех участников как контрагентов: прорабов, снабженцев, ключевых поставщиков.
- Фактический получатель записывает деньги от заказчика событием «Поступление». Сверьте участников, проект, сумму и дату, затем проверьте подтверждение ответственным с нужными правами.
- Выдавайте деньги под ответственность событием «Перевод» на нужного контрагента.
- Требуйте отчёт событием «Отчёт» по работам и закупкам, с фото и чеками.
- Сохраняйте отчёт с переводом только если оплата действительно состоялась и ещё не учтена. Если платёж уже внесён, проверьте существующие записи отчёта и оплаты; повторный перевод не создавайте.
- Раз в неделю открывайте карточки контрагентов и сверяйте расчёты: вид баланса, проект, период, подтверждения, начисления и уже внесённые платежи. Отрицательный показатель требует проверки записей и фактических выплат. Новую оплату отражайте при состоявшейся передаче денег; перевод ради выравнивания цифр не создавайте.
Для контроля полезно помнить ещё одно правило: «Перевод» не меняет баланс проекта, поэтому по проекту отображается экономика — поступления и расходы; по контрагентам отображаются расчёты и долги.
Если часть учёта пока живёт в таблицах, посмотрите материал как вести учёт расходов в Excel и сравните с тем, как это закрывается в приложении. Для закупок есть практичный разбор про автоматизацию снабжения.