სამშენებლო ობიექტზე ანგარიშვალდებული სახსრების აღრიცხვისთვის საჭიროა გაცემული ფულის, ხარჯებისა და დამადასტურებელი დოკუმენტების ერთმანეთთან დაკავშირება. სამუშაოთა მწარმოებელმა მასალა შეიძინა, მაგრამ ჩეკი დაკარგა. მომწოდებელს ნაღდი ფული გადასცეს, თუმცა დამადასტურებელი საბუთი არ არსებობს. დამკვეთი დეტალურ გაშლას ითხოვს, თქვენ კი მხოლოდ მიმოწერა და საბანკო ამონაწერები გაქვთ.
აპლიკაცია 101-ში ფულის ფაქტობრივი გადაცემები და ხარჯების ანგარიშები შეგიძლიათ ცალკეულ მოვლენებად ჩაწეროთ. ისინი ისტორიაში რჩება, ხოლო ბალანსების შემადგენლობა კონტრაგენტის კატეგორიაზე, ოპერაციის ტიპსა და მდგომარეობაზეა დამოკიდებული. ჩანაწერებისა და დოკუმენტების შედარებით ამოწმებთ, ვის გადაეცა ფული, რომელი ხარჯებია ასახული და რომელ თანხაზეა ჯერ კიდევ საჭირო ანგარიში ან ანგარიშსწორება.
შინაარსი:
- რა ითვლება ანგარიშვალდებულ სახსრებად და რატომ უნდა აღრიცხოთ ისინი 101-ში?
- როგორ არის მოწყობილი კონტრაგენტის ანგარიშვალდებული ბალანსი?
- მოვლენები: როგორ მიიღება და იხარჯება ანგარიშვალდებული სახსრები?
- რატომ არ არის ხელოსნის ავანსი ჯერ კიდევ ობიექტის ხარჯი?
- კავშირები და გადახდების შემოწმება: რისთვის და ვის უხდით?
- როგორ მოაწყოთ ანგარიშვალდებული სახსრების აღრიცხვის პროცესი ანგარიშსწორების რეგულარული შემოწმებით?
რა ითვლება ანგარიშვალდებულ სახსრებად და რატომ უნდა აღრიცხოთ ისინი 101-ში?
მმართველობით აღრიცხვაში ანგარიშვალდებული სახსრები ეწოდება ფულს, რომელიც მონაწილეს განსაზღვრული ხარჯებისთვის გადაეცა მისი გამოყენების შესახებ ანგარიშის წარდგენის ვალდებულებით. მშენებლობაზე ტიპური სცენარი ასეთია: დამკვეთმა ავანსი ჩარიცხა, შემდეგ თქვენ თანხას გადასცემთ სამუშაოთა მწარმოებელს, მომარაგების სპეციალისტს ან ბრიგადირს, ეს ადამიანი კი ფულს ობიექტისთვის ხარჯავს.
შემოწმება რთულდება, როდესაც ფული უკვე გადაცემულია, ხარჯების შესახებ ინფორმაცია კი მიმოწერაში დარჩა. აპლიკაცია 101-ში ამისთვის ბალანსებსა და მოვლენებს იყენებენ: თითოეული მონაწილის მიხედვით ადარებენ გაცემულ თანხებს, ანგარიშებსა და ანგარიშსწორებას. მაჩვენებლების სისრულე დამოკიდებულია იმაზე, შეყვანილია თუ არა ყველა საჭირო ოპერაცია და შემოწმებულია თუ არა მათი სტატუსები.
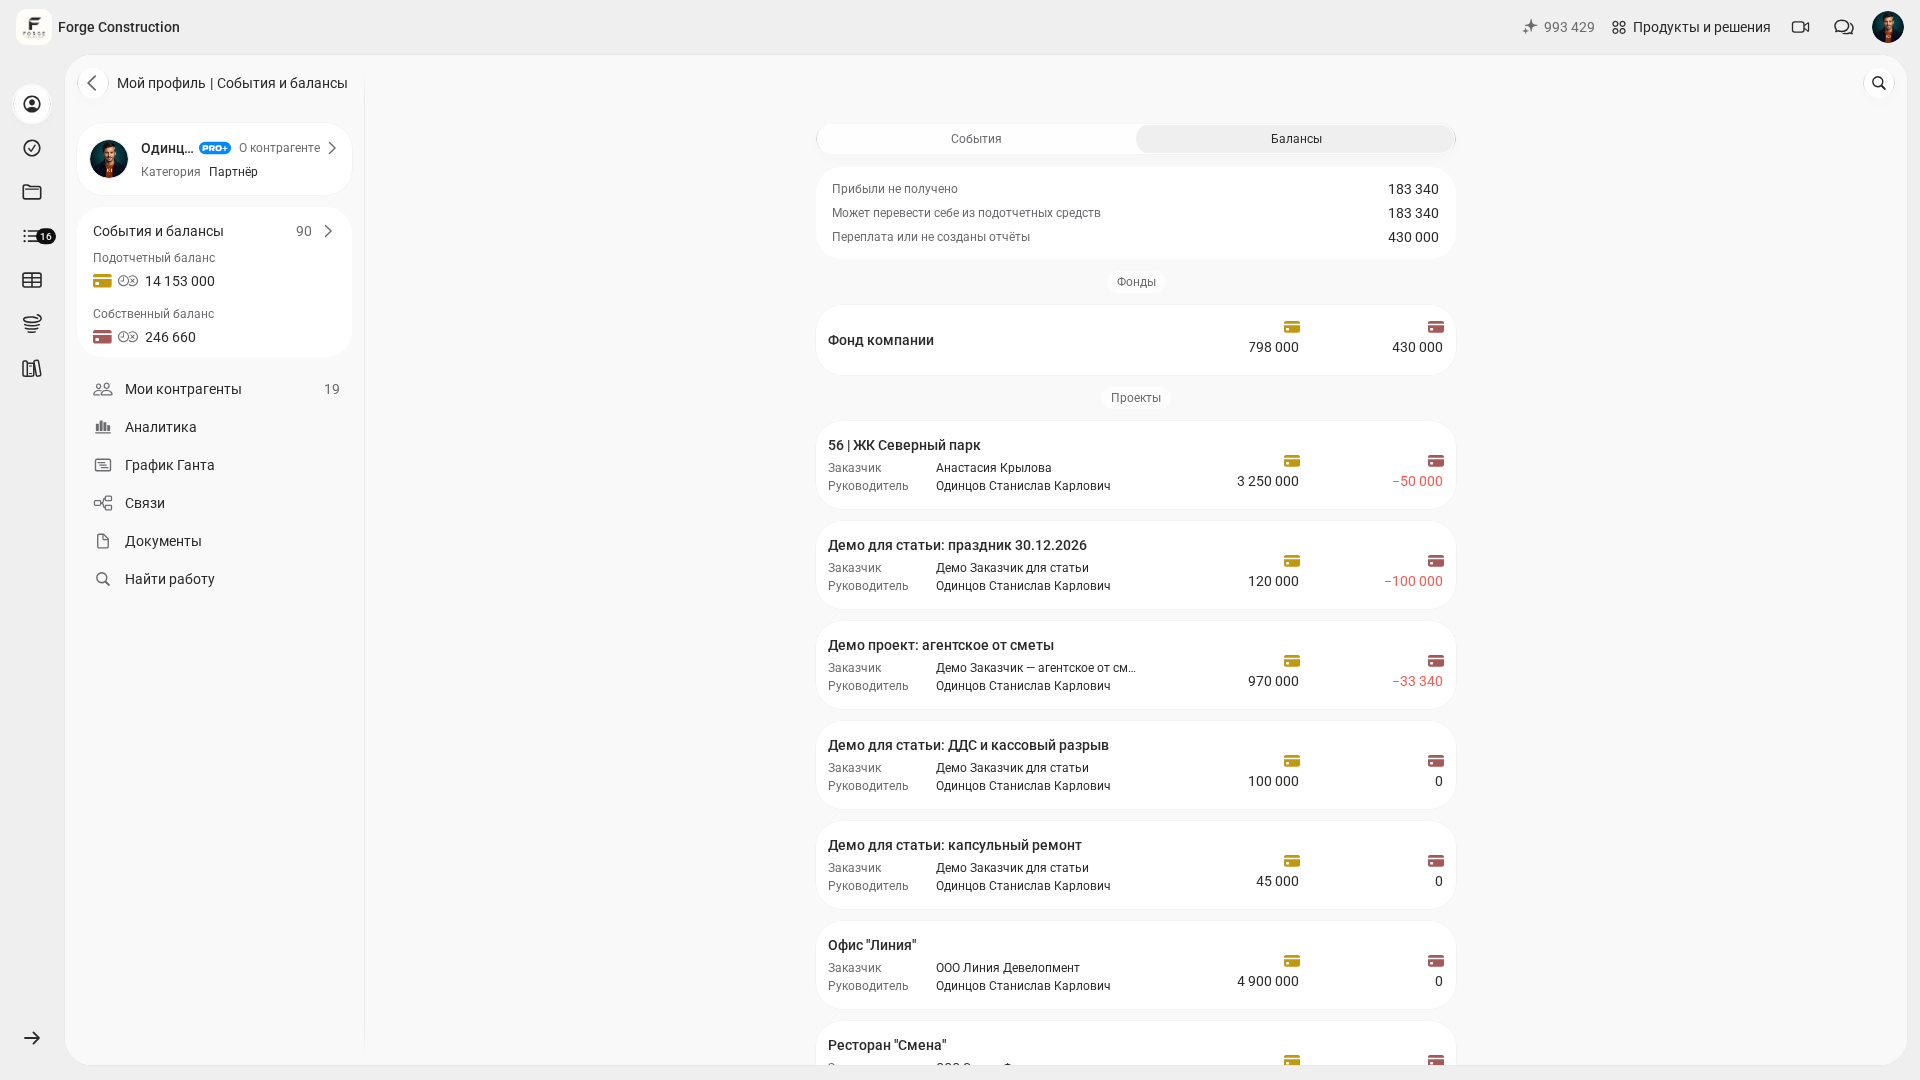
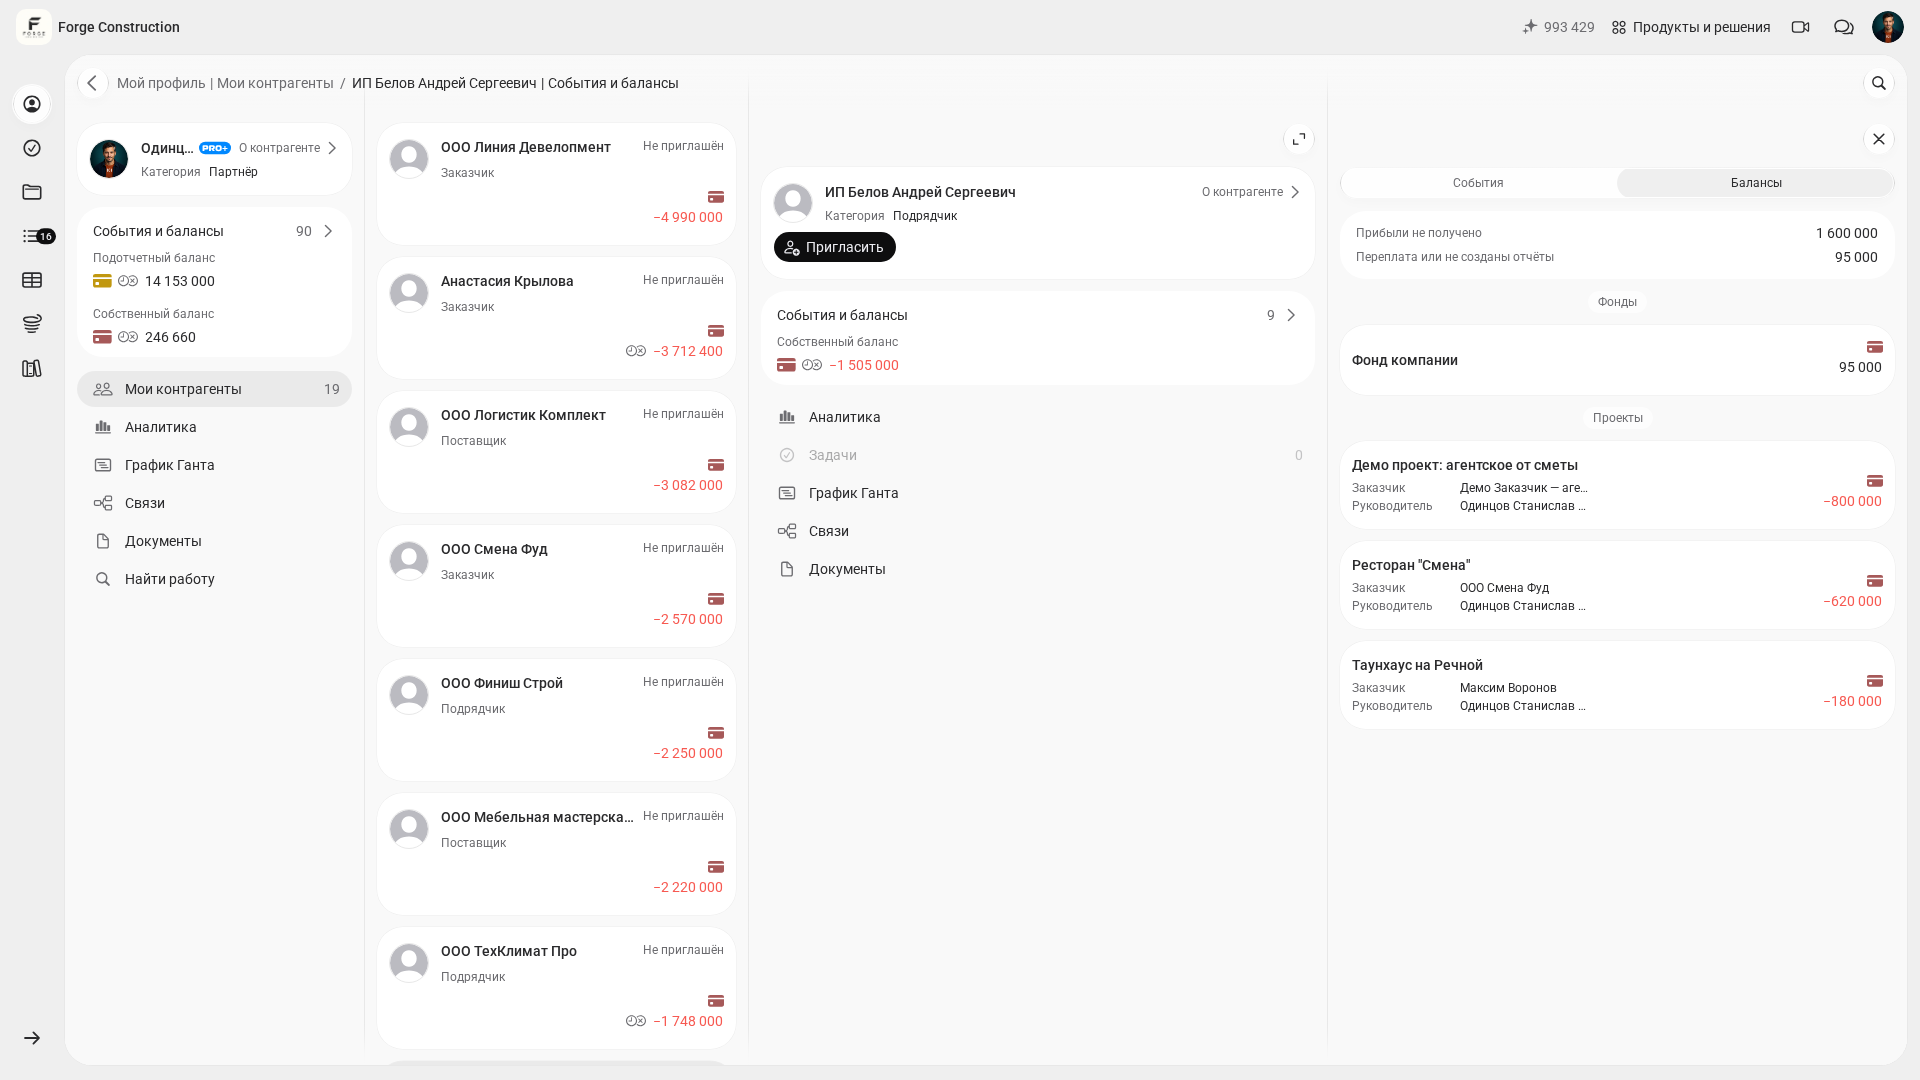
101-ში მაჩვენებლების ნაკრები კონტრაგენტის კატეგორიაზეა დამოკიდებული. „Партнёр“ (პარტნიორი) კატეგორიისთვის საკუთარი სახსრებისა და ანგარიშვალდებული ბალანსები ცალ-ცალკე ჩანს. თანამშრომელთან, მომწოდებელთან ან კონტრაქტორთან ანგარიშსწორება მის ბარათში შეამოწმეთ კატეგორიისა და გადარიცხვის ტიპის გათვალისწინებით. ქვემოთ მოცემულ მაგალითში არჩეული კონტრაქტორის საკუთარი სახსრების ბალანსი ჩანს.
თუ ამ მიდგომის უფრო ღრმად გაცნობა გსურთ, ბლოგში ცალკე მასალაა: როგორ აღრიცხოთ ანგარიშვალდებული სახსრები (რუსულ ენაზე).
როგორ არის მოწყობილი კონტრაგენტის ანგარიშვალდებული ბალანსი?
101-ში კონტრაგენტი ანგარიშსწორების მონაწილეა: დამკვეთი, პარტნიორი, თანამშრომელი, ხელოსანი, მომწოდებელი ან კონტრაქტორი. პარტნიორის საკუთარი სახსრების ბალანსი მის გამომუშავებულ თანხებსა და მასთან ანგარიშსწორებას ეხება, ანგარიშვალდებული ბალანსი კი იმ სახსრებს, რომელთა ხარჯვაზეც ის არის პასუხისმგებელი. პარტნიორის საკუთარი სახსრების ბალანსი გამოითვლება, როგორც საკუთარ სახსრებში მიღებულ ფულს გამოკლებული აღრიცხული მოვლენებით გამომუშავებული თანხა. ნიშნის ეს მნიშვნელობა ავტომატურად არ უნდა გავრცელდეს დამკვეთზე ან სხვა მაჩვენებელზე.
ვებვერსიაში გახსენით „Мой профиль“ (ჩემი პროფილი) და ჩანართი „Балансы“ (ბალანსები). სხვა მონაწილის სანახავად გახსენით „Мои контрагенты“ (ჩემი კონტრაგენტები), აირჩიეთ მისი ბარათი და ჩანართი „Балансы“ (ბალანსები). გადაამოწმეთ სახელი, კატეგორია და საჭირო პროექტი ან ფონდი. სურათებზე ნაჩვენებია 101-ის რუსულენოვანი ინტერფეისი გამოგონილ კომპანია Forge Construction-ში, კომპანიის მფლობელის ანგარიშით; ყველა მონაწილე, თანხა და ოპერაცია სადემონსტრაციოა.
პროექტისთვის შესყიდვების შესასრულებლად თანხის ანგარიშვალდებულად გასაცემად ირჩევენ „Перевод подотчётных средств по проекту“ (პროექტის ანგარიშვალდებული სახსრების გადარიცხვა). შემსრულებლისთვის ფაქტობრივი გადახდის ან ავანსის შემთხვევაში იყენებენ „Оплата или аванс по проекту“ (პროექტის გადახდა ან ავანსი). მიუთითეთ ფაქტობრივი გამგზავნი და მიმღები, პროექტი, თანხა და თარიღი. შენახვამდე გადაამოწმეთ ოპერაციის ტიპი და მიმღების შესაბამისი ბალანსი: თანხის დანიშნულება შემდგომი შედარებისთვის მნიშვნელოვანია.
ცხოვრებისეული სიტუაცია: ერთი სამუშაოთა მწარმოებელი ერთდროულად ორ პროექტს მართავს, დამკვეთები კი ფულს სხვადასხვა დღეს რიცხავენ. აღრიცხვის გარეშე თანხები ადვილად ირევა. პროექტების მიხედვით გაშლილი ბალანსი თითოეულ ობიექტს ცალ-ცალკე აჩვენებს და გეხმარებათ შენიშნოთ მომენტი, როდესაც ფული უკვე გაცემულია, ანგარიში კი ჯერ არ არსებობს.
მოვლენები: როგორ მიიღება და იხარჯება ანგარიშვალდებული სახსრები?
აპლიკაცია 101-ში ანგარიშვალდებული სახსრების აღრიცხვა მოვლენებზეა აგებული. „Поступление“ (შემოსვლა) ასახავს პროექტისთვის მიღებულ ფულს, „Отчёт“ (ხარჯის ანგარიში) — აღრიცხულ ხარჯს. „Перевод“ (გადარიცხვა) ასახავს მონაწილეებს შორის ფულის გადაცემას და თავისთავად პროექტის ხარჯს არ ქმნის.
შემოსულ თანხებს, გაცემებსა და შემდგომ ანგარიშებს ერთი და იმავე პროექტისა და მონაწილეების მიხედვით ადარებენ. ანგარიშვალდებული სახსრები და გამომუშავებული თანხის ანგარიშსწორება ცალ-ცალკე შეამოწმეთ. ხელმისაწვდომი ველები და ბალანსის სახე არჩეულ ოპერაციასა და მიმღების კატეგორიაზეა დამოკიდებული; ერთი საერთო ნაშთი თითოეული ჩანაწერის შემოწმებას ვერ ჩაანაცვლებს.
| მოვლენა | რა იცვლება | რისთვის გამოიყენება ანგარიშვალდებული სახსრების აღრიცხვაში |
|---|---|---|
| „Поступление“ (შემოსვლა) | დადასტურების შემდეგ თანხა პროექტის შემოსულ თანხებსა და ფაქტობრივი მიმღების ანგარიშვალდებულ სახსრებში აისახება | აფიქსირებს ფულის მიღებას; გადაამოწმეთ გამგზავნი, მიმღები, თანხა და თარიღი |
| „Отчёт“ (ხარჯის ანგარიში) | ასახავს პროექტის ხარჯს მოვლენის მდგომარეობის გათვალისწინებით | შეიცავს ინფორმაციას შესყიდვის ან შესრულებული სამუშაოების შესახებ და დამადასტურებელ მასალებს; შექმნის ფაქტი ჯერ კიდევ არ ნიშნავს შედეგის შემოწმებას |
| „Перевод“ (გადარიცხვა) | ასახავს მონაწილეებს შორის ფულის გადაცემას; შესაბამისი ბალანსები გადარიცხვის ტიპსა და მიმღების კატეგორიაზეა დამოკიდებული | განასხვავებს ანგარიშვალდებულად გაცემულ ფულს შემსრულებლისთვის გადახდის ან ავანსისგან; პროექტის ხარჯს ანგარიშის მიხედვით ამოწმებენ |
რატომ არ არის ხელოსნის ავანსი ჯერ კიდევ ობიექტის ხარჯი?
წარმოიდგინეთ: ხელოსანს 100 000 ₽ ღირებულების სამუშაოსთვის 30 000 ₽ ავანსად გადაეცით. თავისთავად გადარიცხვა ობიექტის ხარჯს არ ქმნის. შესრულებულის ანგარიშში ფაქტობრივად მიწოდებული მასალები და დასრულებული სამუშაოების მოცულობები აისახება. თანხის წინასწარ გაცემის თქვენი გადაწყვეტილება ჯერ კიდევ არ ადასტურებს არც ხარჯს და არც შედეგს.
ავანსის ფაქტობრივი გაცემა გააფორმეთ ტიპით „Оплата или аванс по проекту“ (პროექტის გადახდა ან ავანსი), ფაქტობრივი მიმღების, თანხისა და თარიღის მითითებით. ხელოსნისთვის ეს საკუთარი სახსრების ანგარიშსწორებაა; გამგზავნის მაჩვენებლების შემადგენლობა მისი კატეგორიისა და პროექტის მიხედვით შეამოწმეთ. გადარიცხვა თავისთავად პროექტის ხარჯს არ ქმნის. სამუშაოს შესრულების შემდეგ შექმენით „Отчёт“ (ხარჯის ანგარიში) ფაქტობრივი პოზიციებითა და მოცულობებით. უკვე გაცემულ 30 000 ₽-ზე განმეორებითი გადარიცხვა საჭირო არ არის. თუ შესრულებული სამუშაოს სრული ღირებულება 100 000 ₽-ია, დარჩენილი 70 000 ₽ ცალკე შეადარეთ და მხოლოდ ახალი ფაქტობრივი გადახდისას ასახეთ.
რა მოხდება, თუ დამკვეთს გაცემული ავანსის დაუყოვნებლივ ნახვა სურს?
ძირითადი სცენარია ფაქტობრივი ავანსის „Перевод“ (გადარიცხვა) მოვლენით ჩაწერა და შემდგომ შესრულებულის ანგარიშის წარდგენა. თუ დამკვეთს სამუშაოს დასრულებამდე ავანსის ცალკე ჩანაწერი სჭირდება, წინასწარ შეათანხმეთ მისი დანიშნულება და პროექტის ხარჯებში ასახვის წესი. გაცემული ავანსის ანგარიშმა ზუსტად უნდა აღწეროს ეს ფაქტი; შეუსრულებელი სამუშაოების მოცულობების მითითება დაუშვებელია. ფორმის პოზიციების გარეშე შენახვის შესაძლებლობა თავისთავად ხარჯის აღიარების საფუძველს არ ადასტურებს.
- თუ ავანსის ცალკე ანგარიში შეთანხმებულია, შექმენით ერთი ჩანაწერი ფაქტობრივად გადაცემულ 30 000 ₽-ზე მკაფიო აღწერით, მაგალითად: „ავანსი ხელოსანს, სამუშაოები ჯერ არ შესრულებულა“. არ დაამატოთ შეუსრულებელი პოზიციები და გაითვალისწინეთ ამ თანხის უკვე შეყვანილი გადარიცხვა.
- სამუშაოს დასრულების შემდეგ საწყისი ჩანაწერი შეადარეთ ფაქტობრივ პოზიციებს, მოცულობებსა და დოკუმენტებს. ანგარიშის დაზუსტების წესი პასუხისმგებელ პირს შეუთანხმეთ: შესწორებამდე უნდა შემოწმდეს მისი მიმდინარე სტატუსი, რედაქტირების უფლებები და წინა ავანსის ასახვა.
- უზრუნველყავით ხარჯის მხოლოდ ერთხელ ასახვა. ადრე აღრიცხულ 30 000 ₽-ზე დამატებით სრული 100 000 ₽-ის მეორე ანგარიში შესაბამისი დაზუსტების გარეშე ავანსის ორმაგ აღრიცხვას გამოიწვევს.
- წინასწარ შეუთანხმეთ დამკვეთს ცვლილებების შემოწმების გზა. ჩანაწერზე წვდომა მის მონაწილეობასა და უფლებებზეა დამოკიდებული; ამ სცენარში ავტომატური შეტყობინების მიღება გარანტირებული არ არის. შეამოწმეთ, რომ შეთანხმებული ინფორმაცია ნამდვილად გადაეცა და გასაგებია.
- გადაამოწმეთ ხელოსანთან ანგარიშსწორება: სრული 100 000 ₽ ღირებულებისა და უკვე გაცემული 30 000 ₽-ის პირობებში გადასახდელი რჩება 70 000 ₽. ახალი გადახდა ასახეთ ცალკე გადარიცხვით მის ფაქტობრივ თარიღზე, საწყისი ავანსის განმეორებით გაცემის გარეშე.
| სიტუაცია | რა გააფორმოთ 101-ში | რა შეამოწმოთ ობიექტის მიხედვით |
|---|---|---|
| ავანსი თქვენი ინიციატივით გაიცა | „Перевод“ (გადარიცხვა) ტიპით „Оплата или аванс по проекту“ (პროექტის გადახდა ან ავანსი) ფაქტობრივ მიმღებთან | ფულის გადაცემა ერთხელაა აღრიცხული; სამუშაოების ხარჯი შემდგომი ანგარიშით მოწმდება |
| დამკვეთმა ავანსის ცალკე ასახვა შეათანხმა | ავანსის ფაქტის შეთანხმებული ჩანაწერი ზუსტი აღწერით, შეუსრულებელი მოცულობების გარეშე | ხარჯის აღრიცხვის საფუძველი და წესი, ჩანაწერის მდგომარეობა და ავანსის განმეორებით ჩართვის არარსებობა |
| ხელოსანმა სამუშაო დაასრულა | ფაქტობრივი პოზიციები, მოცულობები და დოკუმენტები საწყისი ჩანაწერის შეთანხმებული დაზუსტებით | სრული ღირებულება ერთხელაა ასახული; ადრე გაცემული ავანსი ხელოსანთან ანგარიშსწორებაშია გათვალისწინებული |
შედარებისას გადაამოწმეთ მოვლენის კონკრეტული ტიპი და სტატუსი. პასუხისმგებელი პირის მიერ დადასტურება და დამკვეთის მიერ მიღება სხვადასხვა მოქმედებაა, რომლებიც შესაბამისი უფლებების მქონე მონაწილეებისთვისაა ხელმისაწვდომი. ჩანაწერის შენახვა ჯერ კიდევ არ ნიშნავს მის დადასტურებას ან ფულის ფაქტობრივ გადაცემას. ქვემოთ მოცემულ სასწავლო წყვილში ანგარიში და გადახდა შენახულია სტატუსით „Ожидает подтверждения“ (დადასტურების მოლოდინში); ეს ჩანაწერები დასრულებულ გადახდად არ უნდა წარმოაჩინოთ.
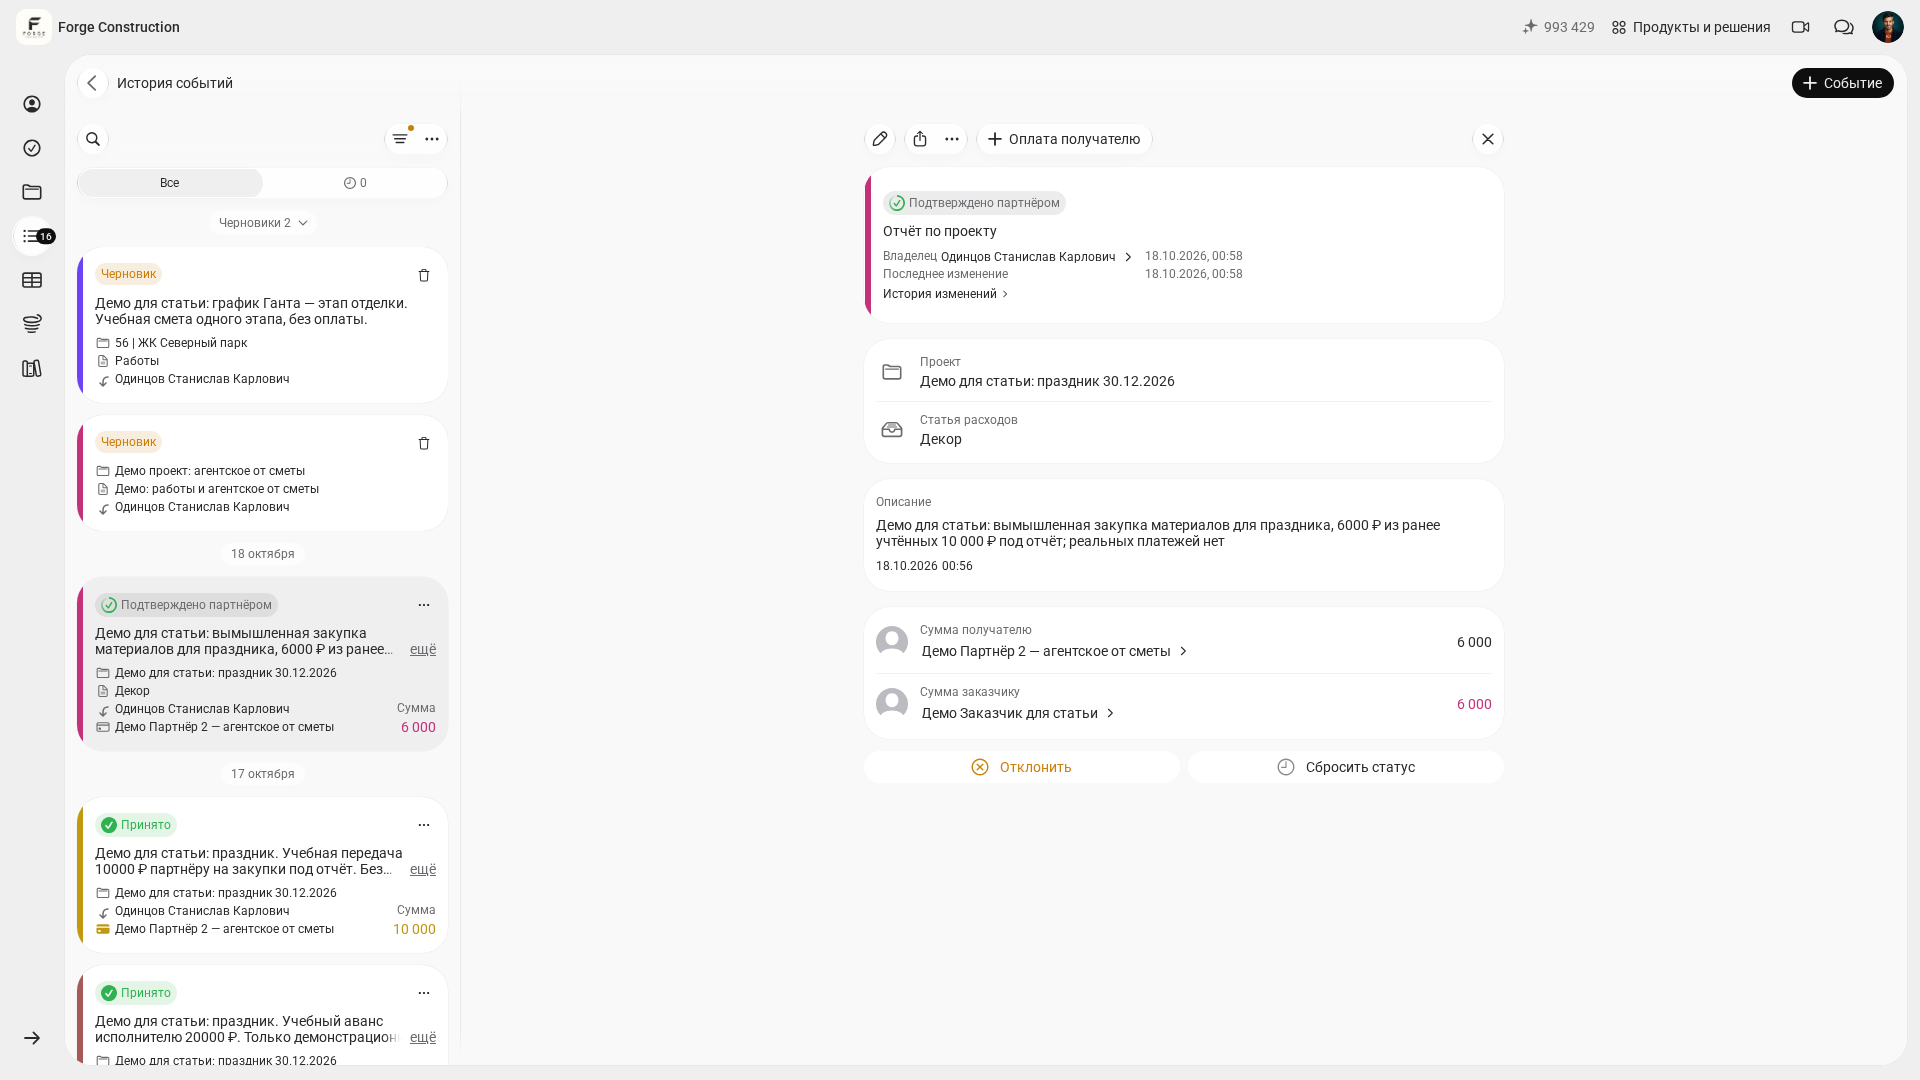
ცალკე არსებული სადემონსტრაციო მაგალითი აჩვენებს 6 000 ₽-ის ანგარიშს ადრე აღრიცხული 10 000 ₽ ანგარიშვალდებული თანხიდან. მისი სტატუსი „Подтверждено партнёром“ (დადასტურებულია პარტნიორის მიერ) შემოწმებამდეც არსებობდა. ეს მაგალითი თანხის გაცემისა და ხარჯის ცალკეულ მოვლენებს აჩვენებს; კონკრეტული ბალანსის ზუსტი ნაშთი მოვლენების შემადგენლობისა და მათი სტატუსების მიხედვით შეამოწმეთ.
კავშირები და გადახდების შემოწმება: რისთვის და ვის უხდით?
ხარჯისა და გადახდის შესამოწმებლად შეადარეთ „Отчёт“ (ხარჯის ანგარიში) და „Перевод“ (გადარიცხვა). ანგარიშის ბარათში ღილაკი „Оплата получателю“ (გადახდა მიმღებისთვის) ცალკე ფორმას „Оплата“ (გადახდა) ხსნის. შემოწმებულ მაგალითში ავტომატურად შეივსო პროექტი, ხარჯის მუხლი, გამგზავნი, მიმღები, თანხა, ტიპი „Оплата или аванс по проекту“ (პროექტის გადახდა ან ავანსი), აღწერა და თარიღი. შენახვამდე ეს ველები გადაამოწმეთ და დარწმუნდით, რომ ფულის ფაქტობრივი გადაცემა ჯერ არ არის ჩაწერილი.
სურათებზე ნაჩვენებია ცალკე სასწავლო წყვილი, თითო ჩანაწერი 1 ₽-ზე, რომელიც მხოლოდ კავშირის შესამოწმებლად შეიქმნა. მასში არც რეალური გადახდაა და არც შესრულებული სამუშაო. გადახდის ჩვეულებრივი შენახვის შემდეგ ანგარიშთან გაჩნდა ბმული „с оплатой“ (გადახდით); მასზე გადასვლით გაიხსნა ჩანაწერი „Оплата с отчётом“ (გადახდა ანგარიშით). ორივე მოვლენა დადასტურების მოლოდინში დარჩა.
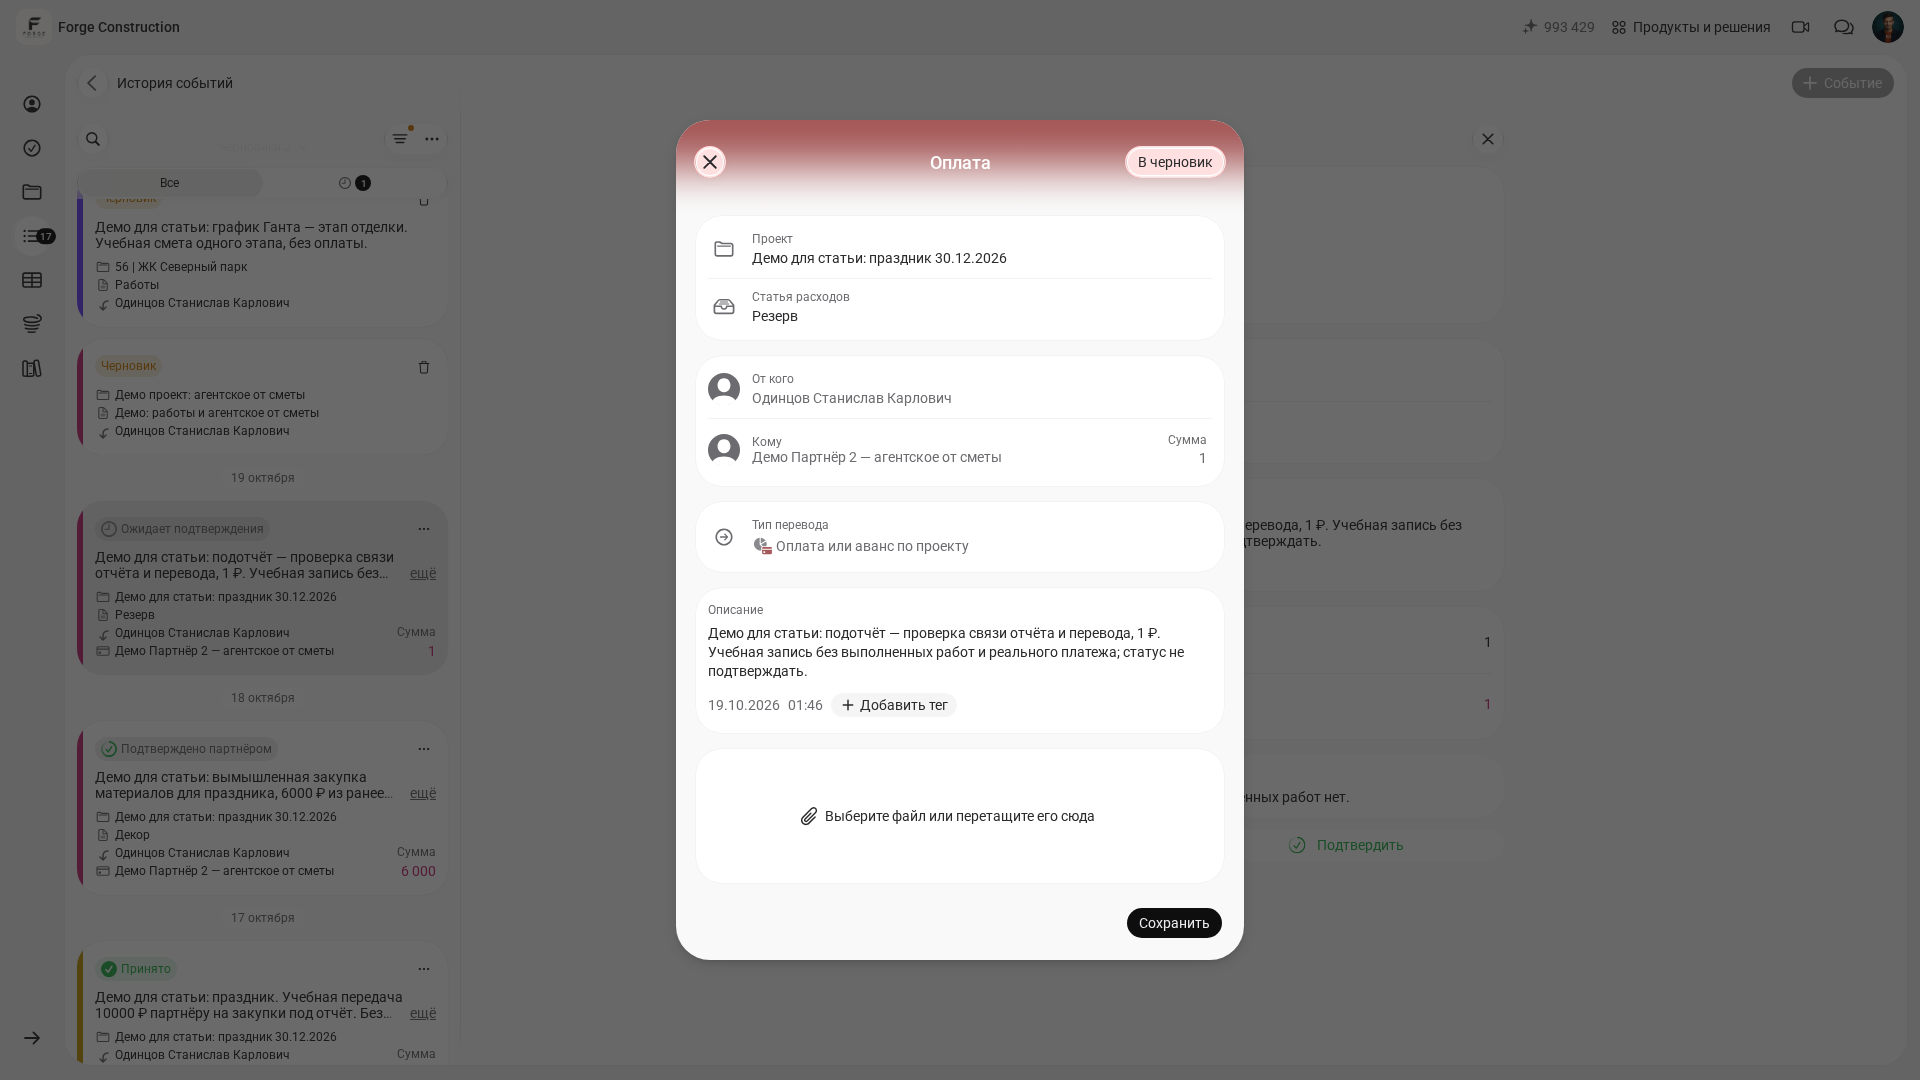
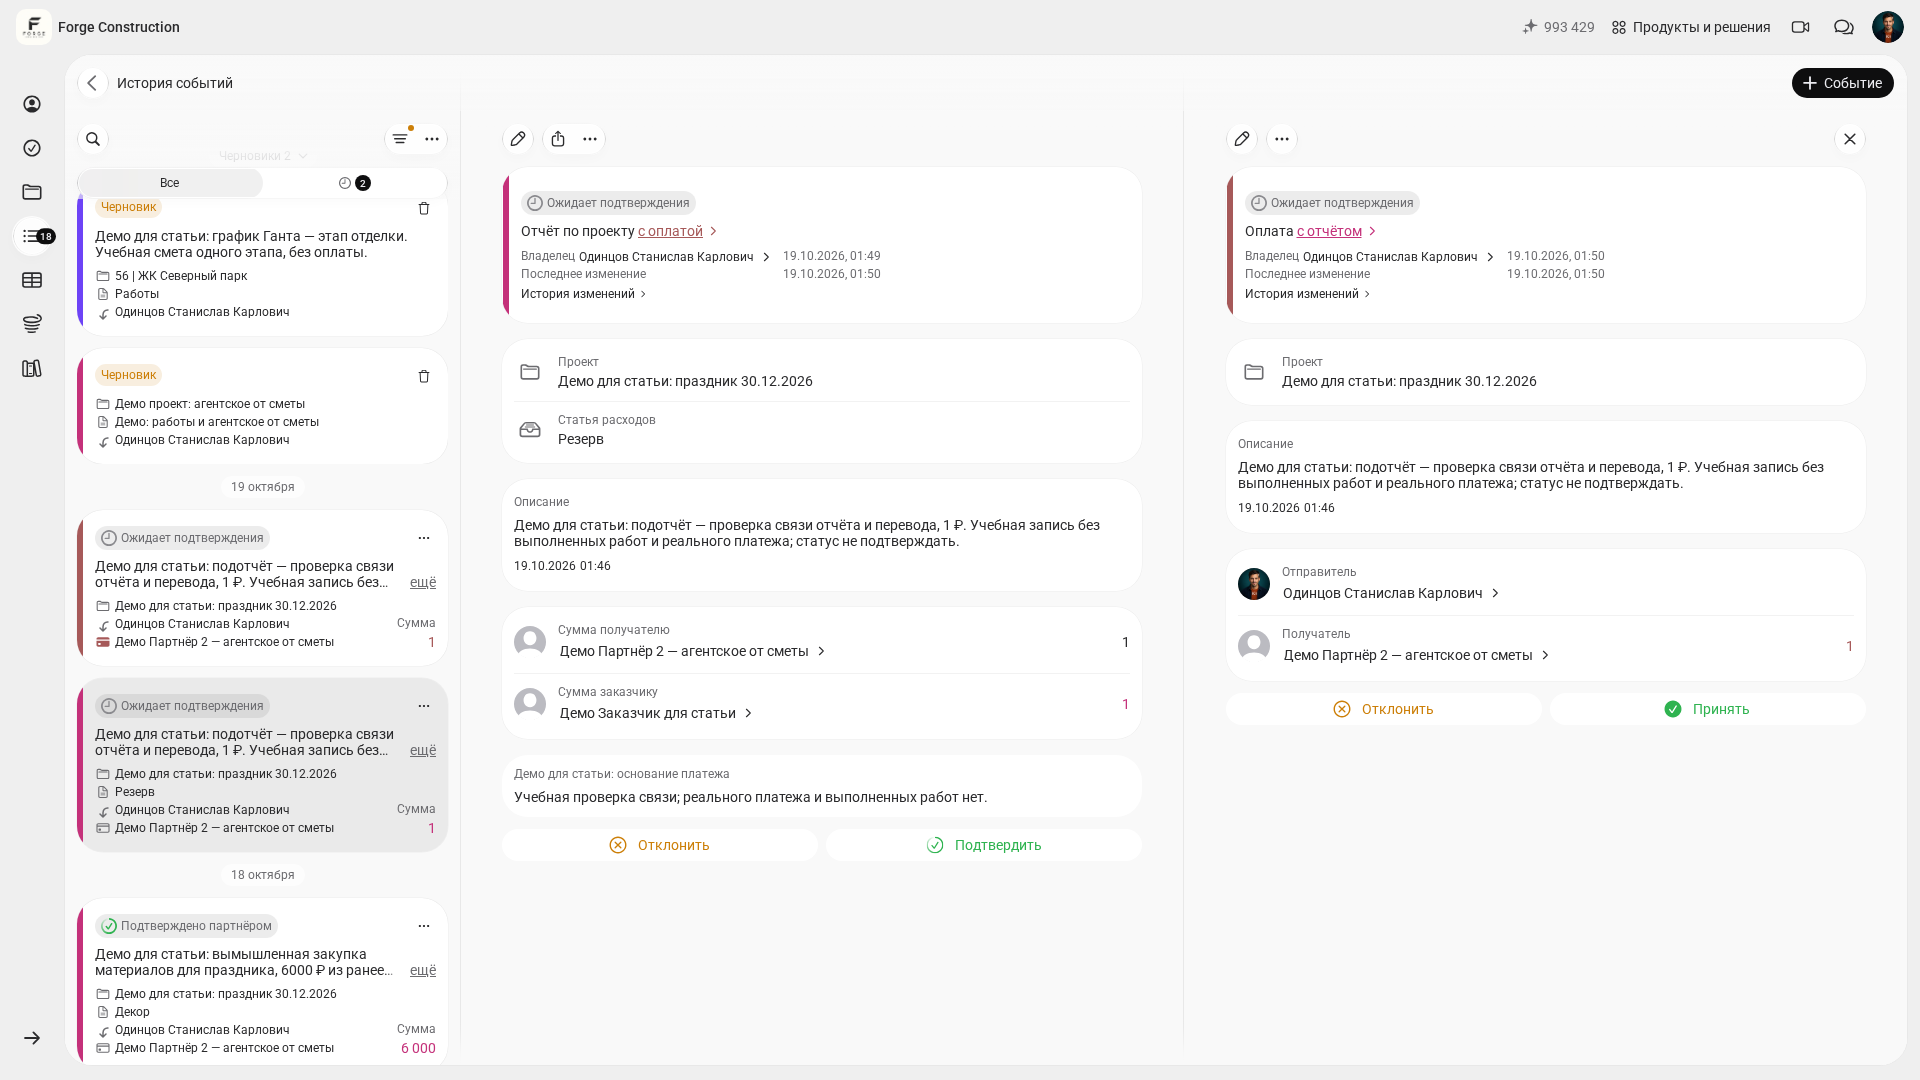
დაკავშირებულ წყვილში გადაამოწმეთ მიმღები, პროექტი, თანხა, თარიღი და ორივე ჩანაწერის სტატუსი. თავად ბმული აღრიცხვით კავშირს აჩვენებს; ფაქტობრივი გადახდა ცალკე დასადასტურებელია. თუ ფული უკვე გაცემულია ანგარიშვალდებულად ან გადახდა ადრე შეიყვანეს, მხოლოდ კავშირის გამოსაჩენად განმეორებითი გადარიცხვა არ შექმნათ.
ეკრანი „Связи контрагента“ (კონტრაგენტის კავშირები) ცალკე იხსნება მონაწილის ბარათიდან ღილაკით „Связи“ (კავშირები). ეს არჩეული კონტრაგენტის გარშემო შემომავალი და გამავალი კავშირების გრაფია. ის მონაწილეებსა და ოპერაციებში გარკვევაში გეხმარებათ; კონკრეტული ანგარიშსწორება საწყისი მოვლენებით შეამოწმეთ. გრაფის შეჯამებულ მაჩვენებლებსა და სამუშაო ბალანსებს განსხვავებული მნიშვნელობა აქვს, ამიტომ ერთი მეორით არ ჩაანაცვლოთ.
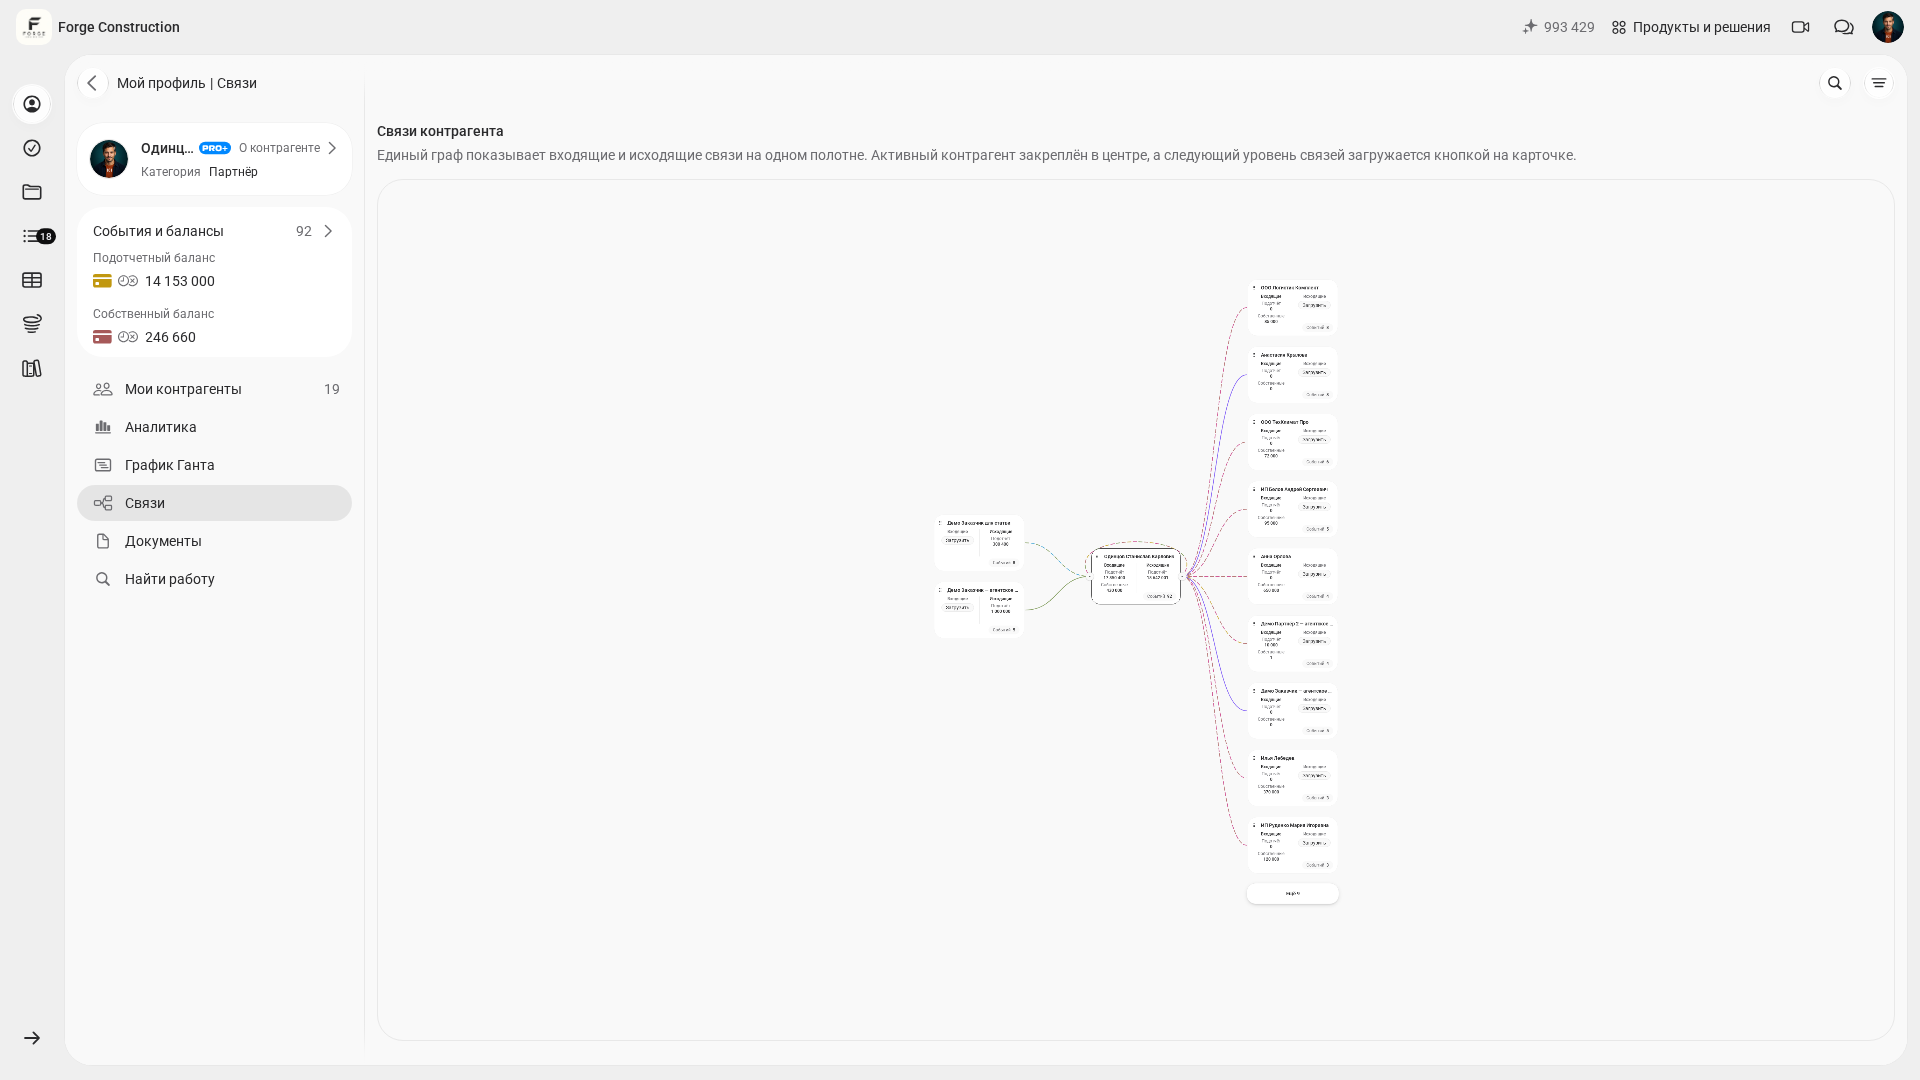
ანგარიში და გადარიცხვა შეიძლება ცალ-ცალკე იყოს შეყვანილი. პროექტის ან თანხის დამთხვევა ჯერ კიდევ არ ამტკიცებს, რომ ჩანაწერები ნაჩვენებ ორმხრივ კავშირს ქმნის. თუ გადახდა უკვე ცალკე აღირიცხა, შეადარეთ არსებული მოვლენები და დოკუმენტები და უზრუნველყავით ფულის გადაცემის მხოლოდ ერთხელ აღრიცხვა.
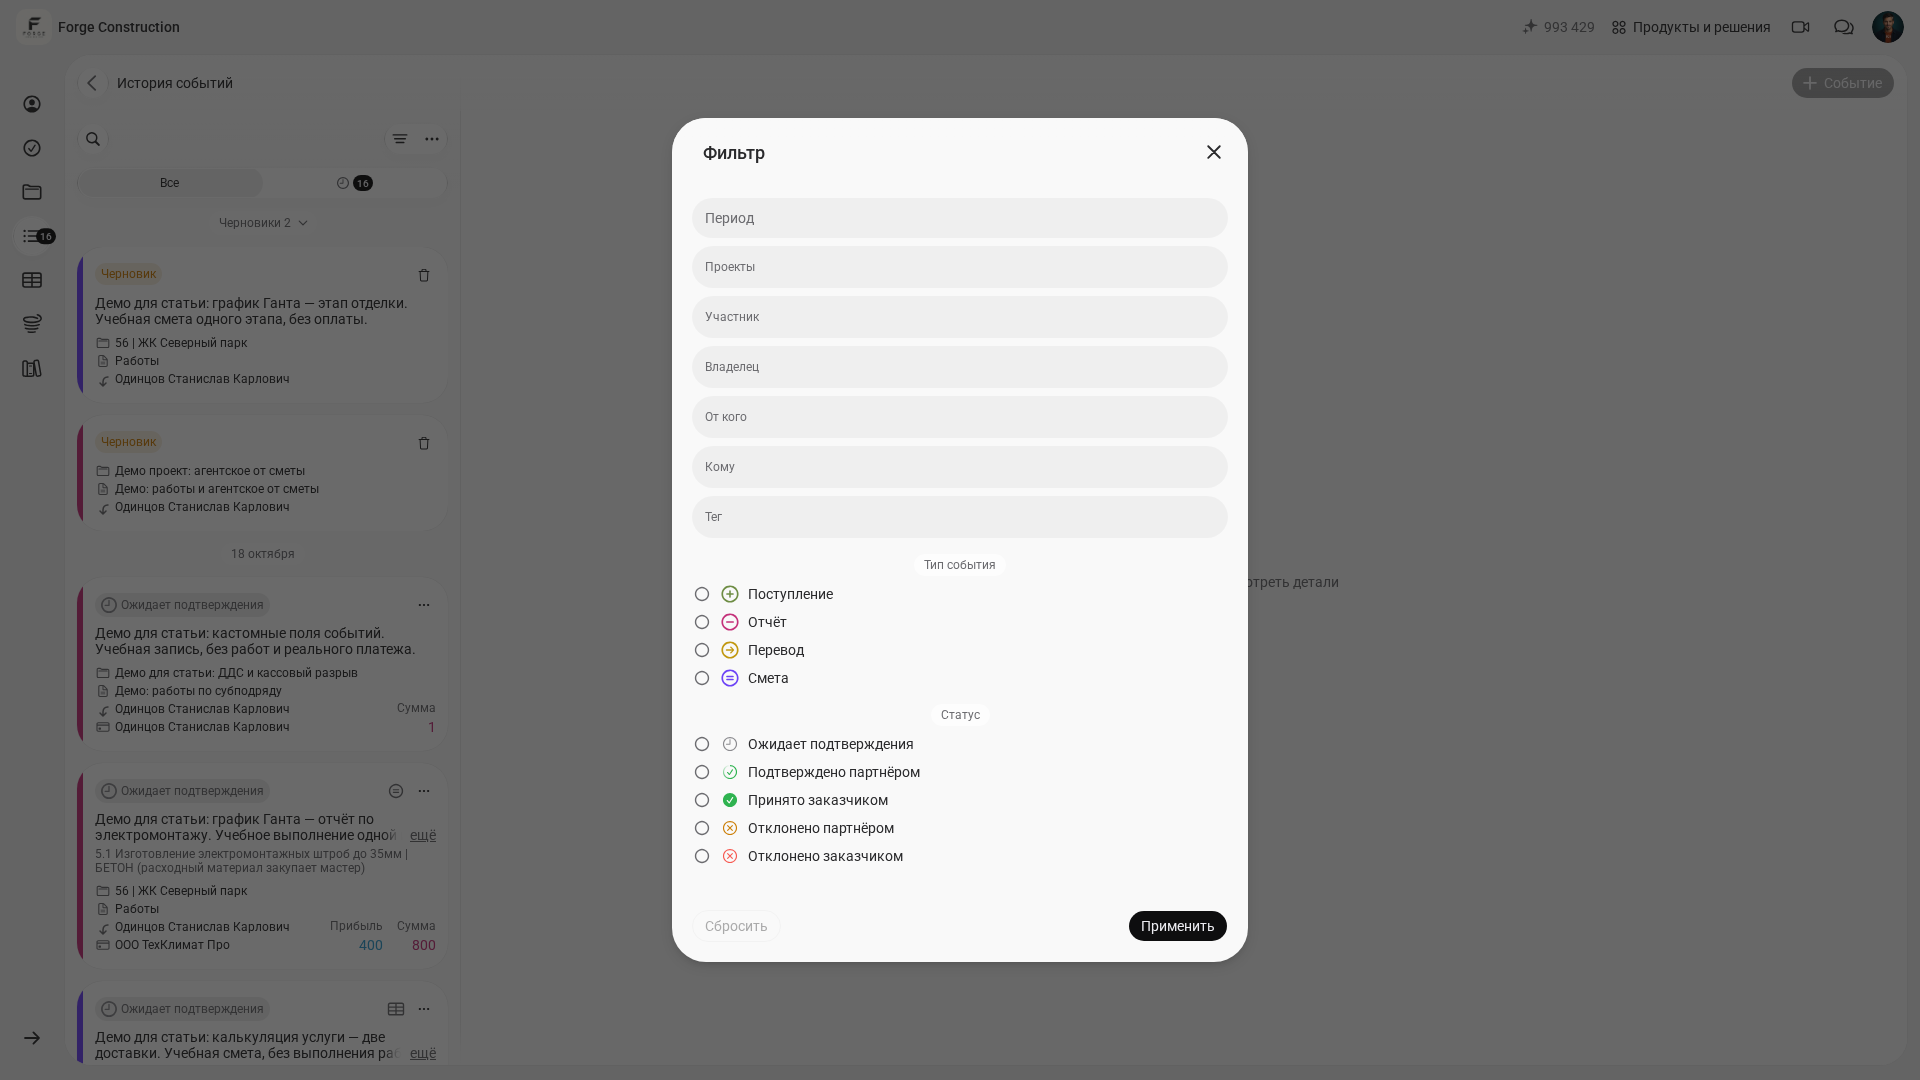
მთელი კომპანიის შესამოწმებლად გახსენით „История событий“ (მოვლენების ისტორია) და ღილაკი „Фильтр“ (ფილტრი). ნაჩვენებ ფორმაში ხელმისაწვდომია პერიოდი, პროექტები, მონაწილე, მფლობელი, „От кого“ (ვისგან), „Кому“ (ვის), ტეგი, მოვლენის ტიპი და სტატუსი. აირჩიეთ საჭირო პირობები და დააჭირეთ „Применить“ (გამოყენება). შეადარეთ ერთნაირი მოცვის მონაცემები: ერთი პროექტის გაფილტრულმა სიამ და კონტრაგენტის საერთო შეჯამებამ შეიძლება სხვადასხვა თანხა აჩვენოს.
როგორ მოაწყოთ ანგარიშვალდებული სახსრების აღრიცხვის პროცესი ანგარიშსწორების რეგულარული შემოწმებით?
აპლიკაცია 101-ში ანგარიშვალდებული სახსრების რეგულარული აღრიცხვისთვის მოკლე წესი გჭირდებათ: ვინ წერს ფულის მიღებასა და გადაცემას, ვინ აგროვებს დამადასტურებელ საბუთებს და ვინ ამოწმებს მოვლენებს.
სიტუაცია: თქვენ ფული სამუშაოთა მწარმოებელს გადაეცით, ის კი მომწოდებელს უხდის. 101-ში ეს ასე გამოიყურება: ქმნით კონტრაგენტს და აფორმებთ გადარიცხვას შესაბამისი ტიპითა და მიზნობრივი ბალანსით. მოვლენა აჩვენებს, ვინ მიიღო ფული და ვის ევალება მისი გამოყენების შესახებ ანგარიშის წარდგენა. პროექტსა და მოქმედებებზე წვდომა როლსა და მინიჭებულ უფლებებზეა დამოკიდებული.
შეაგროვეთ შესყიდვების დამადასტურებელი საბუთები. გამოქვეყნებულ მასალების ანგარიშის ინსტრუქციაში (რუსულ ენაზე) აღწერილია მობილურ აპლიკაციაში ჩეკის QR-კოდის სკანირება. როგორც ჩეკის მონაცემების ჩატვირთვის შესახებ დახმარების გვერდი (რუსულ ენაზე) განმარტავს, რუსული ფისკალური ჩეკიდან საქონლის სიის მიღება რუსეთის ფედერალური საგადასახადო სამსახურის (ФНС) გარე მონაცემებზეა დამოკიდებული; ჩატვირთვის ფიქსირებული დრო გარანტირებული არ არის. თუ კოდი დაზიანებულია ან ინფორმაცია ვერ მიიღეთ, ფაქტობრივი საქონელი და თანხები ხელით შეიყვანეთ, დაურთეთ ჩეკის ფოტო ან ზედნადები და გადაამოწმეთ მიმღები. მობილური სკანერის გზა ვებვერსიაზე ავტომატურად არ უნდა გადაიტანოთ.
- ყველა მონაწილე კონტრაგენტად დაამატეთ: სამუშაოთა მწარმოებლები, მომარაგების სპეციალისტები და ძირითადი მომწოდებლები.
- ფაქტობრივი მიმღები დამკვეთისგან მიღებულ ფულს მოვლენით „Поступление“ (შემოსვლა) წერს. გადაამოწმეთ მონაწილეები, პროექტი, თანხა და თარიღი, შემდეგ კი საჭირო უფლებების მქონე პასუხისმგებელი პირის დადასტურება.
- ფული ანგარიშვალდებულად გაეცით შესაბამის კონტრაგენტზე მოვლენით „Перевод“ (გადარიცხვა).
- სამუშაოებისა და შესყიდვებისთვის მოითხოვეთ „Отчёт“ (ხარჯის ანგარიში) ფოტოებითა და ჩეკებით.
- ანგარიში გადარიცხვით მხოლოდ მაშინ შეინახეთ, თუ გადახდა ნამდვილად მოხდა და ჯერ არ აღრიცხულა. თუ გადახდა უკვე შეყვანილია, შეამოწმეთ ანგარიშისა და გადახდის არსებული ჩანაწერები; განმეორებითი გადარიცხვა არ შექმნათ.
- კვირაში ერთხელ გახსენით კონტრაგენტების ბარათები და შეადარეთ ანგარიშსწორება: ბალანსის სახე, პროექტი, პერიოდი, დადასტურებები, დარიცხვები და უკვე შეყვანილი გადახდები. უარყოფითი მაჩვენებელი ჩანაწერებისა და ფაქტობრივი გადახდების შემოწმებას მოითხოვს. ახალი გადახდა ფულის ფაქტობრივი გადაცემისას ასახეთ; ციფრების გასათანაბრებლად გადარიცხვა არ შექმნათ.
კონტროლისთვის კიდევ ერთი წესი გახსოვდეთ: „Перевод“ (გადარიცხვა) პროექტის ბალანსს არ ცვლის, ამიტომ პროექტის მიხედვით ეკონომიკა — შემოსული თანხები და ხარჯები — ჩანს, კონტრაგენტების მიხედვით კი ანგარიშსწორება და ვალები.
თუ აღრიცხვის ნაწილი ჯერ კიდევ ცხრილებში გაქვთ, ნახეთ მასალა როგორ აღრიცხოთ ხარჯები Excel-ში (რუსულ ენაზე) და შეადარეთ აპლიკაციაში ამ ამოცანის გადაწყვეტას. შესყიდვებისთვის არსებობს პრაქტიკული განხილვა მშენებლობის მომარაგების ავტომატიზაციის შესახებ (რუსულ ენაზე).