El control de los fondos a justificar en una obra exige relacionar el dinero entregado, los gastos y los documentos justificativos. El encargado compró materiales, pero perdió el recibo. Se entregó efectivo al proveedor y no hay justificante. El cliente pide un desglose y usted solo conserva los mensajes y los extractos bancarios.
En la Aplicación 101 puede registrar las entregas de dinero efectivamente realizadas y los informes de gastos como eventos independientes. Permanecen en el historial, mientras que la composición de los saldos depende de la categoría de la contraparte, el tipo de operación y su estado. Al contrastar los registros con los documentos, puede comprobar a quién se entregó dinero, qué gastos se han registrado y qué importes todavía requieren una justificación o una liquidación.
Contenido:
- ¿Qué son los fondos a justificar y por qué registrarlos en 101?
- Saldo de fondos a justificar de una contraparte: ¿cómo funciona?
- Eventos: ¿cómo se entregan y se justifican los fondos?
- ¿Por qué un anticipo al profesional todavía no es un gasto de la obra?
- «Связи» (Relaciones) y comprobación de pagos: ¿qué se paga y a quién?
- Procedimiento de justificación: ¿cómo organizar la comprobación periódica de las cuentas?
¿Qué son los fondos a justificar y por qué registrarlos en 101?
En la contabilidad de gestión, los fondos a justificar son el dinero entregado a un participante para determinados gastos, con la obligación de rendir cuentas de su uso. En una obra, un caso habitual es el siguiente: el cliente transfiere un anticipo; después, usted entrega una cantidad al encargado, al responsable de compras o al jefe de cuadrilla, y esa persona utiliza el dinero para la obra.
La comprobación se complica cuando el dinero ya se ha entregado, pero la información sobre los gastos sigue en los chats. En la Aplicación 101 se utilizan saldos y eventos para contrastar las entregas, los informes y las liquidaciones de cada participante. La integridad de los indicadores depende de que se hayan introducido todas las operaciones necesarias y comprobado sus estados.
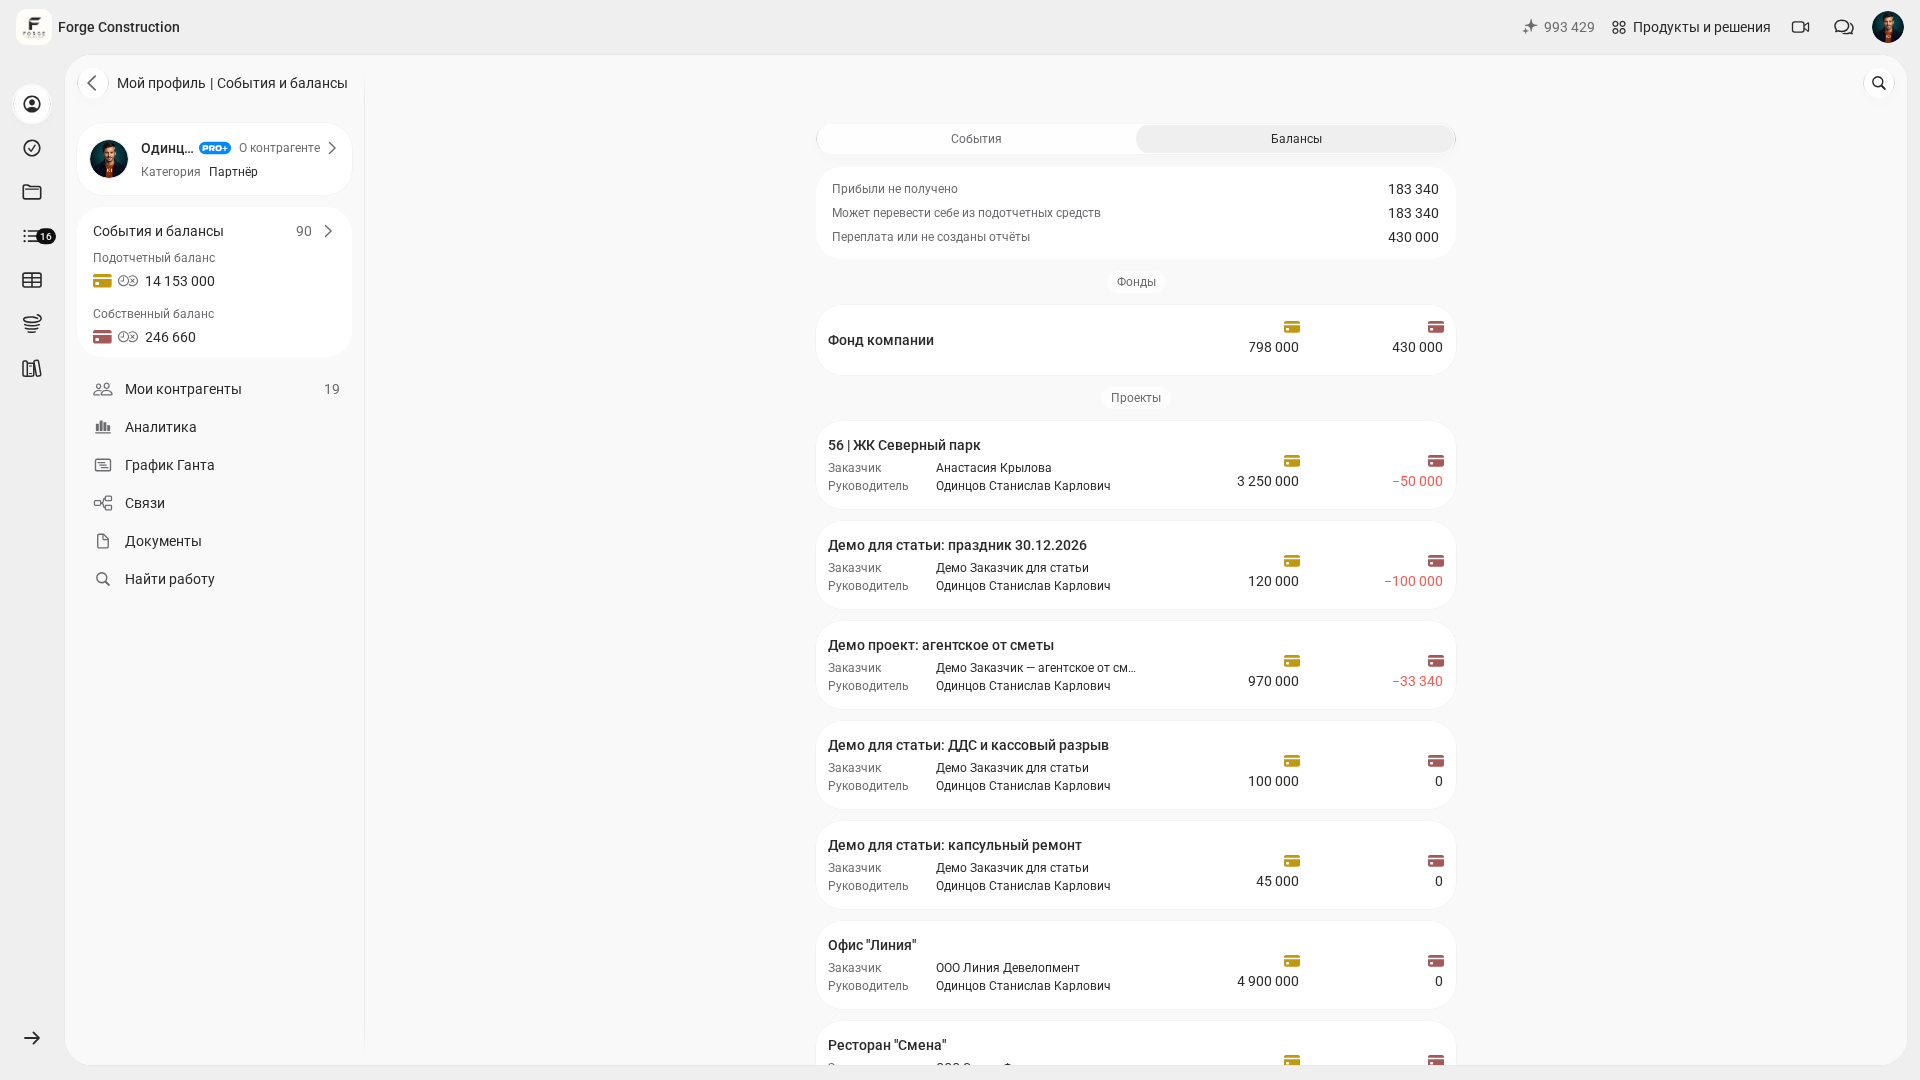
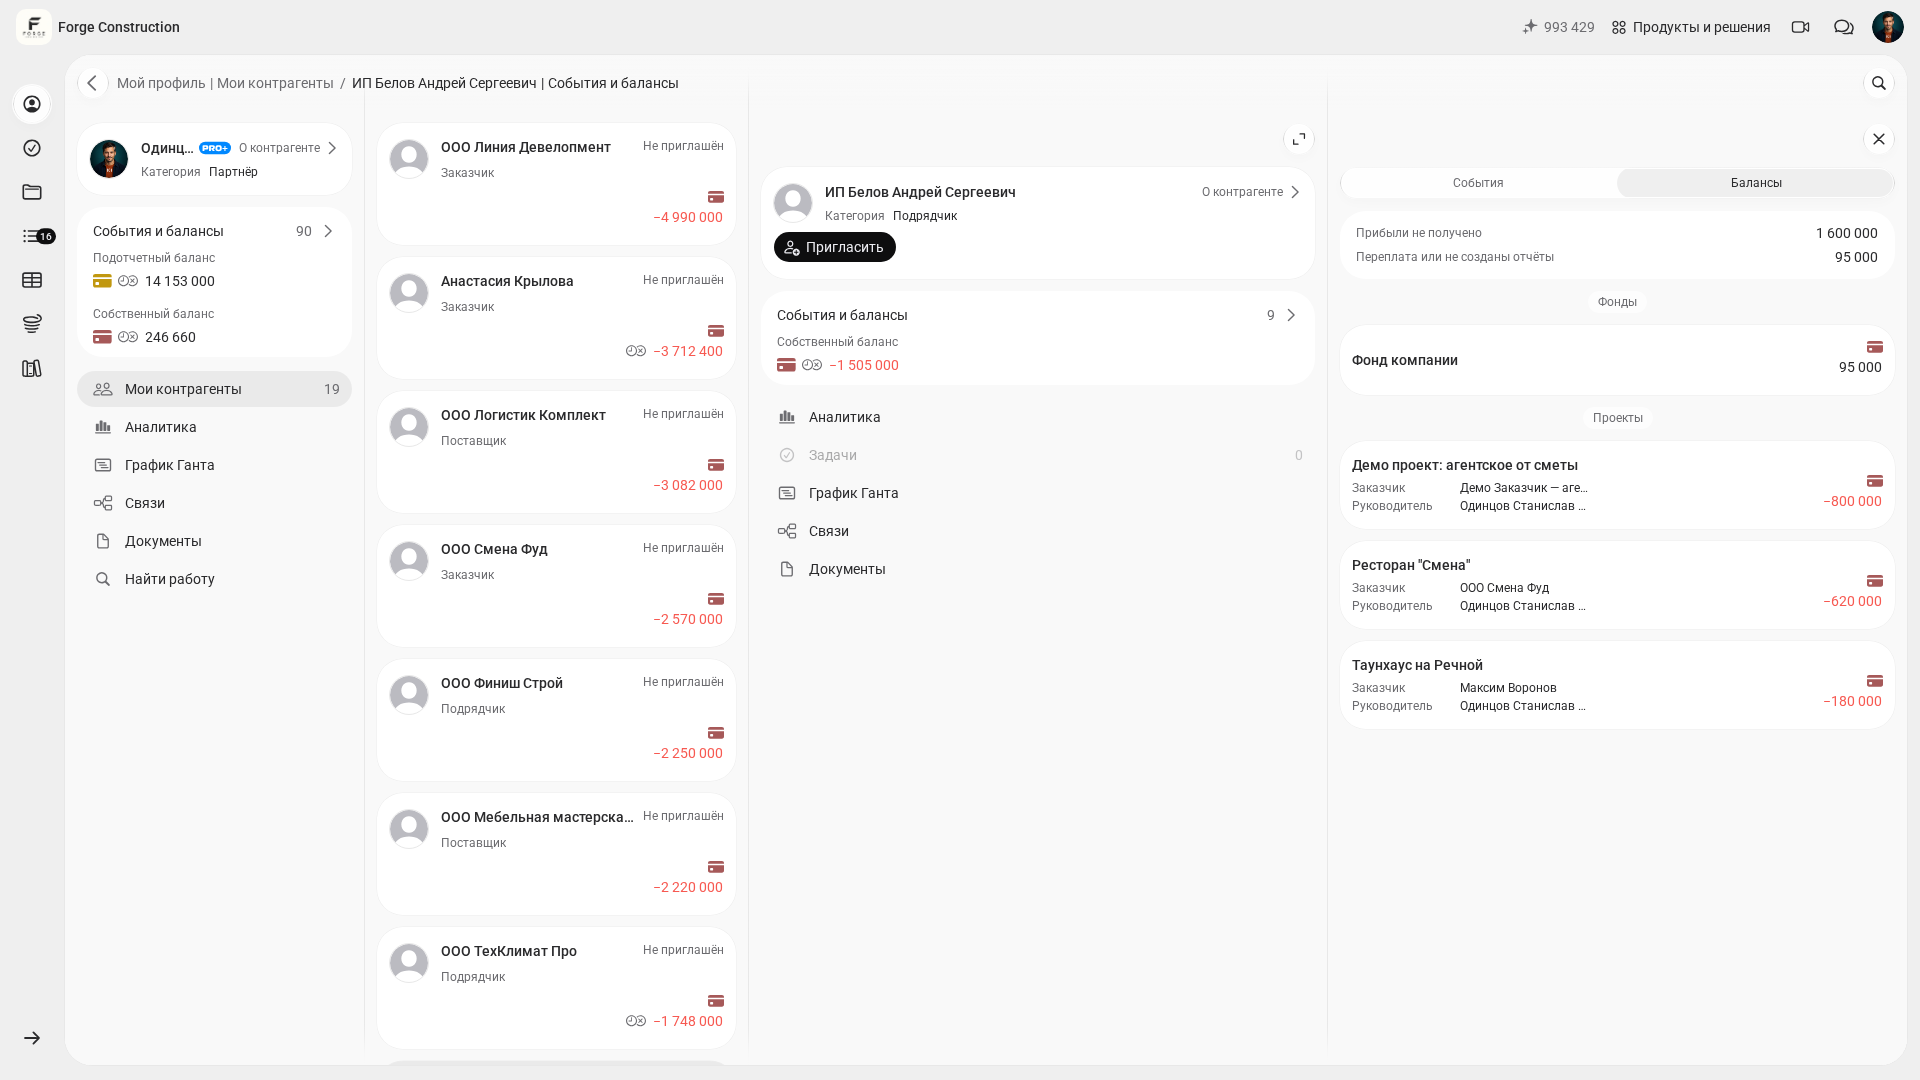
Los indicadores que muestra 101 dependen de la categoría de la contraparte. Para «Партнёр» (Socio), el saldo de fondos propios y el de fondos a justificar aparecen por separado. Compruebe las cuentas con un empleado, proveedor o contratista en su ficha, teniendo en cuenta su categoría y el tipo de transferencia. En el ejemplo de más abajo, el contratista seleccionado muestra un saldo de fondos propios.
Si desea profundizar en esta lógica, el blog incluye un artículo específico sobre cómo llevar el control de los fondos a justificar (en ruso).
Saldo de fondos a justificar de una contraparte: ¿cómo funciona?
En 101, una contraparte es un participante en las cuentas: cliente, socio, empleado, profesional, proveedor o contratista. Para un socio, el saldo de fondos propios se refiere a las cantidades ganadas y a las liquidaciones con él; el de fondos a justificar, al dinero de cuyo uso responde. El saldo de fondos propios del socio se calcula como lo recibido en fondos propios menos lo ganado según los eventos registrados. Este significado del signo no puede trasladarse automáticamente al cliente ni a otro indicador.
En la versión web, abra «Мой профиль» (Mi perfil) y la pestaña «Балансы» (Saldos). Para consultar a otro participante, abra «Мои контрагенты» (Mis contrapartes), seleccione su ficha y la pestaña «Балансы» (Saldos). Compruebe el nombre, la categoría y el proyecto o fondo correspondiente. Las capturas muestran la interfaz de 101 en ruso, en la empresa ficticia Forge Construction y con la cuenta del propietario de la empresa; todos los participantes, importes y operaciones son demostrativos.
Para entregar dinero destinado a compras del proyecto bajo responsabilidad de quien lo recibe, seleccione «Перевод подотчётных средств по проекту» (Transferencia de fondos a justificar del proyecto). Para registrar un pago o anticipo efectivamente entregado al ejecutor, utilice «Оплата или аванс по проекту» (Pago o anticipo del proyecto). Indique el remitente y el destinatario reales, el proyecto, el importe y la fecha. Antes de guardar, compruebe el tipo de operación y el saldo aplicable del destinatario: el destino del dinero es importante para la posterior conciliación.
Una situación habitual: un encargado lleva dos proyectos en paralelo y los clientes envían dinero en días distintos. Sin llevar un control, es fácil mezclar los importes. El saldo por proyectos muestra el desglose de cada obra y ayuda a detectar cuándo el dinero ya se ha entregado, pero todavía falta el informe.
Eventos: ¿cómo se entregan y se justifican los fondos?
En la Aplicación 101, el control de los fondos a justificar se basa en eventos. «Поступление» (Ingreso) refleja el dinero recibido para el proyecto; «Отчёт» (Informe), el gasto registrado. «Перевод» (Transferencia) refleja la entrega de dinero entre participantes y, por sí sola, no genera un gasto del proyecto.
Los ingresos, las entregas y los informes posteriores se contrastan para un mismo proyecto y sus participantes. Los fondos a justificar y las liquidaciones de lo ganado se comprueban por separado. Los campos disponibles y el tipo de saldo dependen de la operación seleccionada y de la categoría del destinatario; un saldo global no sustituye la revisión de cada registro.
| Evento | Qué cambia | Para qué sirve en la justificación de fondos |
|---|---|---|
| «Поступление» (Ingreso) | Tras la confirmación, el importe se incorpora a los ingresos del proyecto y a los fondos a justificar del destinatario real | Registra la recepción del dinero; compruebe el remitente, el destinatario, el importe y la fecha |
| «Отчёт» (Informe) | Refleja un gasto del proyecto teniendo en cuenta el estado del evento | Contiene información sobre la compra o los trabajos realizados y los documentos justificativos; crearlo no equivale por sí solo a comprobar el resultado |
| «Перевод» (Transferencia) | Refleja la entrega de dinero entre participantes; los saldos aplicables dependen del tipo de transferencia y de la categoría del destinatario | Distingue la entrega de fondos a justificar del pago o anticipo al ejecutor; el gasto del proyecto se comprueba en el informe |
¿Por qué un anticipo al profesional todavía no es un gasto de la obra?
Imagine que ha entregado a un profesional un anticipo de 30 000 ₽ por un trabajo cuyo precio es de 100 000 ₽. La transferencia, por sí sola, no genera un gasto de la obra. El informe de lo realizado refleja los materiales realmente entregados y las cantidades de trabajo terminadas. Su decisión de adelantar dinero todavía no acredita ni el gasto ni el resultado.
Registre el anticipo efectivamente entregado mediante una transferencia del tipo «Оплата или аванс по проекту» (Pago o anticipo del proyecto), con el destinatario real, el importe y la fecha. Para el profesional, es una liquidación de fondos propios; compruebe la composición de los indicadores del remitente según su categoría y el proyecto. La transferencia en sí no genera un gasto del proyecto. Una vez terminados los trabajos, cree un «Отчёт» (Informe) con las partidas y cantidades reales. No hace falta otra transferencia por los 30 000 ₽ ya entregados. Si el precio total del trabajo realizado es de 100 000 ₽, compruebe por separado los 70 000 ₽ restantes y regístrelos únicamente cuando se realice un nuevo pago efectivo.
¿Y si el cliente necesita ver inmediatamente el anticipo entregado?
El procedimiento principal consiste en registrar el anticipo real mediante «Перевод» (Transferencia) y, después, elaborar el informe de lo realizado. Si el cliente necesita un registro independiente del anticipo antes de terminar los trabajos, acuerden de antemano su finalidad y cómo se reflejará en los gastos del proyecto. El informe del anticipo entregado debe describir exactamente ese hecho; no pueden incluirse cantidades de trabajo sin realizar. Poder guardar un formulario sin partidas no acredita, por sí solo, que exista fundamento para reconocer el gasto.
- Si se ha acordado un informe independiente del anticipo, cree un único registro por los 30 000 ₽ efectivamente entregados, con una descripción clara, como «Anticipo al profesional; trabajos todavía no realizados». No añada partidas sin ejecutar y tenga en cuenta la transferencia de ese importe que ya se ha introducido.
- Tras terminar los trabajos, contraste el registro inicial con las partidas, cantidades y documentos reales. Acuerde con la persona responsable cómo precisar el informe: antes de modificarlo, compruebe su estado actual, los permisos de edición y cómo se ha reflejado el anticipo anterior.
- Asegúrese de que el gasto se refleje una sola vez. Un segundo informe por los 100 000 ₽ completos, añadido a los 30 000 ₽ ya registrados sin la correspondiente corrección, duplicará la contabilización del anticipo.
- Acuerde de antemano con el cliente cómo comprobar las modificaciones. El acceso al registro depende de su participación y sus permisos; en este caso no se garantiza una notificación automática. Compruebe que la información acordada se haya transmitido realmente y se entienda.
- Concilie las cuentas con el profesional: con un precio total de 100 000 ₽ y 30 000 ₽ ya entregados, quedan 70 000 ₽ por pagar. Registre el nuevo pago mediante una transferencia independiente con su fecha real, sin volver a entregar el anticipo inicial.
| Situación | Qué registrar en 101 | Qué comprobar en la obra |
|---|---|---|
| El anticipo se ha entregado por iniciativa de usted | Un «Перевод» (Transferencia) del tipo «Оплата или аванс по проекту» (Pago o anticipo del proyecto) al destinatario real | La entrega del dinero se ha registrado una sola vez; el gasto de los trabajos se comprueba en el informe posterior |
| El cliente ha acordado reflejar el anticipo por separado | El registro acordado del anticipo efectivamente entregado, con una descripción exacta y sin cantidades de trabajo no realizadas | El fundamento y el procedimiento para registrar el gasto, el estado del registro y la ausencia de una segunda inclusión del anticipo |
| El profesional ha terminado el trabajo | Las partidas, cantidades y documentos reales, con la precisión acordada del registro inicial | El precio total se ha reflejado una sola vez; el anticipo ya entregado se ha tenido en cuenta en la liquidación con el profesional |
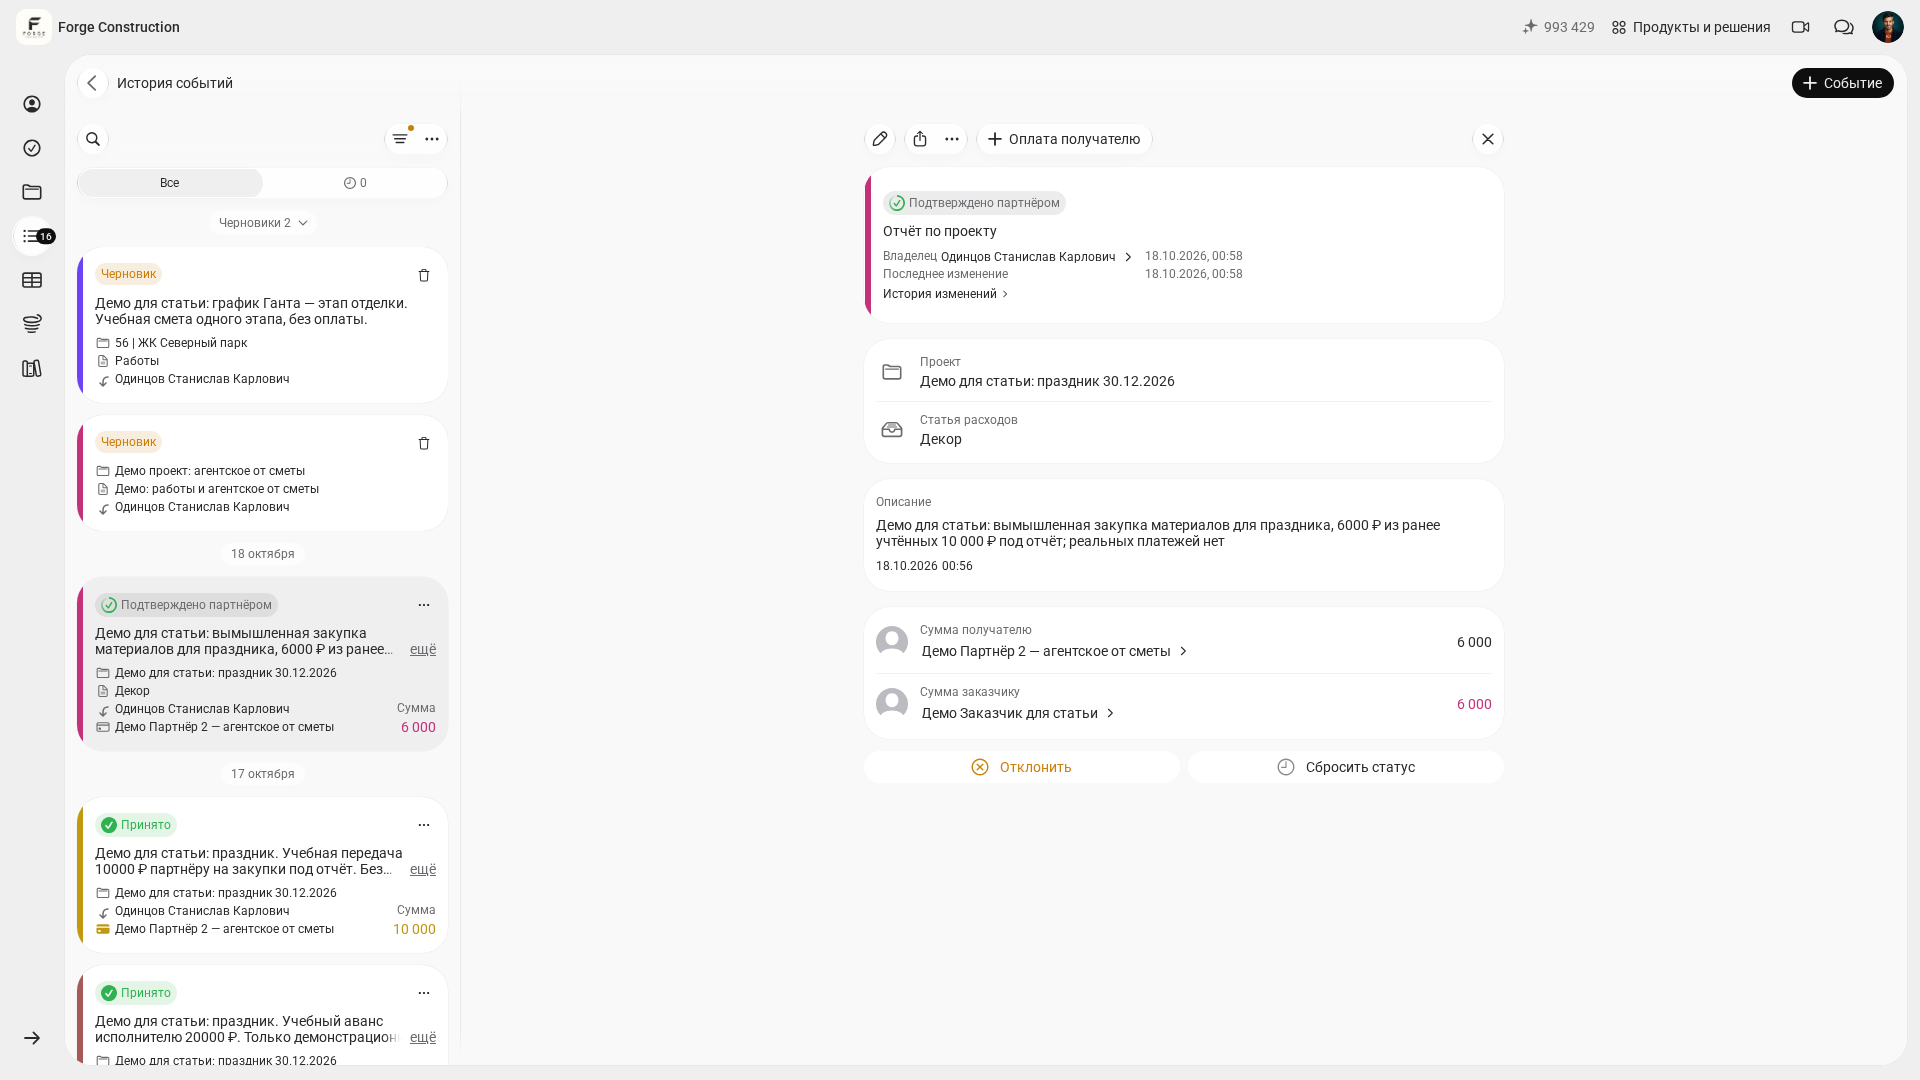
Durante la conciliación, compruebe el tipo concreto y el estado del evento. La confirmación por la persona responsable y la aceptación por el cliente son acciones distintas, disponibles para los participantes con los permisos correspondientes. Guardar un registro todavía no significa confirmarlo ni haber entregado realmente el dinero. En la pareja de ejemplo que aparece a continuación, el informe y el pago se han guardado con el estado «Ожидает подтверждения» (Pendiente de confirmación); estos registros no pueden presentarse como un pago completado.
Otro ejemplo demostrativo ya existente muestra un informe de 6 000 ₽ con cargo a 10 000 ₽ previamente registrados como fondos a justificar. Su estado «Подтверждено партнёром» (Confirmado por el socio) ya existía antes de la comprobación. Este ejemplo ilustra que la entrega del dinero y el gasto son eventos separados; compruebe el remanente exacto de cada saldo según los eventos que lo componen y sus estados.
«Связи» (Relaciones) y comprobación de pagos: ¿qué se paga y a quién?
Para comprobar el gasto y el pago, contraste «Отчёт» (Informe) y «Перевод» (Transferencia). En la ficha del informe, el botón «Оплата получателю» (Pago al destinatario) abre el formulario independiente «Оплата» (Pago). En el ejemplo verificado se rellenaron el proyecto, la categoría de gasto, el remitente, el destinatario, el importe, el tipo «Оплата или аванс по проекту» (Pago o anticipo del proyecto), la descripción y la fecha. Antes de guardar, compruebe estos campos y asegúrese de que la entrega real del dinero todavía no esté registrada.
Las capturas muestran una pareja de registros de prueba de 1 ₽ cada uno, creada únicamente para comprobar el vínculo. No hay ningún pago real ni trabajos realizados en este ejemplo. Después de guardar el pago de la forma habitual, apareció en el informe el enlace «с оплатой» (con pago); al abrirlo, se mostró el registro «Оплата с отчётом» (Pago con informe). Ambos eventos permanecieron pendientes de confirmación.
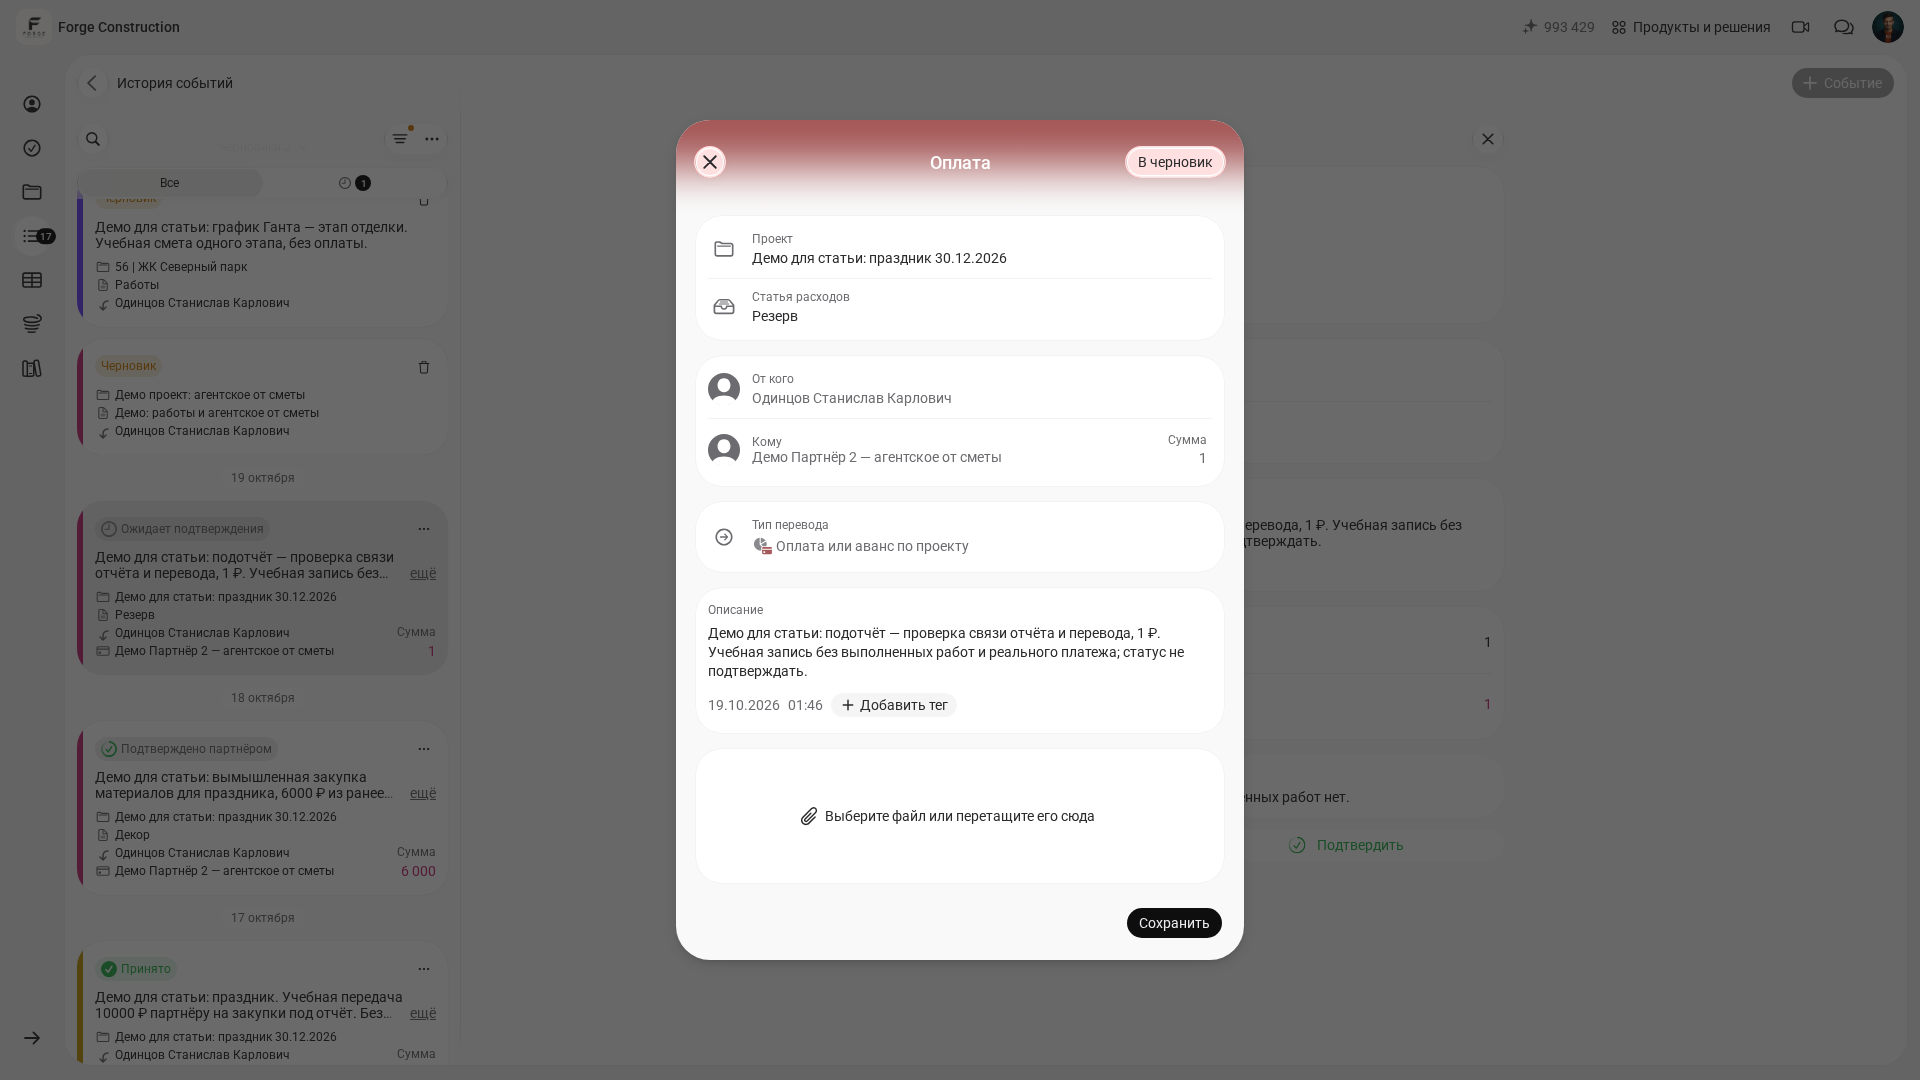
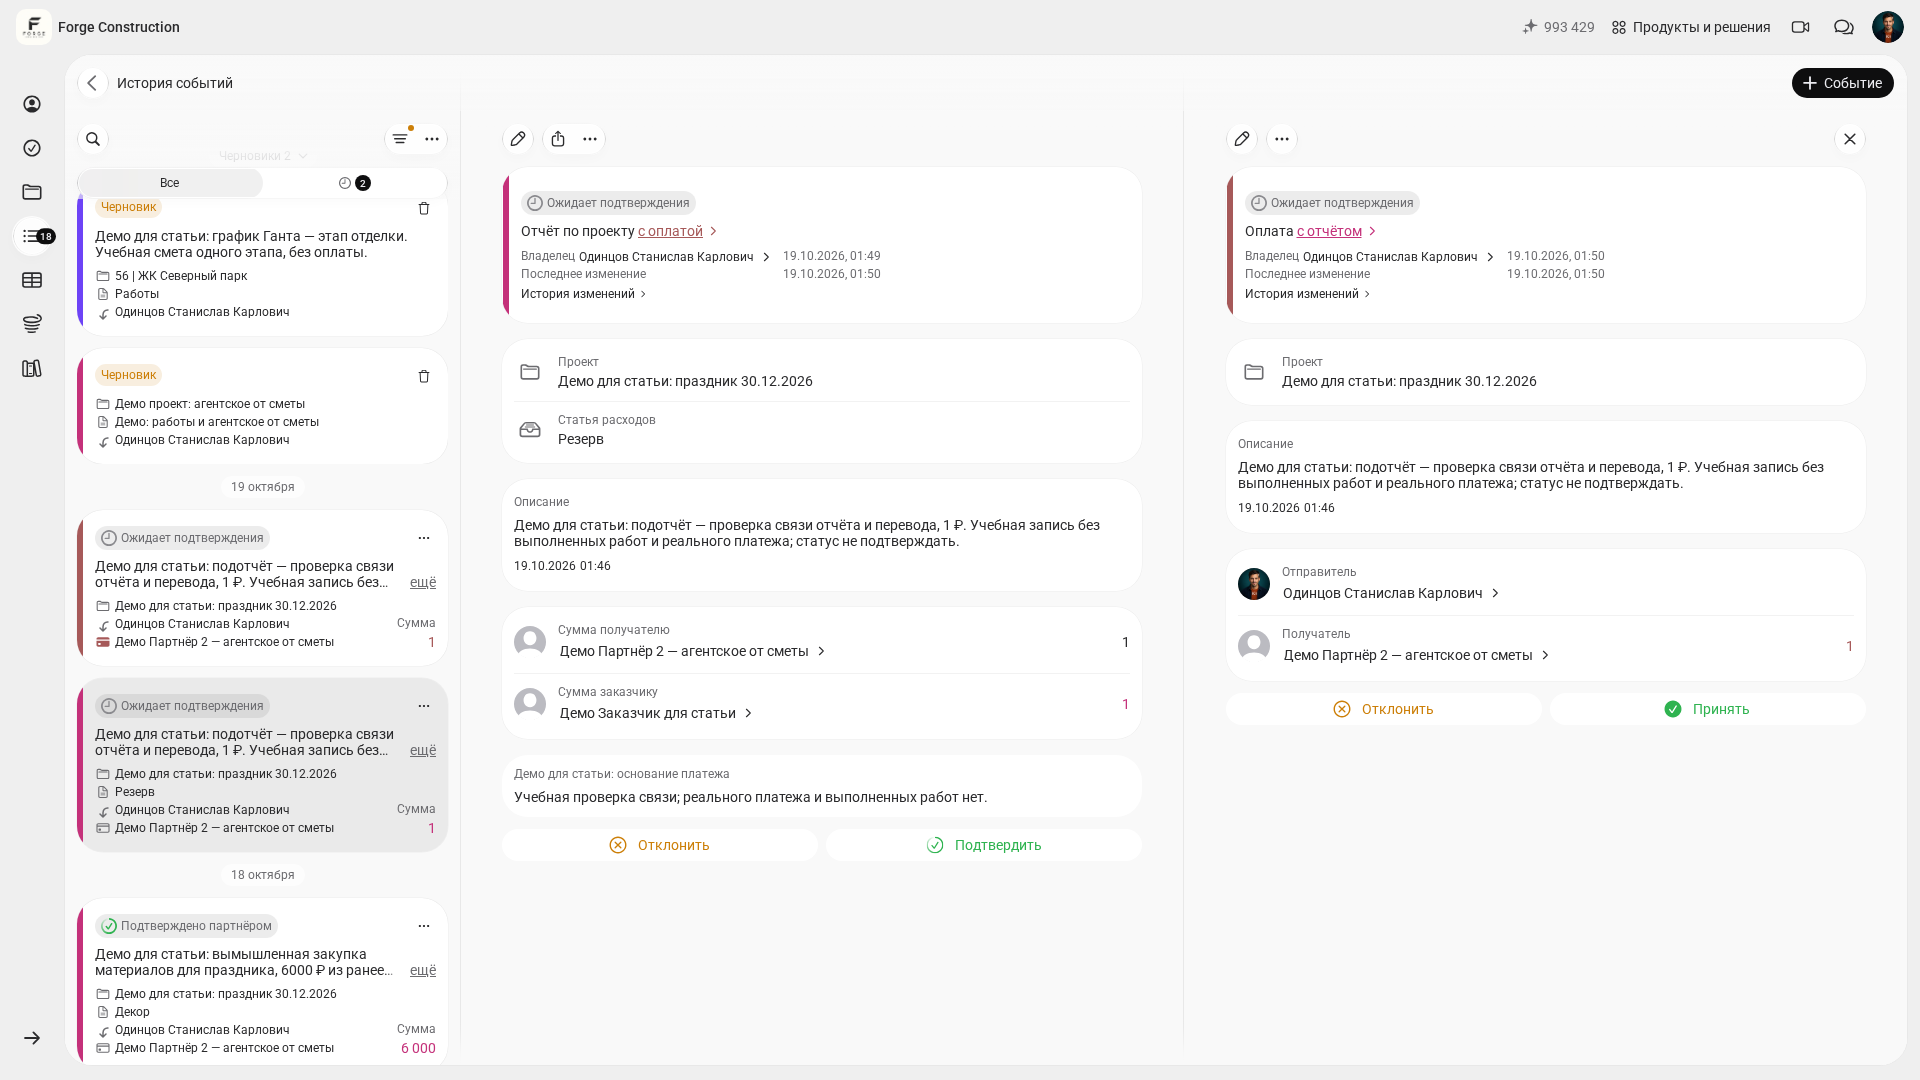
En la pareja vinculada, compruebe el destinatario, el proyecto, el importe, la fecha y los estados de ambos registros. El enlace en sí muestra una relación contable; el pago efectivamente realizado se acredita por separado. Si el dinero ya se había entregado como fondos a justificar o el pago se había introducido antes, no cree otra transferencia solo para que aparezca el vínculo.
La pantalla «Связи контрагента» (Relaciones de la contraparte) se abre por separado desde la ficha del participante, con el botón «Связи» (Relaciones). Es un gráfico de relaciones entrantes y salientes alrededor de la contraparte seleccionada. Ayuda a orientarse entre los participantes y las operaciones; las cuentas concretas deben comprobarse en los eventos originales. Los valores agregados del gráfico y los saldos operativos tienen significados distintos, por lo que no debe sustituir un indicador por el otro.
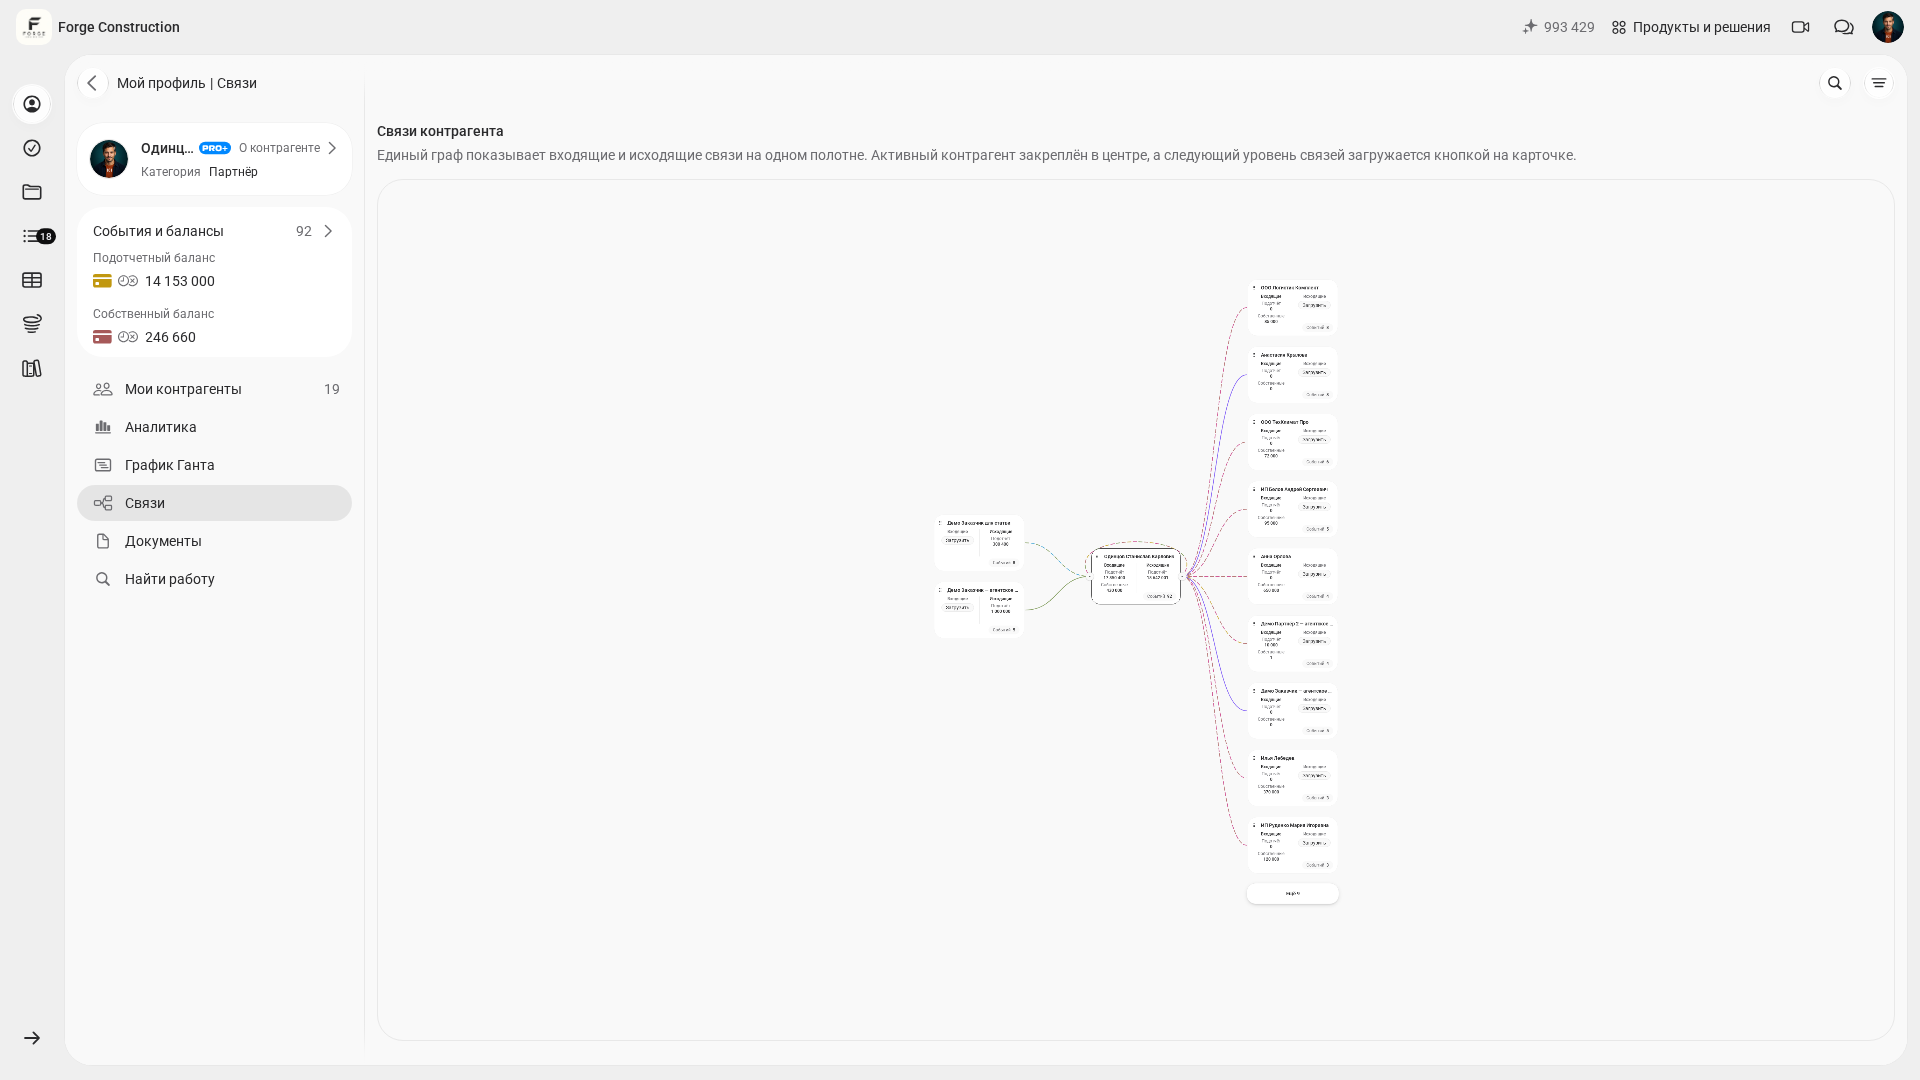
El informe y la transferencia pueden haberse introducido por separado. Que coincidan el proyecto o el importe todavía no demuestra que los registros formen la relación recíproca mostrada. Si el pago ya se ha registrado de forma independiente, contraste los eventos y documentos existentes, asegurándose de que la entrega del dinero se registre una sola vez.
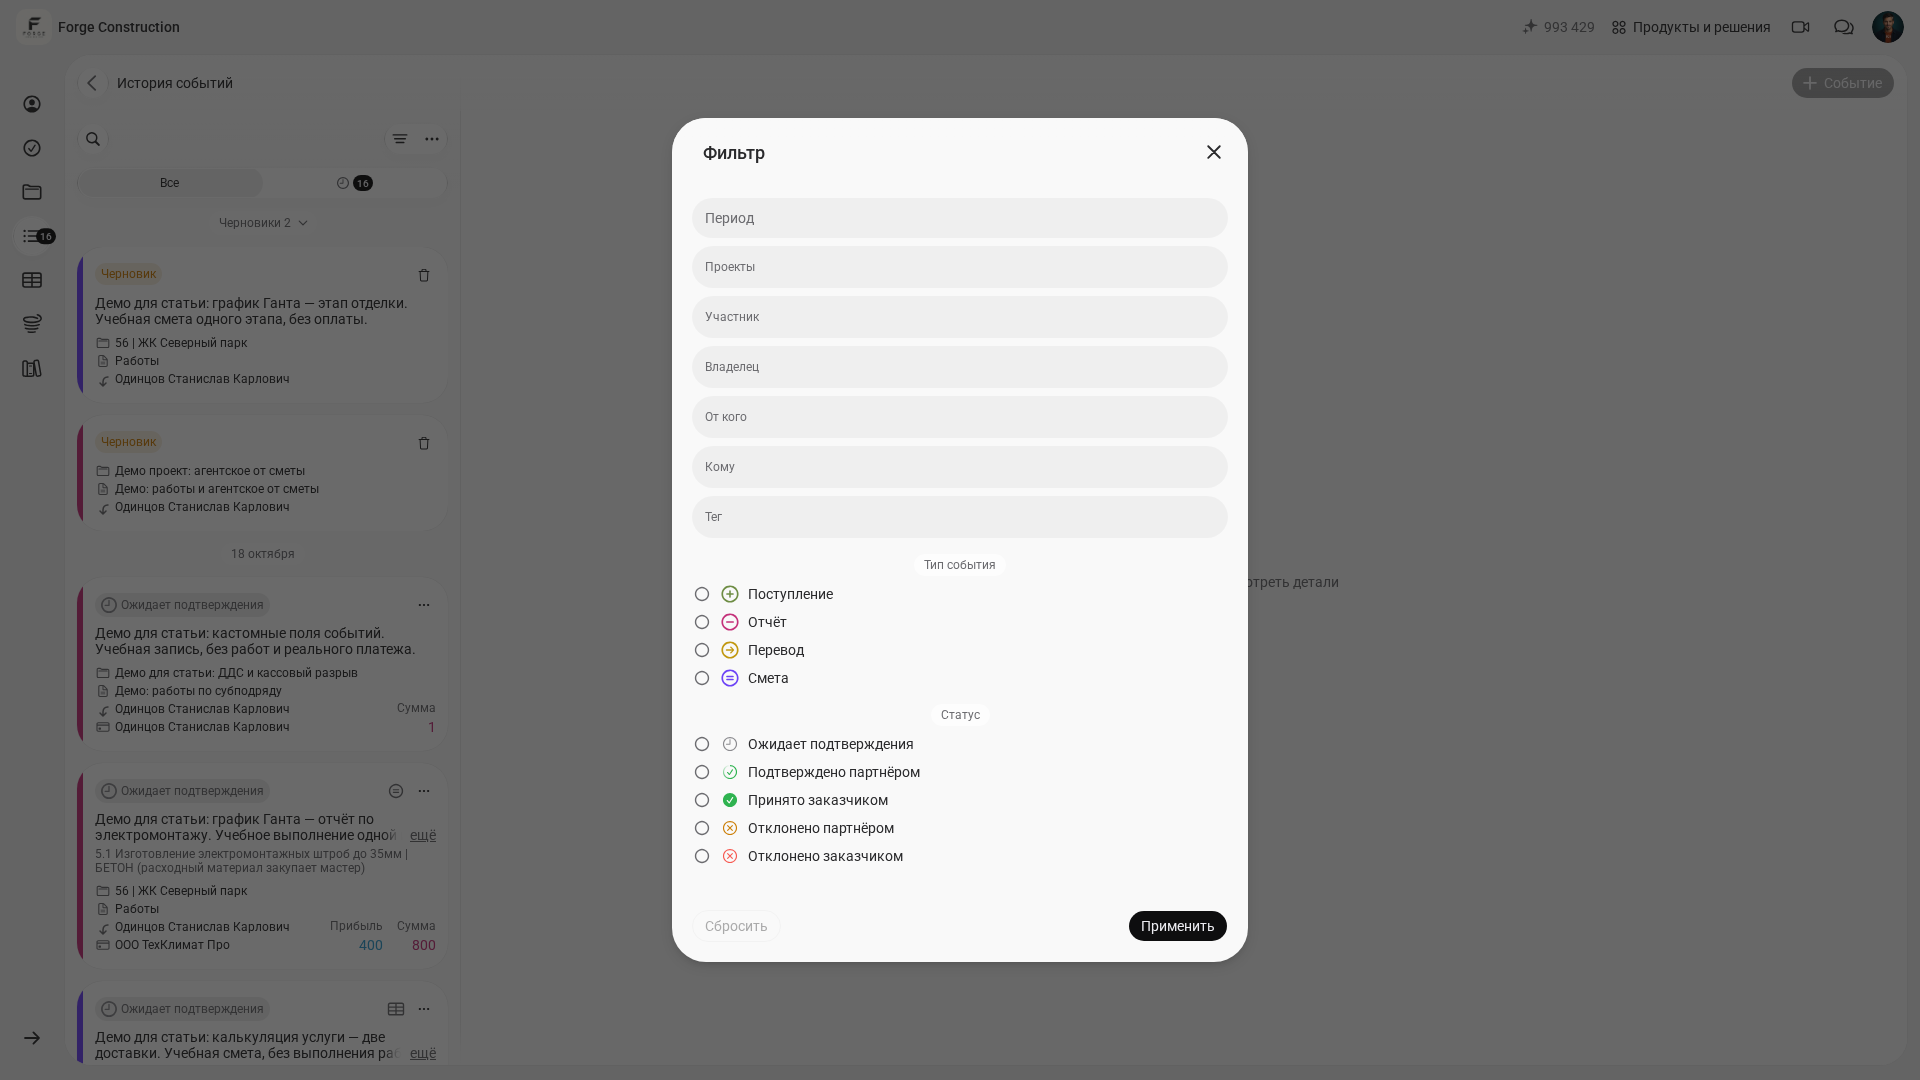
Para revisar toda la empresa, abra «История событий» (Historial de eventos) y el botón «Фильтр» (Filtro). El formulario mostrado permite seleccionar el período, los proyectos, el participante, el propietario, «От кого» (De quién), «Кому» (A quién), la etiqueta, el tipo de evento y el estado. Seleccione las condiciones necesarias y pulse «Применить» (Aplicar). Compare datos con el mismo alcance: la lista filtrada de un solo proyecto y el resumen general de una contraparte pueden mostrar importes distintos.
Procedimiento de justificación: ¿cómo organizar la comprobación periódica de las cuentas?
Para controlar de forma periódica los fondos a justificar en la Aplicación 101, hace falta un procedimiento breve que indique quién registra la recepción y la entrega del dinero, quién reúne los justificantes y quién verifica los eventos.
Situación: usted entrega dinero al encargado, que paga al proveedor. En 101, esta lógica se refleja así: crea una contraparte y registra una transferencia con el tipo adecuado y el saldo de destino correspondiente. El evento muestra quién ha recibido el dinero y debe rendir cuentas de su uso. El acceso al proyecto y a las acciones depende del rol y de los permisos concedidos.
Reúna los justificantes de las compras. La instrucción publicada sobre el informe de materiales (en ruso) explica cómo escanear el código QR de un recibo en la aplicación móvil. Como aclara la ayuda sobre la carga de los datos del recibo (en ruso), en el caso de un recibo fiscal ruso, la obtención de la lista de productos depende de datos externos del Servicio Federal de Impuestos de Rusia (ФНС); no se garantiza un plazo fijo de carga. Si el código está dañado o no se reciben los datos, introduzca manualmente los productos y los importes reales, adjunte una fotografía del recibo o un albarán y compruebe el destinatario. No debe trasladarse automáticamente el procedimiento del escáner móvil a la versión web.
- Añada a todos los participantes como contrapartes: encargados, responsables de compras y proveedores principales.
- El destinatario real registra el dinero del cliente mediante el evento «Поступление» (Ingreso). Contraste los participantes, el proyecto, el importe y la fecha; después, compruebe la confirmación por la persona responsable con los permisos necesarios.
- Entregue dinero bajo responsabilidad del destinatario mediante el evento «Перевод» (Transferencia) a la contraparte correspondiente.
- Exija la rendición de cuentas mediante un evento «Отчёт» (Informe) de los trabajos y las compras, con fotografías y recibos.
- Guarde un informe con transferencia solo si el pago se ha realizado realmente y todavía no está registrado. Si ya se ha introducido, compruebe los registros existentes del informe y del pago; no cree otra transferencia.
- Una vez por semana, abra las fichas de las contrapartes y concilie las cuentas: tipo de saldo, proyecto, período, confirmaciones, importes devengados y pagos ya introducidos. Un indicador negativo exige revisar los registros y los pagos efectivamente realizados. Registre un nuevo pago cuando se haya entregado realmente el dinero; no cree una transferencia solo para cuadrar las cifras.
Para mantener el control, conviene recordar otra regla: «Перевод» (Transferencia) no modifica el saldo del proyecto. Por ello, el proyecto muestra su resultado económico —ingresos y gastos—, mientras que las contrapartes muestran liquidaciones y deudas.
Si todavía lleva parte del control en hojas de cálculo, consulte el artículo cómo llevar el control de gastos en Excel (en ruso) y compárelo con lo que permite hacer la aplicación. Para las compras, hay un análisis práctico sobre la automatización del abastecimiento (en ruso).