في الأعمال القائمة على المشاريع، غالبًا ما ينشأ عجز السيولة لأسباب لا تتعلق بكون المشروع خاسرًا. فقد تبدو الأموال متوافرة على الورق، ويكون الربح محسوبًا ضمن العقد، ويستمر العمل، لكن يأتي يوم لا تجدون فيه ما يكفي للسداد. هذا هو عجز السيولة: حالة لا تكفي فيها الأموال المتاحة للوفاء بالمدفوعات الإلزامية عند استحقاقها، حتى إن كانت هناك مبالغ يُتوقع تحصيلها لاحقًا.
لتجنب هذه الأيام، ينبغي إعداد حسابات المشروع على مستويين. يجيب الأول عن سؤال «كم سأربح من هذا المشروع؟»، ويجيب الثاني عن سؤال «متى تدخل الأموال ومتى تخرج؟». والمستوى الثاني أهم لاستمرار النشاط.
فيما يلي طريقة عملية لإعداد حسابات تُظهر الوضع النقدي أسبوعًا بأسبوع، وتكشف فترات العجز، وتساعدكم على تعديل الشروط مسبقًا: جدول الدفعات، والمشتريات، والدفعات المقدمة، والاحتياطي.
المحتويات:
- لماذا لا يحمي الربح من عجز السيولة؟
- ما البيانات الأولية اللازمة للحصول على حسابات موثوقة؟
- نموذجان: ربح المشروع وتدفقاته النقدية
- كيف تعدّون جدول المدفوعات للمشروع؟
- اختبار الضغط: كيف تكتشفون عجز السيولة مسبقًا؟
- ما القرارات التي تمنع العجز قبل بدء العمل؟
- كيف تديرون اقتصاديات المشروع في تطبيق 101؟
- قائمة التحقق قبل توقيع العقد
لماذا لا يحمي الربح من عجز السيولة؟
في البناء والترميم، تكون حركة الأموال غير منتظمة في معظم الأحيان. يدفع العميل على مراحل، بينما تكون المشتريات مطلوبة فورًا في كثير من الحالات. ويتقاضى العاملون مستحقاتهم بانتظام، وللضرائب والمصاريف الثابتة مواعيدها. لذلك قد يكون المشروع مربحًا، ومع ذلك يعاني عجزًا نقديًا في منتصف دورة تنفيذه.
من الأخطاء الشائعة حساب اقتصاديات المشروع بالاعتماد على تقدير التكاليف والهامش فقط. يفيد ذلك عند اختيار المشاريع وتحديد السعر. أما لتجنب عجز السيولة، فتحتاجون أيضًا إلى جدول مخطط للدفعات: متى يُتوقع تحصيل الأموال، وما المدفوعات المقبلة؟ ثم تُقارن الخطة بالمتحصلات والمدفوعات الفعلية. وفي المحاسبة الإدارية، يتعلق ذلك بالتدفقات النقدية (cash flow).
ومن المزالق الأخرى الخلط بين المبالغ المثبتة على أساس الاستحقاق والأموال المتاحة فعليًا. فقد يُوقّع محضر إنجاز الأعمال ويُثبت الإيراد، لكن الدفعة لن تصل إلا بعد 14 يومًا. المحضر ليس نقدًا يمكن استخدامه للسداد؛ ما يهم هنا هو التحصيل الفعلي.
ما البيانات الأولية اللازمة للحصول على حسابات موثوقة؟
الخبر الجيد أن هذه الحسابات لا تتطلب قسمًا ماليًا. ما تحتاجون إليه هو الانضباط في جمع البيانات الأولية. اجمعوا تحديدًا ما يؤثر في الربح ومواعيد المدفوعات.
الحد الأدنى من البيانات اللازمة للمشروع:
- قيمة العقد وتقسيم مراحل العمل: مقابل ماذا يدفع العميل، وفي أي وقت؟
- جدول الدفعات: التواريخ والمبالغ والشروط، مثل الدفعة المقدمة، والدفع بعد إنجاز المرحلة، والمبالغ المحتجزة، وتأجيل السداد.
- تقدير التكاليف حسب البنود: المواد، والأعمال، وأعمال المقاولة من الباطن، والمعدات، والتوصيل.
- خطة المشتريات زمنيًا: ما يُشترى في البداية وما يُشترى قرب التسليم.
- مخصصات الأجور ودورية الدفع لفريق العمل: أسبوعيًا أو كل أسبوعين أو شهريًا.
- التكاليف غير المباشرة التي يتحملها المشروع: مشرف الموقع، والمكتب، والإعلانات، والنقل.
لتصنيف المصروفات بطريقة صحيحة، يمكنكم الرجوع إلى مواد عن هيكل البنود: بنود المصروفات في البناء (باللغة الروسية) وتوزيع المصروفات على البنود (باللغة الروسية).
نموذجان: ربح المشروع وتدفقاته النقدية
بعد ذلك، أعدّوا جدولين، أو تقريرين في نظام المحاسبة. من الأفضل الفصل بينهما حتى لا تتحول الحسابات إلى نقاش قائم على الشعور بأن المشروع سيحقق ربحًا.
1) نموذج ربح المشروع، أي قائمة الأرباح والخسائر الخاصة به. تُحسب هنا الإيرادات، والتكاليف المباشرة، وحصة المشروع من المصروفات العامة، والربح النهائي، والربحية. والمنطق الأساسي هو حساب هامش المساهمة والربح بعد احتساب التكلفة الكاملة.
2) نموذج حركة الأموال، أي التدفقات النقدية للمشروع. هنا تكون التواريخ أساسية: متى وصلت الأموال من العميل، ومتى دُفعت للموردين وفريق العمل، وما الرصيد في نهاية الأسبوع؟ هذا المستوى هو الذي يكشف عجز السيولة وحجمه مسبقًا.
عمليًا، تبدأ الحسابات بالتأكد من أن المشروع مربح وفق قائمة الأرباح والخسائر، ثم إعداد خطة للمتحصلات والمدفوعات مع مراعاة شروط السداد. استبعدوا البنود غير النقدية وأدرجوا المدفوعات التي لا تدخل في قائمة الأرباح والخسائر. سيساعدكم ذلك على معرفة المواضع التي تحتاج إلى تغطية تمويلية: دفعة مقدمة، أو تأجيل شراء، أو حد ائتماني، أو احتياطي.
كيف تعدّون جدول المدفوعات للمشروع؟
جدول المدفوعات للمشروع بسيط في شكله: قائمة بالأسابيع أو الأيام، وأربعة صفوف لكل فترة، هي رصيد البداية، والمتحصلات، والمدفوعات، ورصيد النهاية. الصعوبة ليست في الشكل، بل في التأكد من عدم إغفال أي دفعة إلزامية.
تساعدكم الخطوات التالية على إبقاء الوضع النقدي تحت السيطرة:
- الخطوة 1. دوّنوا مراحل العقد والتواريخ التي يمكنكم فيها تحصيل الأموال فعليًا، مع مراعاة آجال السداد وإجراءات استلام الأعمال.
- الخطوة 2. وزّعوا المصروفات زمنيًا: المواد، وأعمال المقاولة من الباطن، والدفعات المقدمة، والأجور، والخدمات اللوجستية.
- الخطوة 3. أضيفوا المدفوعات الدورية للشركة التي يجب أن يغطيها المشروع: الاتصالات، والإيجار، والمحاسبة، والضرائب، والوقود.
- الخطوة 4. اجمعوا البيانات أسبوعيًا، مع فصل المتحصلات عن المدفوعات.
- الخطوة 5. احسبوا رصيد نهاية كل أسبوع وحدّدوا أدنى رصيد طوال المشروع.
- الخطوة 6. ضعوا قاعدة أمان: يجب ألا ينخفض الرصيد الأدنى عن الحد الذي تختارونه، ويُحدّد هذا الحد وفق الاحتياطي أو التسهيل الائتماني.
- الخطوة 7. دوّنوا القرارات التي تغطي العجز: الدفع المسبق، أو تأجيل الشراء، أو تقسيم المراحل، أو الاتفاق مع المورد.
إذا كانت هناك أموال عهد في المشروع، سواء عبر البطاقات أو نقدًا أو لمشتريات يجريها مشرف الموقع، فينبغي تسجيلها بصورة منفصلة ومنضبطة. وإلا فسيبدو الجدول منظمًا على الورق فقط. يفيدكم في هذا الموضوع شرح محاسبة أموال العهد (باللغة الروسية).
اختبار الضغط: كيف تكتشفون عجز السيولة مسبقًا؟
بعد إعداد الجدول، يمكنكم اختباره بعدة سيناريوهات واقعية لمعرفة متى لا تعود الخطة قابلة للصمود. وغالبًا ما يكون هذا الاختبار أهم من النسخة الأولى للحسابات.
اختبروا سيناريوهات الضغط الثلاثة التالية:
- تتأخر دفعة العميل 7–14 يومًا.
- ترتفع أسعار المواد بنسبة 10% في منتصف المشروع.
- يتأخر إنجاز إحدى المراحل أسبوعًا، بينما يستمر دفع مستحقات فريق العمل.
ثم راقبوا رقمين: أقصى حجم للعجز، أي المبلغ الناقص عند أشد نقطة، ومدة العجز، أي عدد الأسابيع التي يبقى فيها الرصيد دون الحد الآمن. إذا ظهر عجز، فمن الأفضل إيجاد طريقة لتغطيته قبل توقيع العقد، ما دام بالإمكان مناقشة الشروط بهدوء.
ما القرارات التي تمنع العجز قبل بدء العمل؟
بعد اكتشاف العجز، يبدأ دور القرارات الإدارية. الهدف هو تعديل شروط المشروع بحيث تصل الأموال قبل استحقاق المدفوعات الإلزامية، أو تصبح مواعيد السداد أكثر مرونة.
من الحلول التي تساعد عادةً:
- أعيدوا ترتيب جدول الدفعات: أضيفوا دفعة مقدمة للمواد، واقسموا المرحلة الكبيرة إلى مرحلتين، واربطوا الدفع بنقاط إنجاز محددة.
- قرّبوا مواعيد الشراء من وقت تنفيذ الأعمال، واستبدلوا الشراء دفعة واحدة بالتوريد على دفعات.
- اتفقوا مع الموردين على الدفع بعد التوريد أو تأجيل السداد لبعض الأصناف.
- خصّصوا احتياطيًا وأعيدوا تغذيته بانتظام. لدى 101 مادة مستقلة عن الصندوق الاحتياطي للشركة.
إذا كان هامش المشروع محدودًا أصلًا، يرتفع خطر نقص الأموال عند تجاوز التكاليف أو حدوث تأخيرات. راجعوا الخطة النقدية. عودوا إلى حسابات المشروع وتأكدوا من أن هامش المساهمة يغطي مخاطر المواعيد، والعيوب، وإعادة العمل، والخدمات اللوجستية. ومن الخطوات العملية حساب ربحية المشاريع بانتظام ومقارنتها ببعضها. يساعدكم شرح حساب الربحية على تنظيم هذه المتابعة.
كيف تديرون اقتصاديات المشروع في تطبيق 101؟
تؤدي الجداول غرضها ما دام عدد المشاريع قليلًا ويتولى شخص واحد جميع المدفوعات. ثم تظهر أموال العهد، وتتعدد المشاريع والبطاقات، وتُجرى مشتريات أثناء التنقل، فتبدأ الحسابات بالابتعاد عن الواقع.
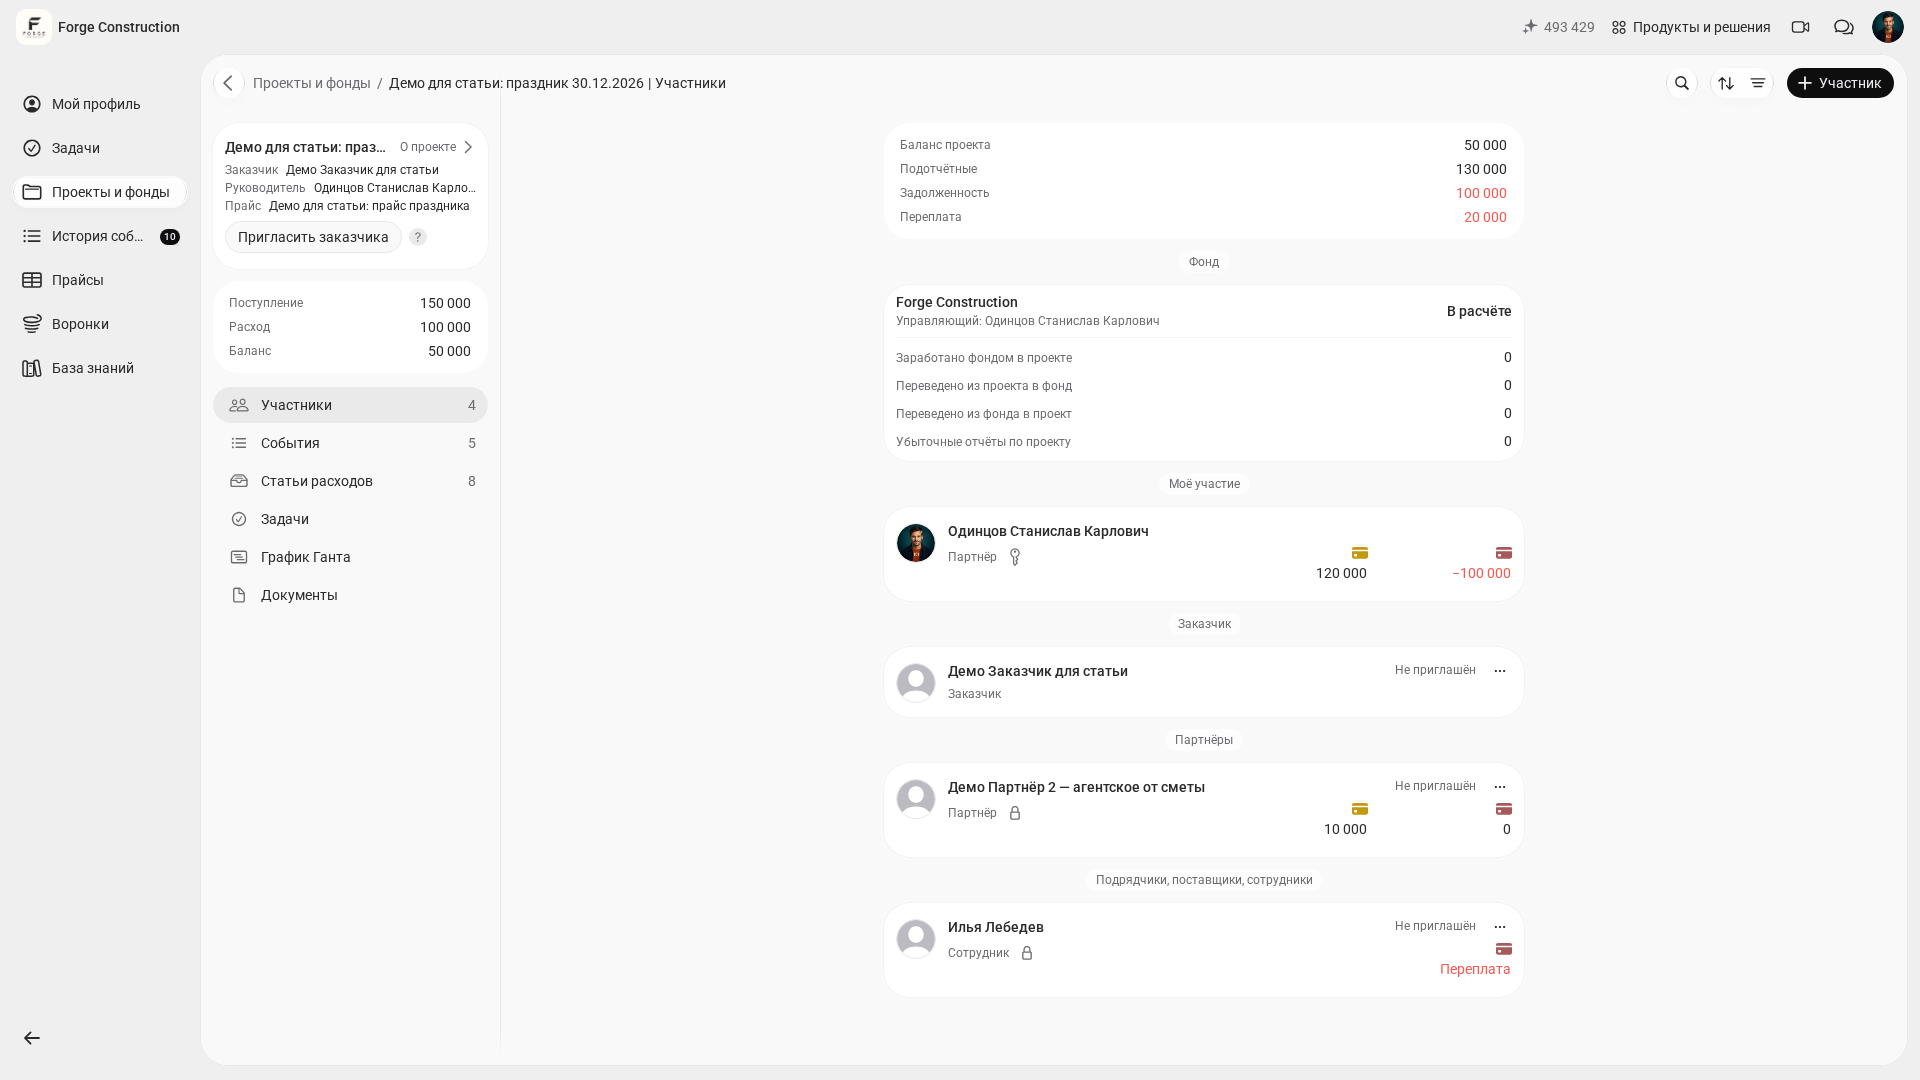
في تطبيق 101، تُسجّل المتحصلات والمصروفات لكل مشروع. ويُظهر رصيد المشروع الفرق بين المتحصلات والمصروفات المسجّلة؛ ولا يساوي الأموال الموجودة لدى مشارك بعينه.
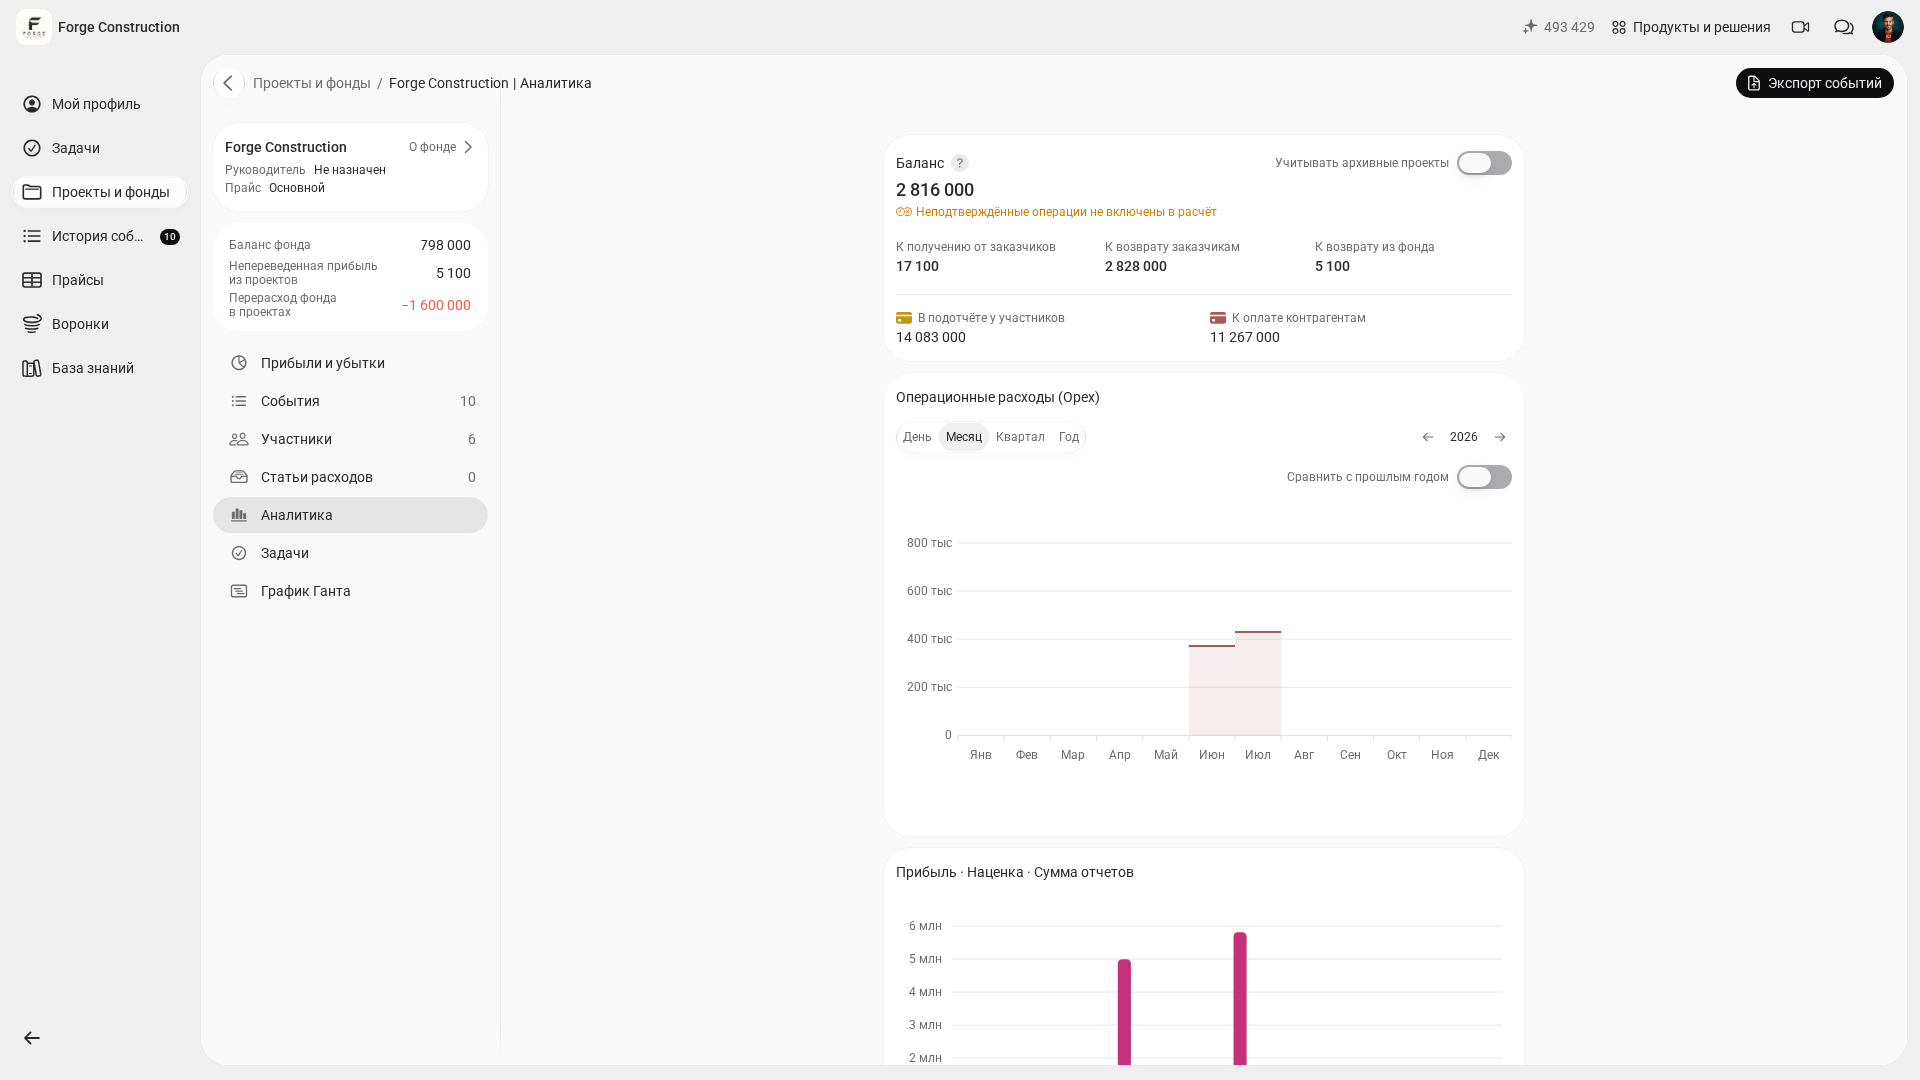
في صندوق الشركة، يعرض قسم «التحليلات» المصروفات التشغيلية المسجّلة حسب الفترات.
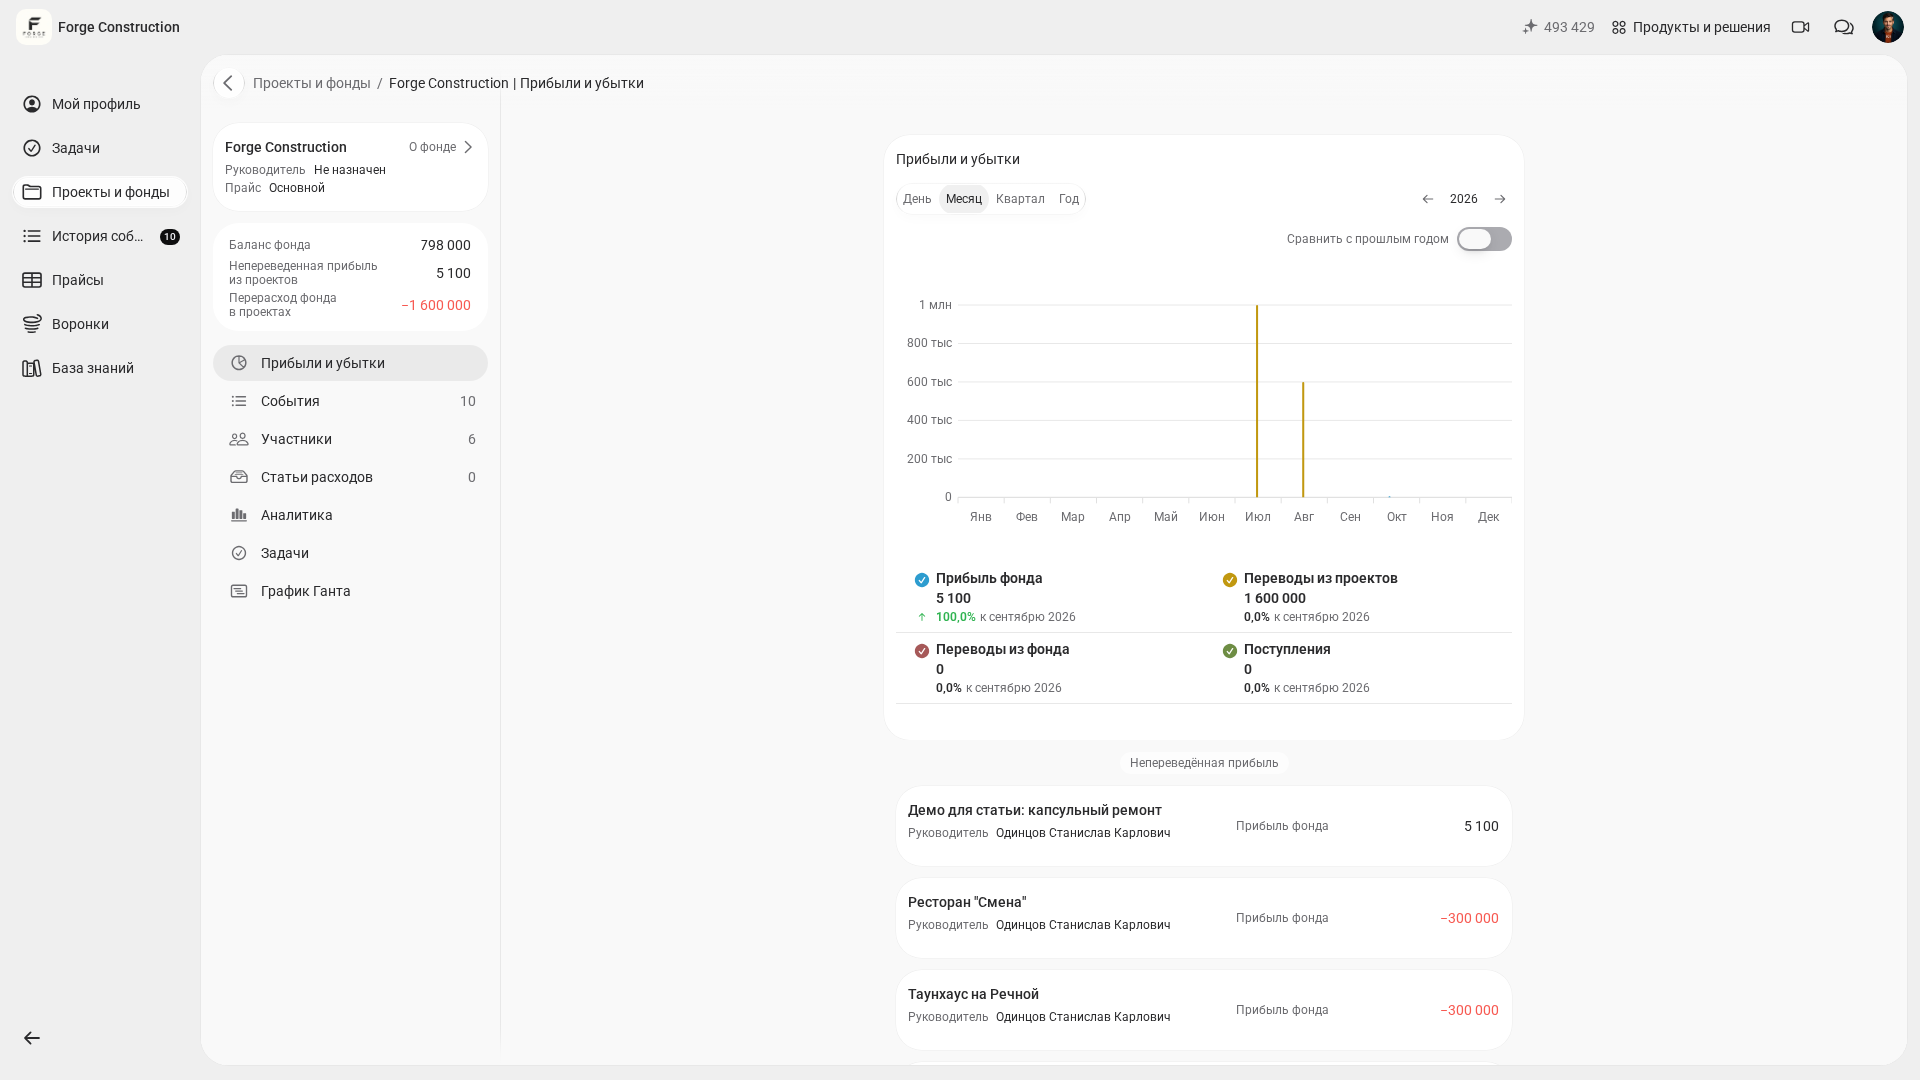
في قسم «الأرباح والخسائر»، يُعرض ربح الصندوق والتحويلات من المشاريع بصورة منفصلة. ولا يساوي ربح الصندوق الربح الكامل لكل مشروع. يعتمد اكتمال النتائج على البيانات المدخلة وصلاحياتكم. تحقّقوا من الجدول النقدي وقائمة الأرباح والخسائر الكاملة بصورة مستقلة: فتسجيل حركة الأموال وحده لا يعني الحصول عليهما تلقائيًا.
إذا أردتم فهم منطق محاسبة المشروع كاملًا، بما يشمل بنود المصروفات، ومقارنة المخطط بالفعلي، وأموال العهد، والتقارير، فابدؤوا بمقال «الإدارة المالية للمشروع: كيف تديرون الميزانية وتراقبون الأموال في تطبيق 101».
من المهم للإدارة متابعة الأموال بانتظام. وتمنحكم قراءة التدفقات النقدية وقائمة الأرباح والخسائر والميزانية العمومية معًا صورة واضحة عما يجري في كل مشروع وفي الشركة ككل. وإذا كانت معرفتكم بهذه التقارير لا تزال متفرقة، فيفيدكم مقال عن محاسبة الإيرادات والمصروفات.
تعتمد إتاحة الأقسام المالية على الباقة السارية وصلاحياتكم داخل الشركة.
إذا أردتم الاطلاع على كيفية عمل ذلك في تطبيق 101، فسجّلوا للحصول على عرض توضيحي للمنتج.
قائمة التحقق قبل توقيع العقد
يمكنكم مراجعة هذه القائمة خلال 20 دقيقة عندما يصبح تقدير التكاليف جاهزًا، بينما لا يزال العقد قيد المناقشة. وهي تساعدكم على تجنب موقف تبدو فيه الأرقام متوازنة، ثم يظهر العجز لاحقًا.
- تحققوا من ربح المشروع: يجب أن تغطي الإيرادات التكاليف المباشرة وغير المباشرة واحتياطي مخاطر المواعيد.
- أعدّوا التدفقات النقدية أسبوعيًا وحدّدوا أدنى رصيد.
- اختبروا تأخر الدفع 7–14 يومًا وحدّدوا أقصى حجم للعجز.
- اتفقوا على جدول دفعات لا تسبق فيه المشتريات والدفعات المقدمة التي تسددونها تحصيل الأموال من العميل.
- خصّصوا صندوقًا احتياطيًا وضعوا قاعدة لإعادة تغذيته.
- حدّدوا المسؤول عن أموال العهد والمدة اللازمة لتسوية المصروفات بموجب الإيصالات.
إذا ظل الجدول يُظهر عجزًا بعد مراجعة القائمة، فهذه أيضًا نتيجة مفيدة. يمكنكم تعديل شروط المشروع أو رفضه قبل أن تبدأوا بتمويله من أموالكم الخاصة.