Dalam bisnis berbasis proyek, kekurangan kas sering kali bukan terjadi karena proyek merugi. Di atas kertas, uangnya ada, laba sudah diperhitungkan dalam kontrak, dan pekerjaan terus berjalan. Namun, pada hari tertentu, uang untuk membayar kewajiban justru tidak tersedia. Inilah kekurangan kas: kondisi ketika uang yang tersedia tidak cukup untuk memenuhi pembayaran wajib saat jatuh tempo, meskipun penerimaan uang diperkirakan akan masuk kemudian.
Agar tidak menghadapi situasi seperti itu, perhitungan keuangan proyek perlu disusun dalam dua lapisan. Lapisan pertama menjawab pertanyaan “berapa yang akan saya hasilkan dari proyek ini?”, sedangkan lapisan kedua menjawab “kapan uang masuk dan kapan uang keluar?”. Lapisan kedua lebih penting bagi kelangsungan usaha.
Berikut cara praktis menyusun perhitungan yang menunjukkan posisi kas per minggu, menyoroti kekurangan dana, serta membantu Anda mengubah ketentuan sejak awal: jadwal pembayaran, pembelian, uang muka, dan dana cadangan.
Daftar isi:
- Mengapa laba tidak melindungi Anda dari kekurangan kas?
- Data awal apa yang diperlukan agar perhitungan dapat diandalkan?
- Dua model: laba proyek dan arus kas proyek
- Bagaimana menyusun kalender pembayaran proyek?
- Uji ketahanan: bagaimana mendeteksi kekurangan kas lebih awal?
- Keputusan apa yang dapat mencegah kekurangan kas sebelum pekerjaan dimulai?
- Bagaimana mengelola keuangan proyek di aplikasi 101?
- Daftar periksa sebelum menandatangani kontrak
Mengapa laba tidak melindungi Anda dari kekurangan kas?
Dalam pekerjaan konstruksi dan renovasi, pergerakan uang hampir selalu tidak merata. Pelanggan membayar secara bertahap, sementara pembelian sering harus dilakukan segera. Pekerja menerima pembayaran rutin, sedangkan pajak dan biaya tetap memiliki jadwal tersendiri. Akibatnya, sebuah proyek bisa menguntungkan, tetapi tetap mengalami kekurangan kas di tengah pelaksanaannya.
Kesalahan yang umum terjadi adalah menghitung keuangan proyek hanya berdasarkan estimasi biaya dan margin. Keduanya berguna saat Anda memilih proyek dan menetapkan harga. Namun, untuk mencegah kekurangan kas, Anda juga memerlukan kalender rencana pembayaran: kapan penerimaan diperkirakan masuk dan pembayaran apa saja yang harus dilakukan. Rencana tersebut kemudian dibandingkan dengan penerimaan dan pembayaran aktual. Dalam akuntansi manajemen, ini berkaitan dengan arus kas (cash flow).
Jebakan lainnya adalah mencampuradukkan pencatatan akrual dengan uang yang benar-benar tersedia. Berita acara pekerjaan sudah ditandatangani dan pendapatan sudah diakui, tetapi pembayaran baru akan masuk 14 hari kemudian. Dokumen tersebut bukan uang yang dapat digunakan untuk membayar kewajiban; yang dibutuhkan adalah penerimaan pembayaran.
Data awal apa yang diperlukan agar perhitungan dapat diandalkan?
Kabar baiknya, Anda tidak memerlukan departemen keuangan untuk membuat perhitungan ini. Yang dibutuhkan adalah kedisiplinan dalam menyiapkan data awal. Kumpulkan data yang memang memengaruhi laba dan tanggal pembayaran.
Data minimum yang dibutuhkan untuk sebuah proyek:
- Nilai kontrak dan pembagian tahap pekerjaan: apa yang dibayar oleh pelanggan dan kapan pembayarannya dilakukan.
- Jadwal pembayaran: tanggal, jumlah, dan ketentuan, seperti uang muka, pembayaran setelah tahap selesai, penahanan sebagian pembayaran, serta penundaan pembayaran.
- Estimasi biaya menurut pos: material, pekerjaan, subkontrak, peralatan, dan pengiriman.
- Jadwal pembelian: apa yang dibeli di awal dan apa yang dibeli mendekati serah terima.
- Anggaran upah dan frekuensi pembayaran kepada tim pekerja: mingguan, dua mingguan, atau bulanan.
- Biaya overhead yang dibebankan pada proyek: pengawas lapangan, kantor, iklan, dan transportasi.
Untuk mengelompokkan biaya dengan benar, Anda dapat membaca materi tentang struktur pos biaya: pos biaya dalam konstruksi (dalam bahasa Rusia) dan alokasi biaya menurut pos (dalam bahasa Rusia).
Dua model: laba proyek dan arus kas proyek
Selanjutnya, susun dua tabel atau dua laporan dalam sistem pencatatan. Pisahkan keduanya agar perhitungan tidak lagi bergantung pada dugaan “rasanya proyek ini akan menghasilkan laba”.
1) Model laba proyek, yaitu laporan laba rugi proyek. Di sini Anda menghitung pendapatan, biaya langsung, bagian biaya bersama, laba akhir, dan profitabilitas. Dasar perhitungannya adalah margin kontribusi serta laba setelah memperhitungkan seluruh biaya.
2) Model pergerakan uang, yaitu arus kas proyek. Di sini tanggal menjadi penentu: kapan uang diterima dari pelanggan, kapan dibayarkan kepada pemasok dan tim pekerja, serta berapa saldo pada akhir minggu. Lapisan inilah yang menunjukkan kekurangan kas dan besarnya kekurangan tersebut sejak awal.
Dalam praktiknya, pastikan terlebih dahulu bahwa proyek menghasilkan laba menurut laporan laba rugi. Setelah itu, susun rencana penerimaan dan pembayaran dengan memperhitungkan ketentuan pembayaran. Keluarkan pos nonkas dan masukkan pembayaran yang tidak tercakup dalam laporan laba rugi. Dengan cara ini, Anda dapat melihat kapan dibutuhkan dana penutup, misalnya uang muka, penjadwalan ulang pembelian, plafon kredit, atau dana cadangan.
Bagaimana menyusun kalender pembayaran proyek?
Kalender pembayaran proyek sebenarnya sederhana: daftar minggu atau hari dengan empat baris untuk setiap periode, yaitu saldo awal, penerimaan, pembayaran, dan saldo akhir. Kesulitannya bukan pada bentuk tabel, melainkan memastikan tidak ada pembayaran wajib yang terlewat.
Langkah-langkah berikut membantu Anda menjaga kas tetap terkendali:
- Langkah 1. Catat tahap-tahap dalam kontrak dan tanggal ketika Anda benar-benar dapat menerima uang, dengan memperhitungkan penundaan pembayaran dan proses penerimaan pekerjaan.
- Langkah 2. Jadwalkan pengeluaran: material, subkontrak, uang muka, upah, dan logistik.
- Langkah 3. Tambahkan pembayaran rutin perusahaan yang harus ditanggung oleh proyek: komunikasi, sewa, pembukuan, pajak, dan bahan bakar.
- Langkah 4. Rangkum semuanya per minggu: pisahkan penerimaan dari pembayaran.
- Langkah 5. Hitung saldo akhir setiap minggu dan temukan saldo terendah selama proyek berlangsung.
- Langkah 6. Tetapkan aturan pengaman: saldo minimum tidak boleh turun di bawah batas yang dipilih. Batas ini ditentukan oleh dana cadangan atau fasilitas kredit.
- Langkah 7. Catat keputusan untuk menutup kekurangan dana: pembayaran di muka, penjadwalan ulang pembelian, pembagian tahap pekerjaan, atau kesepakatan dengan pemasok.
Jika proyek menggunakan dana yang harus dipertanggungjawabkan, seperti dana melalui kartu, uang tunai, atau pembelian oleh pengawas lapangan, catat dana tersebut secara terpisah dan tertib. Jika tidak, kalender pembayaran hanya akan terlihat rapi di atas kertas. Anda dapat membaca pembahasan tentang pencatatan dana yang harus dipertanggungjawabkan (dalam bahasa Rusia).
Uji ketahanan: bagaimana mendeteksi kekurangan kas lebih awal?
Setelah kalender selesai disusun, Anda dapat mengujinya dengan beberapa skenario realistis untuk melihat kapan rencana tersebut tidak lagi bertahan. Pengujian ini sering kali lebih penting daripada versi awal perhitungannya.
Uji tiga skenario tekanan berikut:
- Pembayaran pelanggan terlambat 7–14 hari.
- Harga material naik 10% di tengah proyek.
- Penyelesaian suatu tahap mundur satu minggu, sementara tim pekerja tetap menerima pembayaran.
Kemudian perhatikan dua angka: besarnya kekurangan dana pada titik terburuk dan durasinya, yaitu berapa minggu saldo berada di bawah batas aman. Jika ada kekurangan, sebaiknya cari cara untuk menutupnya sebelum kontrak ditandatangani, ketika ketentuan masih dapat dibicarakan dengan tenang.
Keputusan apa yang dapat mencegah kekurangan kas sebelum pekerjaan dimulai?
Setelah kekurangan dana ditemukan, saatnya mengambil keputusan manajemen. Tujuannya adalah mengubah ketentuan proyek agar uang masuk sebelum pembayaran wajib jatuh tempo, atau agar jadwal pembayaran menjadi lebih fleksibel.
Langkah yang biasanya membantu:
- Susun ulang jadwal pembayaran: tambahkan uang muka untuk material, bagi tahap besar menjadi dua, dan kaitkan pembayaran dengan pencapaian tertentu.
- Jadwalkan pembelian lebih dekat dengan waktu pelaksanaan pekerjaan dan ganti pembelian sekaligus dengan pengiriman bertahap.
- Sepakati pembayaran setelah pengiriman atau penundaan pembayaran untuk sebagian barang dengan pemasok.
- Siapkan dana cadangan dan isi kembali secara rutin. 101 memiliki artikel tersendiri tentang dana cadangan perusahaan.
Jika margin proyek sudah sangat tipis, risiko kekurangan uang akan meningkat ketika biaya membengkak atau terjadi keterlambatan. Periksa rencana kas Anda. Tinjau kembali perhitungan keuangan proyek dan pastikan margin kontribusi mencakup risiko keterlambatan, cacat pekerjaan, pekerjaan ulang, serta logistik. Langkah praktisnya adalah menghitung profitabilitas proyek secara rutin dan membandingkan satu proyek dengan proyek lainnya. Pembahasan tentang profitabilitas membantu Anda membangun kebiasaan tersebut.
Bagaimana mengelola keuangan proyek di aplikasi 101?
Tabel masih berfungsi ketika jumlah proyek sedikit dan semua pembayaran ditangani oleh satu orang. Namun, ketika mulai ada dana yang harus dipertanggungjawabkan, beberapa proyek, beberapa kartu, dan pembelian di tengah perjalanan, perhitungan dapat berhenti mencerminkan keadaan sebenarnya.
Di aplikasi 101, penerimaan dan biaya dicatat menurut proyek. Saldo proyek menunjukkan selisih antara penerimaan dan biaya yang tercatat; saldo ini tidak sama dengan uang yang dipegang oleh seorang peserta proyek.
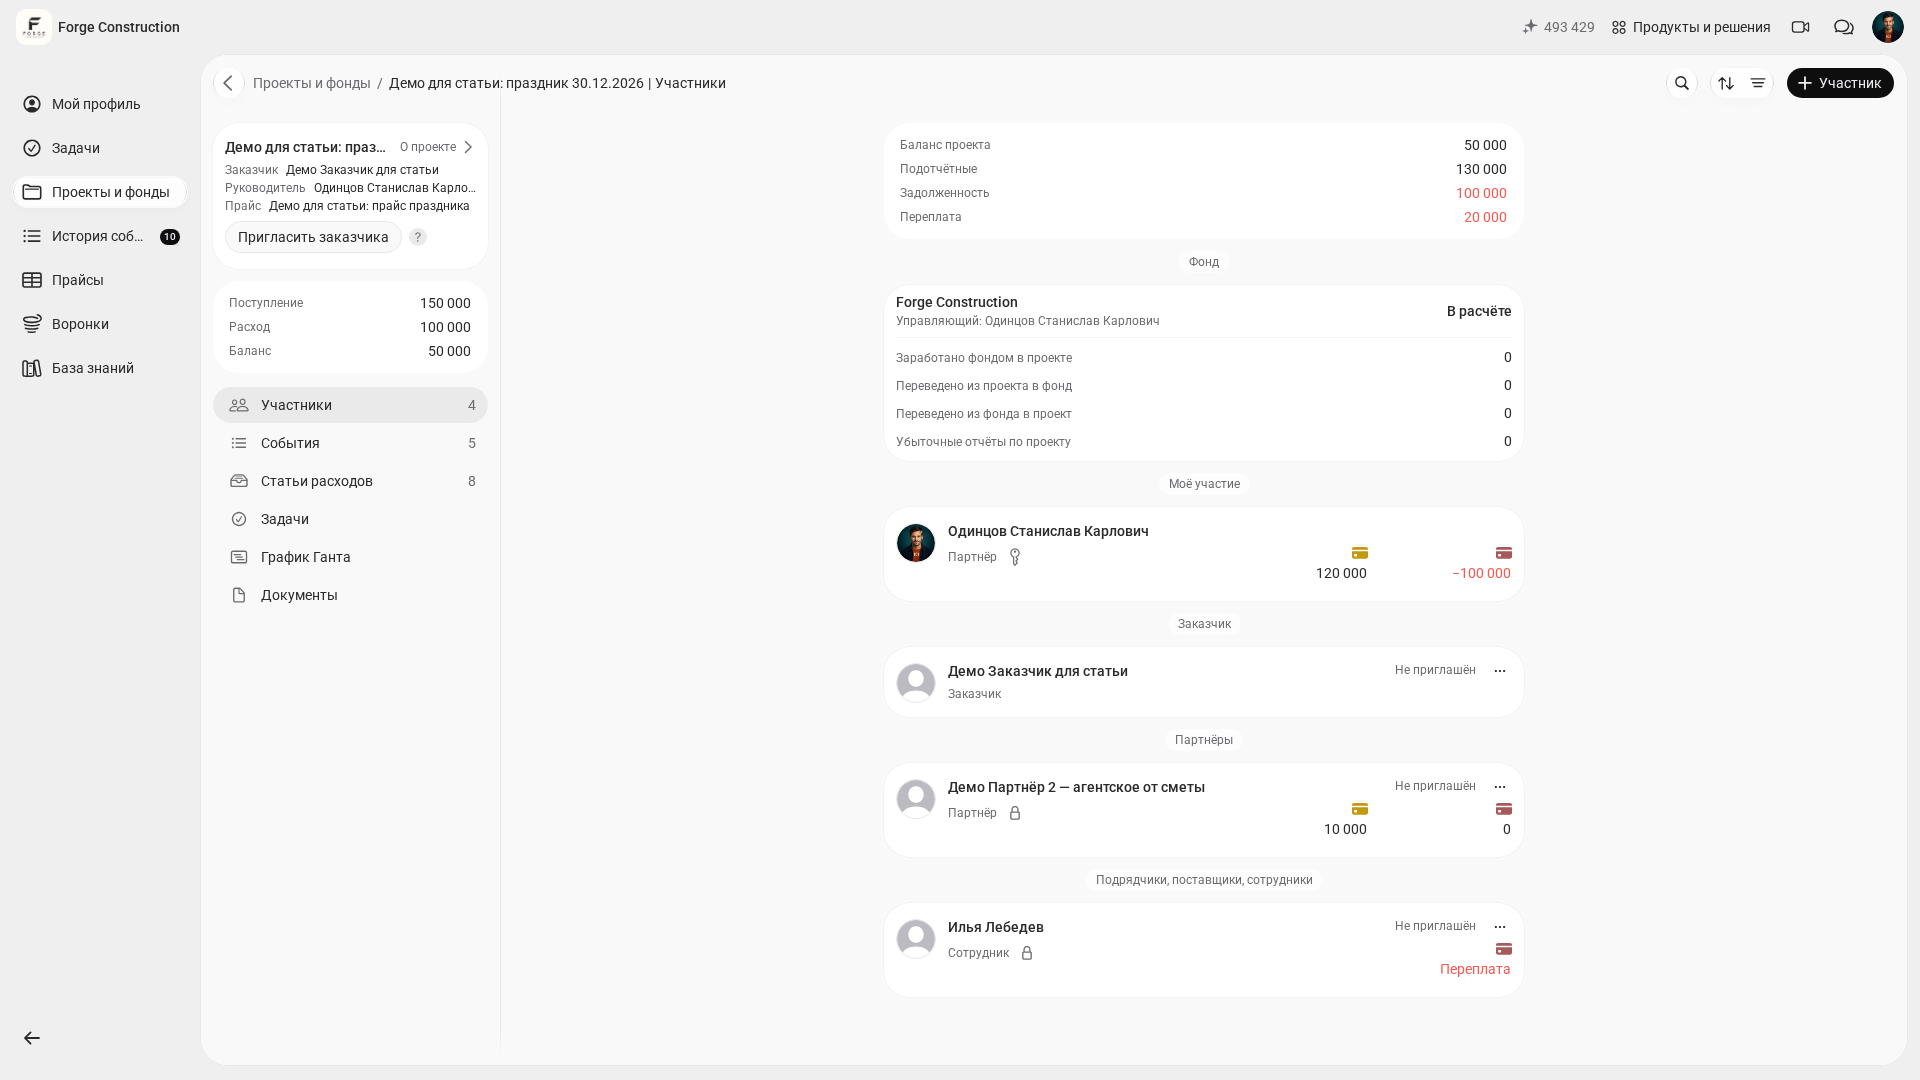
Pada Dana Perusahaan, bagian “Analitik” menampilkan biaya operasional yang tercatat menurut periode.
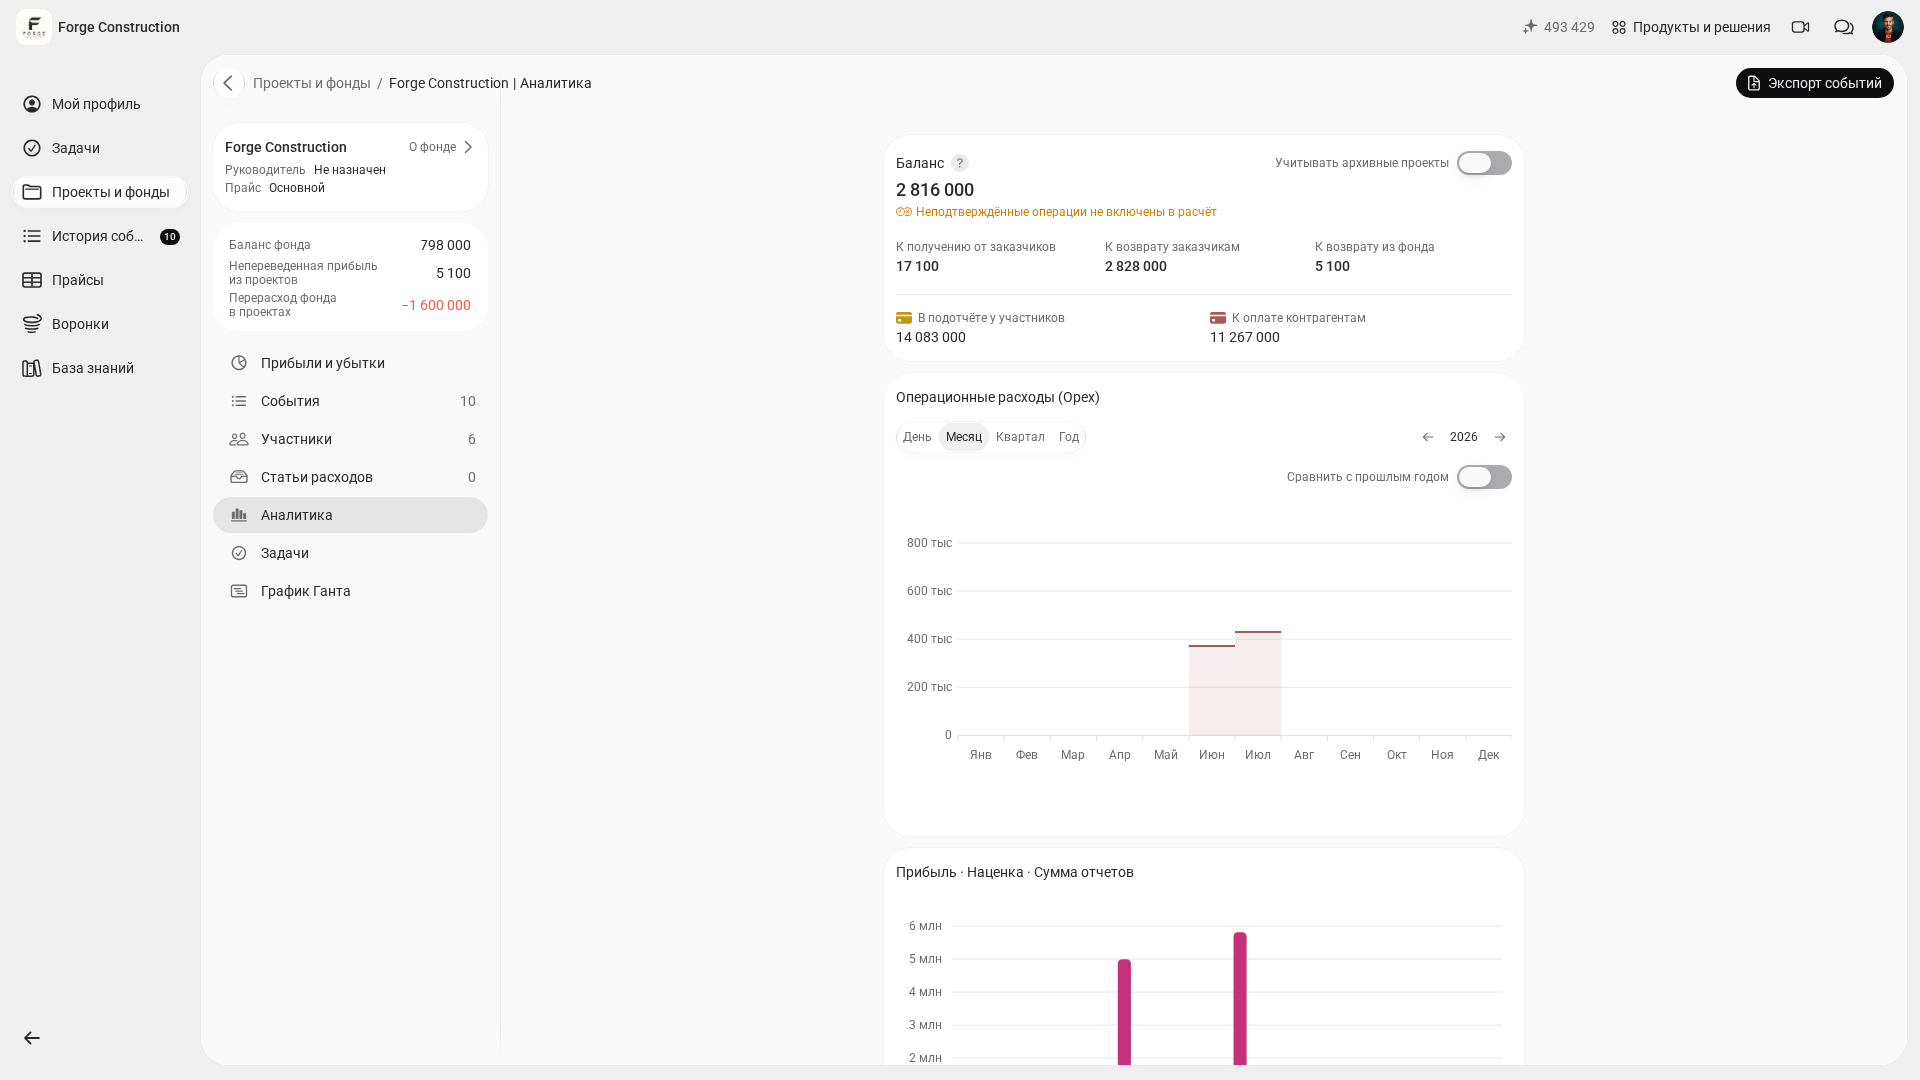
Di bagian “Laba rugi”, laba Dana dan transfer dari proyek ditampilkan secara terpisah. Laba Dana tidak sama dengan keseluruhan laba setiap proyek. Kelengkapan hasil bergantung pada data yang dimasukkan dan hak akses Anda. Periksa kalender kas dan laporan laba rugi lengkap secara terpisah: pencatatan pergerakan uang saja tidak berarti keduanya akan dihasilkan secara otomatis.
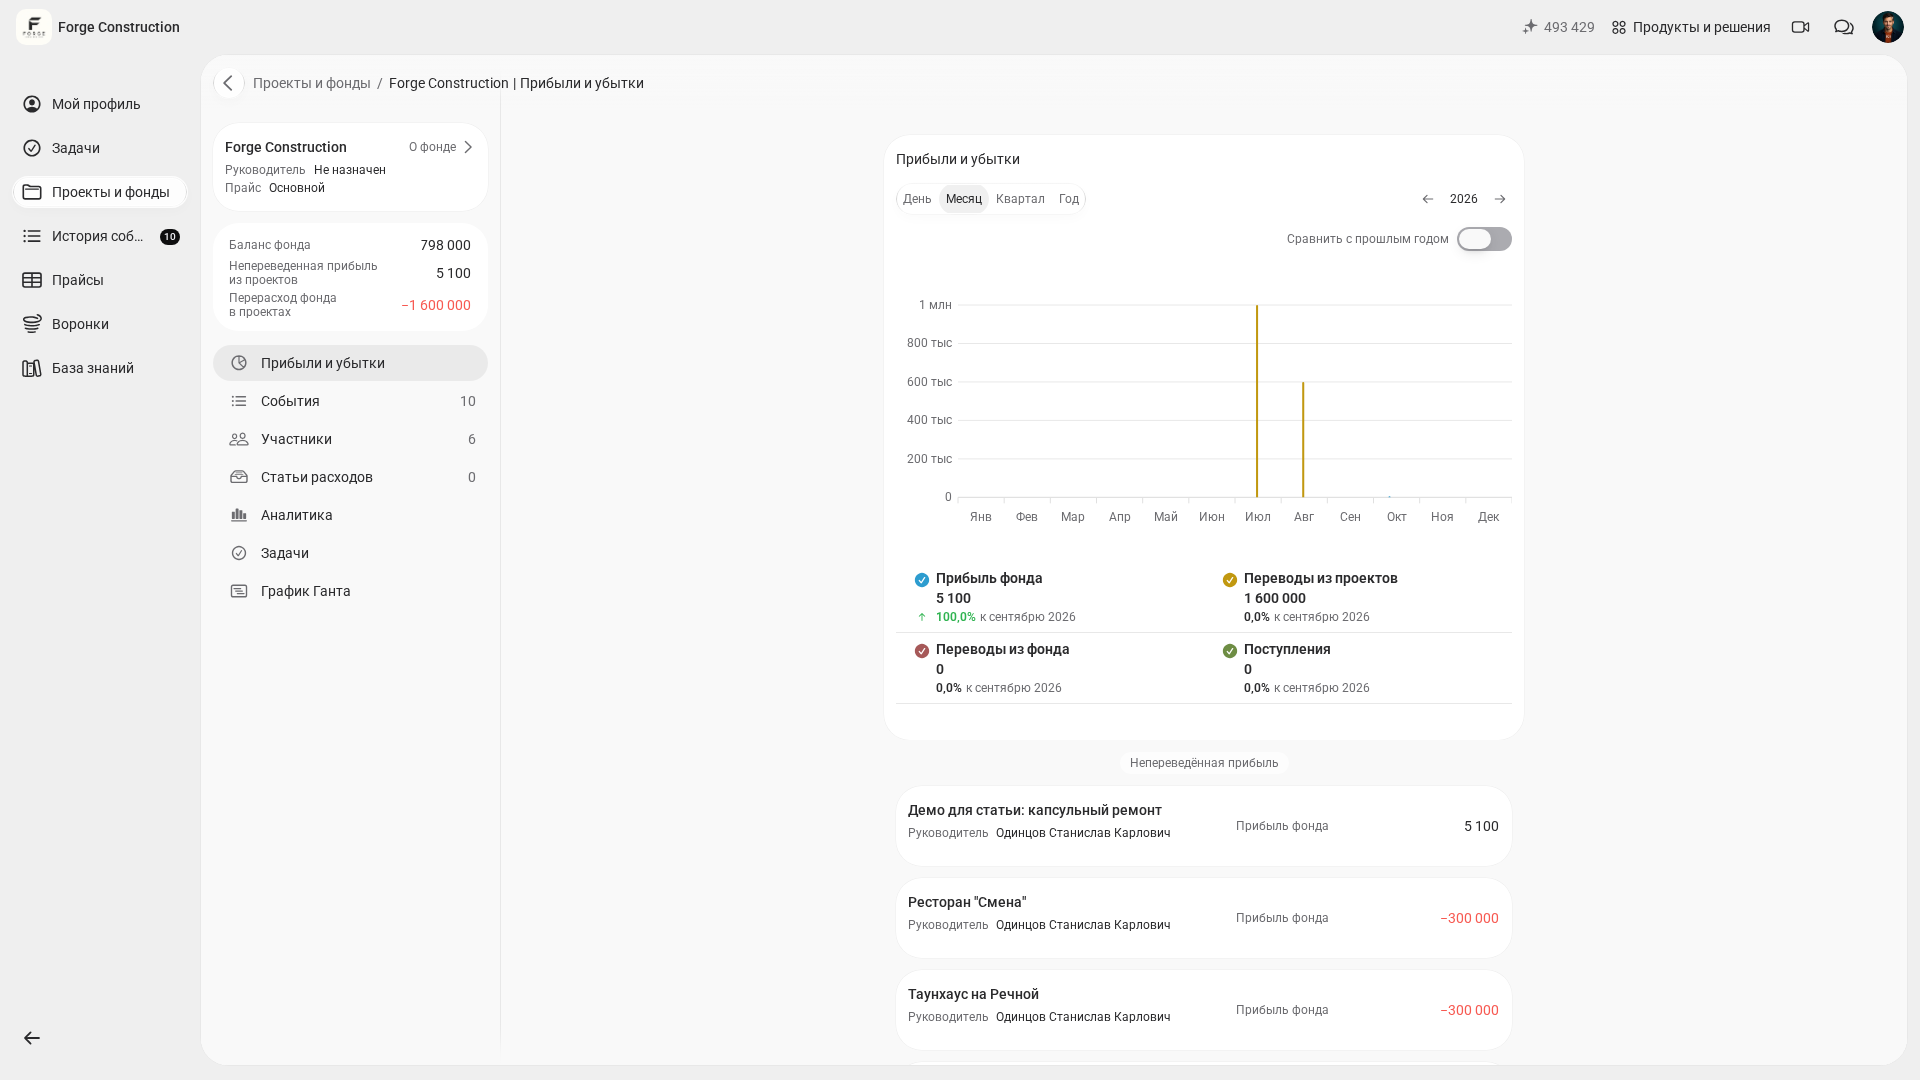
Jika Anda ingin memahami pencatatan proyek secara menyeluruh, mulai dari pos biaya, perbandingan rencana dan realisasi, dana yang harus dipertanggungjawabkan, hingga pelaporan, mulailah dengan artikel “Manajemen keuangan proyek: menyusun anggaran dan mengendalikan uang di aplikasi 101”.
Bagi pimpinan, memantau uang secara rutin adalah kebiasaan penting. Laporan arus kas, laporan laba rugi, dan neraca yang dilihat bersama memberikan kejelasan: Anda memahami keadaan setiap proyek dan perusahaan secara keseluruhan. Jika pemahaman tentang laporan masih terpisah-pisah, bacalah artikel tentang pencatatan pendapatan dan biaya.
Ketersediaan bagian keuangan bergantung pada paket yang berlaku dan hak akses Anda di perusahaan.
Jika Anda ingin melihat cara kerjanya di aplikasi 101, daftarkan diri untuk demonstrasi produk.
Daftar periksa sebelum menandatangani kontrak
Anda dapat meninjau daftar periksa ini dalam 20 menit ketika estimasi biaya sudah selesai, tetapi kontrak masih dibahas. Daftar ini membantu Anda menghindari situasi ketika semua angka tampak sesuai, tetapi kemudian kas justru tidak mencukupi.
- Periksa laba proyek: pendapatan harus menutupi biaya langsung, biaya overhead, dan cadangan untuk risiko terkait jadwal.
- Susun arus kas per minggu dan temukan saldo terendah.
- Uji skenario keterlambatan pembayaran 7–14 hari dan tentukan besarnya kekurangan dana.
- Sepakati jadwal pembayaran agar pembelian dan uang muka yang Anda bayarkan tidak mendahului penerimaan uang dari pelanggan.
- Siapkan dana cadangan dan aturan pengisiannya kembali.
- Tentukan siapa yang bertanggung jawab atas dana yang harus dipertanggungjawabkan dan seberapa cepat pertanggungjawaban bukti transaksi harus diselesaikan.
Jika setelah daftar periksa ini ditinjau kalender pembayaran masih menunjukkan kekurangan kas, itu pun merupakan hasil yang berguna. Anda dapat mengubah ketentuan proyek atau menolaknya sebelum proyek tersebut mulai dibiayai dengan uang Anda sendiri.