En los negocios que trabajan por proyectos, la falta de liquidez suele aparecer incluso cuando hay beneficios. Sobre el papel hay dinero, el contrato contempla un beneficio y la obra avanza, pero llega un día en que ya no se puede pagar. Eso es una falta de liquidez: el dinero disponible no alcanza para atender los pagos obligatorios a su vencimiento, aunque se prevean cobros posteriores.
Para evitar estas situaciones, conviene calcular las finanzas del proyecto en dos planos. El primero responde a «¿cuánto ganaré con esta obra?»; el segundo, a «¿cuándo entrará el dinero y cuándo saldrá?». Este segundo plano es más importante para mantener la actividad.
A continuación encontrará un método práctico para preparar un cálculo que muestre la tesorería por semanas, señale los déficits y permita ajustar con antelación las condiciones: calendario de cobros, compras, anticipos y reservas.
Contenido:
- ¿Por qué el beneficio no evita una falta de liquidez?
- ¿Qué datos necesita para que el cálculo sea fiable?
- Dos modelos: beneficio y flujo de efectivo del proyecto
- ¿Cómo elaborar el calendario de cobros y pagos del proyecto?
- Prueba de estrés: ¿cómo detectar a tiempo una falta de liquidez?
- ¿Qué decisiones evitan el déficit antes de iniciar la obra?
- ¿Cómo llevar las finanzas del proyecto en la aplicación 101?
- Lista de comprobación antes de firmar el contrato
¿Por qué el beneficio no evita una falta de liquidez?
En construcción y reformas, los movimientos de dinero casi siempre son irregulares. El cliente paga por etapas, las compras suelen hacer falta desde el principio, el equipo cobra con regularidad y los impuestos y gastos fijos tienen su propio calendario. Por eso, un proyecto puede ser rentable y, aun así, quedarse sin dinero a mitad de su ejecución.
Un error habitual es evaluar las finanzas del proyecto únicamente a partir del presupuesto y el margen. Es útil para seleccionar obras y fijar precios. Para prevenir la falta de liquidez también necesita un calendario previsto de cobros y pagos: cuándo espera cobrar y qué desembolsos tendrá que realizar. Después, el plan se contrasta con los cobros y pagos reales. En contabilidad de gestión, este análisis corresponde al flujo de efectivo.
Otra trampa es confundir los importes devengados con el dinero disponible. El documento de aceptación de los trabajos está firmado y los ingresos «existen», pero el cobro llegará dentro de 14 días. Ese documento no aporta efectivo a la caja; los cobros sí.
¿Qué datos necesita para que el cálculo sea fiable?
La buena noticia es que no necesita un departamento financiero para hacer este cálculo. Sí necesita rigor con los datos de partida. Recopile lo que influye en el beneficio y en las fechas de pago.
Datos mínimos para el proyecto:
- Precio del contrato y estructura de etapas: qué paga el cliente y en qué momento.
- Calendario de cobros: fechas, importes y condiciones, como anticipos, pagos al terminar una etapa, retenciones y aplazamientos.
- Presupuesto por partidas: materiales, mano de obra, subcontratación, maquinaria y entregas.
- Plan de compras en el tiempo: qué se compra al principio y qué puede esperar hasta la fase de entrega.
- Presupuesto salarial y frecuencia de pago al equipo: semanal, cada dos semanas o mensual.
- Gastos generales que debe asumir el proyecto: encargado de obra, oficina, publicidad y transporte.
Para clasificar correctamente los gastos, puede consultar estos artículos sobre su estructura: partidas de gastos en construcción (artículo en ruso) y distribución de los gastos por partidas (artículo en ruso).
Dos modelos: beneficio y flujo de efectivo del proyecto
El siguiente paso es preparar dos tablas, o dos informes en el sistema de gestión. Conviene distinguirlas para que el cálculo deje de depender de «creo que vamos a ganar dinero».
1) Modelo de beneficio del proyecto, es decir, su cuenta de pérdidas y ganancias. Incluye los ingresos, los costes directos, la parte correspondiente de los gastos generales, el beneficio final y la rentabilidad. La base es el margen de contribución y el beneficio tras incluir todos los costes.
2) Modelo de flujo de efectivo del proyecto. Aquí importan las fechas: cuándo se cobra del cliente, cuándo se paga a los proveedores y al equipo y cuál es el saldo al cierre de cada semana. Este modelo permite anticipar la falta de liquidez y calcular su importe.
En la práctica, primero compruebe que el proyecto genera beneficio según la cuenta de pérdidas y ganancias. Después, prepare el plan de cobros y pagos teniendo en cuenta las condiciones de pago. Excluya las partidas sin movimiento de efectivo e incluya los pagos que no figuran en la cuenta de pérdidas y ganancias. Así podrá identificar dónde hará falta financiación temporal: un anticipo, aplazar una compra, un límite de crédito o una reserva.
¿Cómo elaborar el calendario de cobros y pagos del proyecto?
El calendario de cobros y pagos del proyecto tiene una estructura sencilla: una lista de semanas o días y cuatro filas para cada periodo: saldo inicial, cobros, pagos y saldo final. La dificultad está en incluir todos los pagos obligatorios.
Un procedimiento práctico para controlar la tesorería:
- Paso 1. Defina las etapas del contrato y las fechas en las que realmente puede cobrar, teniendo en cuenta los aplazamientos y la aceptación de los trabajos.
- Paso 2. Distribuya los gastos en el tiempo: materiales, subcontratación, anticipos, salarios y logística.
- Paso 3. Añada los pagos periódicos de la empresa que el proyecto debe cubrir: comunicaciones, alquiler, contabilidad, impuestos y combustible.
- Paso 4. Agrupe todo por semanas, con los cobros y los pagos por separado.
- Paso 5. Calcule el saldo final de cada semana e identifique el saldo mínimo de todo el proyecto.
- Paso 6. Establezca una regla de seguridad: el saldo mínimo no debe caer por debajo del umbral elegido, respaldado por una reserva o una línea de crédito.
- Paso 7. Deje definidas las medidas que cubren los déficits: cobro anticipado, aplazamiento de una compra, división de las etapas o un acuerdo con el proveedor.
Si hay fondos entregados a responsables para gastos del proyecto, ya sea mediante tarjetas, efectivo o compras del encargado de obra, conviene registrarlos por separado y con rigor. De lo contrario, el calendario puede parecer correcto sin reflejar la realidad. Puede ampliar este punto en el artículo sobre el control de los fondos a justificar (artículo en ruso).
Prueba de estrés: ¿cómo detectar a tiempo una falta de liquidez?
Una vez preparado el calendario, puede ponerlo a prueba con varios escenarios realistas. Esta comprobación suele ser más importante que la primera versión del cálculo.
Tres escenarios de estrés que conviene simular:
- El cobro del cliente se retrasa entre 7 y 14 días.
- Los materiales suben un 10% a mitad del proyecto.
- Una etapa se retrasa una semana y el equipo sigue cobrando.
Después, observe dos cifras: el importe máximo del déficit, es decir, cuánto dinero falta en el peor momento, y su duración, es decir, cuántas semanas permanece por debajo del saldo de seguridad. Si aparece un déficit, conviene resolverlo antes de firmar el contrato, mientras aún puede negociar las condiciones con calma.
¿Qué decisiones evitan el déficit antes de iniciar la obra?
Una vez detectado el déficit, toca tomar decisiones de gestión. El objetivo es ajustar las condiciones del proyecto para que los cobros lleguen antes de los pagos obligatorios o para disponer de plazos de pago más flexibles.
Medidas que suelen ayudar:
- Revisar el calendario de cobros: añadir un anticipo para materiales, dividir una etapa grande en dos o vincular los pagos a hitos de control.
- Acercar las compras al momento de ejecutar los trabajos y sustituir una compra única por entregas parciales.
- Negociar con los proveedores el pago posterior o un aplazamiento para parte de los suministros.
- Crear una reserva y reponerla periódicamente. 101 dispone de un artículo específico sobre el fondo de reserva de la empresa.
Si el margen del proyecto es muy ajustado, los sobrecostes o retrasos elevan el riesgo de quedarse sin dinero. Revise el plan de tesorería. También conviene volver al cálculo económico y comprobar que el margen de contribución cubre los riesgos de plazos, defectos, trabajos que deban repetirse y logística. Una práctica útil es calcular regularmente la rentabilidad por proyecto y comparar las obras entre sí. El artículo sobre el cálculo de la rentabilidad le ayudará a establecer esta rutina.
¿Cómo llevar las finanzas del proyecto en la aplicación 101?
Las hojas de cálculo funcionan mientras hay pocos proyectos y todos los pagos pasan por una sola persona. Después aparecen fondos a justificar, varias obras, distintas tarjetas y compras sobre la marcha, y el cálculo deja de coincidir con la realidad.
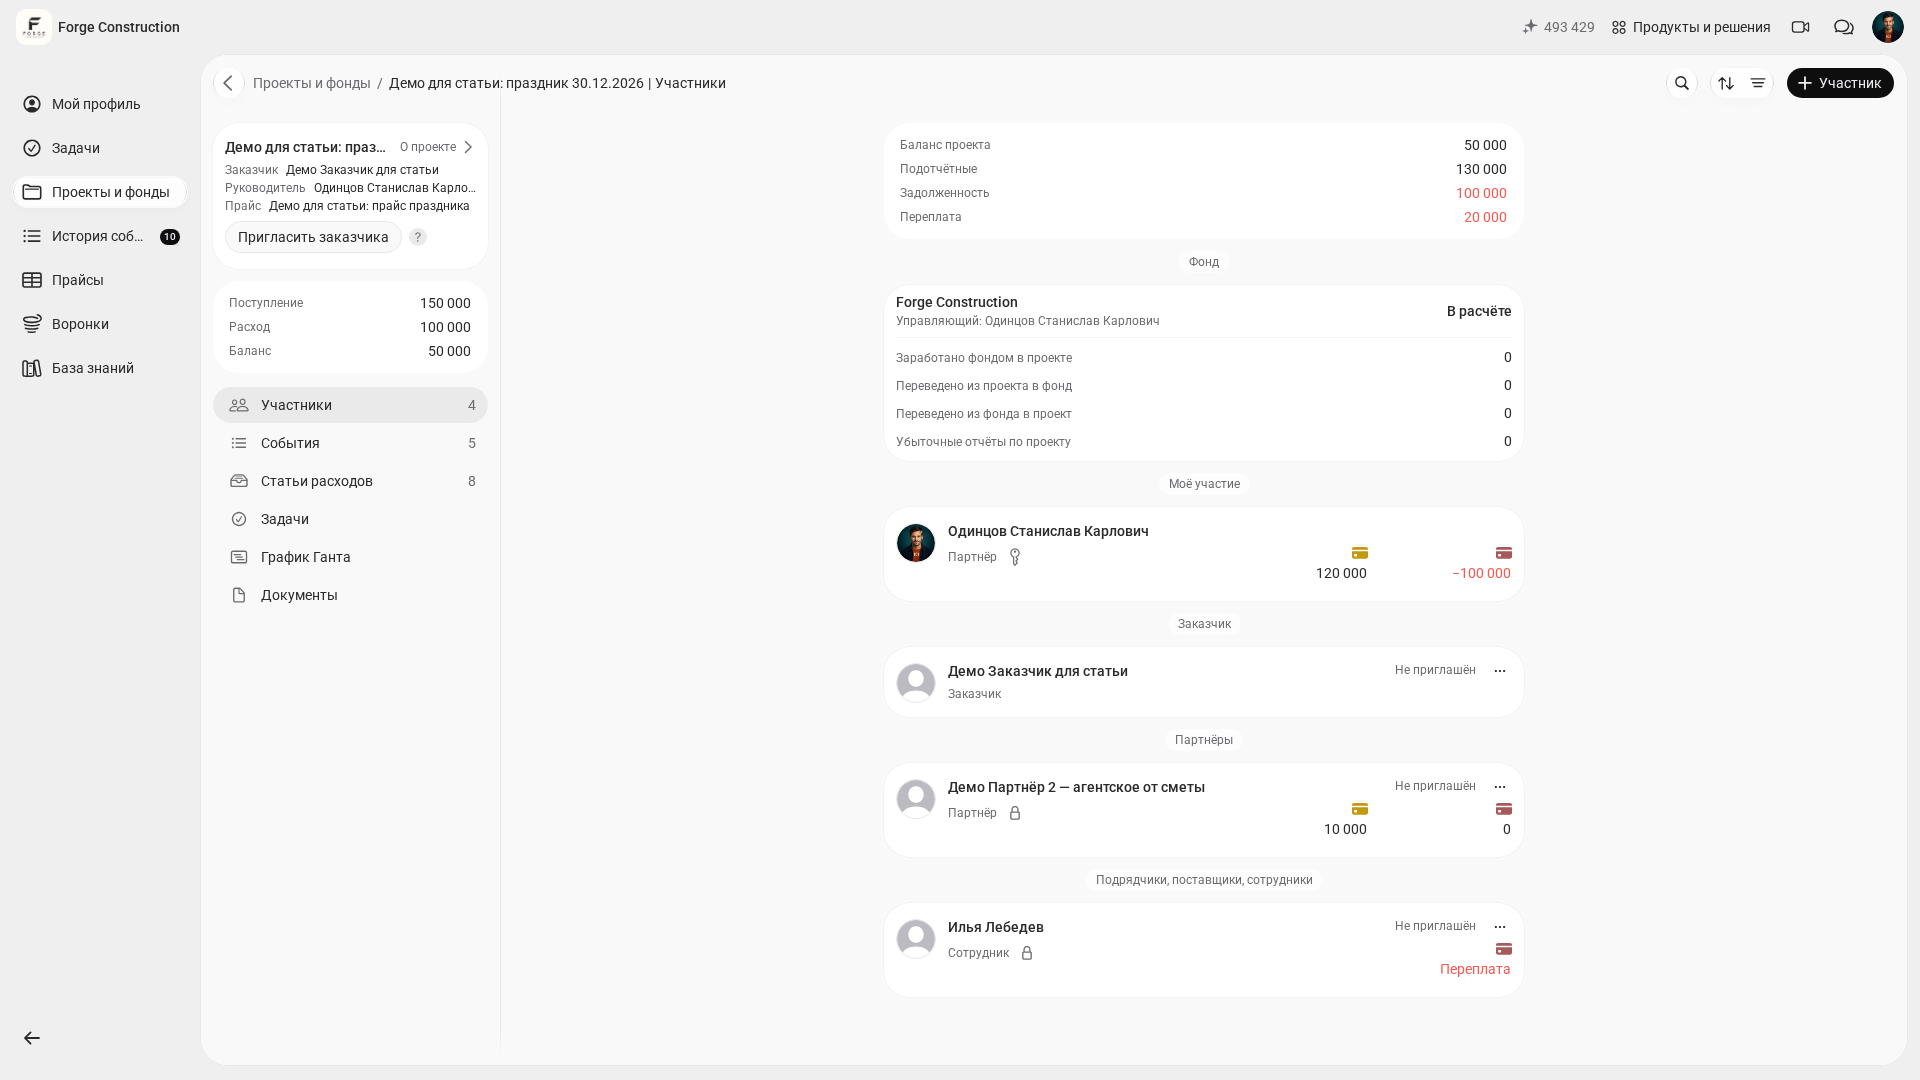
En la aplicación 101 se registran los cobros y los gastos de cada proyecto. El saldo del proyecto muestra la diferencia entre los cobros y los gastos registrados; no equivale al dinero de un participante concreto.
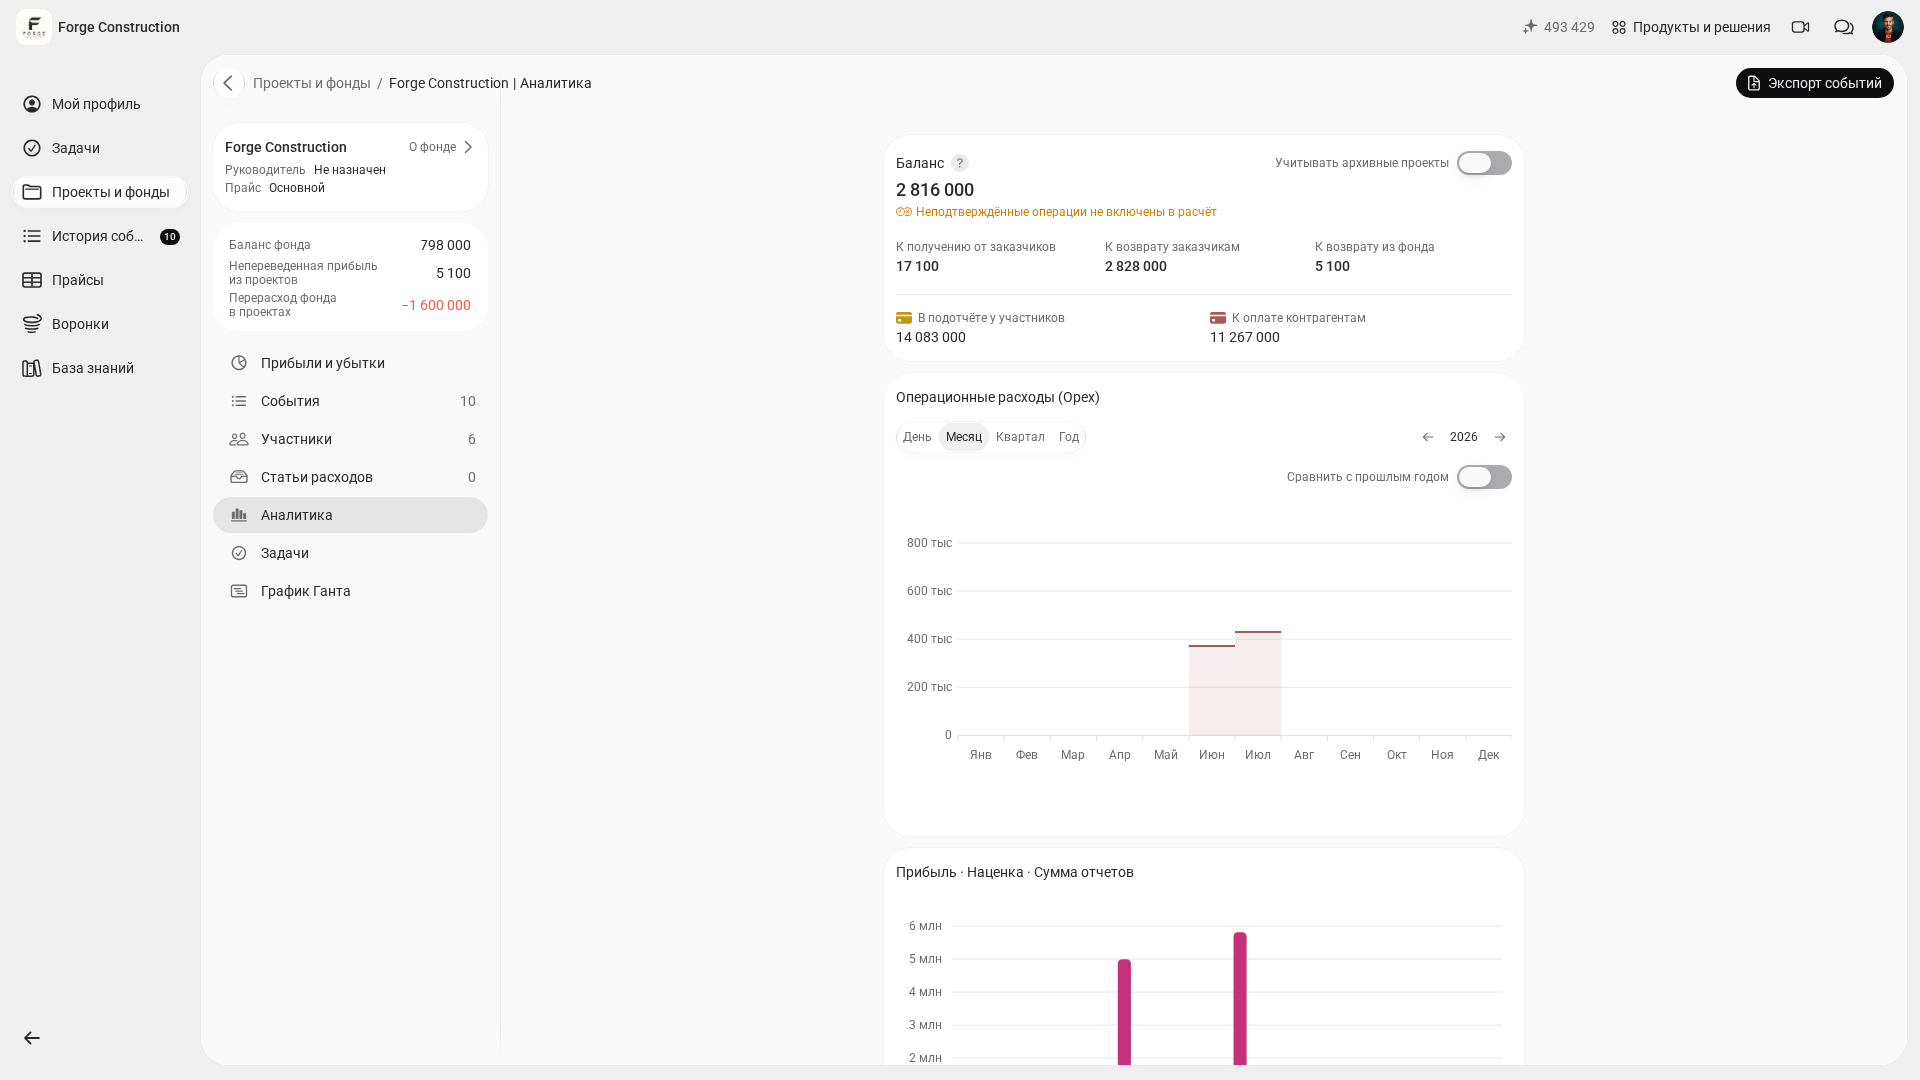
En el Fondo de la empresa, «Analítica» muestra los gastos operativos registrados por periodos.
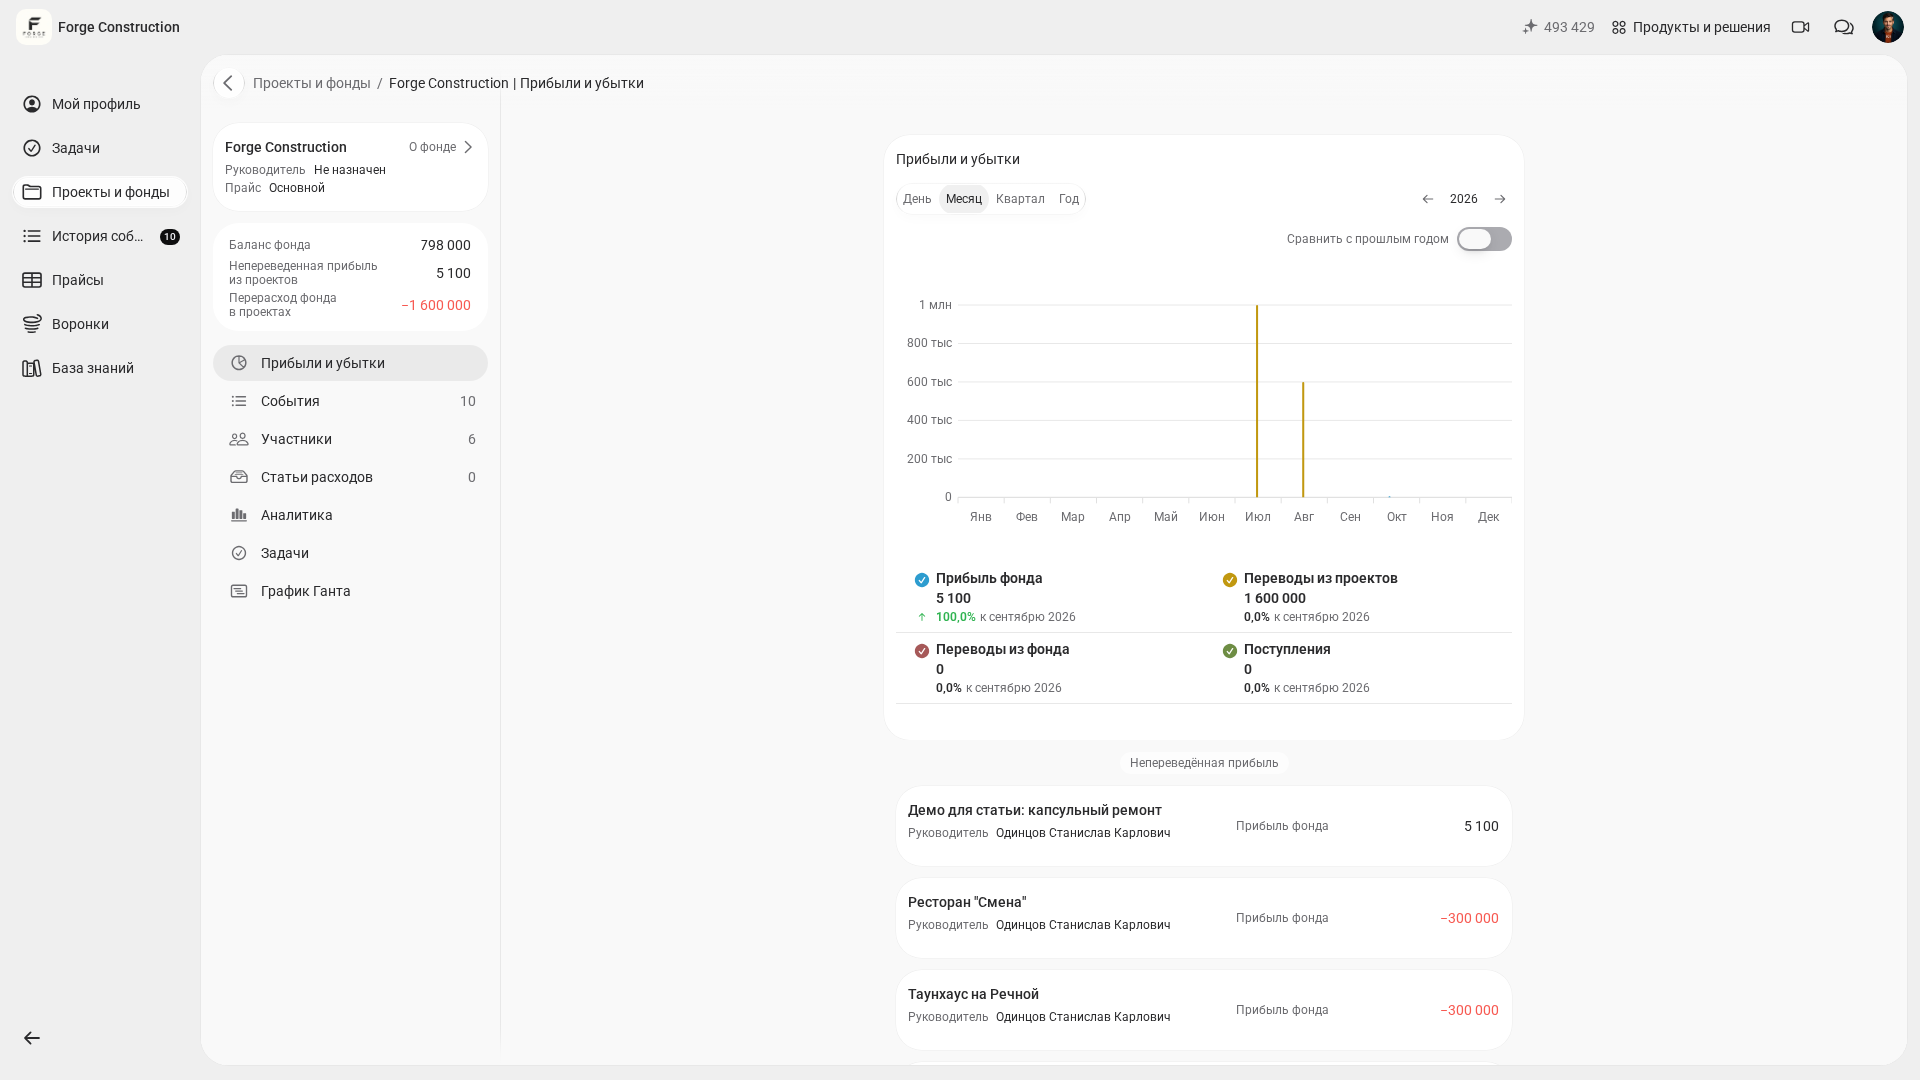
En «Pérdidas y ganancias» se muestran por separado el beneficio del Fondo y las transferencias desde los proyectos. El beneficio del Fondo no equivale al beneficio total de cada proyecto. La integridad de los resultados depende de los datos introducidos y de sus permisos. Compruebe por separado el calendario de cobros y pagos y la cuenta de pérdidas y ganancias completa: registrar movimientos de dinero no genera automáticamente estos informes.
Si desea conocer el funcionamiento completo de la gestión del proyecto, incluidas las partidas de gastos, la comparación entre lo previsto y lo real, los fondos a justificar y los informes, empiece por «Gestión financiera de proyectos: presupuesto y control del dinero en la aplicación 101».
Para quien dirige la empresa es importante revisar las finanzas con regularidad. El estado de flujos de efectivo, la cuenta de pérdidas y ganancias y el balance, analizados en conjunto, ayudan a entender qué ocurre en cada obra y en la empresa en general. Si todavía no tiene una visión conjunta de los informes, puede consultar el artículo sobre la contabilidad de ingresos y gastos.
La disponibilidad de las secciones financieras depende del plan de suscripción vigente y de sus permisos en la empresa.
Si desea ver cómo funciona en la aplicación 101, solicite una demostración del producto.
Lista de comprobación antes de firmar el contrato
Puede repasar esta lista en 20 minutos, cuando el presupuesto ya está preparado y el contrato aún se está negociando. Le ayudará a evitar la situación de «los números cuadraban, pero después faltó dinero».
- Compruebe el beneficio del proyecto: los ingresos deben cubrir los costes directos, los gastos generales y una reserva para los riesgos relacionados con los plazos.
- Prepare el flujo de efectivo por semanas e identifique el saldo mínimo.
- Simule un retraso en el cobro de entre 7 y 14 días y calcule el importe máximo del déficit.
- Acuerde un calendario de cobros que evite pagar las compras y los anticipos antes de recibir el dinero del cliente.
- Defina un fondo de reserva y una regla para reponerlo.
- Determine quién se responsabiliza de los fondos a justificar y en qué plazo deben justificarse los gastos con sus recibos.
Si el calendario sigue mostrando déficits después de revisar la lista, también es una conclusión útil. Puede renegociar las condiciones del proyecto o descartarlo antes de que tenga que financiarlo con su propio dinero.