
Krisis jarang datang sebagai satu pukulan. Biasanya ada rangkaian kejadian kecil: calon pelanggan makin mahal diperoleh, kesepakatan makin lama, pemasok mengubah syarat, dan pelanggan menawar setiap rincian. Dalam situasi ini, sebaiknya tinjau lebih awal pengelolaan uang, penjualan, dan biaya.
Tujuannya sederhana: membantu menjaga bisnis tetap berdiri tanpa panik atau menjadi “pahlawan”. Kita membahas uang, penjualan, tim, dan aturan yang perlu ditata kembali saat pasar gelisah.
Daftar isi:
- Apa yang mengancam bisnis dalam krisis 2026?
- Bagaimana cepat mengetahui di mana bisnis kehilangan uang?
- Rencana penanganan krisis selama 14 hari
- Biaya: apa yang dipangkas dan dipertahankan?
- Pendapatan: bagaimana menjaga penjualan dan margin?
- Apa yang dilakukan terhadap tim dan pemasok?
- Bagaimana menghindari tekanan pajak yang melumpuhkan?
- Bagaimana menerapkan pencatatan secara sistematis?
- Psikologi pemilik: bagaimana agar keputusan tidak membeku?
Apa yang mengancam bisnis dalam krisis 2026?
Krisis merusak asumsi yang biasa digunakan. Hal yang dahulu “entah bagaimana beres” dapat menuntut disiplin pengelolaan: tenggat pembayaran, ketepatan biaya, dan kesepakatan tim.
Ancaman utama hampir selalu sama: bisnis kehilangan ritme uangnya. Pendapatan masuk terlambat, biaya keluar lebih awal, lalu muncul kekurangan kas. Sering terdengar “semuanya baik, hanya kurang minggu ini”, tetapi terulang 10 hari kemudian.
Ancaman kedua: pemilik hanya merespons hal mendesak. Sumber daya habis memadamkan masalah harian, sementara keputusan sistematis yang memberi ketahanan ditunda. Blog 101 membahasnya dalam “Krisis 2025–2026: bisnis sistematis akan bertahan” (dalam bahasa Rusia).
Untuk menilai bahayanya dengan cepat, periksa empat tanda. Jika dua atau lebih cocok, jalankan pengelolaan krisis sebagai proyek dengan tenggat dan penanggung jawab:
- pembayaran “setelah serah terima” meningkat, uang muka makin jarang;
- margin pesanan baru lebih rendah daripada pesanan lama, meski beban kerja tidak turun;
- utang kepada pemasok, kontraktor, dan pajak meningkat, sementara piutang tertunda;
- pelanggan meminta diskon sebelum membahas lingkup pekerjaan.
Bagaimana cepat mengetahui di mana bisnis kehilangan uang?
Susun peta uang: asalnya, tujuannya, dan tempat tersendat. Untuk bisnis proyek—konstruksi, renovasi, desain, agensi, atau produksi berdasarkan pesanan—anggap setiap lokasi atau kontrak sebagai unit keuangan tersendiri.
Pisahkan laba di atas kertas dari uang di rekening. Proyek menguntungkan dapat kekurangan kas karena jadwal pembayaran. Proyek tanpa laba dapat “menjaga omzet” tetapi menyita waktu tim. Yang kedua bisa menjadi beban.
Panduan anggaran tersedia di “Manajemen keuangan proyek: anggaran dan pengendalian uang”. Artikel ini menjelaskan saldo proyek, kategori biaya, serta perbandingan rencana dan realisasi tanpa spreadsheet.
Jika data sedikit, mulai dari minimum: daftar proyek aktif, tiga angka setiap proyek—pendapatan, biaya, saldo—dan kalender pembayaran keseluruhan selama 30 hari. Ini cukup untuk melihat hambatan dan mengambil keputusan tanpa menebak.
Rencana penanganan krisis selama 14 hari
Rencana bekerja jika jangkanya pendek dan tujuannya jelas. Misalnya: melewati 90 hari tanpa kehilangan kendali, mempertahankan tim dan kualitas, serta menjaga margin yang layak.
Rencana dua minggu berikut cocok untuk kontraktor, agensi, studio, dan bisnis yang uangnya mengalir melalui proyek.
- Langkah 1. Tetapkan “titik kebenaran” keuangan: saldo rekening, utang, piutang, dan pembayaran mendatang selama 30 hari.
- Langkah 2. Pisahkan pendapatan menurut sumber: pelanggan berulang, rekomendasi, iklan, mitra. Temukan satu sumber yang menghasilkan uang lebih cepat.
- Langkah 3. Bekukan biaya yang tidak mendorong penjualan atau produksi. Jika tidak terkait hasil konkret dalam 30–60 hari, biaya itu menunggu.
- Langkah 4. Susun ulang harga: periksa biaya, perhitungkan kenaikan harga bahan dan jasa kontraktor, tetapkan aturan uang muka dan tahapan.
- Langkah 5. Tinjau proyek: margin di bawah rencana, persetujuan pelanggan terlambat, atau tim menganggur.
- Langkah 6. Sepakati pencatatan biaya dan status setiap hari. Dalam krisis, data terlambat seminggu dapat menimbulkan keputusan keliru.
- Langkah 7. Tetapkan satu hari setiap minggu untuk meninjau uang, penjualan, risiko, dan keputusan. Tanpanya, rencana berantakan.
Untuk isi tinjauan tersebut, baca “Manajemen risiko keuangan”: apa yang perlu dipantau agar risiko tidak menjadi kejutan.
Biaya: apa yang dipangkas dan dipertahankan?
Pemangkasan saat krisis sering kasar: “potong semuanya”. Efeknya singkat, lalu merusak kualitas dan tenggat. Pendekatan yang bekerja adalah membagi biaya menjadi tiga kelompok dan memeriksa masing-masing.
Pertama: yang menghasilkan uang dalam 30–60 hari—pencarian calon pelanggan, penawaran, produksi, dan kendali mutu. Ketepatan penting; penghematan urutan kedua.
Kedua: penopang stabilitas—pencatatan, kepatuhan hukum, orang kunci, dan perawatan alat penting. Sering dianggap “tersembunyi”, padahal menjaga bisnis tetap utuh. Untuk mencari uang dalam proses, baca “Biaya tersembunyi bisnis: di mana mencari uang” (dalam bahasa Rusia).
Ketiga: yang menyenangkan, sudah menjadi kebiasaan, atau demi citra, tetapi tidak menghasilkan sesuatu yang terukur pada kuartal mendatang. Di sinilah cadangan penghematan utama.
Pendapatan: bagaimana menjaga penjualan dan margin?
Saat krisis, pelanggan lebih sering membandingkan dan menawar. “Beri diskon” terlihat cepat, tetapi hampir selalu menggerus margin. Lalu bisnis mengejar volume, tim kelelahan, kualitas turun, dan pengembalian meningkat.
Perkuat nilai penawaran dahulu, kemudian tambahkan fleksibilitas. Dalam proyek, ini biasanya melalui pengemasan tahapan, rencana kerja transparan, batas tanggung jawab, dan aturan tetap untuk perubahan.
Untuk harga yang sistematis, kaji metode penetapan harga dan hubungannya dengan biaya. Baca “Metode penetapan harga bisnis proyek saat krisis” (dalam bahasa Rusia).
Kegagalan lain adalah melihat pendapatan tanpa margin per proyek. Uang masuk dan “pekerjaan berjalan”, tetapi laba menghilang dalam kelebihan biaya kecil. Hitung margin per proyek dan periksa profitabilitas rutin. Baca “Cara menghitung profitabilitas bisnis” serta “Apa itu margin dan bedanya dengan markup?” (dalam bahasa Rusia).
Jika pendapatan turun, diagnosis penyebabnya. Sering bukan “pasar mati”, melainkan hambatan khusus: konversi, kecepatan menangani permintaan, alur rekomendasi, atau jeda kontak pelanggan. Baca “Mengapa pendapatan turun dan apa yang perlu dilakukan” (dalam bahasa Rusia).
Apa yang dilakukan terhadap tim dan pemasok?
Kesepakatan berbasis kepercayaan dan kebiasaan lebih sering rusak saat krisis. Ada yang menunda tenggat, meminta tambahan bayaran di tengah pekerjaan, atau “menghilang” saat serah terima. Keteraturan diperlukan untuk keputusan cepat, bukan sekadar kontrol.
Mulai sederhana: tetapkan aturan pembayaran, uang muka, dokumen penyelesaian, dan serah terima tahap. Satu standar semua proyek mencegah lokasi baru menjadi kumpulan kesepakatan baru.
Jika banyak kontraktor dan pemasok, periksa uang yang tersendat akibat biaya atau status belum dikonfirmasi. Blog 101 menjelaskan pengumpulan data dalam “Pencatatan proyek tanpa hambatan” (dalam bahasa Rusia).
Bagaimana menghindari tekanan pajak yang melumpuhkan?
Risiko hukum dan pajak kadang dijawab “nanti dibereskan”. Masalahnya, “nanti” dapat bertepatan dengan kekurangan kas sehingga denda atau tambahan pajak menjadi kritis.
Untuk bisnis di Rusia: jika menggunakan rezim pajak sederhana “pendapatan dikurangi biaya”, periksa biaya yang boleh dikurangkan. Ini memengaruhi dasar pajak dan struktur biaya. Baca “Rezim pajak sederhana Rusia: biaya dalam pendapatan dikurangi biaya” (dalam bahasa Rusia).
Usaha mikro di Rusia perlu meninjau perubahan aturan secara terpisah dan bersiap lebih awal. Di negara lain, periksa persyaratan setempat; rezim pajak Rusia tidak berlaku di sana. Untuk contoh Rusia, baca “Usaha mikro menghadapi reformasi pajak Rusia 2026” (dalam bahasa Rusia).
Bagaimana menerapkan pencatatan secara sistematis?
Krisis membuat kecepatan umpan balik penting. Jika biaya dan status proyek datang sebulan sekali, pengelolaan sudah terlambat. Catat kejadian pada hari yang sama, cocokkan singkat setiap minggu, dan tinjau laba bulanan.
Jika masih memakai spreadsheet, itu tahap normal. Pertanyaannya: apakah ada satu sumber kebenaran atau setiap bagian memiliki “versinya sendiri”? Baca “Tabel pencatatan yang benar-benar bekerja” tentang agregasi data.
Jika bisnis tumbuh atau proyek banyak, pindahkan kontrol ke sistem pencatatan. Tentang proyek sebagai unit keuangan dan laporan pemilik, baca anggaran proyek, yang juga menautkan “Tiga laporan utama bagi pemilik bisnis” (dalam bahasa Rusia).
Untuk analitik lebih kuat dan melihat margin serta pergerakan uang tanpa rumus manual, lihat PRO+: analitik lanjutan membantu menyatukan gambaran proyek dan dana perusahaan lebih cepat.
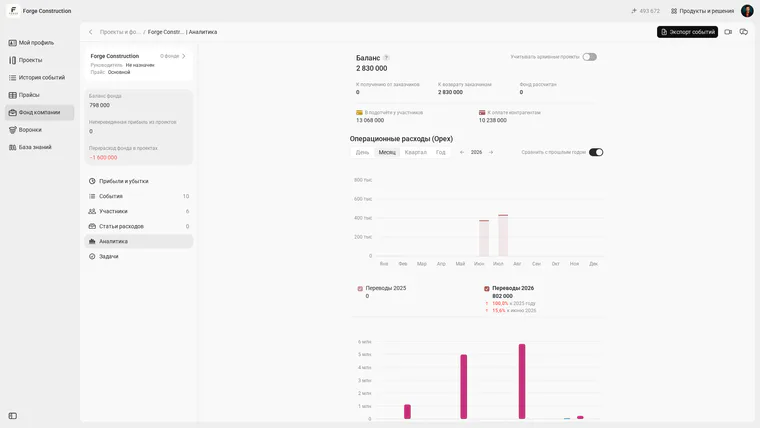
Analitik dana perusahaan di 101. Antarmuka berbahasa Rusia; angka berasal dari contoh demonstrasi. “Saldo” merupakan posisi perhitungan penyelesaian kewajiban, bukan uang di rekening bank atau kas.
Untuk memahami penerapannya dalam bisnis Anda, bahas contoh dalam pertemuan. Dalam presentasi gratis, Anda dapat membahas laporan yang dibutuhkan dahulu dan cara memeriksa pergerakan uang.
Psikologi pemilik: bagaimana agar keputusan tidak membeku?
Saat krisis, pikiran mudah menyempit menjadi “bagaimana bertahan sampai akhir bulan?” Ini wajar, tetapi membuat pengelolaan reaktif. Bisnis bergantung pada kebetulan: pembayaran beruntung, transfer gagal, atau pelanggan tiba-tiba menyetujui anggaran.
Pisahkan keputusan harian dan strategis. Harian menjaga stabilitas—uang, jadwal pembayaran, status proyek. Strategis menjawab tiga pertanyaan mingguan: apa yang menghasilkan margin, menyita waktu tanpa hasil, dan risiko apa yang meningkat?
Tujuan kuartalan yang jujur juga membantu. Bukan “ambil lebih banyak proyek”, “genjot iklan”, atau “hemat semuanya”, tetapi menjaga margin, mengurangi kekurangan kas, mempertahankan mutu, dan menstabilkan penjualan satu saluran utama.
Untuk sudut pandang sektoral, baca “Krisis 2026: rencana bagi kontraktor” (dalam bahasa Rusia) dan “Kapan krisis renovasi berakhir?” (dalam bahasa Rusia). Keduanya membantu membandingkan harapan dan menyusun rencana konstruksi serta pekerjaan penyelesaian.