Агентское вознаграждение от суммы договора
Всего 10% от сметы могут составить половину вашей прибыли. Всегда рассчитывайте выгоду: стоит ли брать такую работу и сколько останется вам после агентского вознаграждения.
Если вы договорились платить агенту процент от суммы договора, рассчитайте вознаграждение в рублях и начислите его отдельным отчётом. В примере сумма договора совпадает с ценой сметы — 1 000 000 ₽, ставка — 10%, агентское — 100 000 ₽. Отчёт можно создать в начале объекта, а затем платить частями и следить за остатком долга.
Ниже — проверенный пример в веб-версии 101, в аккаунте владельца компании Forge Construction. Названия, участники и суммы демонстрационные; доступные действия зависят от вашей роли.
Как прибыльный отчёт перекрывает убыток по агентскому
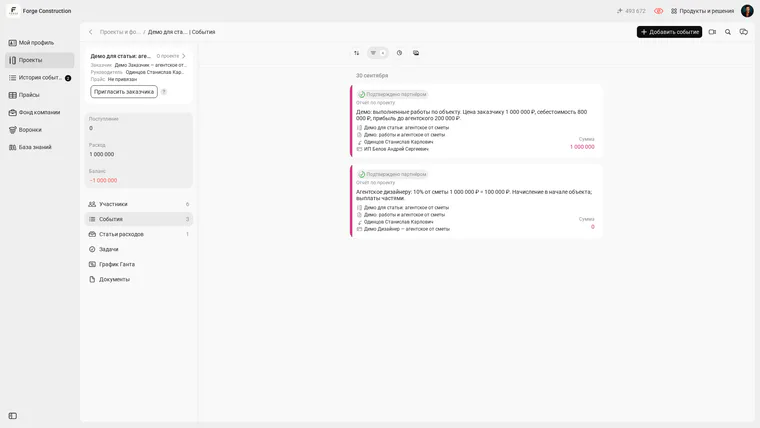
Цена работ для заказчика — 1 000 000 ₽. Себестоимость без агентского — 800 000 ₽. Разница — 200 000 ₽. После вознаграждения агенту в 100 000 ₽ трём партнёрам вместе остаётся 100 000 ₽.
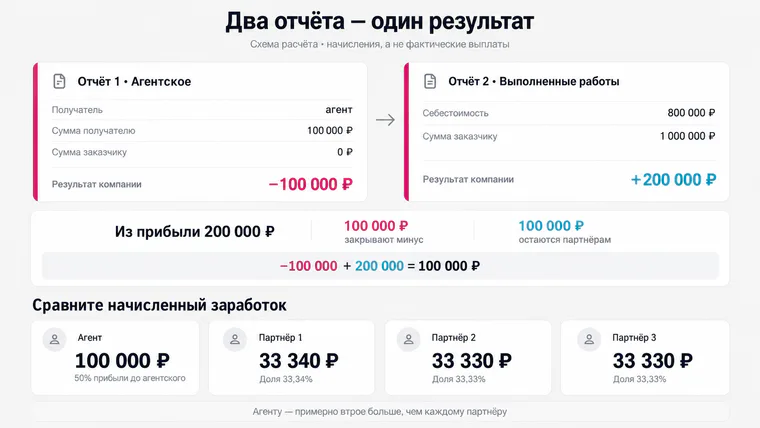
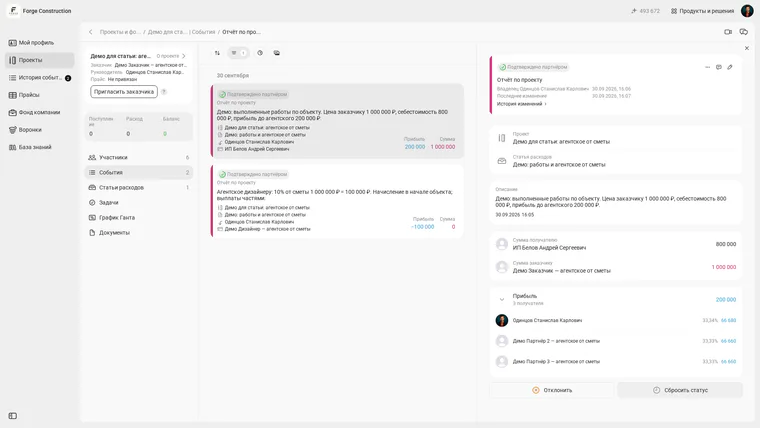
Это два отдельных отчёта. Первый начисляет агенту 100 000 ₽, заказчику — 0 ₽, поэтому результат компании −100 000 ₽. Второй начисляет за выполненные работы 1 000 000 ₽ заказчику при себестоимости 800 000 ₽, поэтому даёт +200 000 ₽. Из этих 200 000 ₽ первые 100 000 ₽ закрывают минус первого отчёта. Оставшиеся 100 000 ₽ распределяются между партнёрами: 33 340 ₽, 33 330 ₽ и 33 330 ₽.
Агенту досталась половина прибыли до агентского — столько же, сколько всей компании на троих. Каждый партнёр заработал примерно втрое меньше агента, который привёл объект. Это начисленный заработок, а не уже полученные деньги. Разницу цены и себестоимости нельзя называть чистой прибылью, если налоги и накладные расходы ещё не учтены.
Не проебите прибыль. Обещать процент от сметы, не посчитав маржинальность, — путь для долбоёбов: здесь 10% от сметы съели 50% прибыли, а оставшуюся половину вы делите на троих. Повышайте финансовую грамотность: ведите в 101 цену, себестоимость, доли и фактические выплаты. Рассмотрите прозрачную договорённость платить агенту от прибыли, заранее согласовав базу расчёта.
Что подготовить
Согласуйте с агентом сумму и сроки выплат, состав базы расчёта и порядок изменения вознаграждения при изменении сметы. Вручную посчитайте: 1 000 000 × 10 / 100 = 100 000 ₽. Это процент от цены сметы, а не от прибыли; 101 не выводит эту фиксированную сумму из сметы автоматически.
Агент должен быть среди контрагентов компании. В примере создан отдельный контрагент категории «Сотрудник», без приглашения. На скриншотах он назван «Демо Дизайнер — агентское от сметы»; в этой инструкции он выступает агентом. Подробности работы с контрагентами и их расчётами — в справке о балансах контрагентов.
1. Настройте, кто несёт расход на агентское
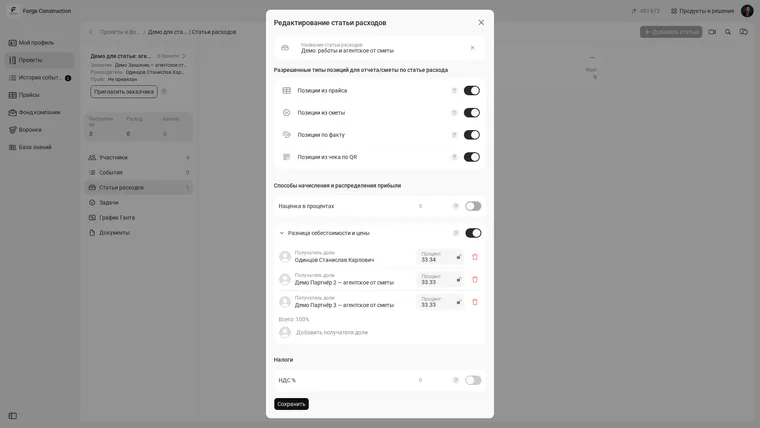
В проекте откройте «Статьи расходов», у нужной статьи выберите «Редактировать». Включите «Разница себестоимости и цены» и добавьте получателей долей — тех партнёров, которые несут расход на агентское. В примере: 33,34%, 33,33% и 33,33%, всего 100%. Сохраните статью и проверьте настройку повторным открытием.
Ту же схему распределения примените к отчётам по работам. Можно использовать одну статью, как в примере, либо отдельные статьи с согласованными долями. Настройка действует на события соответствующей статьи; она не означает автоматический расчёт от всей прибыли объекта. Подробнее — статьи расходов.
2. Создайте отчёт агенту на всю сумму
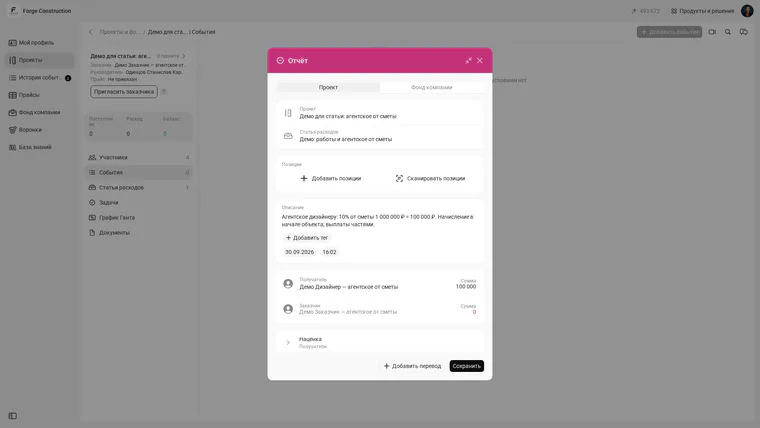
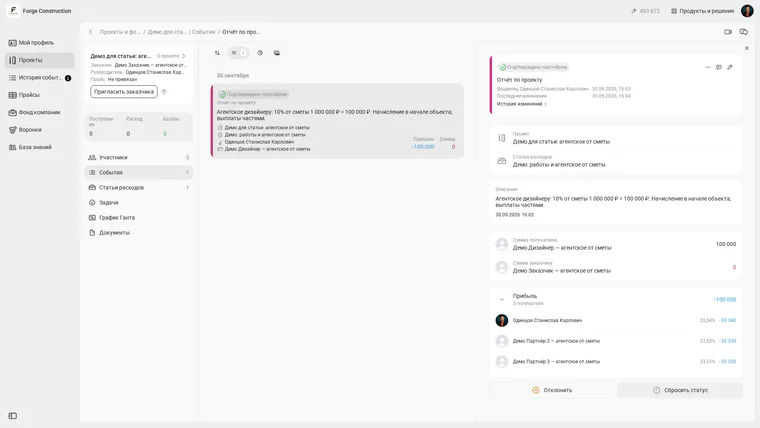
В проекте откройте «События» → «Добавить событие» → «Отчёт». Выберите статью с настроенными долями, получателем укажите агента. В сумме получателю укажите 100 000 ₽, в сумме заказчику — 0 ₽. Добавьте понятное описание начисления и нажмите «Сохранить».
Сумма заказчику 0 ₽ означает, что этим отчётом вы не начисляете заказчику дополнительную оплату. Это не настройка приватности. Не выбирайте «Агентское вознаграждение» в поступлениях: агентское вознаграждение фиксирует деньги, которые получаете вы.
3. Проверьте статус и отрицательное распределение
Откройте сохранённое событие. В примере оно сначала ожидало подтверждения; владелец компании нажал «Подтвердить», после чего статус стал «Подтверждено партнёром». Выполняйте подтверждение только при наличии соответствующего права.
Разница отчёта: 0 − 100 000 = −100 000 ₽. В блоке «Прибыль» расход распределён между партнёрами: −33 340 ₽, −33 330 ₽ и −33 330 ₽. Агенту при этом начислены фиксированные 100 000 ₽ как получателю отчёта; ему не нужно назначать 10% отрицательной прибыли.
4. Учтите работы и сравните заработок
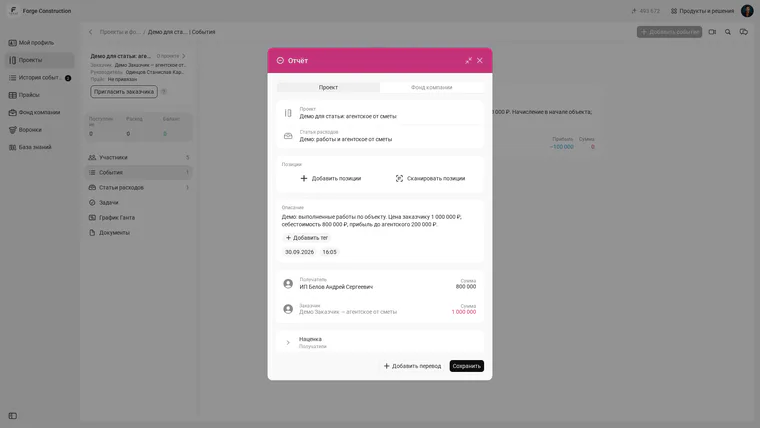
Когда работы действительно выполнены, создайте отчёт по работам. В демонстрационном отчёте получателю начислено 800 000 ₽, заказчику — 1 000 000 ₽. Использована та же статья расходов и те же доли трёх партнёров.
После сохранения и подтверждения отчёт по работам дал +200 000 ₽ распределяемой разницы. Он перекрыл −100 000 ₽ агентского, поэтому результат двух отчётов для партнёров — 100 000 ₽. В начале объекта, до заработанной прибыли, отрицательные доли остаются расходом; будущая прибыль не гарантирована.
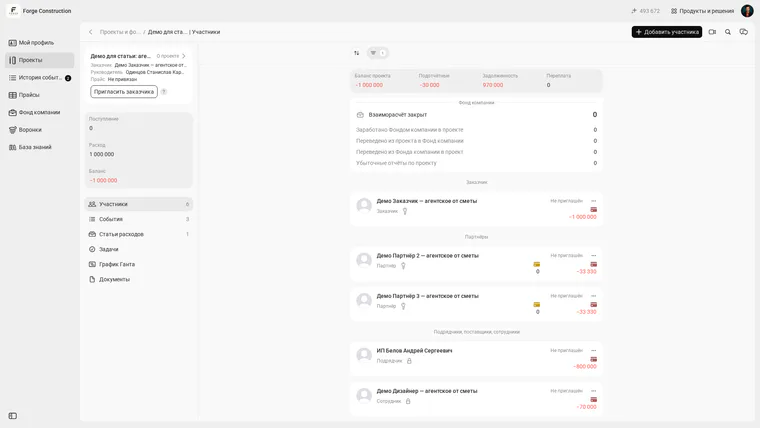
Во вкладке «Участники» можно проверить собственные балансы. В демонстрации партнёрам начислено 33 340 ₽, 33 330 ₽ и 33 330 ₽. Отрицательный собственный баланс показывает сумму, которую участнику ещё должны выплатить; он не означает, что участник уже получил деньги. Платежи и подотчётные средства учитывайте отдельно.
5. Платите частями и следите за балансом агента
Один отчёт — всё обязательство, отдельные переводы — фактические выплаты. Отчёт на 100 000 ₽ можно создать в начале объекта. При каждой выплате не создавайте новый отчёт на агентское: иначе начислите долг повторно.
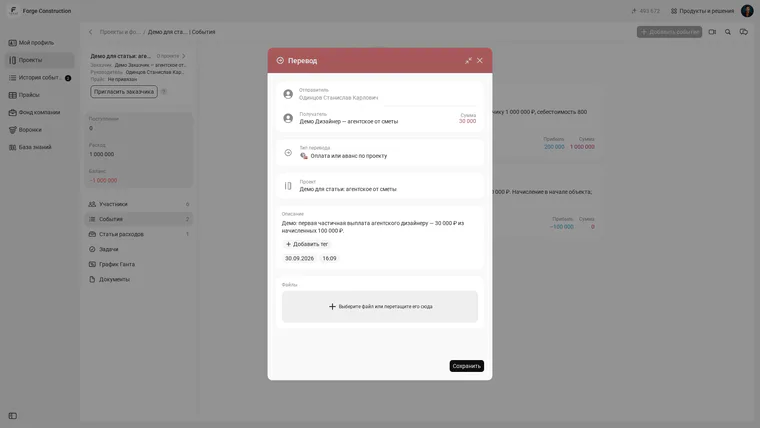
Для учёта фактически переданных денег в том же проекте создайте «Перевод». Проверьте отправителя, выберите агента получателем, тип «Оплата или аванс по проекту» и сумму выплаты — например, 30 000 ₽. Сохраните событие и пройдите доступное вам подтверждение. Создание записи в 101 само по себе не отправляет деньги в банк.
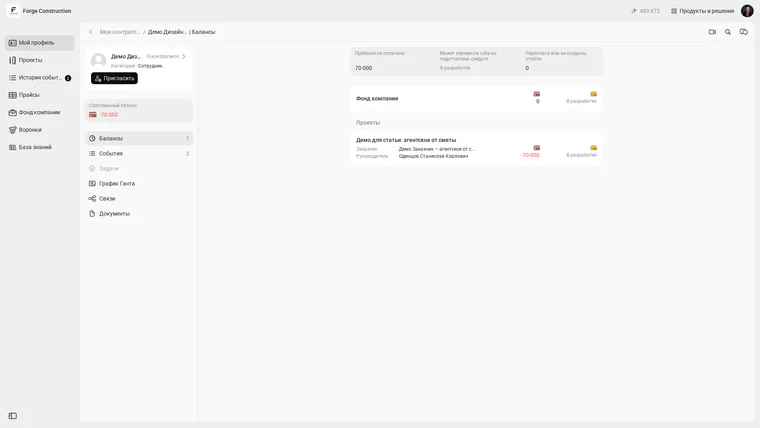
Откройте контрагента-агента → «Балансы» и проверьте конкретный проект. В примере после подтверждённой выплаты 30 000 ₽ собственный баланс изменился с −100 000 ₽ на −70 000 ₽, показатель «Прибыли не получено» составил 70 000 ₽. Это остаток, который нужно выплатить.
Следующую фактическую выплату снова отразите переводом по этому проекту. Например, ещё 20 000 ₽ уменьшат расчётный остаток с 70 000 ₽ до 50 000 ₽, если других начислений и выплат нет. Общий баланс по компании может включать другие проекты — не заменяйте им проверку этого объекта.
Важное ограничение: ноль не гарантирует скрытие события
При проверке в режиме владельца «Для заказчика» прибыль скрылась, а отчёт агенту с суммой заказчику 0 ₽ остался в списке. Этот режим просмотра не является входом под реальным заказчиком и не доказывает все правила его доступа. Не рассчитывайте на автоматическое скрытие события из-за нулевой суммы.
Описание тоже может оставаться видимым: на демонстрационном кадре текст отчёта по работам содержит себестоимость. Не вписывайте внутреннюю финансовую информацию в описание, предназначенное для заказчика. Проверяйте видимость с учётом фактической роли и настроек доступа.
Почему стоит договориться о проценте от прибыли
При той же прибыли до агентского 200 000 ₽ ставка 10% от этой базы даёт агенту 20 000 ₽, а партнёрам вместе оставляет 180 000 ₽ — около 60 000 ₽ каждому. Сравните с 100 000 ₽ агенту при ставке 10% от миллионной сметы.
Заранее согласуйте, какие расходы вычитаете и что считаете прибылью. В этом сравнении база — прибыль до вычета агентского вознаграждения, чтобы не возникал круговой расчёт. Работайте прозрачно с агентами: фиксируйте базу, долю, сроки и подтверждённые выплаты. Дополнительный разбор — заказы от агента интерьера и агентская схема.
Частые ошибки
- Перепутать процент от сметы и процент от прибыли.
- Назначить агенту долю отрицательной прибыли вместо фиксированной суммы получателю отчёта.
- Не настроить доли партнёров, которые несут агентский расход.
- Оставить событие без нужного подтверждения и ожидать изменения баланса.
- Создавать новый отчёт на каждую частичную выплату и удваивать начисление.
- Принимать начисленный заработок за уже полученные деньги.
- Ожидать, что изменение сметы автоматически пересчитает вручную начисленное агентское.
- Считать нулевую сумму заказчику гарантией скрытия события.